


Meta se pregătește să-și publice rezultatele financiare pentru al treilea trimestru într-un moment în care investitorii analizează mai atent ca niciodată randamentul financiar al boom-ului din domeniul inteligenței artificiale. Mark Zuckerberg are argumente solide pentru a-și apăra strategia. Sectorul publicitar rămâne o puternică sursă de venituri, în timp ce AI contribuie la îmbunătățirea țintirii reclamelor, la creșterea implicării utilizatorilor și la dezvoltarea de produse noi. În același timp, investițiile în infrastructura informatică cresc atât de rapid încât devine din ce în ce mai dificil să se facă distincția între oportunitățile pe termen lung și costurile care afectează deja fluxul de numerar.
De data aceasta, o atenție suplimentară este îndreptată către Muse, un nou asistent bazat pe AI care câștigă rapid utilizatori și oferă companiei Meta șansa de a depăși modelul său tradițional de afaceri. Popularitatea sa este un semn încurajator, dar nu ar trebui încă echivalată cu succesul financiar. Veniturile generate de noul serviciu, impactul acestuia asupra ecosistemului de aplicații al Meta și potențialul său de monetizare vor deveni probabil mult mai clare în următoarele trimestre. Deocamdată, piața va căuta în primul rând semne că Muse poate deveni mai mult decât un simplu produs popular, evaluând totodată dacă activitatea existentă a Meta continuă să crească suficient de rapid pentru a susține ambițiile costisitoare ale lui Zuckerberg.
Așteptările cheie ale pieței
- Venituri în trimestrul al treilea: Aproximativ 63,3 miliarde de dolari, reprezentând o creștere de aproape 24% față de aceeași perioadă a anului trecut.
- Rezultat operațional al grupului: Aproximativ 16,9 miliarde de dolari.
- Familia de aplicații: Venituri de aproximativ 62,8 miliarde de dolari, provenite în principal din publicitate pe Facebook, Instagram și celelalte aplicații ale grupului.
- Profit pe acțiune (EPS): 6,74 dolari.
- Reality Labs: O pierdere operațională trimestrială estimată de aproximativ 5,7 miliarde de dolari.
- Cheltuieli de capital: Estimările consensuale pentru întregul an 2026 au crescut la aproximativ 139,7 miliarde de dolari, aproape dublul cifrei din 2025.
- Muse: Aproximativ 10,9 milioane de descărcări de la lansarea sa din septembrie și aproximativ 2,5 milioane de utilizatori activi zilnic la jumătatea lunii octombrie. Aceștia sunt indicatori timpurii ai adoptării produsului, nu indicatori ai profitabilității.
Publicitatea rămâne principalul motor de creștere
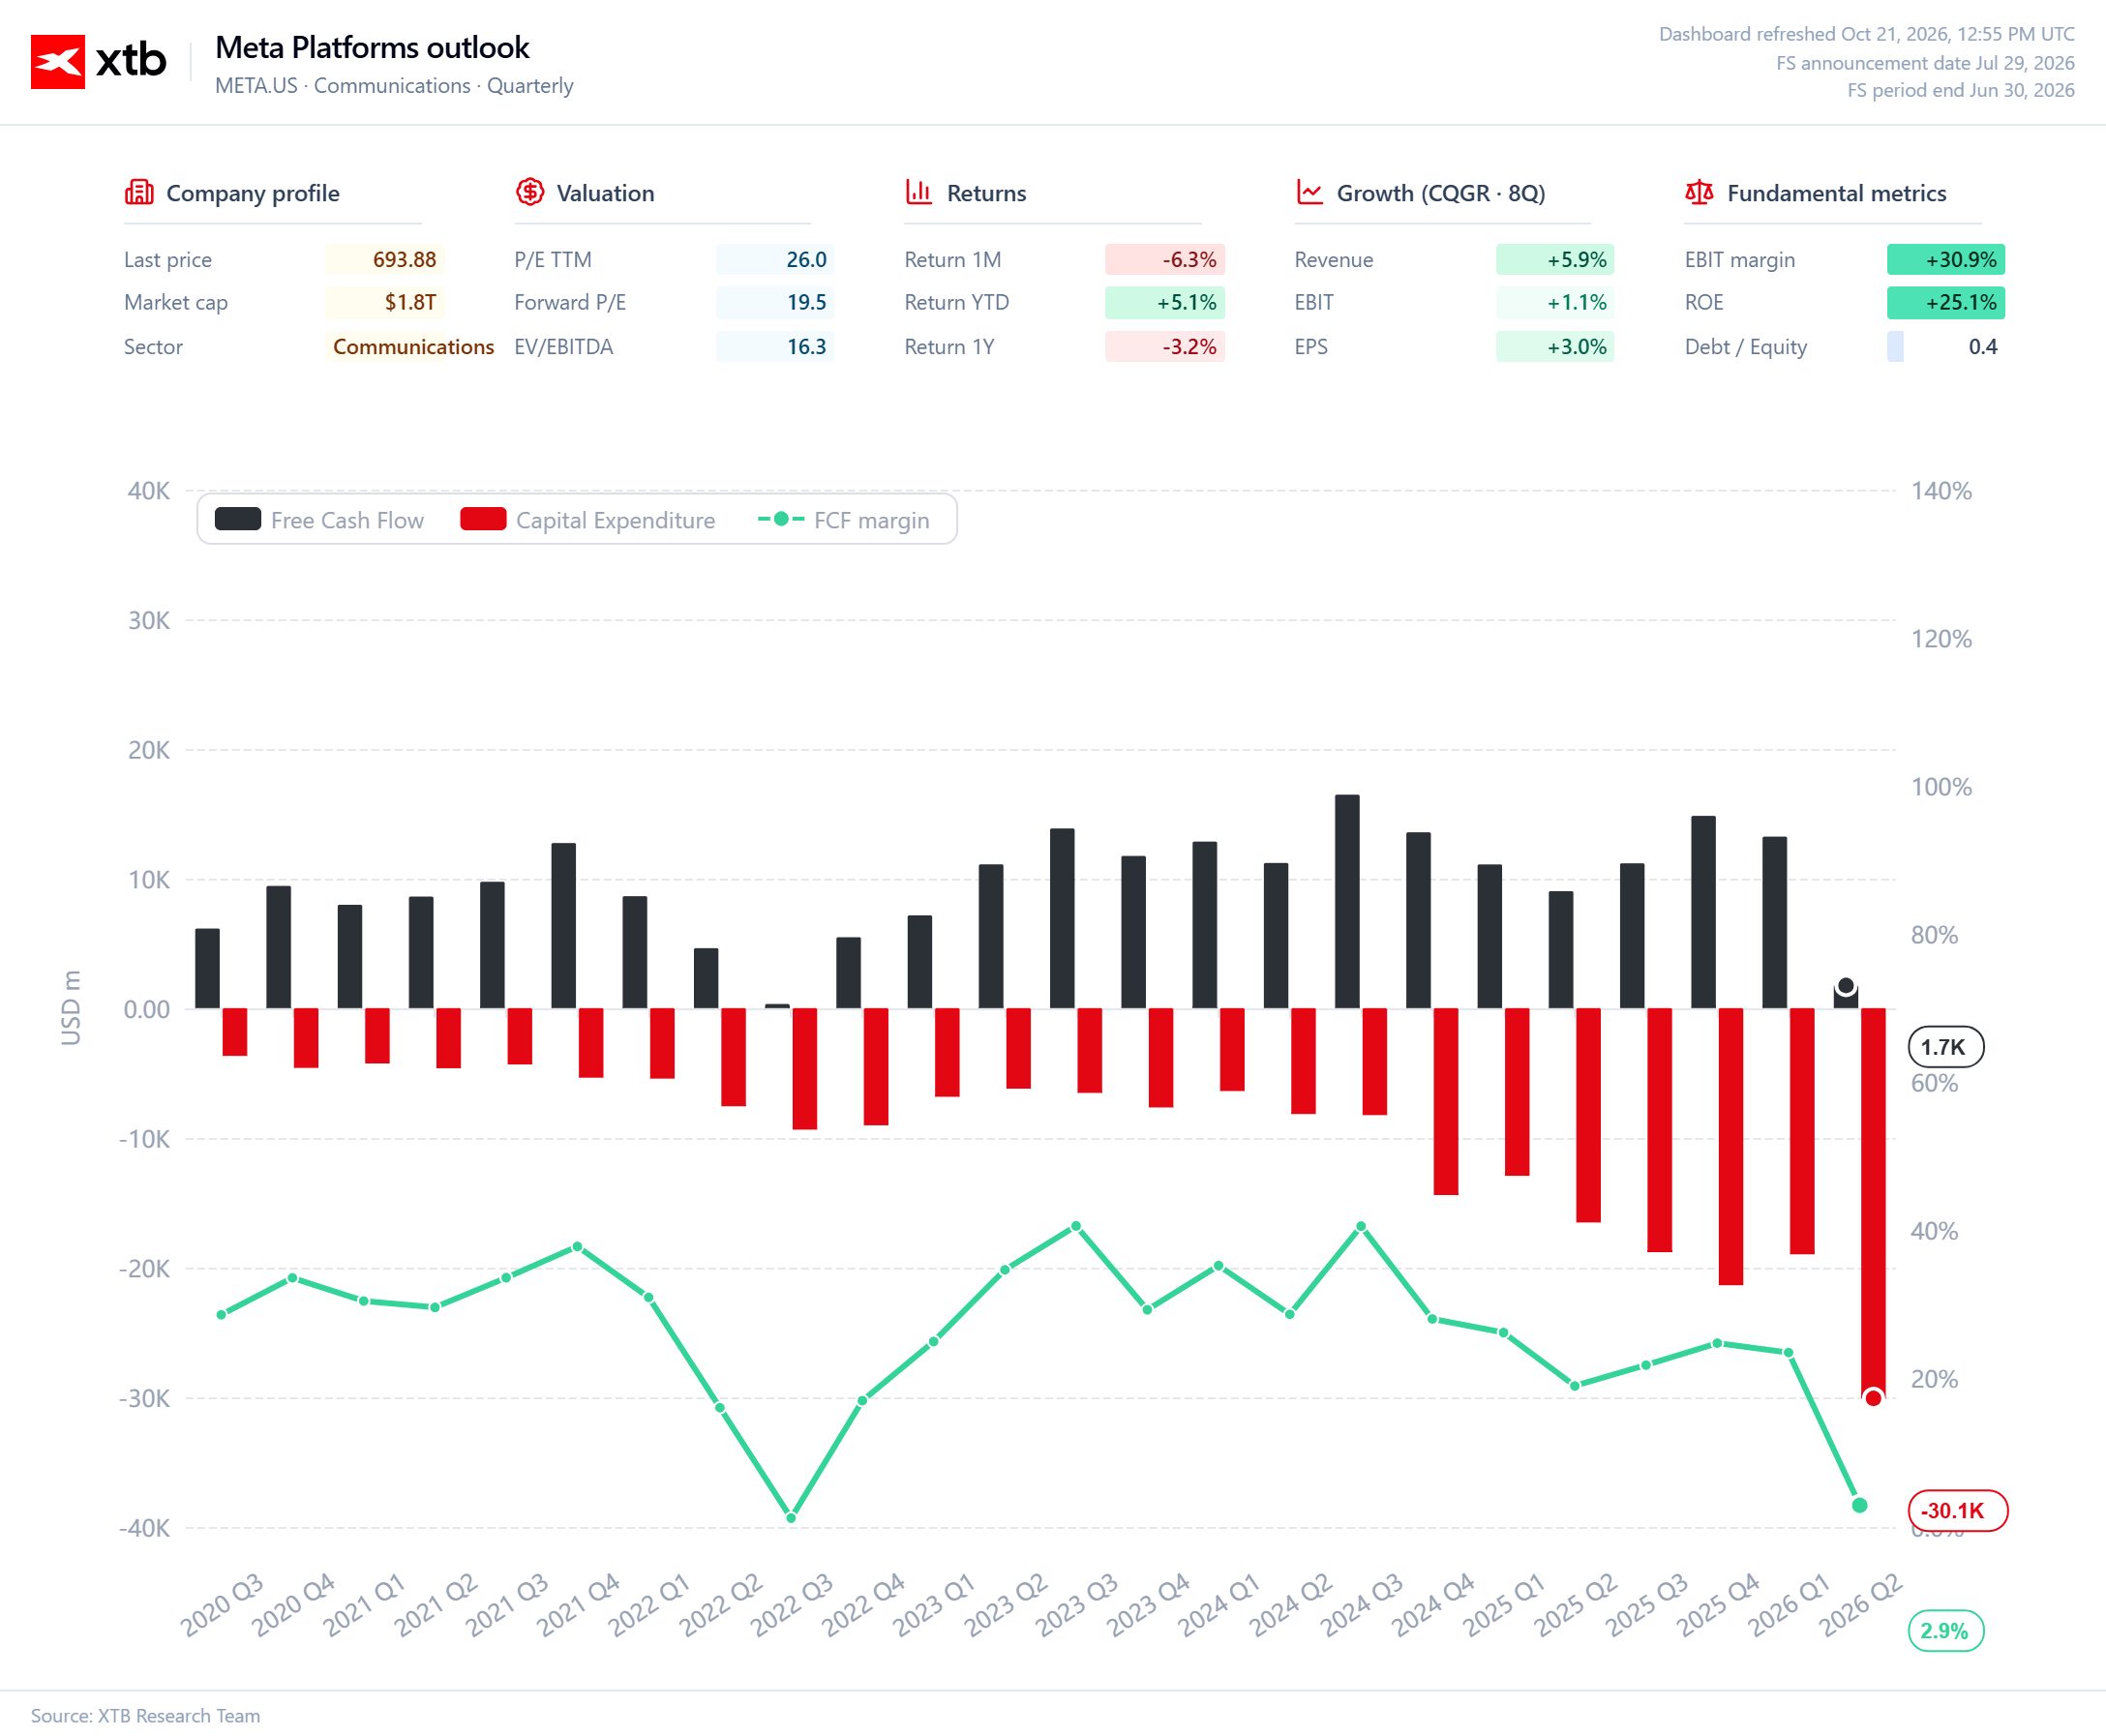
Activitatea principală a Meta rămâne cel mai mare punct forte al său. Cu venituri trimestriale estimate să atingă 63,3 miliarde de dolari, se preconizează că practic toate vânzările vor proveni din segmentul „Family of Apps”. Amploarea Facebook și Instagram oferă companiei acces la o bază enormă de utilizatori și la bugete substanțiale din partea agenților de publicitate. AI poate îmbunătăți și mai mult performanța campaniilor, poate optimiza recomandările de conținut și poate crește valoarea publicității fără a impune Meta să construiască un flux de venituri complet nou.
Sursă: XTB Research
În prezent, publicitatea este domeniul în care rațiunea economică a investițiilor în AI este cea mai ușor de identificat. Dacă algoritmii vor deveni mai eficienți în previzionarea comportamentului utilizatorilor și în îmbunătățirea rezultatelor campaniilor, Meta își poate crește veniturile și eficiența activității sale actuale. AI nu trebuie să devină peste noapte un produs de sine stătător în valoare de zeci de miliarde de dolari pentru a genera beneficii tangibile.
Raportul privind rezultatele financiare va arăta dacă acest mecanism continuă să funcționeze eficient. Creșterea veniturilor va fi importantă, dar la fel vor fi și comentariile conducerii cu privire la trimestrul următor și la anul 2027. La scara actuală a Meta, menținerea unei creșteri puternice necesită ca această companie să utilizeze în mod eficient datele sale, atenția utilizatorilor și bugetele de publicitate.
Muse deschide o nouă cale, dar veniturile încă nu s-au materializat
Creșterea rapidă a popularității Muse arată că Meta poate valorifica ecosistemul său existent pentru a introduce noi produse de AI. În viitor, asistentul ar putea crea un canal suplimentar de interacțiune cu utilizatorii și companiile, deschizând în același timp noi oportunități de monetizare. Cu toate acestea, rămâne neclar cât de eficient va reuși compania să transforme interesul inițial în utilizare regulată și venituri. Descărcările reprezintă un punct de plecare, nu un indicator al succesului financiar.
În trimestrele următoare, retenția utilizatorilor, frecvența de utilizare și modelul de monetizare vor deveni din ce în ce mai importante. Operarea unui asistent bazat pe AI generează costuri de calcul, astfel încât o bază mare de utilizatori nu se traduce automat în marje ridicate. Meta va trebui să găsească o modalitate de a genera venituri fără a submina atractivitatea produsului. Legăturile potențiale cu publicitatea și serviciile pentru întreprinderi sunt promițătoare, dar drumul de la conversațiile bazate pe AI la venituri suplimentare nu a fost încă demonstrat.
Cheltuielile pentru AI cresc mai repede decât încrederea în randamente
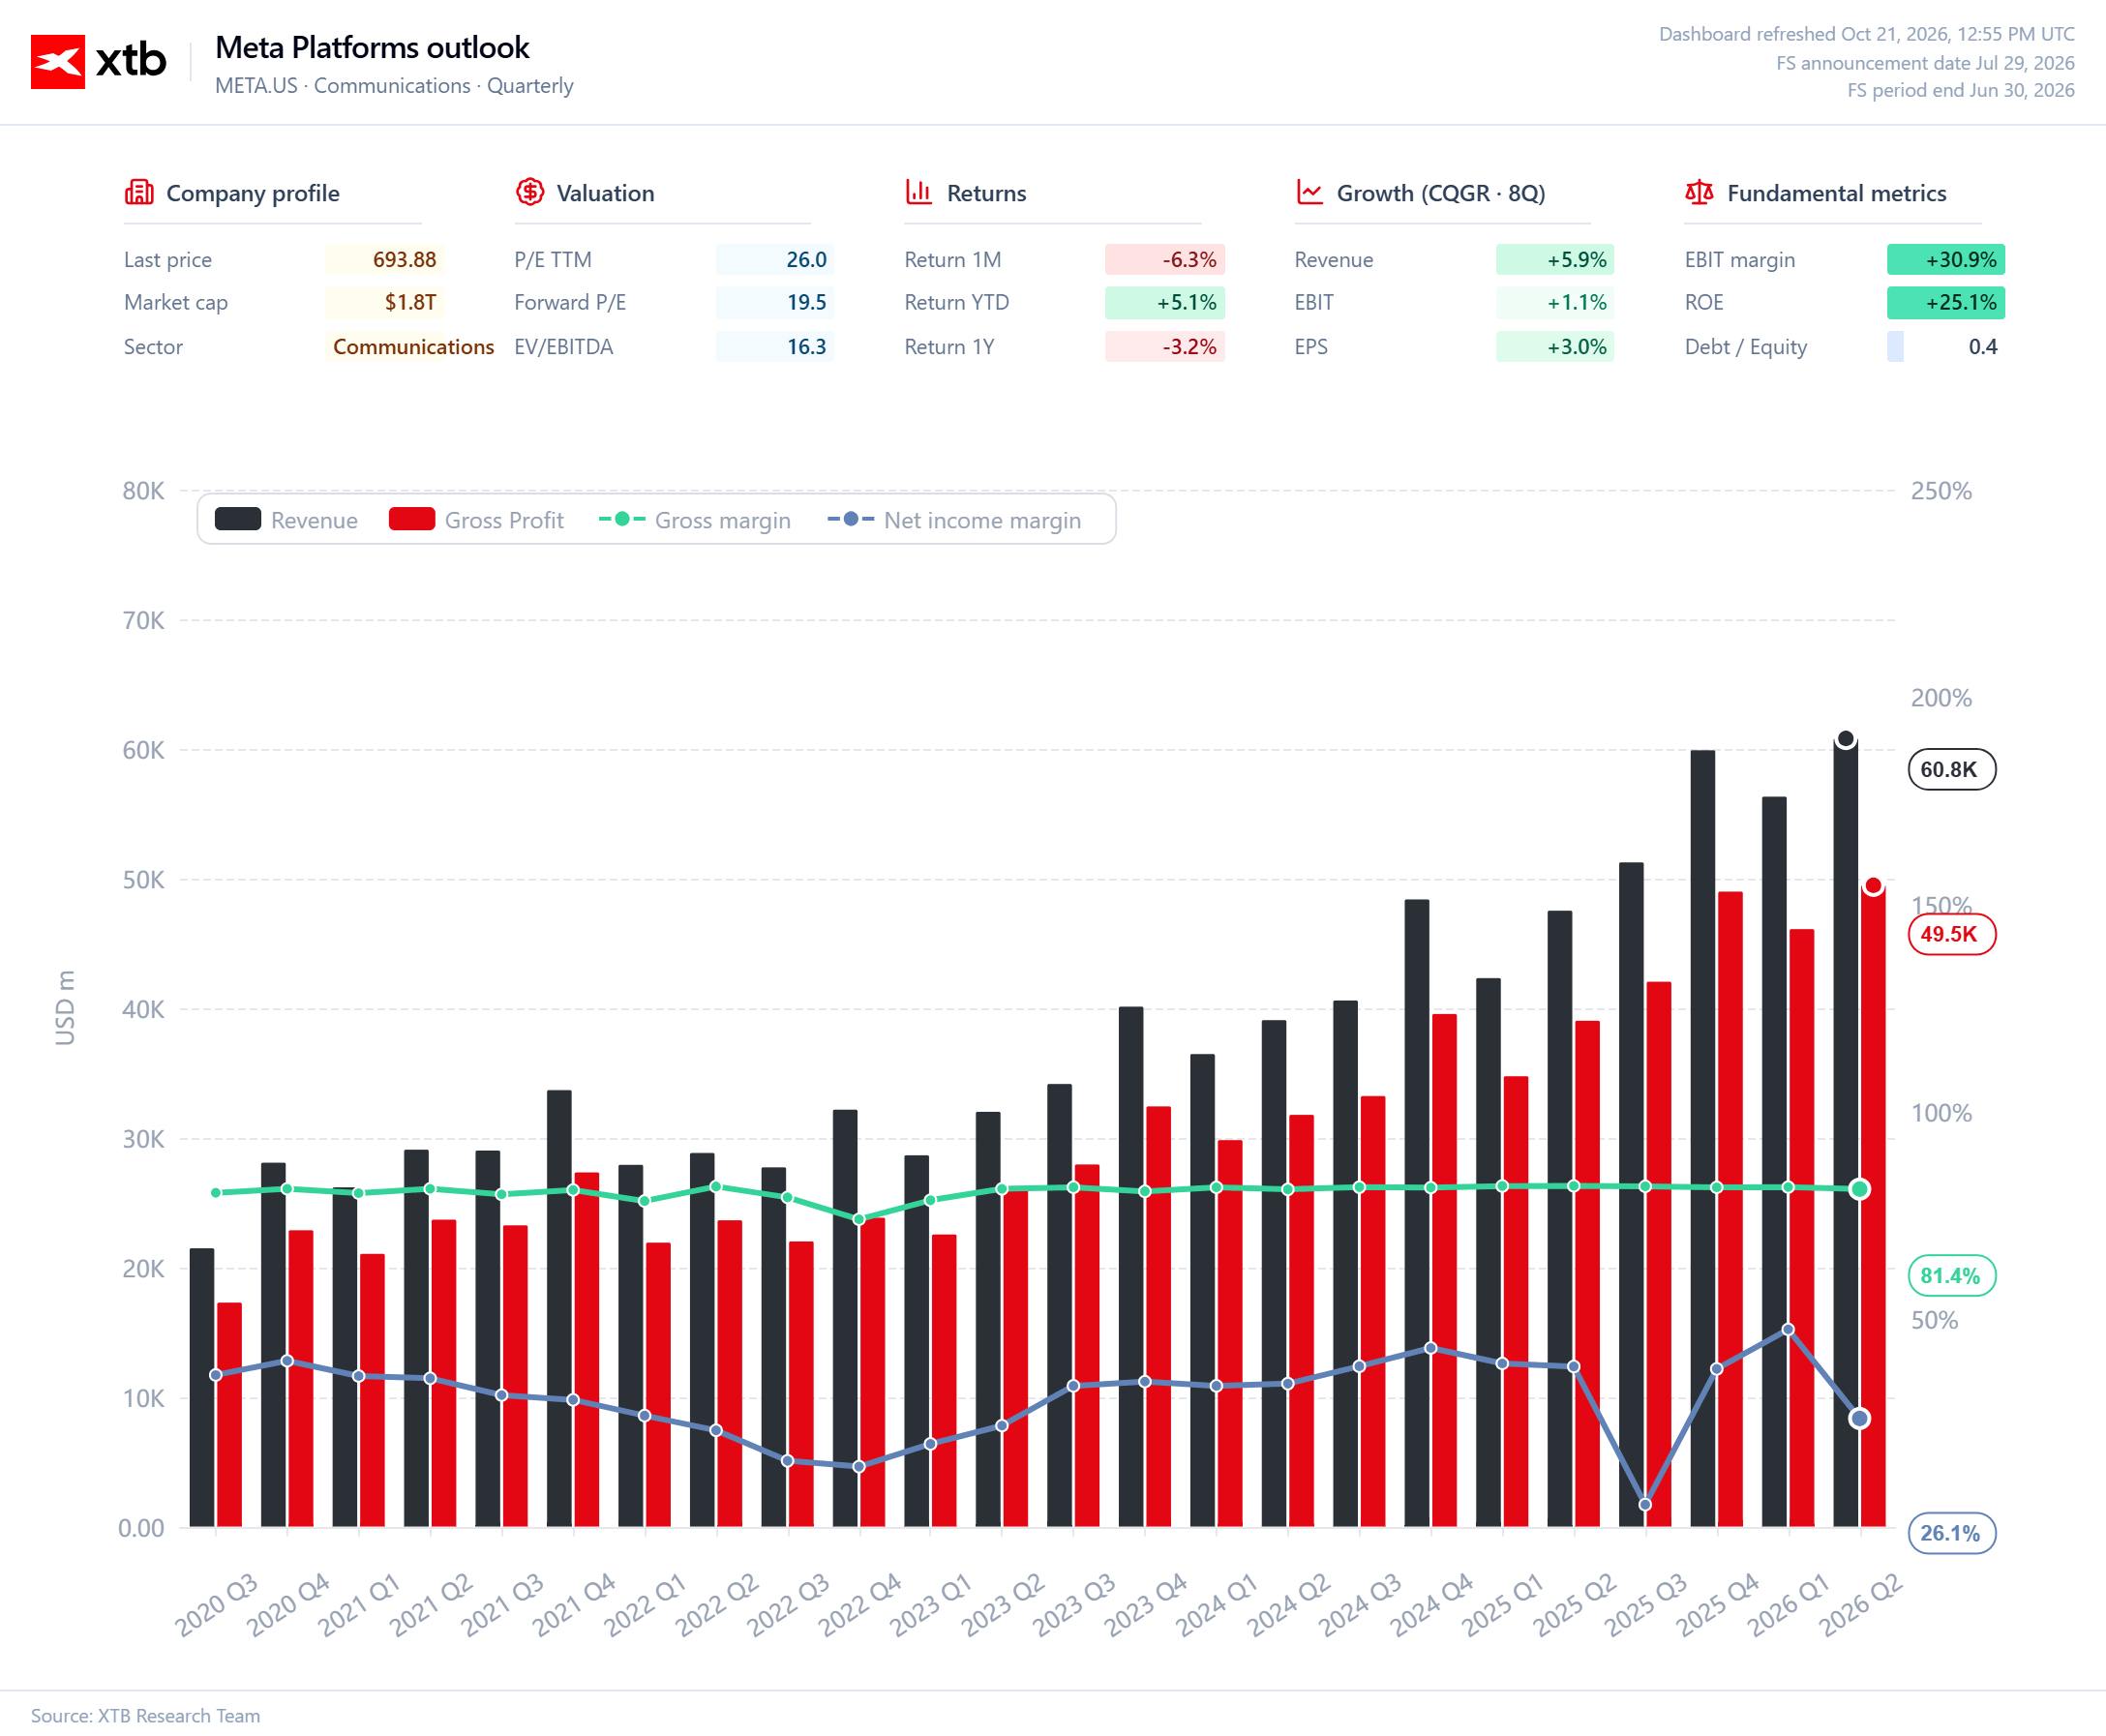
Cea mai mare povară financiară provine din infrastructura necesară pentru punerea în aplicare a strategiei lui Zuckerberg. Estimările consensuale privind cheltuielile de capital ale Meta pentru 2026 au ajuns la aproximativ 140 de miliarde de dolari, aproape dublu față de nivelul anului precedent. Acest lucru reprezintă un angajament enorm de capital pentru servere, centre de date și hardware-ul necesar pentru antrenarea și rularea unor modele din ce în ce mai sofisticate.
Sursă: XTB Research
Această infrastructură susține nu doar produse noi, ci și sisteme de publicitate și recomandări de conținut. Cu toate acestea, Meta trebuie să convingă piața că dezvoltă active capabile să genereze beneficii în anii următori, și nu doar să țină pasul cu concurenții în cursa tehnologică.
Cheltuielile de capital ridicate pot fi justificate dacă acestea contribuie la crearea unui avantaj competitiv durabil și la creșterea fluxurilor de numerar viitoare. Îngrijorările apar atunci când costurile cresc mai repede decât veniturile, iar rezultatele se lasă așteptate ani de zile. În acest scenariu, o parte din ce în ce mai mare din lichidități este direcționată către investiții, în loc să fie utilizată pentru a stimula fluxul de numerar liber sau returnată acționarilor.
De aceea, planurile de investiții actualizate vor fi cruciale. Creșterile suplimentare ale cheltuielilor ar putea fi bine primite dacă conducerea prezintă o perspectivă convingătoare privind îmbunătățirea productivității și creșterea veniturilor. Fără o astfel de justificare, un buget mai mare ar putea intensifica îngrijorările cu privire la profitabilitatea viitoare.
Reality Labs continuă să afecteze rezultatele
Pe lângă cheltuielile cu AI, Meta trebuie să facă față pierderilor înregistrate de Reality Labs, segmentul care dezvoltă tehnologii precum realitatea virtuală și realitatea augmentată. Pierderea operațională prognozată pentru al treilea trimestru este de aproximativ 5,7 miliarde de dolari, în timp ce cifra pentru întregul an ar putea ajunge la 20,7 miliarde de dolari. Aceasta este o altă activitate cu intensitate mare de capital, al cărei potențial comercial rămâne dificil de evaluat pe baza rezultatelor actuale.
Reality Labs și AI sunt inițiative distincte, dar din perspectiva investitorilor, ambele ridică aceeași întrebare: cât de eficient își alocă Meta capitalul? Compania dezvoltă noi platforme și infrastructură tehnologică, continuând în același timp să susțină un segment care generează pierderi substanțiale. Activitatea sa puternică în domeniul publicității îi conferă capacitatea financiară de a derula simultan mai multe proiecte costisitoare, dar nu scutește conducerea de responsabilitatea de a demonstra progresul și de a prezenta o traiectorie credibilă către rezultate mai bune.
Piața se va concentra asupra costului creșterii viitoare
Meta are un avantaj de care multe companii care dezvoltă AI nu dispun: o bază enormă de utilizatori, o infrastructură publicitară extinsă și experiență în monetizarea produselor digitale. Acest lucru îi oferă oportunitatea de a transforma noile tehnologii în produse care pot funcționa la scară masivă. Cu toate acestea, nu garantează că cheltuielile se vor traduce într-o creștere proporțională a valorii pentru acționari.
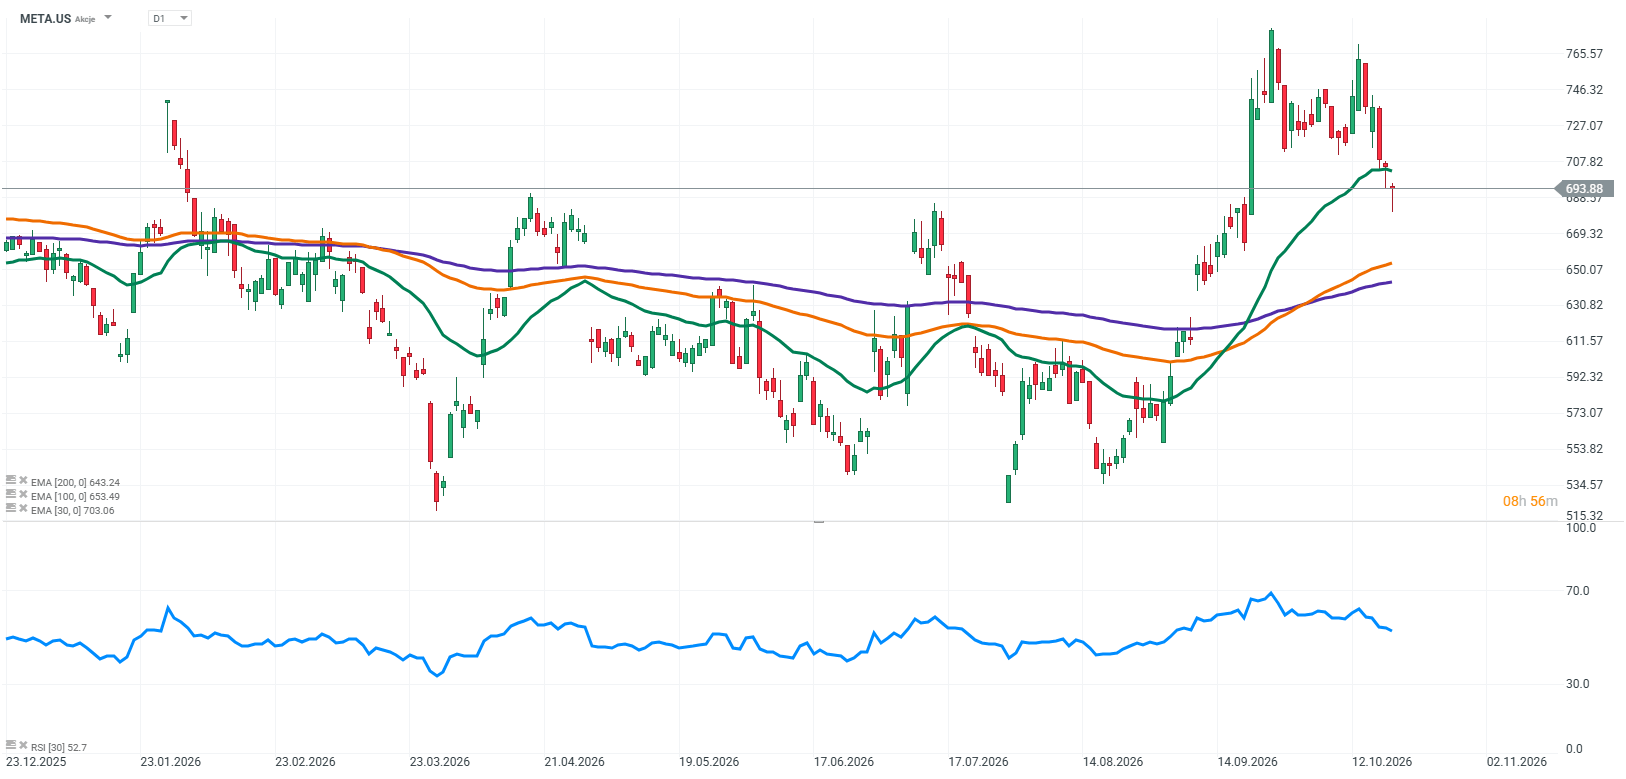
Rezultatele din al treilea trimestru vor arăta în primul rând dacă activitatea principală a Meta în domeniul publicității își menține ritmul de creștere și cum vede conducerea perspectivele pentru trimestrele următoare. Muse va rămâne o parte importantă a poveștii, deși semnificația sa financiară va fi mai ușor de evaluat abia când vor fi disponibile mai multe date.
În cele din urmă, succesul strategiei lui Zuckerberg nu va fi determinat de cât cheltuiește Meta pe AI sau de cât de repede își câștigă popularitatea noile sale produse. Ceea ce contează este cât profit și lichidități suplimentare generează aceste investiții. Cu cheltuieli de capital anuale care se apropie de 140 de miliarde de dolari, creșterea veniturilor nu mai este suficientă. Meta trebuie să demonstreze că poate dezvolta AI mai repede decât crește costul tehnologiei, menținând în același timp profitabilitatea ridicată a activității sale principale.
Dacă aceste investiții nu se traduc într-o creștere semnificativă a profiturilor și a fluxului de numerar disponibil, chiar și cifrele impresionante de vânzări s-ar putea dovedi insuficiente pentru a convinge investitorii.
Sursa: XTB Research



Deschiderea sesiunii din SUA: Pregătiri pentru mega-fuziunea dintre Tesla și SpaceX. Impasul diplomatic cu Iranul temperează entuziasmul de pe Wall Street

Perspectivă rezultate Tesla: Vor salva robotaxi-urile profiturile?


Supermicro își majorează previziunile cu 4 miliarde de dolari, pe fondul unei cereri de servere pentru AI care surprinde din nou piața

Rezultatele SpaceX: Poate Starlink să susțină revoluția AI?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."