


POET este o companie canadiană care a încercat, cu rezultate mixte, să se impună în industria fotonicii, care a căpătat recent o importanță tot mai mare în „cursa pentru AI” din domeniul investițiilor.
La momentul actual, POET are o capitalizare de piață de aproximativ 1,3 miliarde USD, venituri de circa 1,7 milioane USD și o pierdere netă de până la 75 de milioane USD.
În majoritatea cazurilor, companii precum POET ar rămâne la marginea pieței, menționate în principal în contextul unui presupus mecanism de restructurare iminentă. Cu toate acestea, o serie de circumstanțe destul de unice au împins compania în categoria așa-numitelor „acțiuni meme”, care pot acționa adesea ca un amortizor ce atenuează căderea de la nivelul prețului la fundamentele companiei.
Quo vadis
La fel ca multe companii similare, POET a intrat pe piața publică în 2020, și-a multiplicat rapid valoarea de piață și apoi, odată cu sosirea anului 2022, și-a pierdut cea mai mare parte a valorii ca urmare a reevaluării costului capitalului.
Majoritatea investitorilor care recunosc numele companiei au auzit probabil de ea în aprilie sau mai 2026, când zvonurile privind o tranzacție cu Marvell au făcut ca valoarea de piață a companiei să crească cu câteva sute la sută.
Zvonurile s-au dovedit a fi adevărate, dar o filială a Marvell a reziliat acordul deoarece directorul general nu a respectat clauzele de confidențialitate din acordul dintre cele două companii. Acesta este un fenomen deosebit de interesant, deoarece răspunsul directorului general, care a constituit încălcarea confidențialității, a fost dat ca reacție la un raport al fondului de vânzare în lipsă WolfPack Research.
Graficul prețului POET (interval zilnic)
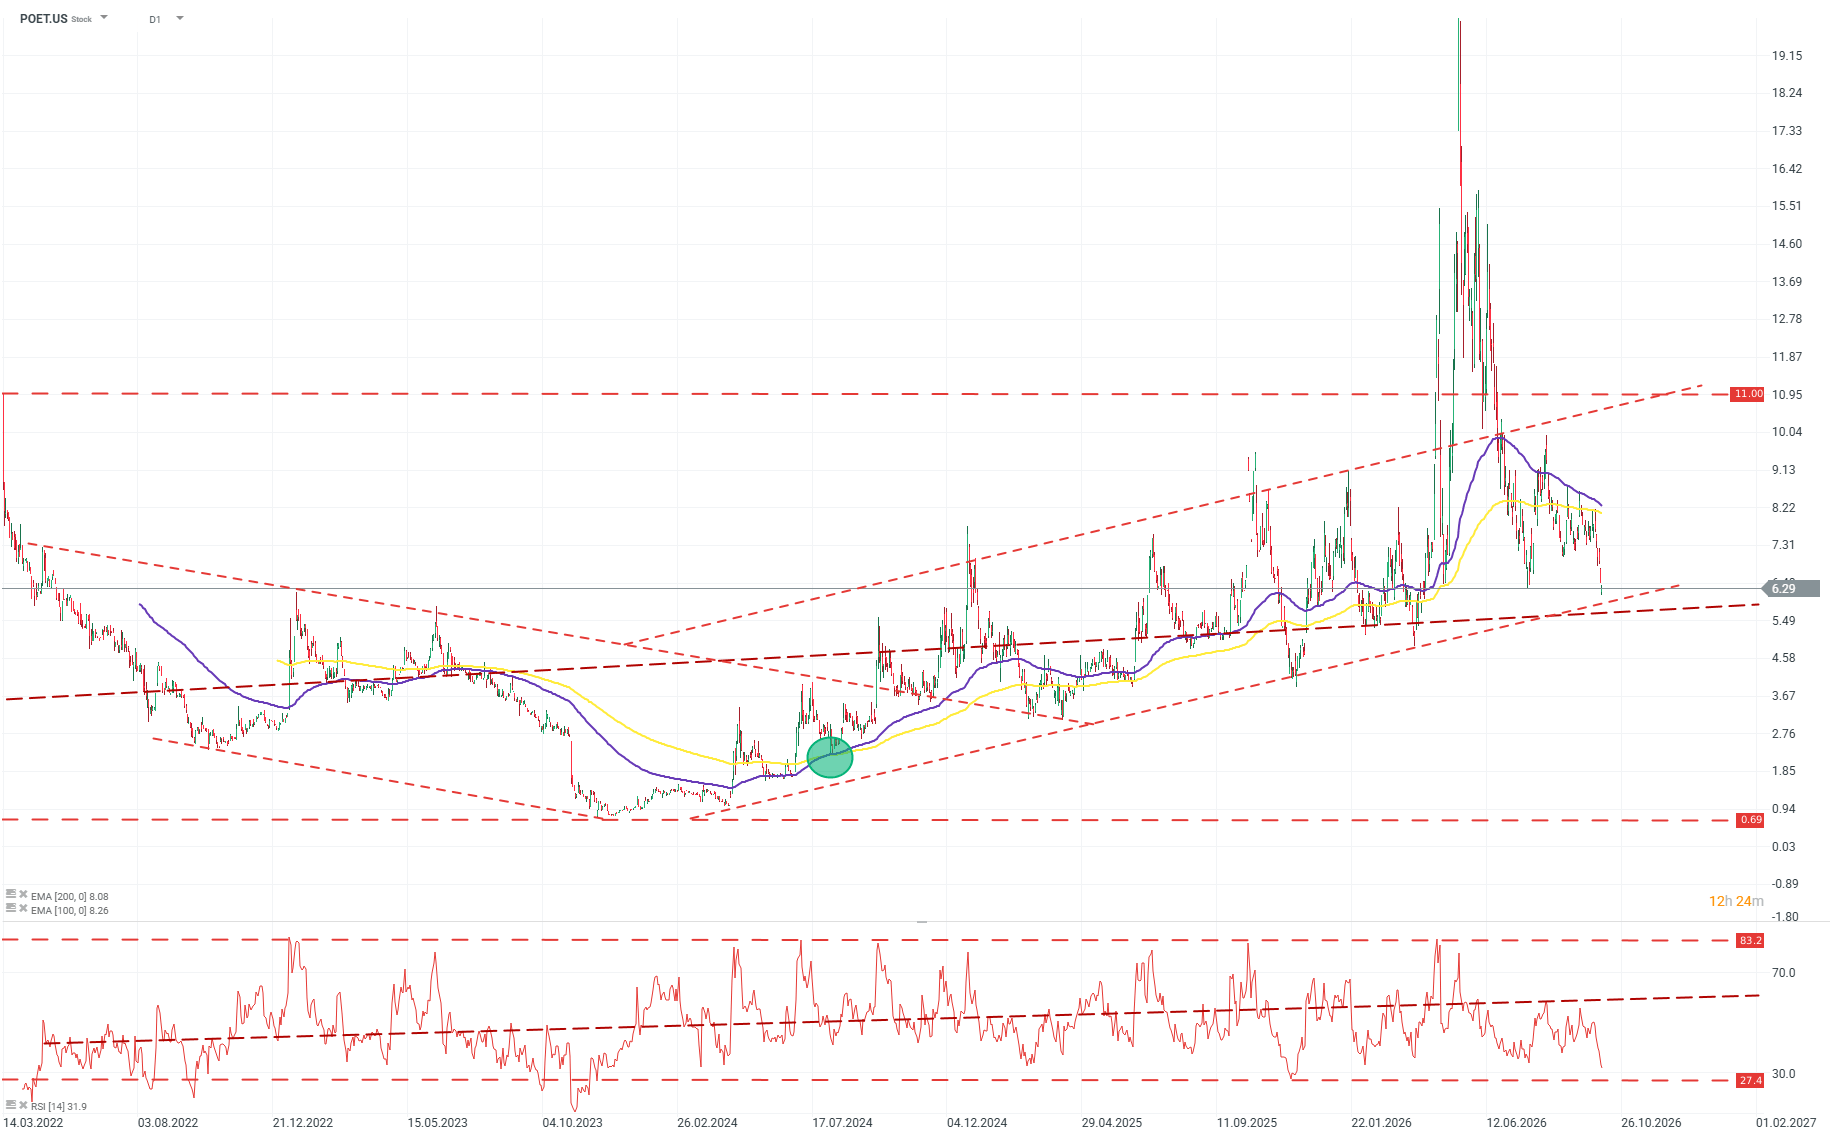
Au trecut câteva luni de la „scăderea” de la aproximativ 17 USD pe acțiune la nivelurile actuale cuprinse între 9 și 6 USD, iar piața a avut timp să se calmeze și, adesea, să uite de această companie. Peste o lună, compania își va publica rezultatele financiare pentru următorul trimestru, ceea ce ar putea stârni din nou un oarecare interes pentru acțiunile sale. Sursă: xStation5
Așteptările nu sunt deosebit de ridicate, dar s-ar putea totuși să reprezinte o provocare pentru companie. Piața se așteaptă la o creștere a veniturilor de la 0,5 milioane USD la 0,7 milioane USD față de aceeași perioadă a anului trecut și la o reducere a pierderilor la aproximativ -0,05 pe acțiune (EPS).
POET se află într-o poziție interesantă, care, în ciuda situației destul de sumbre din grafic și din datele financiare, nu este fără speranță. Având în vedere nivelul actual de evaluare, raportul dintre oportunitate și risc începe să pară favorabil.
WolfPack Research a acuzat compania că nu deține platforme de produse reale, subliniind, de exemplu, faptul că aceasta și-a schimbat în repetate rânduri domeniul de specializare în funcție de ceea ce, în viziunea autorului, era „popular” în acel moment în rândul investitorilor. Cu toate acestea, această teză pare mai degrabă o serie de erori cognitive suprapuse decât o analiză de înaltă calitate.
Compania dispune de o platformă funcțională „Optical Interposer”, un ecosistem de relee și comutatoare optice destinate, în ultimă instanță, centrelor de date pentru AI. Atunci când analizăm compania prin prisma produselor sale, perspectivele acesteia devin mult mai optimiste decât sugerează cifrele actuale.
Sistemul comercializat de POET este compact și oferă posibilități extinse de personalizare a implementării, ceea ce îl face o soluție extrem de versatilă și atractivă în numeroase aplicații mai mult sau mai puțin de nișă.
Cu toate acestea, mai important decât produsul în sine ar putea fi piața pe care își desfășoară activitatea compania. Deși concurența pe piață este redutabilă, incluzând companii precum Broadcom, Lumentum, Marvell și Coherent, trebuie precizat clar, așa cum a confirmat recent Lumentum, că cererea de soluții fotonice depășește în prezent oferta cu aproximativ un ordin de mărime.
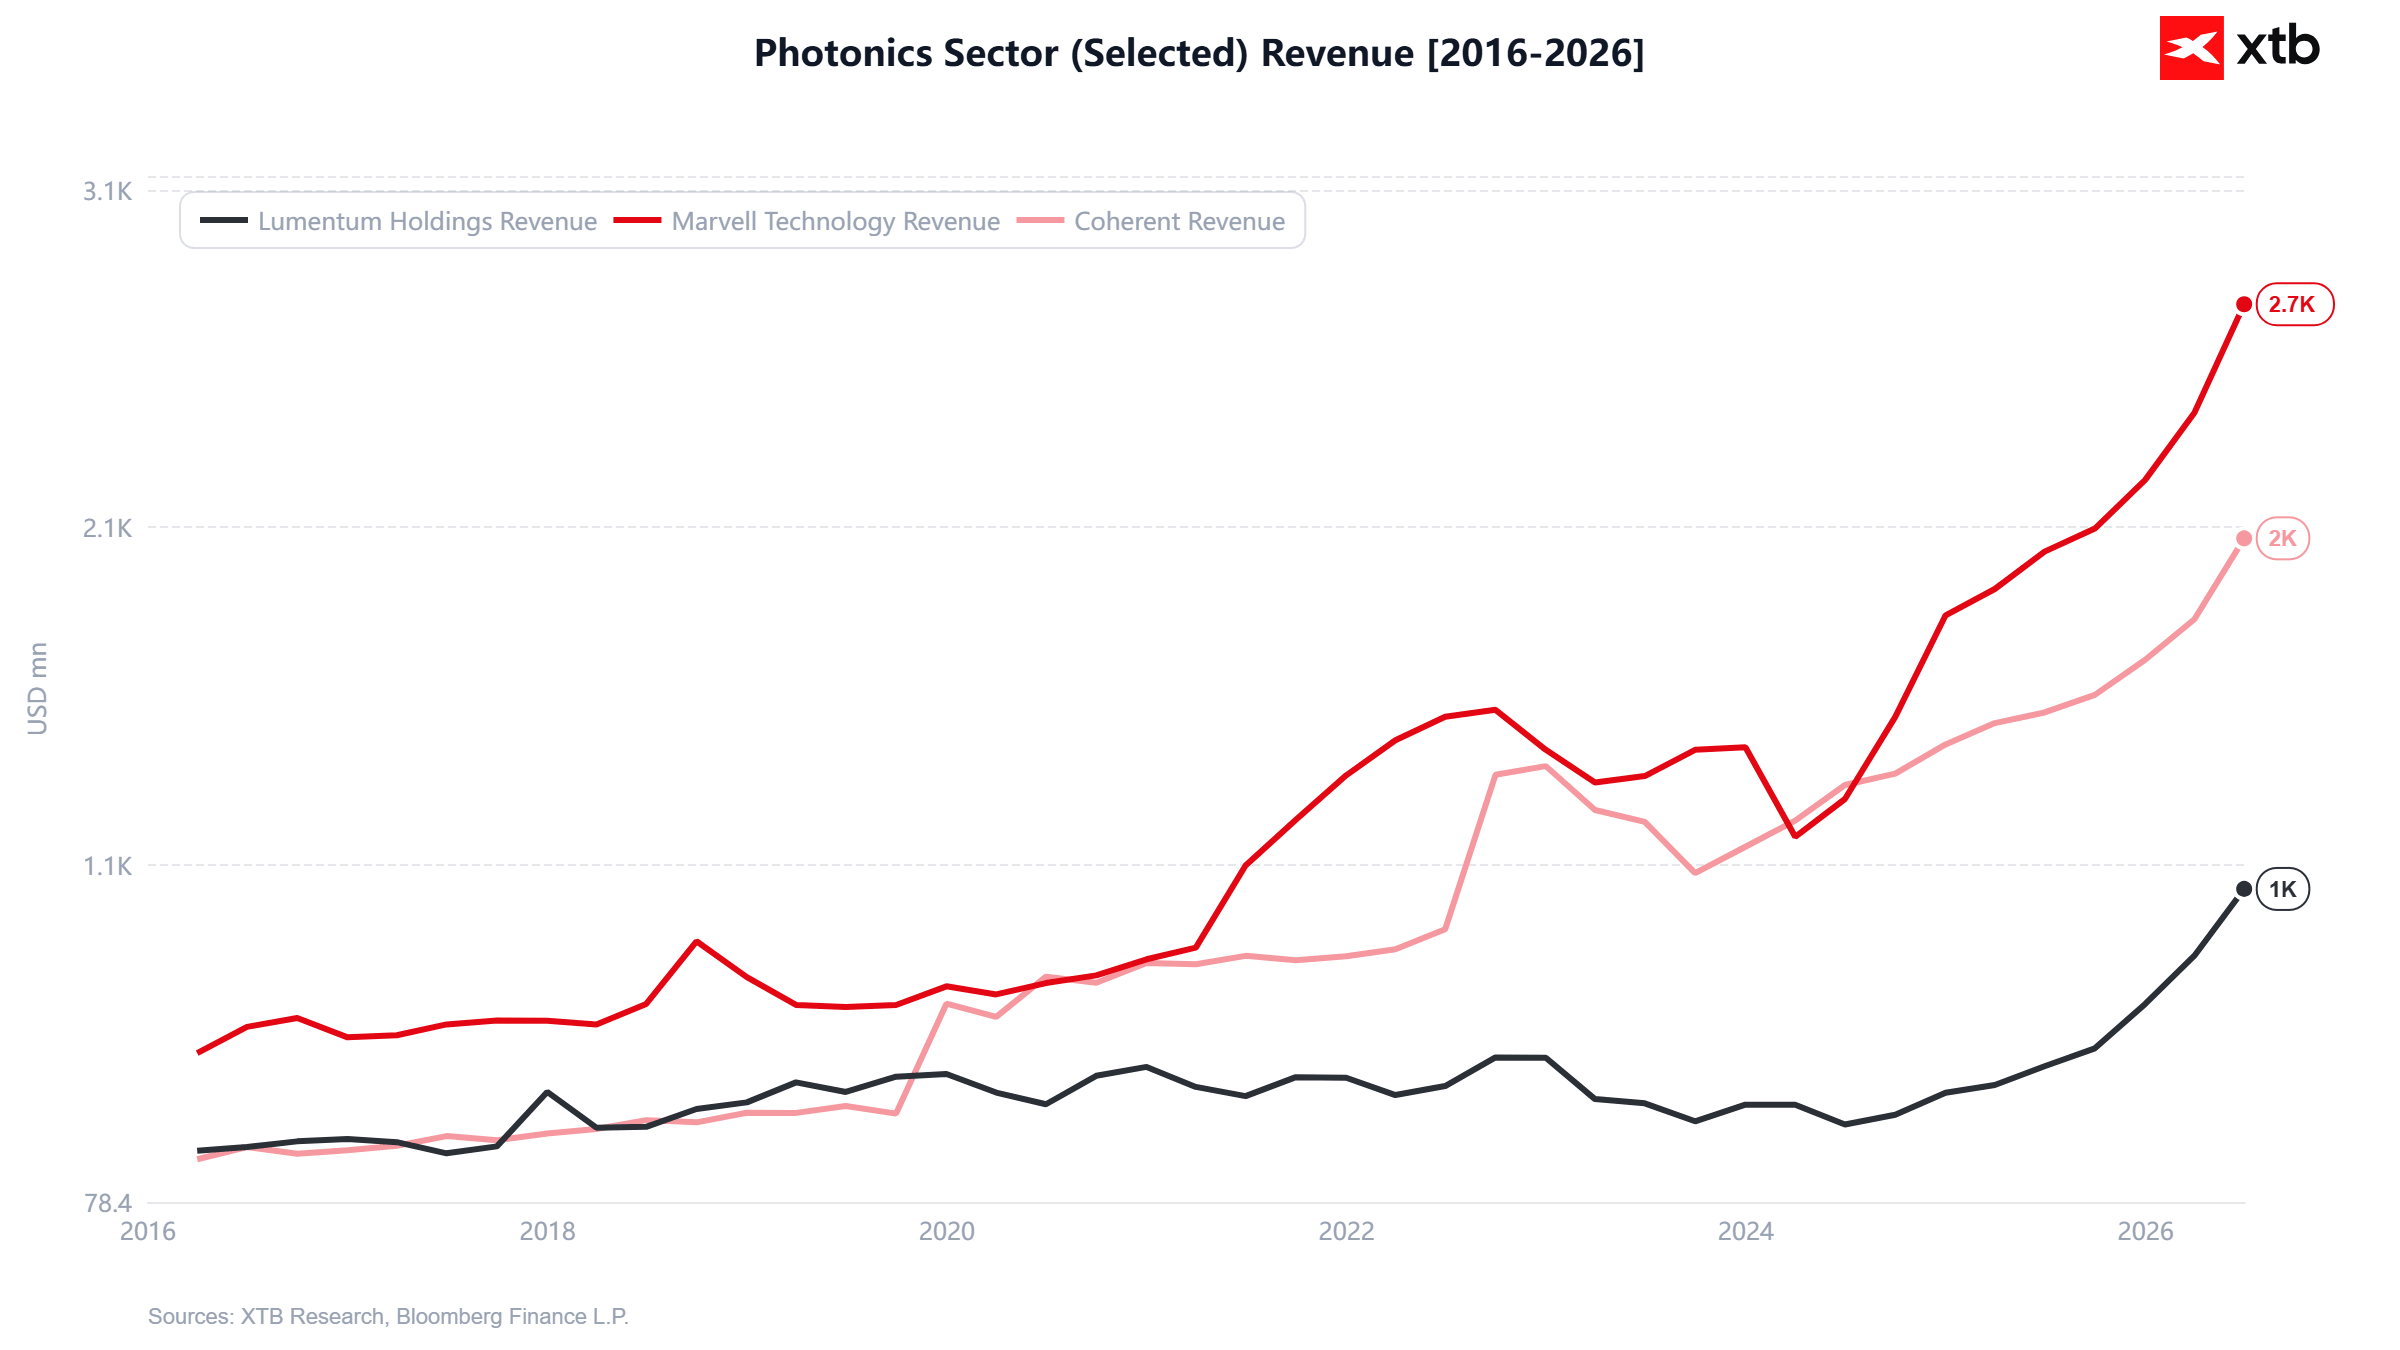
POET își desfășoară activitatea într-o piață și într-un sector în care clientul are nevoie de tot și vrea totul „ieri”. Dacă POET reușește să-și diversifice baza de clienți, să câștige încrederea sectorului și să-și optimizeze randamentul de producție, atunci obiectivul conducerii de a atinge venituri de aproximativ 300 de milioane de dolari în 2028 nu ar părea departe. Pe baza unui model de flux de numerar actualizat, un astfel de scenariu ar justifica nu numai evaluarea actuală, ci și o creștere foarte semnificativă a prețului acțiunilor.
Ce ar trebui urmărit
Pentru fiecare oportunitate la POET, există în prezent cel puțin o amenințare. Elementele cheie de urmărit în următoarele trimestre vor fi:
- Vânzări: Cum se descurcă compania în ceea ce privește atragerea de clienți, menținerea și extinderea relațiilor existente, precum și gestionarea portofoliului de comenzi.
- Randament: Atingerea randamentului de producție adecvat pentru componentele avansate reprezintă factorul decisiv pentru succesul economic al companiei. Aceasta este cea mai mare provocare tehnică a companiei și trebuie abordată pentru ca produsul să depășească faza de prototip avansat.
- Finanțarea: Compania a înregistrat pierderi în mod constant aproape pe toată durata existenței sale. Acest lucru nu este deosebit de surprinzător pentru companiile tehnologice cu capitalizare mică, dar pentru ca teza de investiție să se concretizeze, este esențial să se monitorizeze rezervele de capital ale companiei. Riscul este uriaș, dar cu o probabilitate redusă. Bilanțul din iunie arată rezerve financiare solide și resurse pentru dezvoltarea continuă. Este sarcina conducerii să mențină această situație.



Deschiderea sesiunii din SUA: Sezonul raportărilor financiare începe în forță (13.10.2026)


🖥️ Graficul zilei - US100: Este prăbușirea indicelui KOSPI un semn prevestitor al problemelor cu care se va confrunta Nasdaq?



Rezumatul dimineții: Prăbușirea piețelor tehnologice din Asia și politica monetară restrictivă a băncilor centrala, în umbra unui șoc petrolier (13.10.2026)


Rezumatul dimineții: Prețul petrolului scade în ciuda atacurilor asupra Arabiei Saudite, piețele așteaptă datele CPI (12.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."