


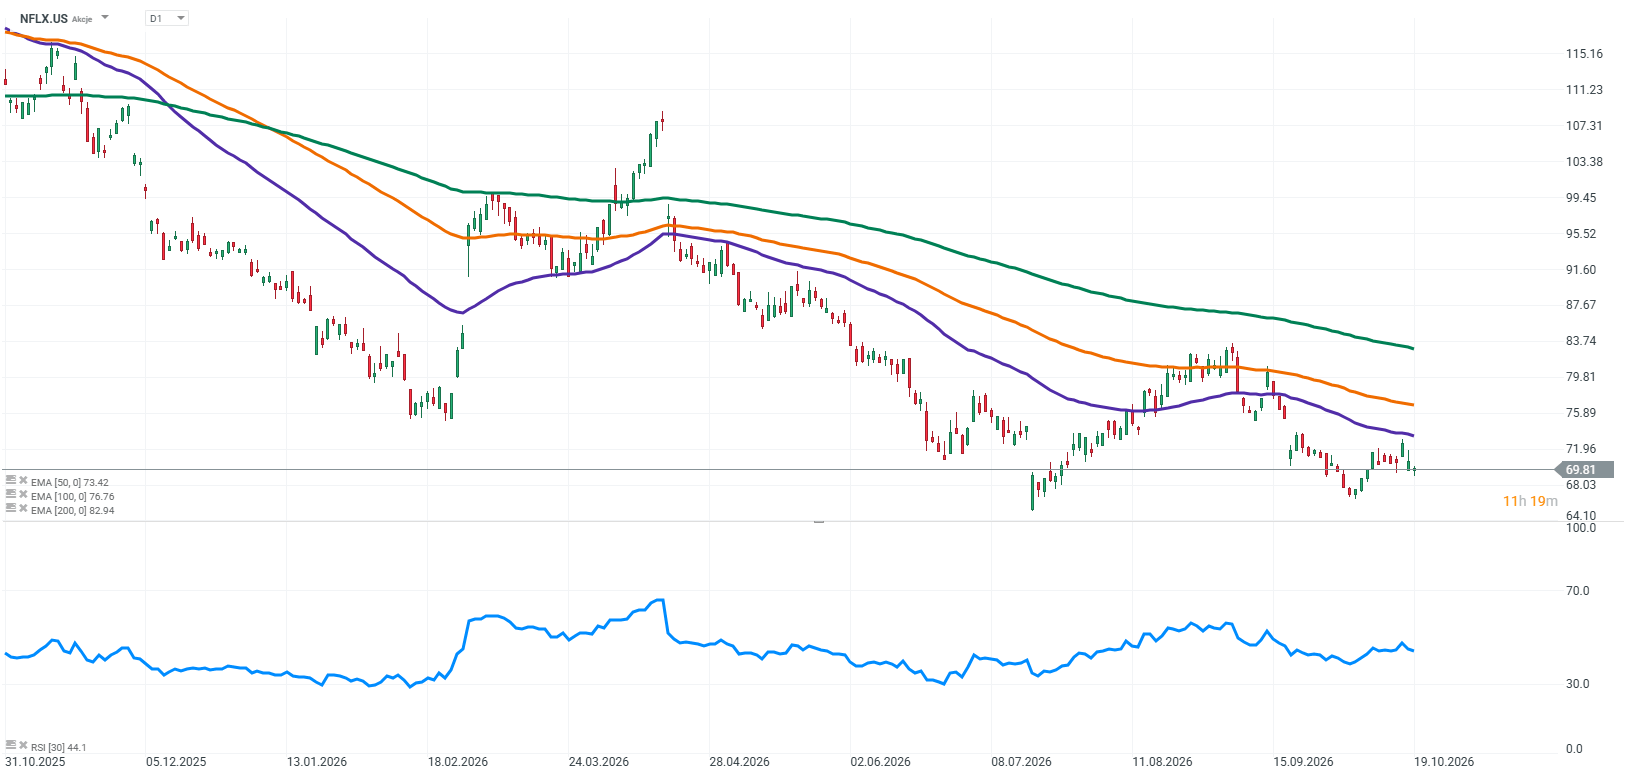
Timp de ani de zile, Netflix a fost una dintre acele companii pe care piața era dispusă să le ierte pentru greșelile ocazionale. Investitorilor le ajungea să observe amploarea schimbărilor pe care compania le-a adus în industria divertismentului și cât de eficient a transformat popularitatea globală a producțiilor sale în venituri în creștere. Aceștia nu cumpărau doar acțiuni la o platformă de streaming, ci și o participație într-o afacere care părea să-și redefinească în permanență limitele propriului potențial de creștere. Astăzi, situația arată altfel. Acțiunile Netflix au scăzut cu aproximativ 20% de la începutul anului, iar compania este evaluată din ce în ce mai mult ca o afacere media matură, care trebuie să genereze creștere, să controleze costurile și să ofere în mod constant spectatorilor motive pentru a-și păstra abonamentele.
Acest lucru nu înseamnă că Netflix a devenit brusc o companie slabă. Problema este mai subtilă. Creșterea veniturilor cu două cifre și profitabilitatea ridicată sunt în continuare impresionante, dar s-ar putea să nu mai fie suficiente pentru a convinge investitorii să plătească mai mult pentru acțiuni. Piața cunoaște deja povestea despre amploarea globală a Netflix, marca sa recunoscută și afacerea publicitară în creștere. Ea vrea să știe ce urmează. Iar răspunsul nu poate fi pur și simplu că Netflix va continua să fie Netflix.
Așteptările cheie ale pieței:
• Venituri în al treilea trimestru: Aproximativ 12,9 miliarde de dolari
• Creșterea preconizată a veniturilor față de aceeași perioadă a anului trecut: Aproximativ 11,7%
• Marja operațională prognozată: Aproximativ 33,2%
• Creșterea preconizată a veniturilor în 2027: Aproximativ 11,2%
• Profitul pe acțiune: 0,82 dolari
• Cheltuieli pentru conținut în 2026: Aproximativ 20 miliarde de dolari
• Întrebarea cheie: Poate Netflix să-și recâștige angajamentul spectatorilor, să susțină creșterea din publicitate și să continue să-și îmbunătățească marjele în același timp?
Veniturile sunt un lucru. Audiența este altul.
Așteptările pentru al treilea trimestru sunt solide. O creștere a veniturilor de 12% și o marjă operațională de 33% ar confirma faptul că Netflix poate încă combina amploarea cu o profitabilitate ridicată. Cu toate acestea, ele nu ar rezolva întrebarea mai importantă: cât timp poate compania să mențină acest ritm fără a-și pierde capacitatea de a surprinde piața în sens pozitiv?
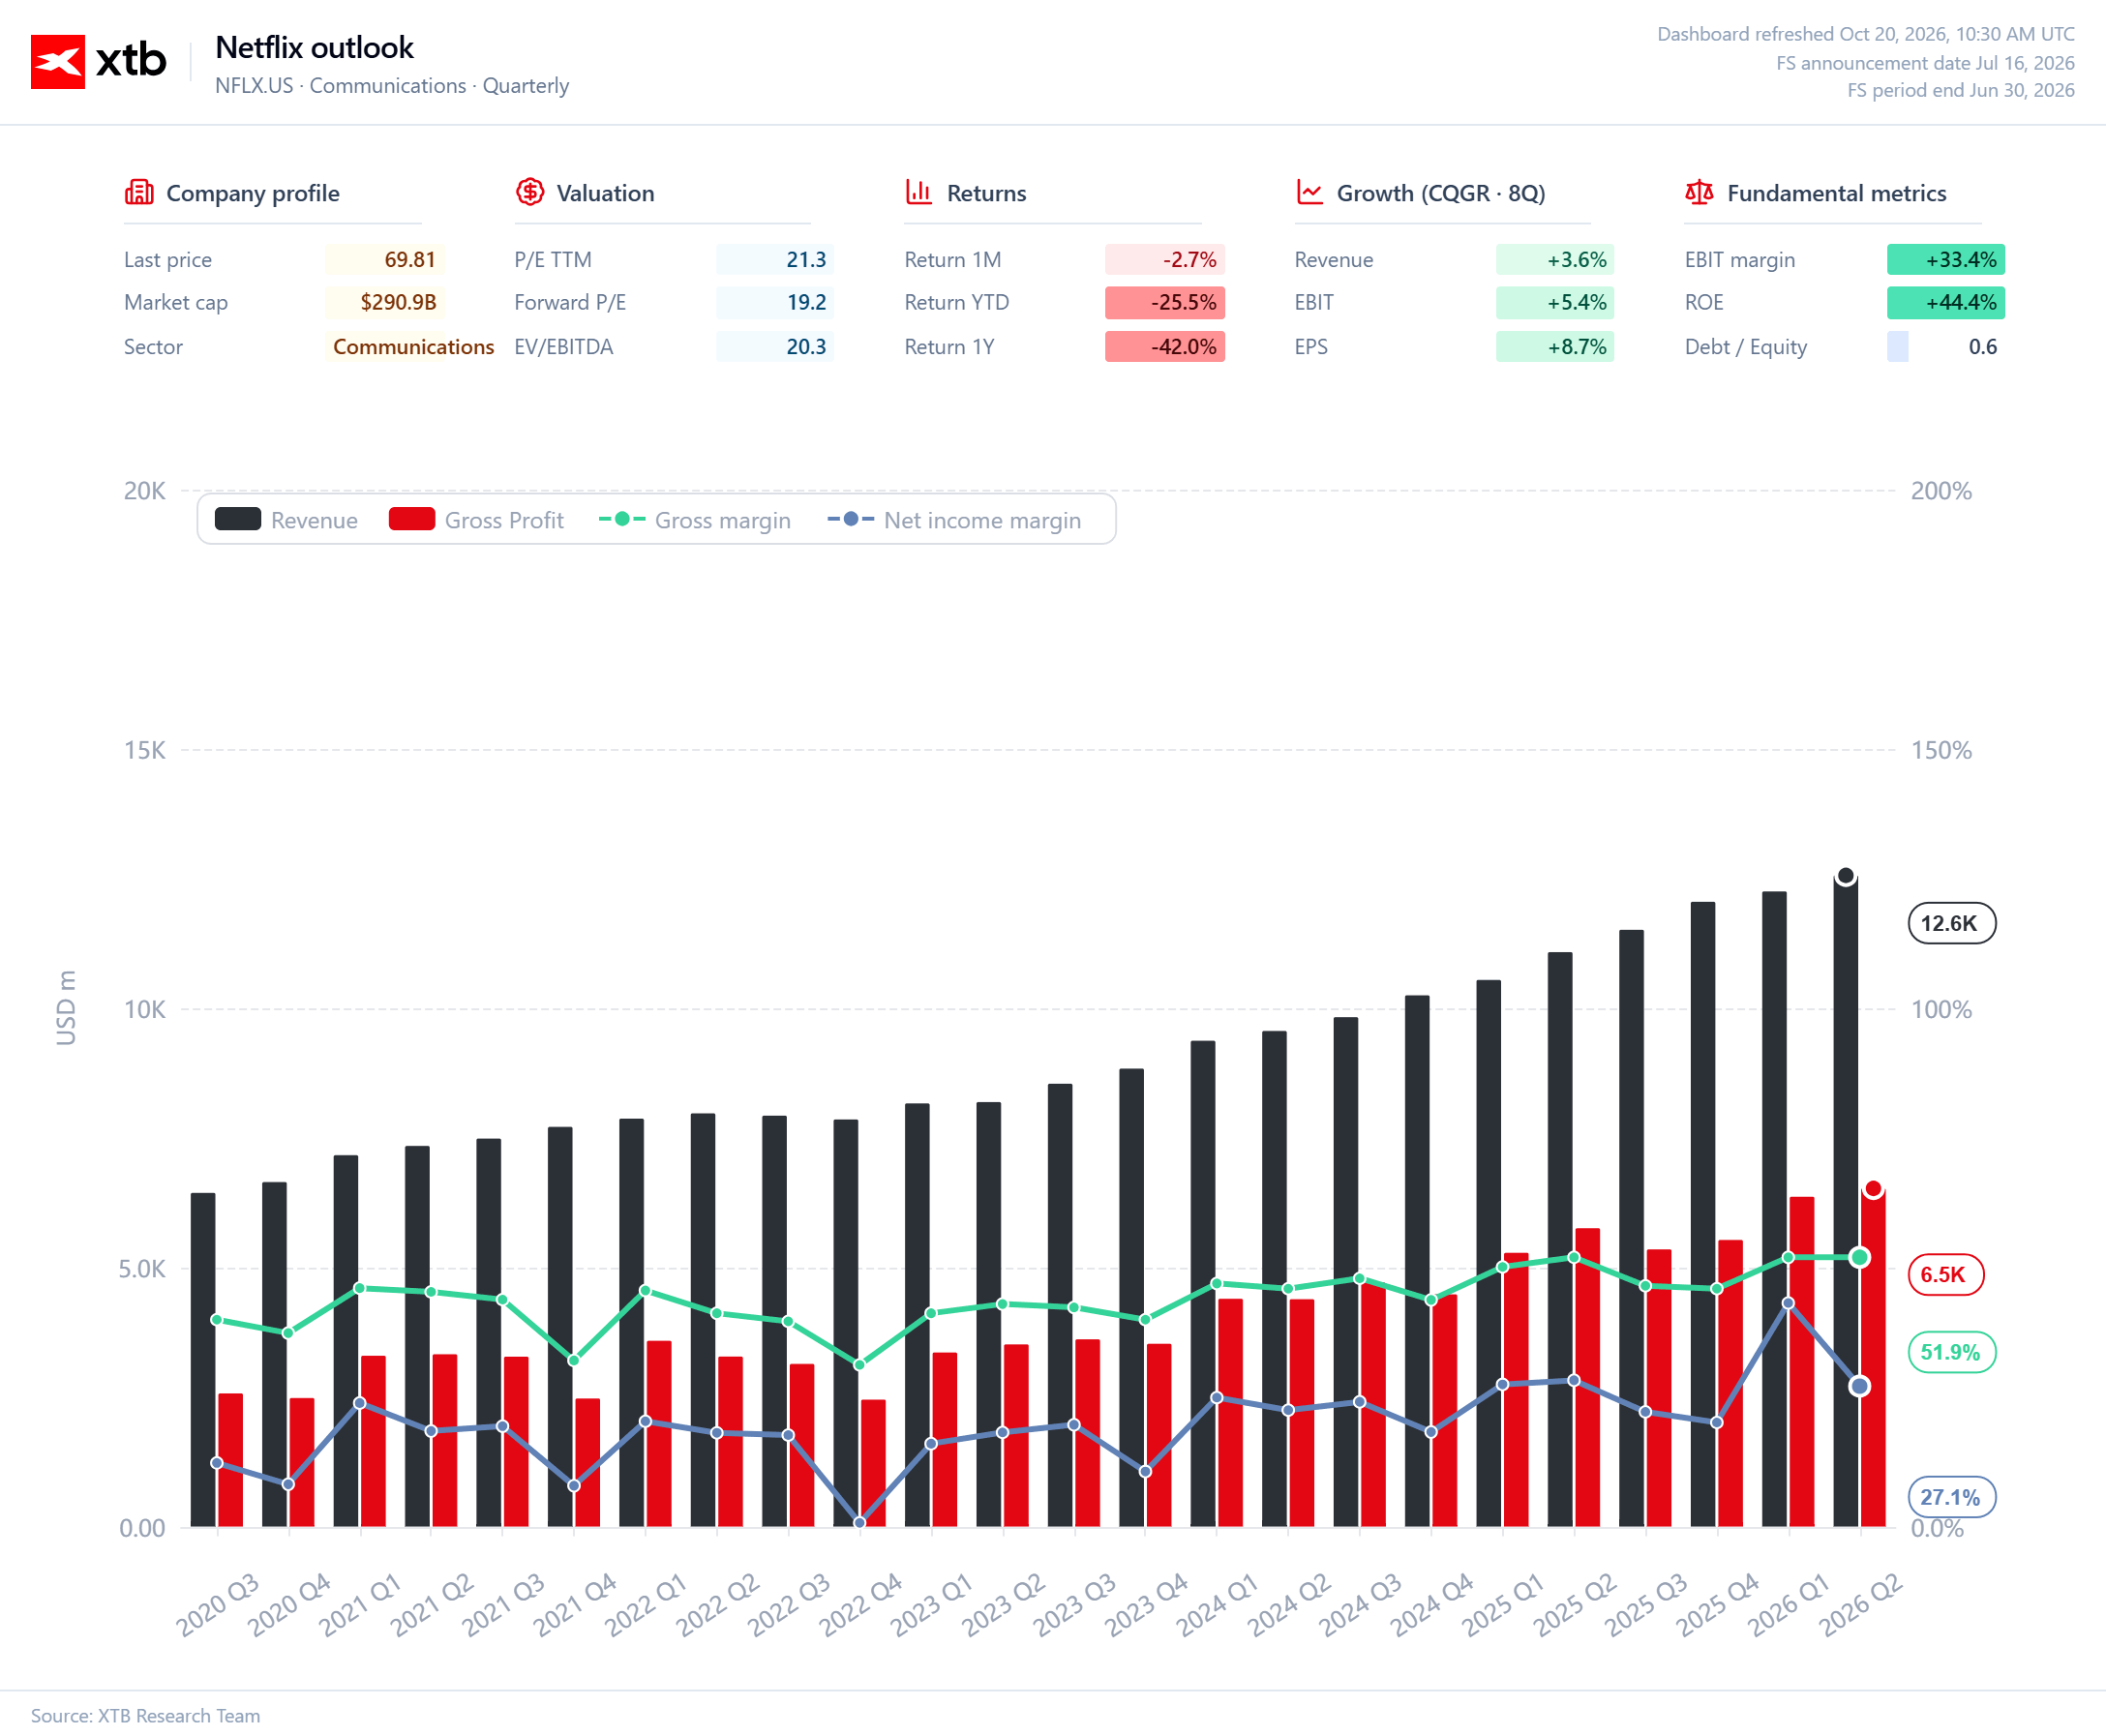
Consensul pentru 2027 indică o creștere a veniturilor de aproximativ 11% și o marjă operațională de aproximativ 33,5%. Acestea sunt perspectivele unei afaceri solide, dar nu oferă niciun catalizator evident pentru acțiuni. Având în vedere că acțiunile au înregistrat o scădere de aproximativ 20% de la începutul anului, investitorii vor căuta motive pentru a crede că piața este prea prudentă în privința viitorului Netflix, mai degrabă decât o simplă confirmare a faptului că afacerea evoluează conform așteptărilor.
Numărul de spectatori reprezintă cea mai mare sursă de îngrijorare. În al treilea trimestru, numărul total de ore de vizionare pentru titlurile din top 10 a scăzut cu aproximativ 11% față de aceeași perioadă a anului trecut, în timp ce numărul de spectatori a scăzut cu 17%. Comparația este dificilă, deoarece Netflix a avut o ofertă de conținut excepțional de puternică cu un an în urmă, incluzând KPop Demon Hunters, Happy Gilmore 2, al doilea sezon din Wednesday și al treilea sezon din Squid Game. Lansările din acest an au atras spectatori, dar nu au reușit să egaleze amploarea acelor succese anterioare.
Un trimestru mai slab nu semnifică neapărat o problemă de durată. Adevărata întrebare este dacă Netflix poate produce în mod constant seriale și filme care să depășească baza sa principală de abonați și să devină evenimente culturale. O bibliotecă vastă de conținut nu oferă, de una singură, acest tip de avantaj competitiv. Cele mai valoroase titluri sunt cele care atrag utilizatori noi, îi fidelizează pe abonații existenți și mențin platforma în centrul conversațiilor de zi cu zi. Comparațiile mai ușoare de la un an la altul și o ofertă de conținut mai puternică în al patrulea trimestru ar putea îmbunătăți cifrele de audiență, dar nu pot înlocui dovada că Netflix poate încă produce succese la nivel mondial.
Producții mai scumpe, risc mai mare
Schimbarea conducerii diviziei de conținut a Netflix ar putea semnala o accentuare mai mare pe producții de prestigiu, mai scumpe. În 2026, Netflix a alocat aproximativ 20 de miliarde de dolari pentru conținut, cu 10% mai mult decât în anul precedent. Cheltuielile ar putea crește într-un ritm similar sau chiar mai rapid anul viitor.
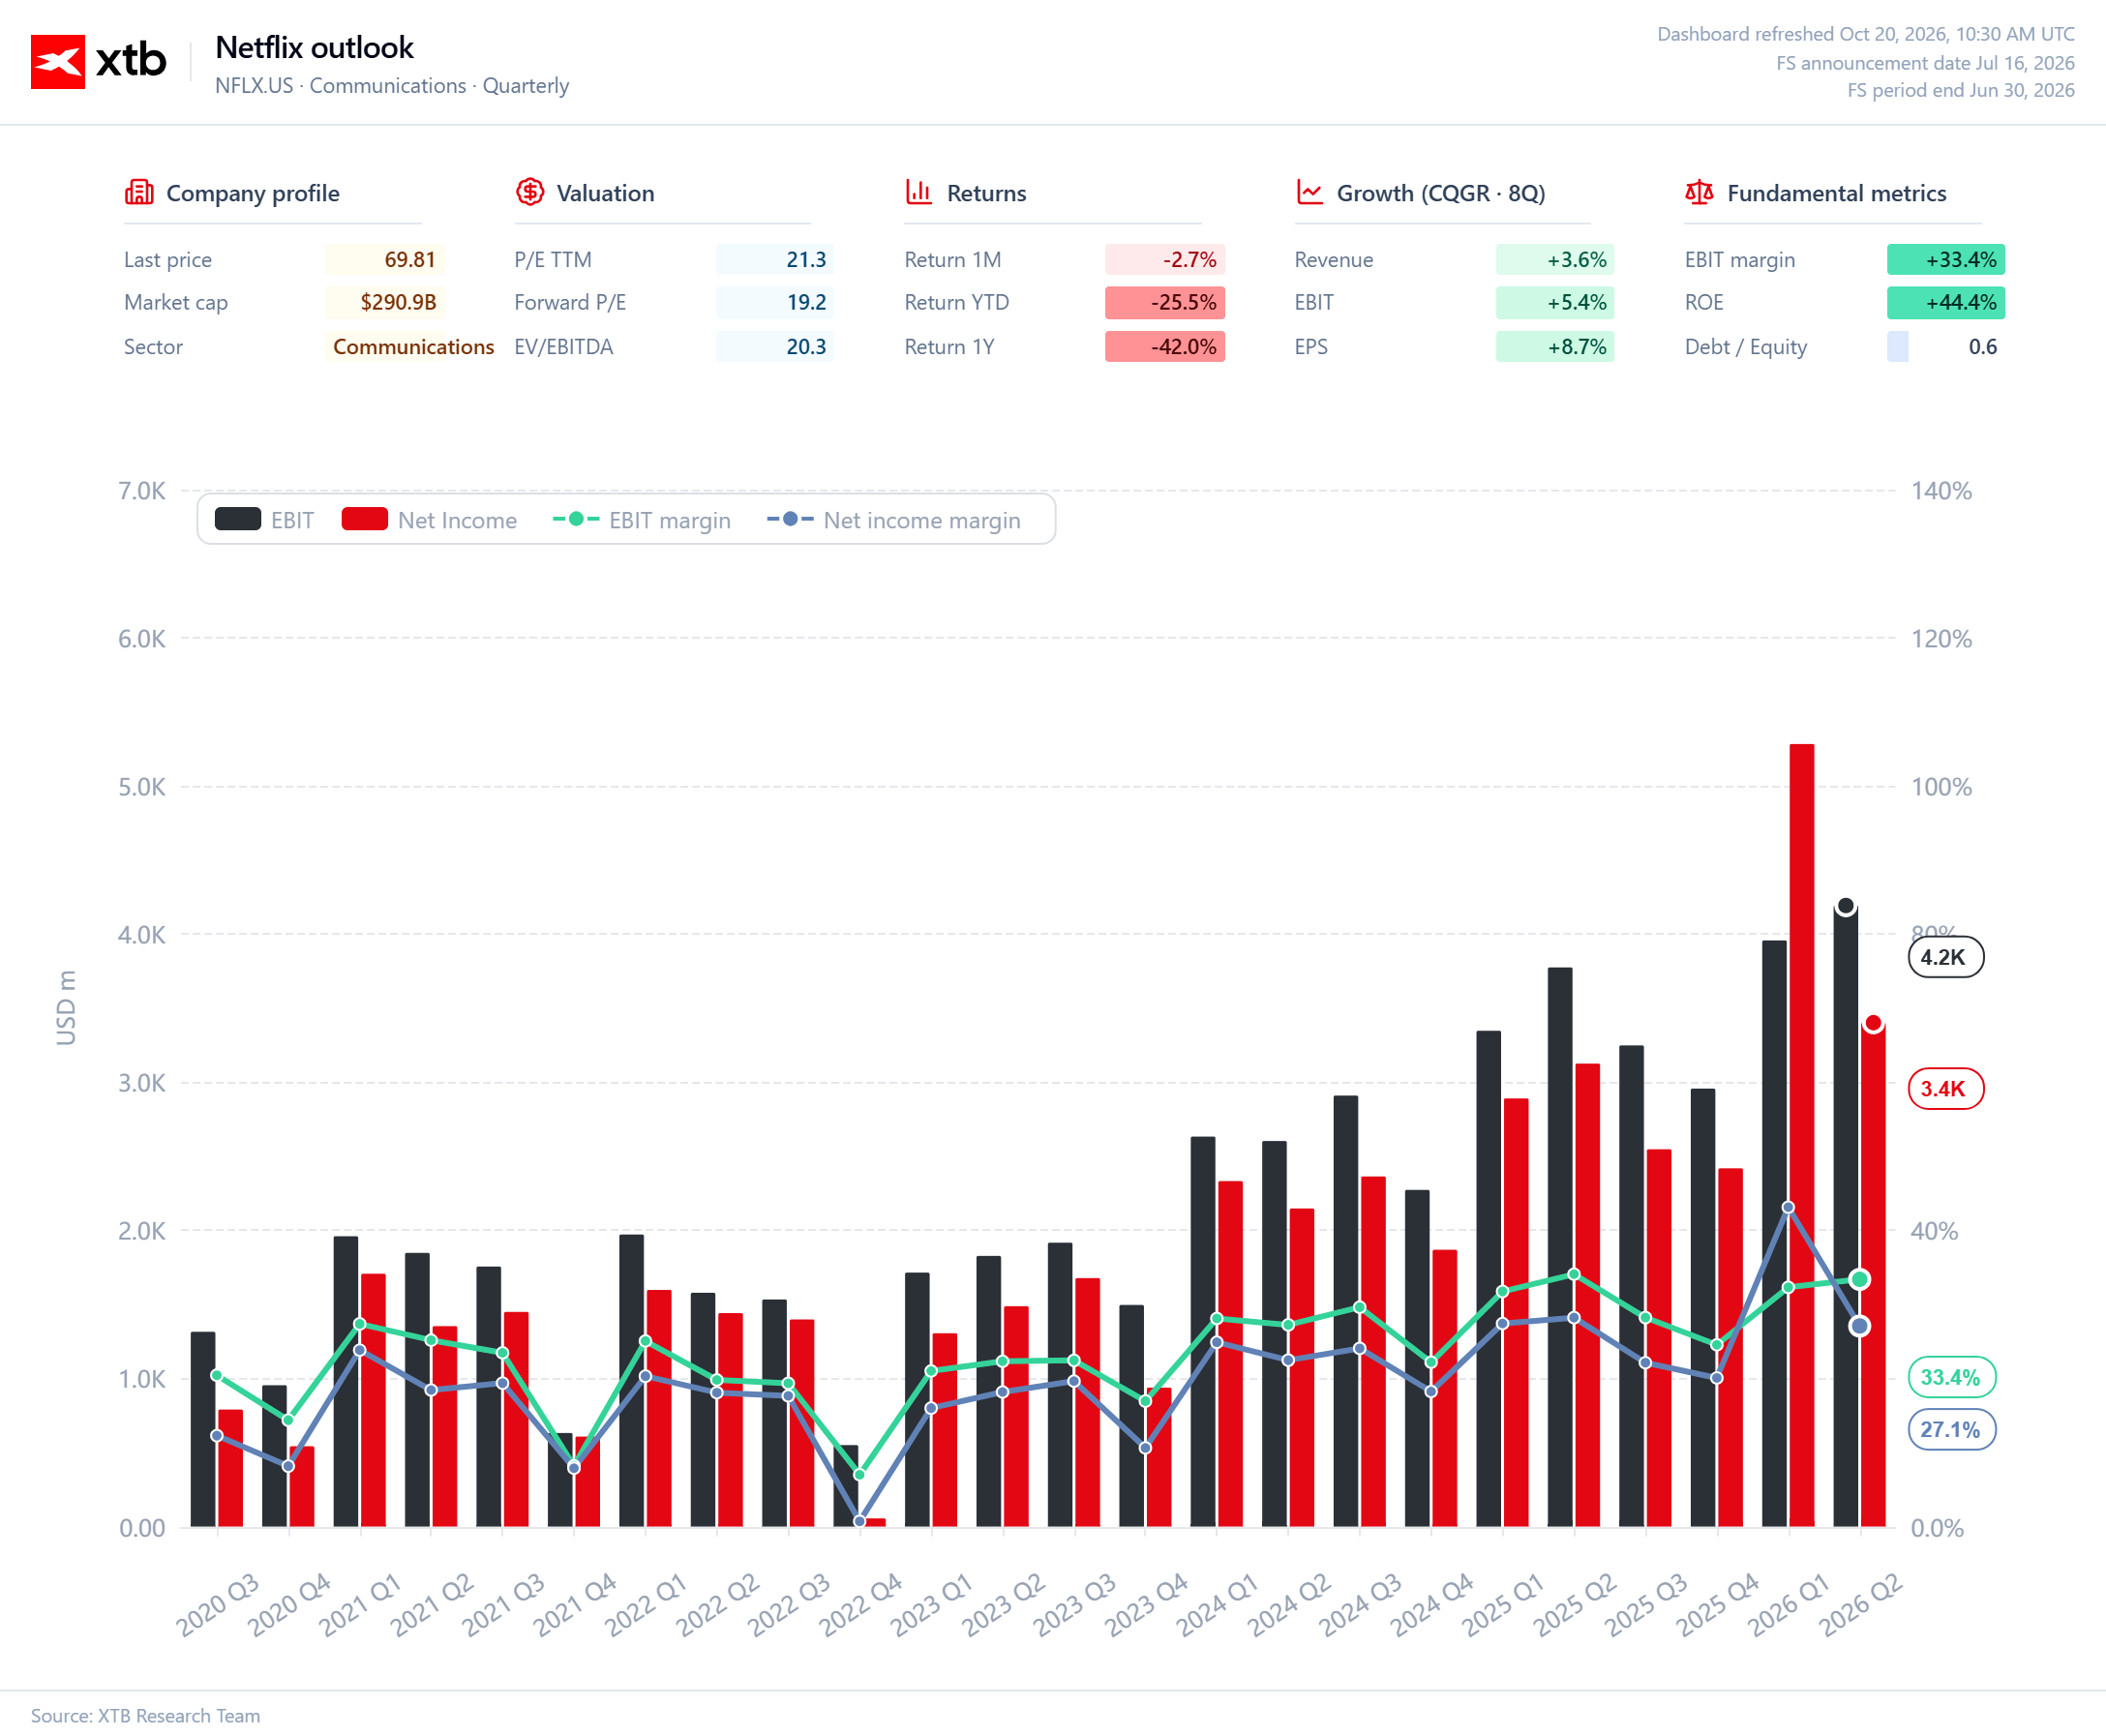
Această strategie s-ar putea dovedi profitabilă dacă noile producții vor crește audiența și vor contribui la fidelizarea abonaților. Cu toate acestea, nu există nicio garanție că bugetele mai mari vor genera succese mai mari. Cheltuielile mai mari înseamnă, de asemenea, ieșiri de numerar și cheltuieli de amortizare mai mari, ceea ce ar putea lăsa mai puțin spațiu pentru îmbunătățirea marjei de profit. Netflix trebuie să convingă investitorii că nu se limitează la a cheltui mai mult, ci reușește să transforme acești bani în conținut pe care spectatorii doresc cu adevărat să îl vizioneze.
Publicitatea rămâne o altă sursă de creștere. O mai bună țintire a publicului și extinderea pe piețe suplimentare ar putea crește veniturile fără a se baza exclusiv pe abonamente. Al patrulea trimestru va aduce mai multe evenimente care ar putea atrage publicul, inclusiv evenimente din NFL și lansări importante de filme și seriale.
Cu toate acestea, creșterea veniturilor din publicitate nu va rezolva problema dacă audiența scade. Agenții de publicitate plătesc pentru atenția publicului, iar Netflix trebuie să capteze mai întâi această atenție. Tocmai de aceea, strategia de conținut și eforturile de monetizare ar trebui evaluate împreună, în loc să fie tratate ca două motive independente de optimism.
Netflix trebuie să-și recâștige capacitatea de a surprinde
Netflix are în continuare baze solide: amploare globală, un brand recunoscut, profitabilitate ridicată și o capacitate de investiții pe care concurenții mai mici nu o pot egala. Totuși, asta nu înseamnă că anii următori vor fi la fel de ușori ca perioada în care expansiunea serviciilor de streaming în sine a constituit o sursă naturală de creștere. Astăzi, Netflix trebuie să mențină disciplina financiară, să-și extindă activitatea publicitară și să finanțeze producții capabile să atragă un public larg, toate în același timp.
Rezultatele din al treilea trimestru ar putea fi solide, iar perspectivele de sfârșit de an s-ar putea dovedi liniștitoare. Pentru acțiuni, însă, factorul cel mai important va fi dacă conducerea va prezenta o viziune convingătoare pentru 2027. Având în vedere creșterea cheltuielilor cu conținutul, investitorii vor dori să înțeleagă de unde va proveni creșterea viitoare a profiturilor și dacă compania poate reveni la producerea constantă de succese.
Netflix nu trebuie neapărat să înceteze să mai fie o companie bună pentru ca acțiunile sale să dezamăgească. Trebuie pur și simplu să crească în conformitate cu așteptările pe care piața le-a inclus deja în preț. În urma vânzărilor masive din acest an, întrebarea nu este, așadar, doar dacă compania își poate atinge obiectivele financiare. Ci dacă Netflix mai are încă capacitatea de a surprinde investitorii.
Rezultatele solide pot susține afacerea. Redresarea prețului acțiunilor va necesita o poveste în care piața să fie dispusă să creadă din nou.
Sursa: XTB Research



Graficul zilei: US100 (Nasdaq 100). Revenire a tranzacțiilor legate de AI pe fondul unei imagini tehnice în scădere



Calendarul macroeconomic: Piața muncii din Marea Britanie, indicele ZEW privind încrederea economică și rapoartele giganților de pe Wall Street


Sinteza piețelor: Revenire în China și scăderea prețurilor petrolului, Franța conduce declinurile din UE


Graficul zilei: Ce urmează pentru acțiunile din sectorul tehnologic după cea mai puternică scădere din aprilie 2025? (19.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."