



Performanța Amazon Web Services va fi factorul cel mai important. În ultimul trimestru, veniturile AWS au crescut cu 37% față de aceeași perioadă a anului trecut, ajungând la 42,2 miliarde de dolari, înregistrând cea mai rapidă rată de creștere din ultimele 18 trimestre. Piața se așteaptă acum la venituri din servicii cloud de aproximativ 45,4 miliarde de dolari, ceea ce implică o creștere suplimentară de aproape 38% față de aceeași perioadă a anului trecut. AWS trebuie să demonstreze că cererea în creștere de putere de calcul, servicii de AI și infrastructură cloud permite companiei Amazon să-și extindă afacerea într-un ritm care justifică investiții din ce în ce mai mari.
Totuși, în urma rapoartelor financiare ale Microsoft și Alphabet, simpla confirmare a faptului că, în continuare, clienții cheltuiesc pe servicii cloud nu va fi suficientă. Investitorii vor căuta dovezi că Amazon poate valorifica această cerere la fel de eficient ca și concurenții săi. Atât creșterea veniturilor AWS, cât și profitabilitatea segmentului vor fi importante. Estimările consensuale indică o marjă operațională de aproximativ 37,3%, comparativ cu 35% cât se preconiza încă în trimestrul anterior. Venituri solide, combinate cu o marjă în creștere, ar constitui un semnal mult mai încurajator pentru investitori decât o creștere obținută în detrimentul unei deteriorări suplimentare a marjei.
Așteptările cheie ale pieței
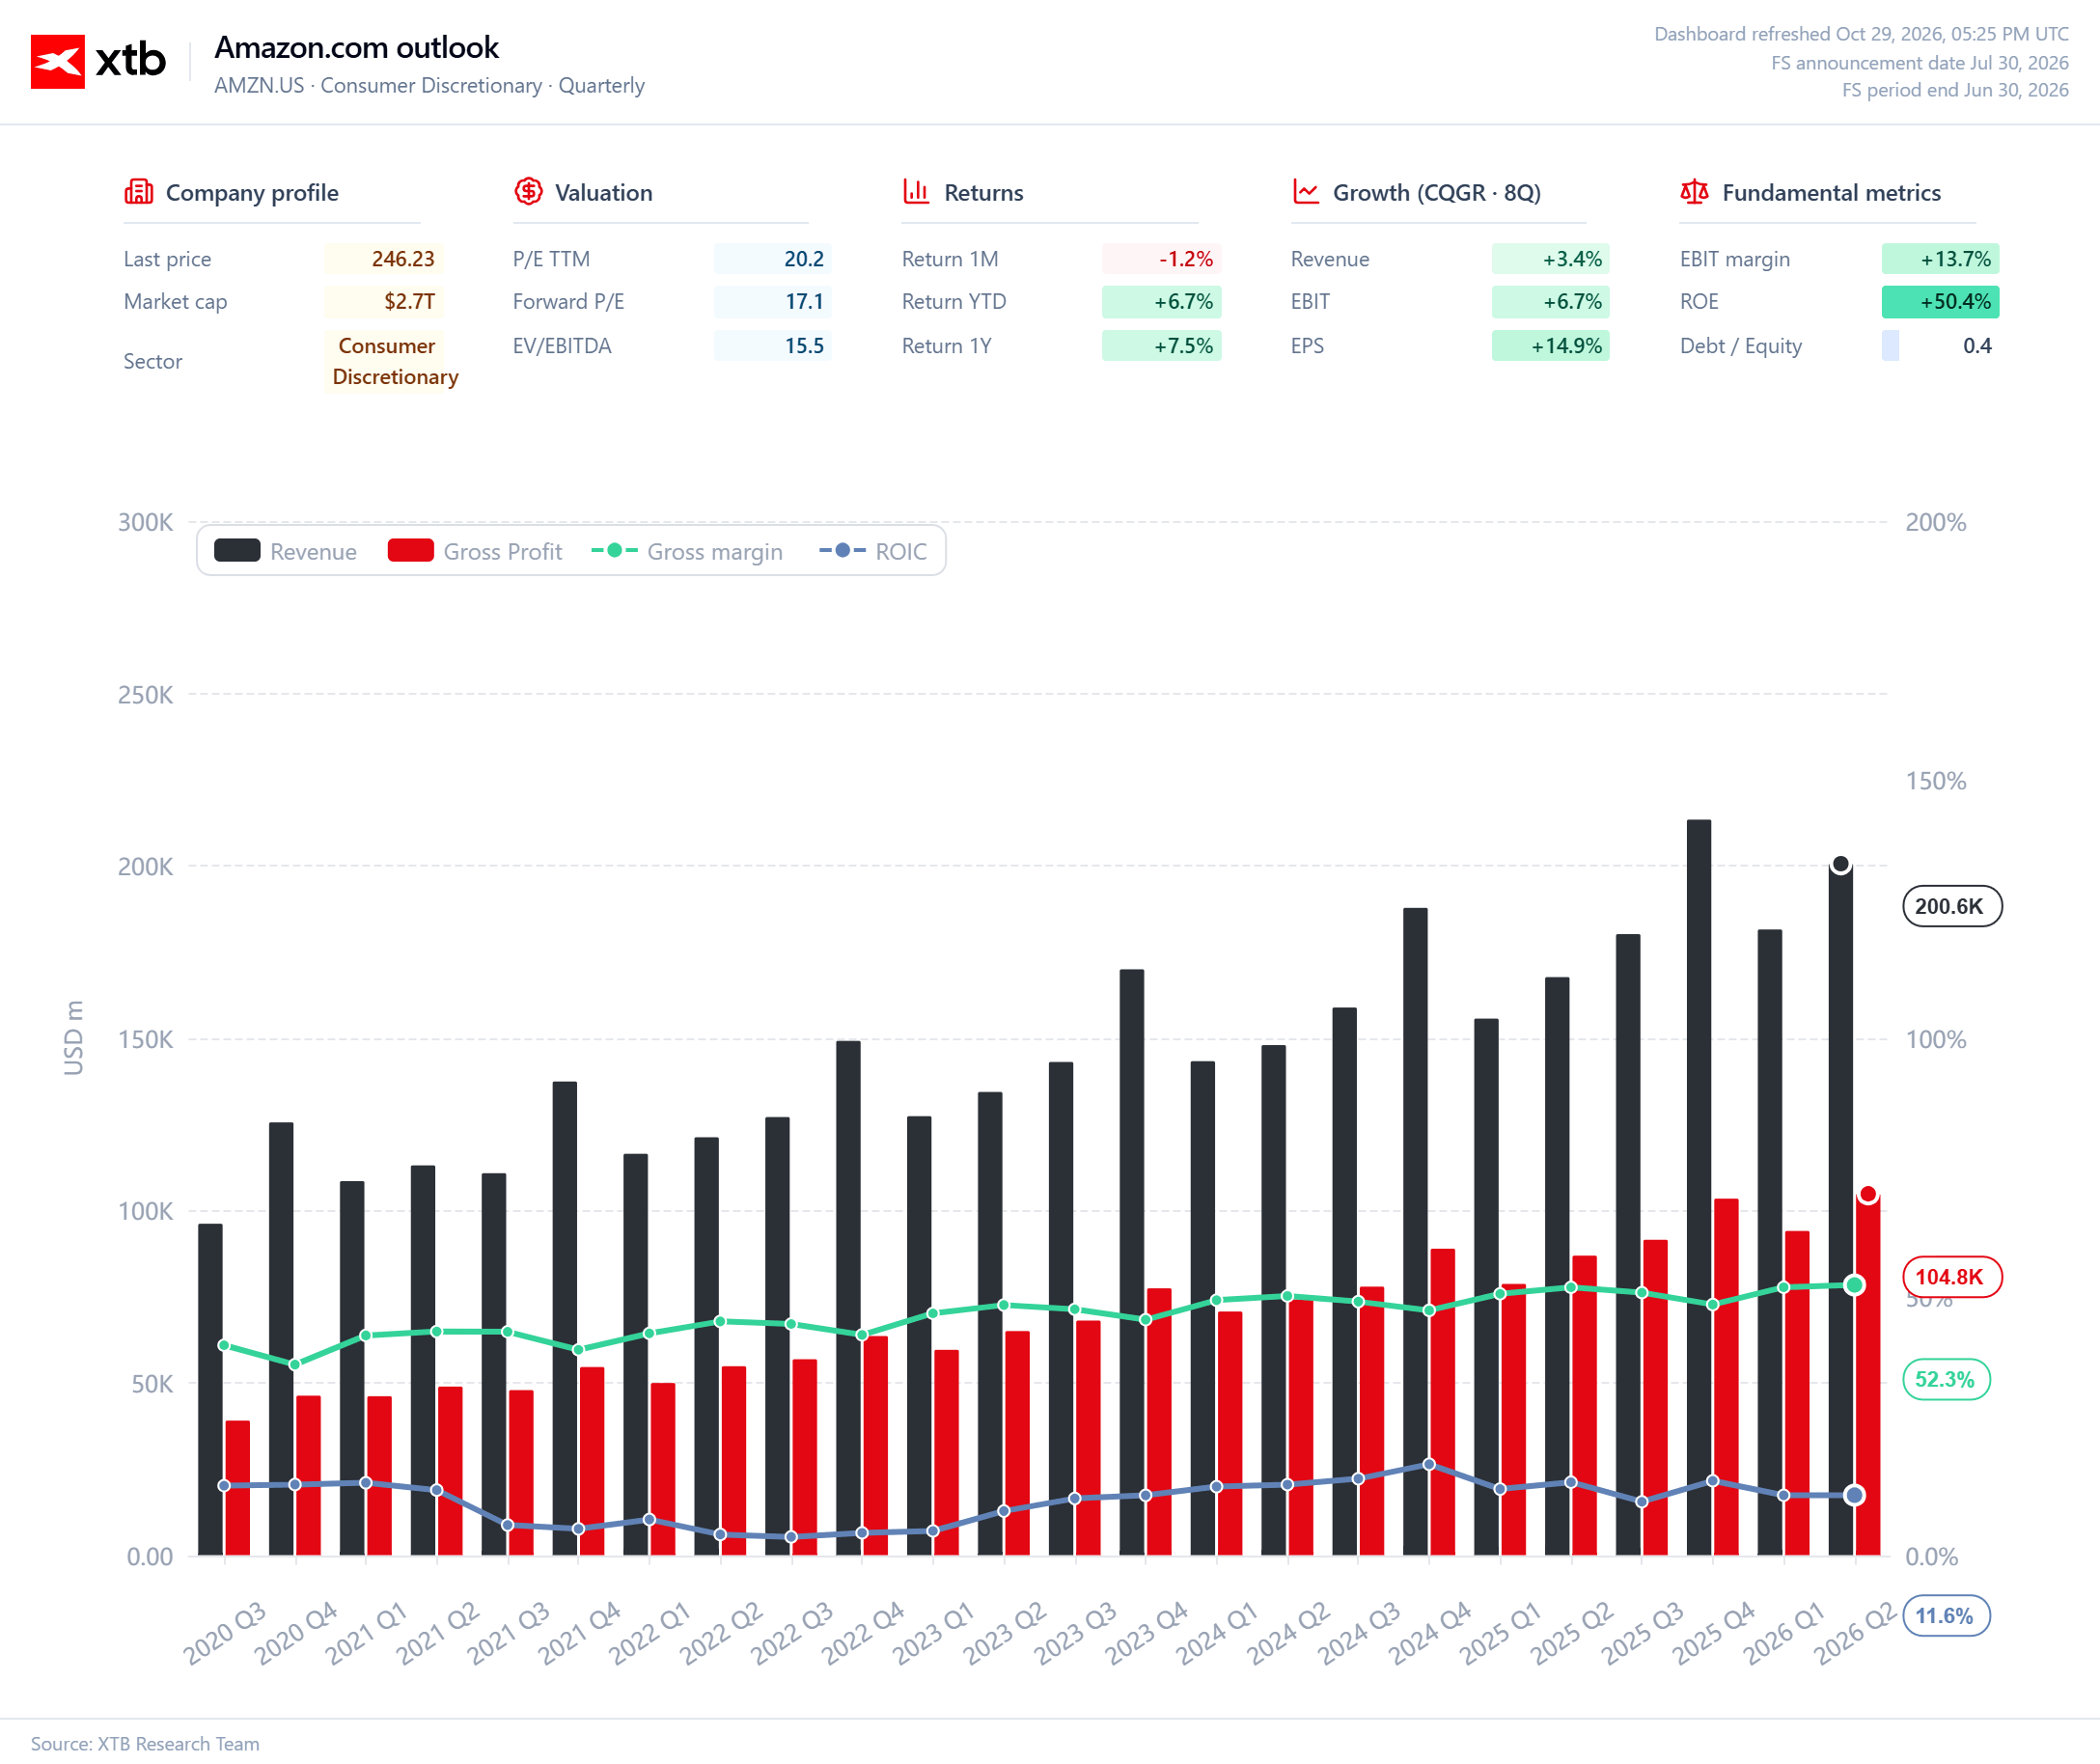
- Venituri totale: aproximativ 202,2 miliarde de dolari, în creștere cu aproximativ 12% față de aceeași perioadă a anului trecut.
- Câștigul pe acțiune: aproximativ 1,97 dolari.
- Veniturile AWS: aproximativ 45,4 miliarde de dolari, în creștere cu aproape 38% față de aceeași perioadă a anului trecut.
- Marja operațională AWS: aproximativ 37,3%.
- Veniturile din America de Nord: aproximativ 113,8 miliarde de dolari.
- Marja operațională a segmentului de retail din America de Nord: aproximativ 6,8%.
- Cheltuielile de capital pentru 2026: aproximativ 220 miliarde de dolari.
Cheltuielile pentru AI trebuie să înceapă să dea rezultate
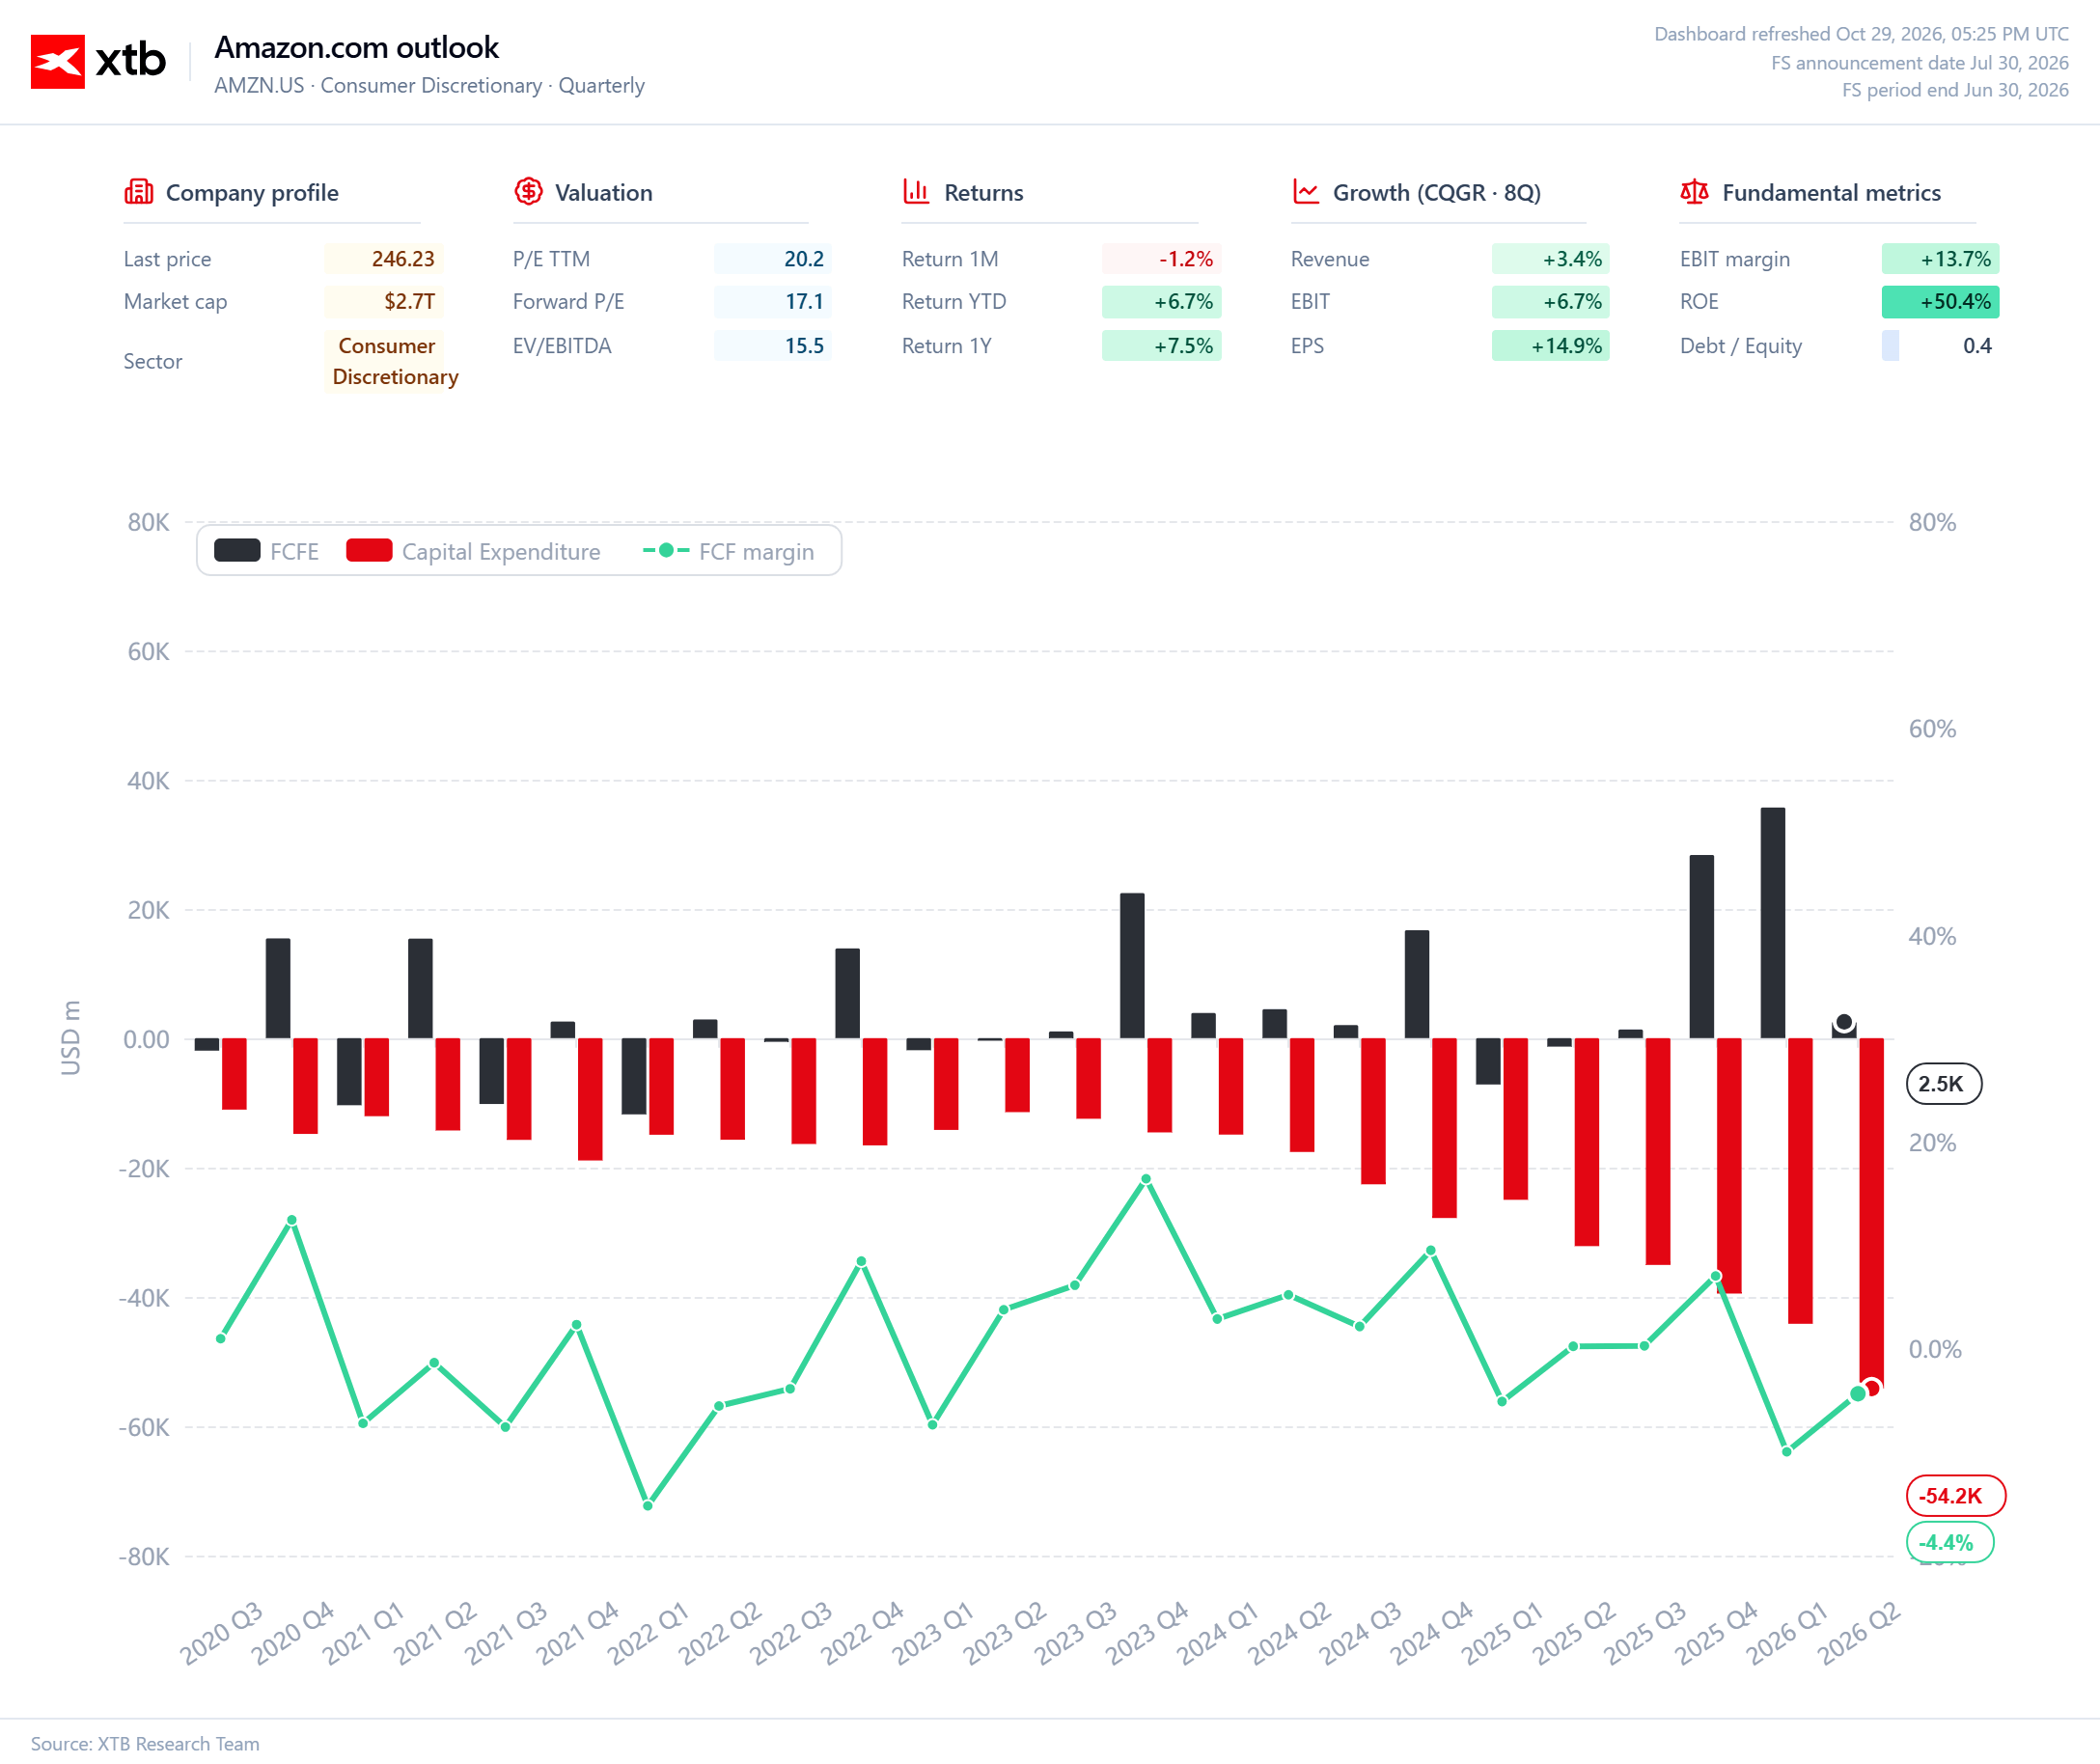
Amazon intenționează să aloce aproximativ 220 de miliarde de dolari pentru cheltuieli de capital în acest an, după ce și-a majorat estimarea anterioară cu 20 de miliarde de dolari. O parte substanțială din aceste cheltuieli este destinată extinderii infrastructurii sale tehnologice, inclusiv a centrelor de date necesare pentru a face față cererii crescânde de AI. Amploarea acestor investiții este atât de semnificativă încât devine din ce în ce mai dificil să se evalueze compania exclusiv pe baza creșterii veniturilor. Investitorii doresc să știe când capacitatea de calcul suplimentară va începe să se traducă într-un flux de numerar și în câștiguri pe măsură.
Aici se află cel mai mare risc. Cheltuielile de capital ar putea depăși creșterea veniturilor pentru o perioadă, afectând fluxul de numerar liber și sporind presiunea asupra profitabilității. Prin urmare, Amazon trebuie să demonstreze nu numai că cererea pentru AWS rămâne puternică, ci și că investițiile sale îi permit să valorifice această cerere. Comentariile conducerii cu privire la cheltuielile de capital din 2027 vor fi la fel de importante. Dacă următoarea fază de extindere a infrastructurii va necesita un buget și mai mare, piața se va aștepta la argumente concrete care să justifice această decizie.
Comerțul cu amănuntul trece pe plan secund, dar rămâne în atenția investitorilor
Deși investitorii se vor concentra pe activitatea din domeniul cloud, comerțul cu amănuntul rămâne o parte importantă a tabloului financiar general al Amazon. Așteptările privind veniturile din America de Nord s-au temperat oarecum, în timp ce presiunile inflaționiste și tarifele ar putea afecta atât cheltuielile consumatorilor, cât și marjele companiei. Estimările consensuale situează marja operațională a comerțului cu amănuntul din America de Nord la 6,8%, în timp ce previziunile privind profitabilitatea pentru al treilea și al patrulea trimestru au fost revizuite în jos în ultimele luni.
Piața va urmări, de asemenea, perspectivele pentru al patrulea trimestru, o perioadă tradițional critică pentru comerțul cu amănuntul datorită sezonului de cumpărături de sărbători. Amazon are nevoie ca activitatea sa principală să rămână stabilă pentru a finanța expansiunea în noi domenii și pentru a limita impactul cheltuielilor de capital ridicate asupra fluxului de numerar. Slăbiciunea din comerțul cu amănuntul nu ar submina neapărat un raport de rezultate altfel solid, dar, combinată cu o creștere dezamăgitoare a AWS, ar putea schimba semnificativ evaluarea pieței.
Previziunile pentru trimestrul următor ar putea determina reacția acțiunilor
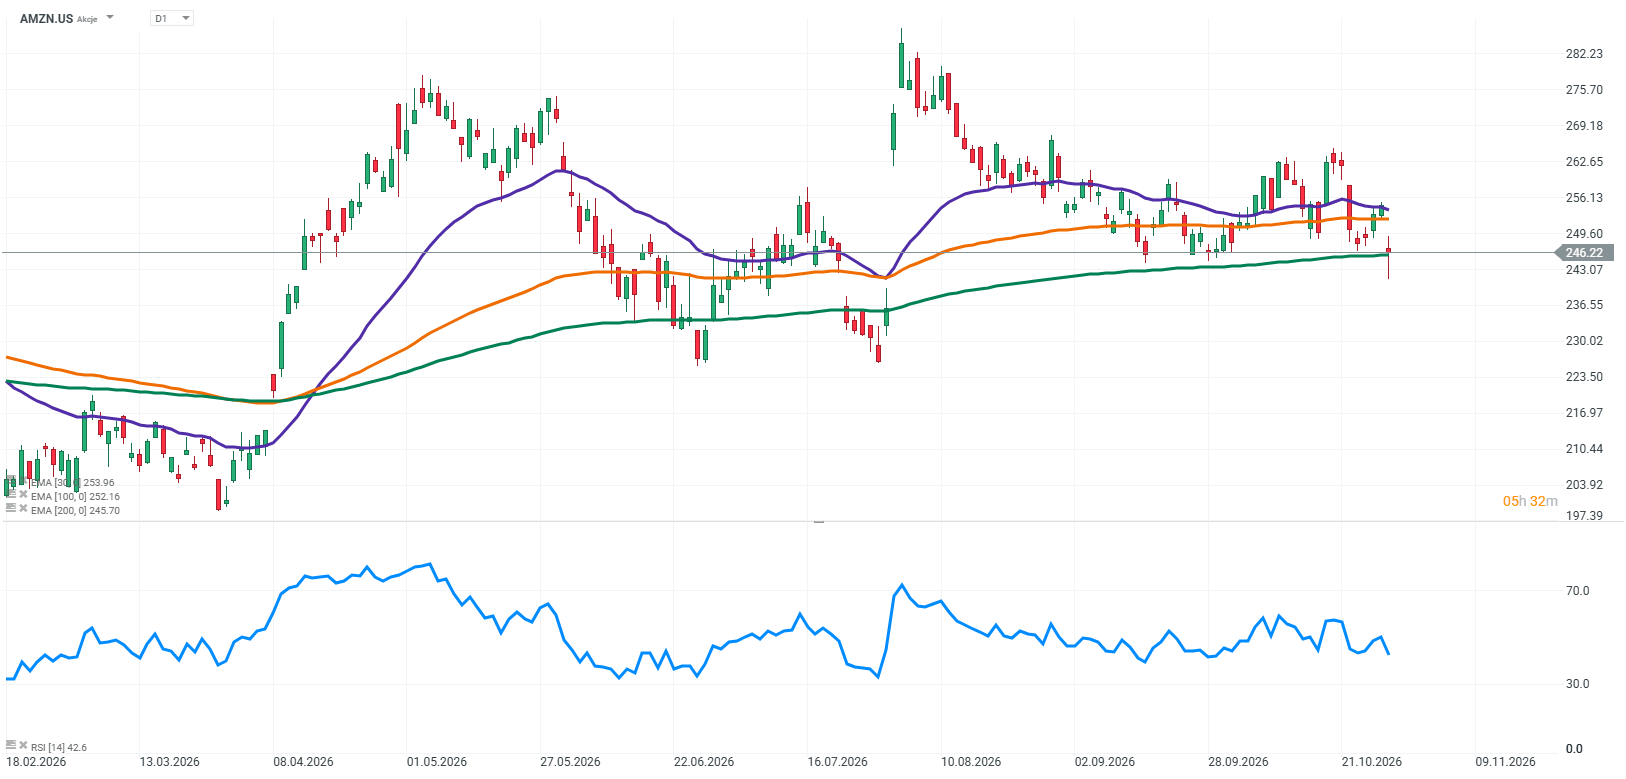
Având în vedere așteptările actuale, previziunile pentru restul anului vor fi la fel de importante ca și rezultatele trimestrului care tocmai s-a încheiat. Investitorii vor dori să afle dacă AWS își poate menține ritmul puternic de creștere, cum evaluează conducerea cererea pentru serviciile de AI și dacă expansiunea costurilor de infrastructură începe să exercite o presiune mai mare asupra marjelor. Poziția companiei cu privire la cheltuielile de capital va fi, de asemenea, crucială. Orice indiciu că Amazon trebuie să cheltuiască și mai mult înainte ca investițiile sale să înceapă să genereze randamentele așteptate ar putea declanșa o reacție nervoasă a pieței.
Piețele de opțiuni sugerează că investitorii se pregătesc pentru o mișcare semnificativă a prețului acțiunilor după publicarea rezultatelor financiare. Prețurile instrumentelor derivate indică o mișcare potențială de aproximativ 8% în orice direcție. Acest lucru evidențiază miza ridicată și sugerează că rezultatele care se încadrează doar în consensul de piață ar putea să nu fie suficiente dacă previziunile pentru trimestrul următor vor fi dezamăgitoare.
Amazon trebuie să demonstreze că amploarea investițiilor sale are sens
Amazon își raportează rezultatele financiare într-un moment în care piața face o distincție clară între câștigători și învinși în cursa pentru construirea infrastructurii de AI. Microsoft a demonstrat că accelerarea creșterii serviciilor cloud poate justifica investiții masive și poate genera o reacție pozitivă din partea investitorilor. Alphabet, între timp, a arătat cât de brusc se poate prăbuși o acțiune atunci când un raport de rezultate nu reușește să îndeplinească așteptările pieței. Amazon trebuie acum să demonstreze că se apropie mai mult de primul scenariu. Factorii-cheie vor fi nu doar veniturile AWS, ci și marjele, previziunile și perspectivele privind cheltuielile de capital.
Investitorii vor să vadă că miliardele cheltuite astăzi pe AI vor construi o afacere și mai mare mâine. Dacă managementul nu reușește să prezinte argumente convingătoare, chiar și rezultatele solide ar putea să nu fie suficiente pentru a proteja acțiunile de o reacție negativă. După ce Microsoft a câștigat aprobarea pieței și Alphabet a suferit o scădere abruptă a prețului acțiunilor, Amazon trebuie să arate că poate face mai mult decât să investească la scară enormă: trebuie să demonstreze că aceste cheltuieli se pot traduce într-o creștere durabilă a afacerii și în profituri pe termen lung.
Sursa: XTB Research

Previziuni Intel: Boom-ul procesorelor pentru servere creează oportunități pentru rezultate îmbunătățite


Rezultatele financiare ale ServiceNow: Ce a mers prost?



Deschiderea sesiunii din SUA: Alphabet provoacă o prăbușire a indicelui Nasdaq. Datele economice solide din SUA nu reușesc să salveze Wall Street

Rezultatele financiare ale Microsoft: Creșterea segmentului Cloud eclipsează întrebările legate de CAPEX și FCF
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."