


Sectorul semiconductorilor s-a confruntat cu o presiune semnificativă, sesiunile recente de tranzacționare demonstrând cât de repede își pot schimba investitorii atitudinea față de companiile legate de boom-ul inteligenței artificiale. Previziunile Intel, mai slabe decât se aștepta, au amplificat îngrijorările cu privire la starea de sănătate a industriei, dar problema de fond este mai amplă. Piața se concentrează din ce în ce mai mult asupra întrebării dacă investițiile masive în infrastructura de IA se vor traduce efectiv în venituri și profituri, în loc să genereze pur și simplu mai multe promisiuni privind creșterea cererii.
În acest context, AMD (AMD.US) are ocazia de a inversa tendința negativă și de a restabili încrederea investitorilor în potențialul de creștere al sectorului. Totuși, aceasta nu va fi o sarcină ușoară. Așteptările față de companie sunt ridicate, acțiunile sale au înregistrat deja o creștere substanțială, iar o mare parte din scenariul optimist pare să fie deja reflectată în preț. Prin urmare, simpla depășire a estimărilor s-ar putea să nu fie suficientă. Investitorii vor căuta în primul rând dovezi că ritmul de creștere poate fi menținut în trimestrele următoare.
Așteptările cheie ale pieței
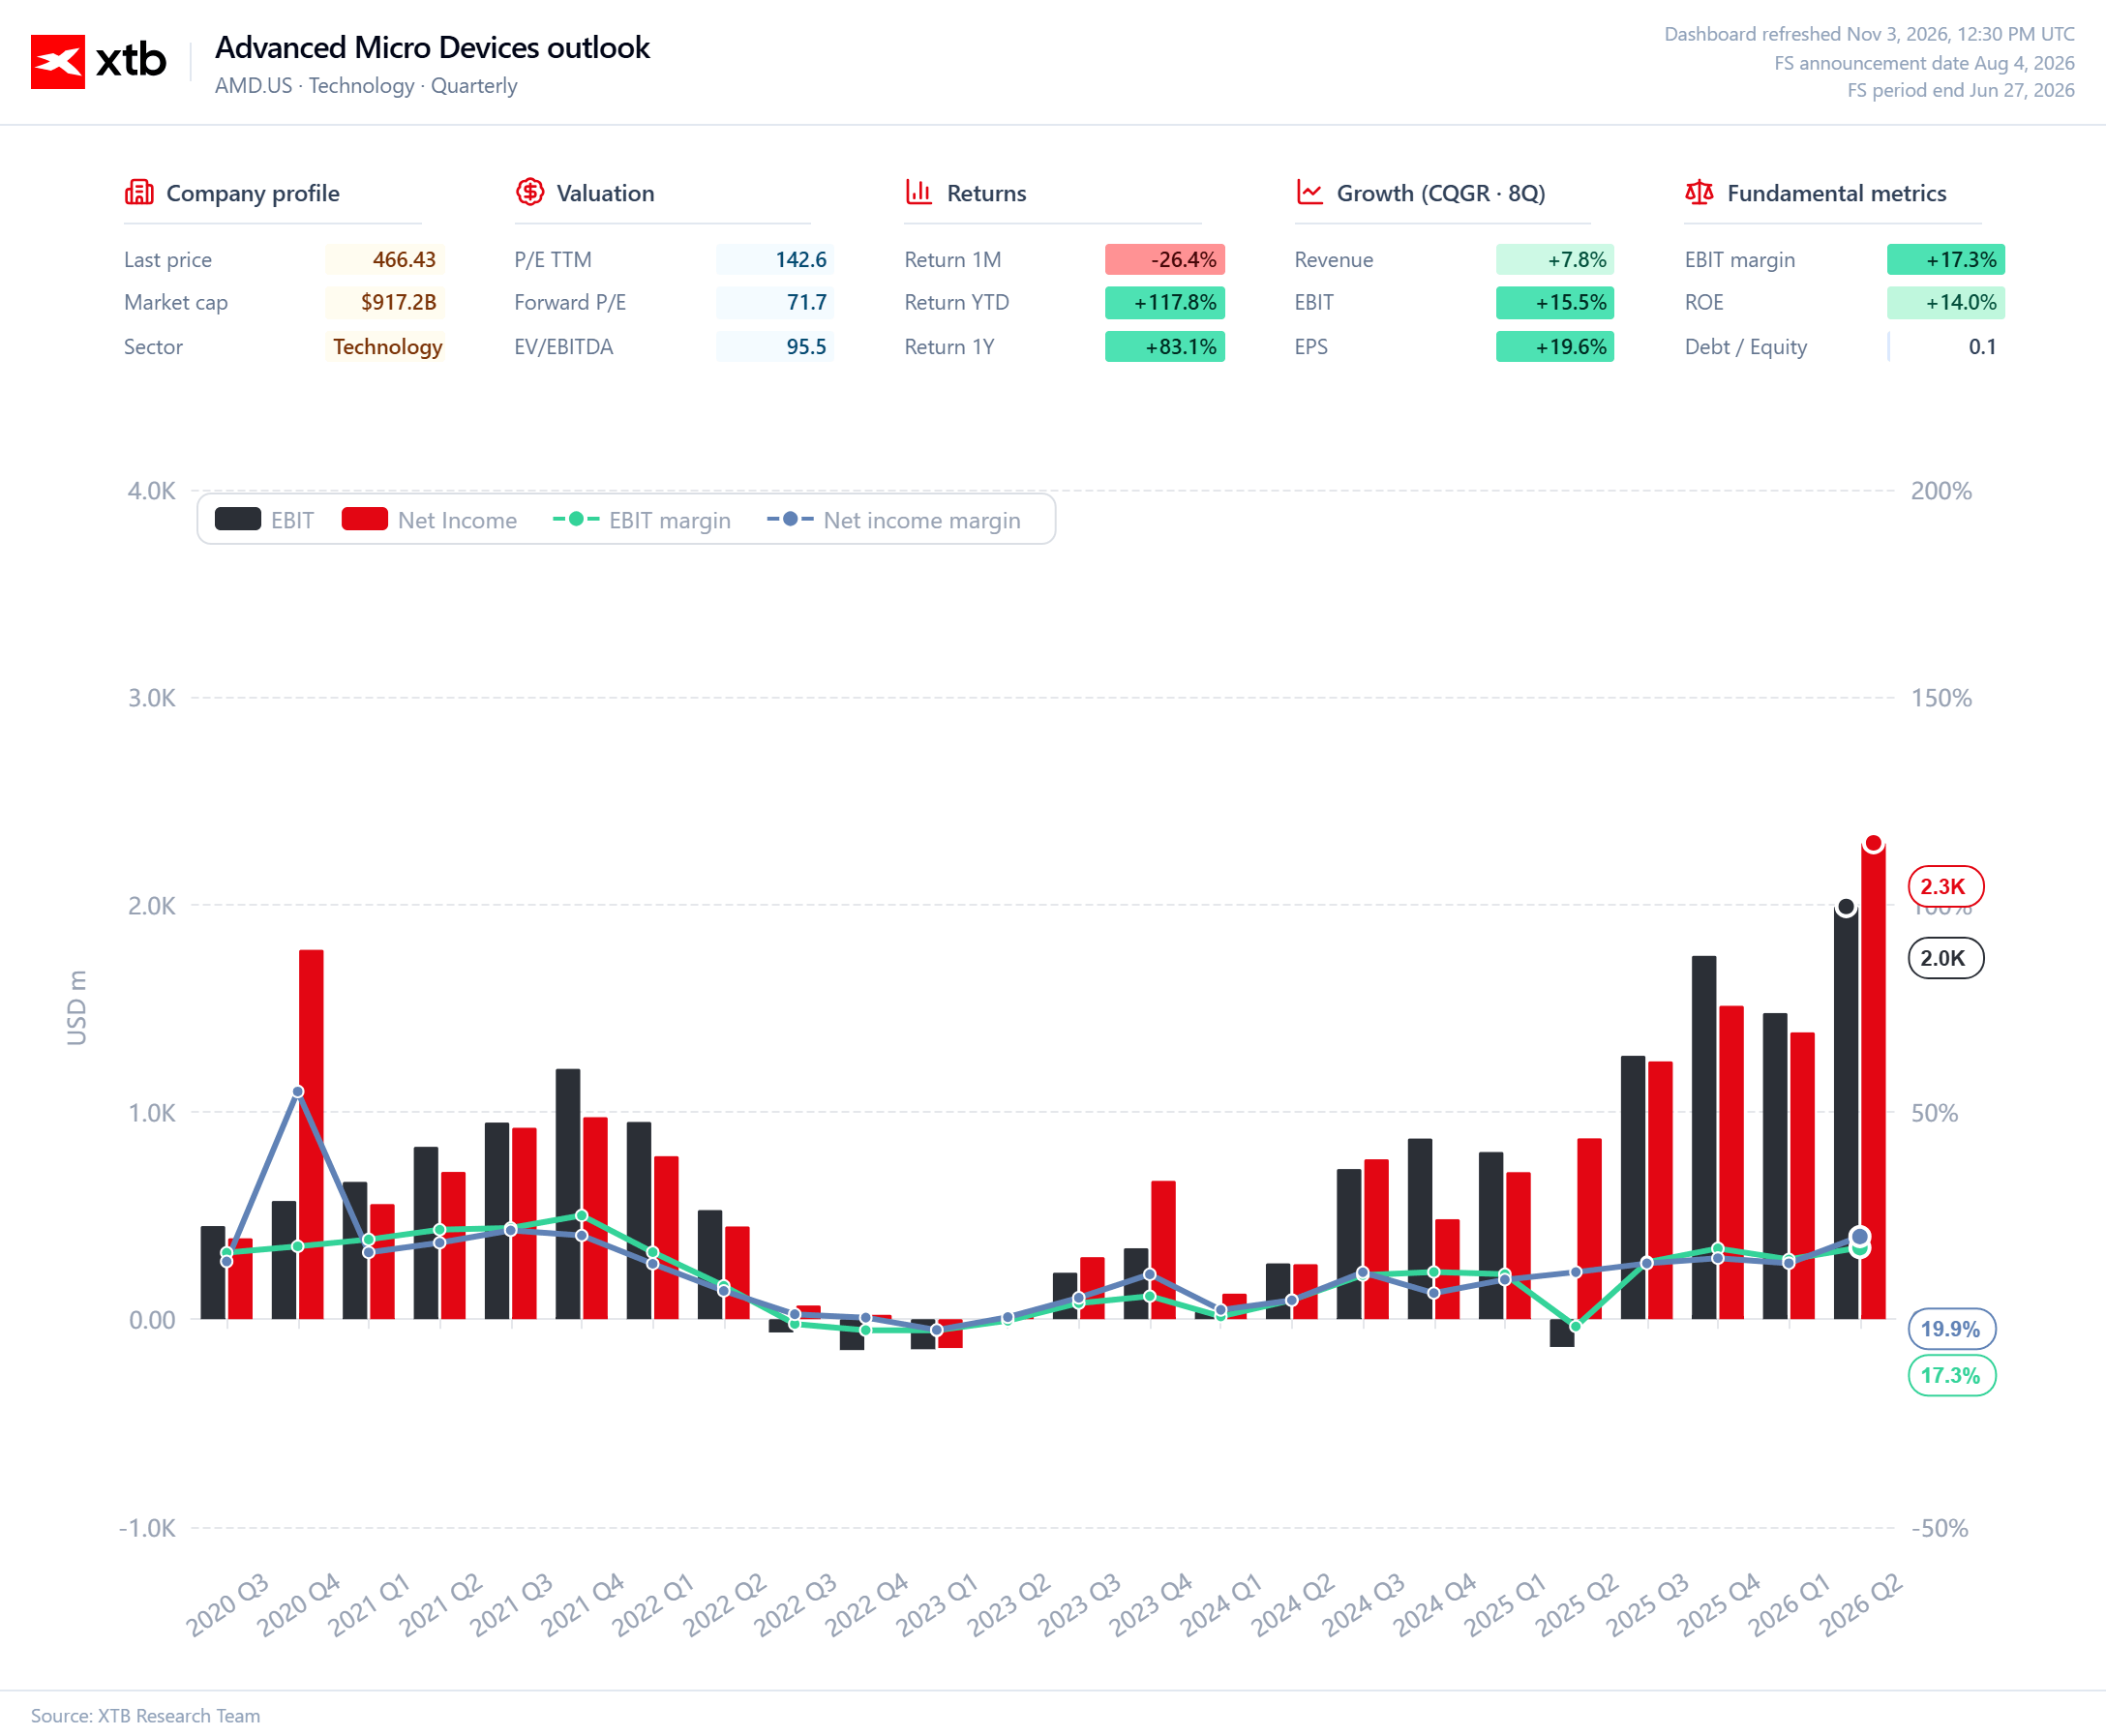
AMD urmează să-și prezinte rezultatele pentru al treilea trimestru după închiderea sesiunii de marți de pe Wall Street. Previziunile anterioare ale companiei și consensul analiștilor indică o creștere foarte puternică a veniturilor.
- Venituri: aproximativ 13,1 miliarde de dolari, în creștere cu peste 40% față de aceeași perioadă a anului trecut.
- Profit ajustat pe acțiune: aproximativ 1,95 dolari.
- Marja brută non-GAAP: în jur de 56%, conform previziunilor anterioare ale companiei.
- Segmentul centrelor de date: zona cheie de urmărit, după ce veniturile s-au dublat în al doilea trimestru.
Segmentul centrelor de date trebuie să-și mențină ritmul de creștere
Centrele de date au devenit cea mai importantă componentă a strategiei de investiții a AMD. În al doilea trimestru, veniturile din acest segment au crescut cu 107% față de aceeași perioadă a anului trecut, impulsionate de cererea pentru procesoarele de server EPYC și acceleratoarele Instinct. Lisa Su a semnalat un interes tot mai mare pentru procesoarele EPYC și o adoptare în creștere a produselor Instinct. Al treilea trimestru ar trebui să arate dacă această tendință devine durabilă.
Comenzile de la cei mai mari furnizori de servicii cloud și de la clienții corporativi vor fi deosebit de importante. Piața dorește să afle dacă extinderea infrastructurii de IA se traduce în continuare prin achiziții mai mari de cipuri AMD și dacă firma poate continua să obțină contracte majore. Orice încetinire a segmentului centrelor de date ar fi greu de acceptat de către investitori, întrucât o parte semnificativă a evaluării actuale a AMD se bazează pe ipoteza că cererea de putere de calcul va continua să crească în următorii ani.
Instinct și lupta pentru piața IA
Acceleratoarele Instinct rămân un alt element cheie al poveștii. AMD își consolidează treptat poziția în domeniul cipurilor utilizate pentru antrenarea și rularea modelelor de inteligență artificială, deși decalajul față de Nvidia rămâne semnificativ. Investitorii vor dori să vadă dacă noile implementări se traduc în venituri semnificative și dacă compania poate obține proiecte majore, în loc să rămână doar un furnizor alternativ pentru cei mai mari clienți.
Parteneriatele cu marile companii de tehnologie sunt, de asemenea, importante. Extinderea parteneriatului AMD cu Meta la sfârșitul lunii octombrie în domeniul infrastructurii de IA a consolidat poziția companiei, la fel ca și dezvoltarea platformei sale Helios, concepută pentru implementări de IA la scară largă. Pentru piață, însă, cei mai importanți factori vor fi ritmul de execuție și momentul în care aceste proiecte vor începe să aducă o contribuție semnificativă la rezultatele financiare.
EPYC ar putea fi la fel de important ca acceleratoarele
Discuțiile despre AMD se concentrează adesea aproape exclusiv pe procesoarele grafice. Cu toate acestea, extinderea centrelor de date crește și cererea de procesoare (CPU), care se ocupă de gestionarea sarcinilor de lucru, de comunicații și de alte sarcini de calcul. Acesta este un domeniu în care AMD a câștigat în mod constant cote de piață prin familia sa de procesoare EPYC.
O piață sănătoasă a serverelor ar putea, prin urmare, să ofere companiei o sursă suplimentară de creștere, independentă de vânzările de acceleratoare de IA. Constrângerile de aprovizionare ale concurenților ar putea crea o oportunitate pentru AMD de a obține comenzi suplimentare, dar compania trebuie să dispună și de o capacitate de producție suficientă pentru a profita de aceasta. Cererea în sine nu va fi suficientă dacă AMD nu poate livra numărul necesar de cipuri.
Intel subliniază riscurile la nivelul întregii industrii
Ultimele rezultate ale Intel le-au reamintit investitorilor că cererea puternică de infrastructură de calcul nu se traduce automat în rezultate pozitive pentru fiecare producător de semiconductori. Previziunile mai slabe pentru trimestrul următor și problemele de disponibilitate care afectează unele produse pentru servere au declanșat o reacție puternică a pieței. AMD se află într-o poziție diferită și are o expunere considerabil mai mare la piața în creștere a centrelor de date, dar presiunea mai largă la nivelul întregului sector nu poate fi ignorată.
O piață mai slabă a computerelor personale ar putea deveni, de asemenea, un obstacol suplimentar. Prețurile mai ridicate ale componentelor și cheltuielile corporative mai prudente afectează cererea, putând avea un impact asupra segmentului de clienți. AMD depinde mai puțin de această piață decât Intel, dar vânzările mai slabe de PC-uri ar putea compensa parțial creșterea generată de segmentul centrelor de date. Prin urmare, investitorii vor evalua nu numai performanța celei mai promițătoare afaceri a companiei, ci și starea celorlalte segmente ale acesteia.
Previziunile pentru trimestrul următor ar putea determina reacția acțiunilor
Cea mai importantă parte a raportului privind rezultatele financiare s-ar putea să nu fie rezultatele din trimestrul trecut, ci mai degrabă perspectivele pentru sfârșitul anului și comentariile conducerii cu privire la 2027. AMD estimase anterior venituri de aproximativ 13 miliarde de dolari în al treilea trimestru, așa că piața va aștepta un semnal clar că creșterea nu își pierde din avânt. Previziunile solide pentru perioada următoare ar confirma că cererea pentru procesoare de server și acceleratoare de IA rămâne durabilă și că comenzile actuale nu sunt pur și simplu rezultatul unui val temporar de investiții.
Marja brută va fi, de asemenea, importantă. Estimările anterioare ale companiei indicau un nivel de aproximativ 56% în al treilea trimestru. Combinarea creșterii rapide a veniturilor cu îmbunătățirea profitabilității ar semnala faptul că AMD beneficiază de un mix de vânzări mai favorabil și valorifică din ce în ce mai mult cererea în creștere. Cu toate acestea, dacă veniturile cresc mai repede decât profiturile, investitorii ar putea începe să pună la îndoială calitatea acestei creșteri.
AMD trebuie să convingă piața că ce este mai bun urmează să vină
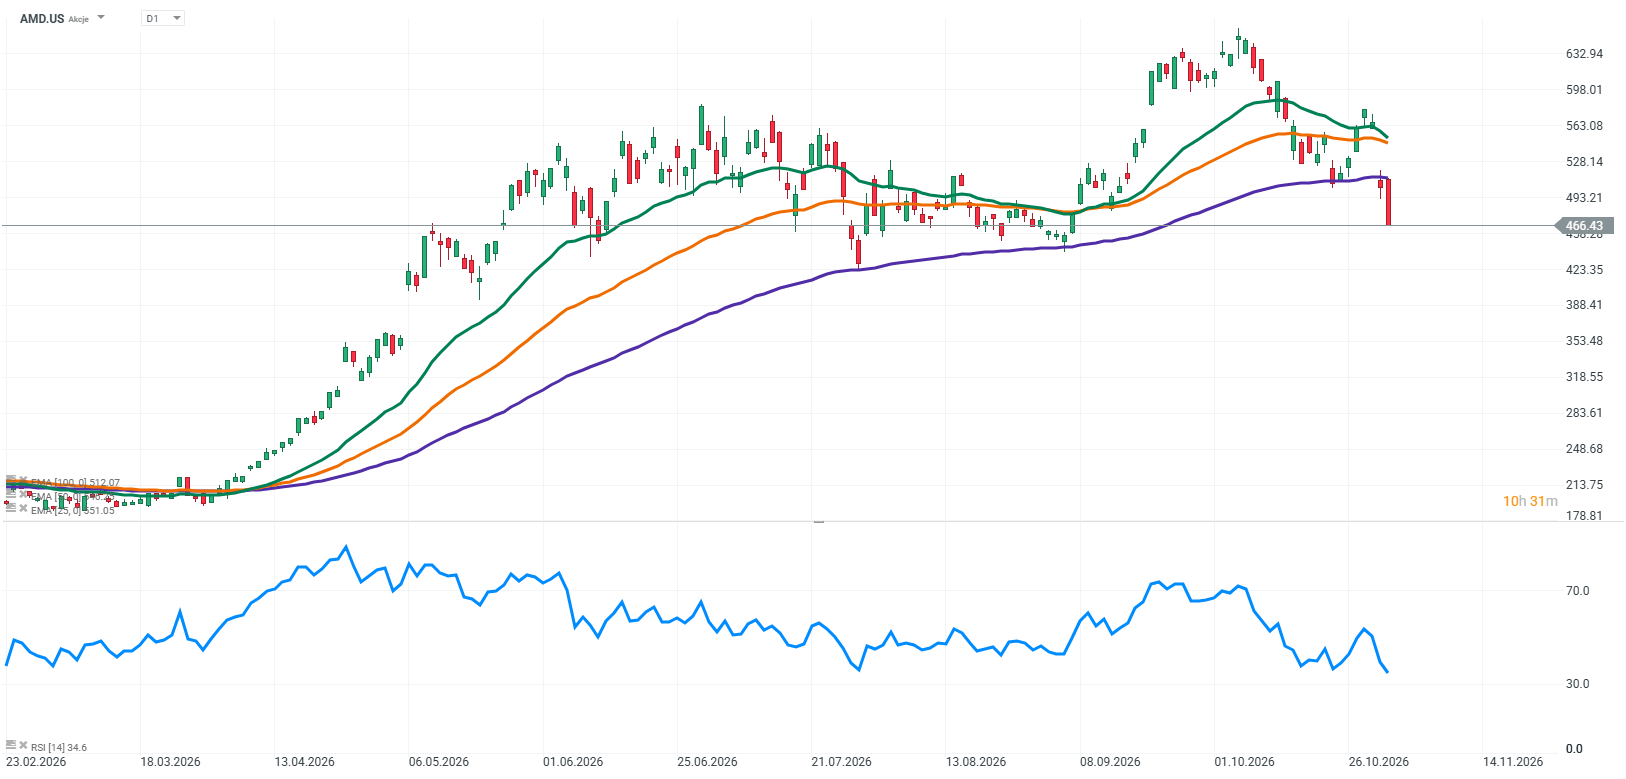
Raportul de astăzi va fi mai mult decât un simplu test trimestrial pentru AMD. Compania are ocazia să demonstreze că provocările cu care se confruntă alți producători și deteriorarea sentimentului la nivelul întregului sector nu semnifică sfârșitul creșterii industriei semiconductoarelor. În același timp, așteptările sunt ridicate. În urma raliului puternic al acțiunilor și pe fondul așteptărilor ridicate privind divizia sa de IA, chiar și rezultatele solide ar putea fi considerate insuficiente.
Prin urmare, AMD are nevoie de rezultate financiare solide, dar, mai presus de toate, de o perspectivă convingătoare pentru trimestrele următoare. Investitorii vor fi atenți la creșterea comenzilor, la extinderea în continuare în segmentul centrelor de date, la progresul vânzărilor Instinct și la menținerea dinamicii în cazul EPYC. Dacă Lisa Su va prezenta previziuni care să confirme că creșterea s-ar putea accelera și mai mult în 2027, AMD ar putea deveni compania care îmbunătățește din nou sentimentul în întregul sector al semiconductorilor. Fără un astfel de semnal, piața ar putea concluziona că o mare parte din scenariul optimist este deja reflectată în prețuri.
Sursă: XTB Research


Sinteza piețelor: Wall Street și piețele globale sub presiune

Pfizer raportează rezultate financiare 📈 Acțiunile se apropie de maximele ultimilor ani

Anthropic CFD înainte de listare


Palantir aproape își dublează veniturile 📈 Acțiunile înregistrează o ușoară creștere în urma unor rezultate financiare solide
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."