


- Fondurile speculative dețin poziții short aproape record pe obligațiunile de stat americane cu scadența la 10 ani, riscând o revenire bruscă în cazul în care randamentele scad.
- Poziționarea extremă pe short în cazul dolarului australian și al euro sporește riscul unui potențial „short squeeze”.
- Speculatorii mențin poziții long semnificative pe aur, în ciuda unei scăderi recente a prețului, creând o situație clasică de „crowded trade”.
- Gazul natural se confruntă cu un număr extrem de poziții short din partea fondurilor, în timp ce prețurile se stabilizează, creând premisele pentru o potențială creștere bruscă a prețului.
- Managerii de fonduri sunt puternic blocați în poziții long pe realul brazilian, în urma unei scăderi lunare abrupte.

- Fondurile speculative dețin poziții short aproape record pe obligațiunile de stat americane cu scadența la 10 ani, riscând o revenire bruscă în cazul în care randamentele scad.
- Poziționarea extremă pe short în cazul dolarului australian și al euro sporește riscul unui potențial „short squeeze”.
- Speculatorii mențin poziții long semnificative pe aur, în ciuda unei scăderi recente a prețului, creând o situație clasică de „crowded trade”.
- Gazul natural se confruntă cu un număr extrem de poziții short din partea fondurilor, în timp ce prețurile se stabilizează, creând premisele pentru o potențială creștere bruscă a prețului.
- Managerii de fonduri sunt puternic blocați în poziții long pe realul brazilian, în urma unei scăderi lunare abrupte.
Imaginați-vă o situație în care aproape toți pasagerii de pe un vas de croazieră aleargă brusc într-o singură direcție pentru a observa același fenomen. Chiar dacă oceanul este calm, nava începe să se încline periculos și este suficient un val mic pentru ca panica să se instaleze. Aceasta este exact imaginea prezentată în ultimul raport al CFTC. Totuși, este necesară o mică precizare aici. Datele disponibile în prezent se referă la poziționarea din 10 noiembrie, iar multe lucruri s-ar fi putut schimba de atunci. Publicarea ultimului raport COT a fost amânată din cauza Zilei Veteranilor din SUA.
Revenind însă la analiză… Cei mai mari actori speculativi de pe piețele futures s-au poziționat într-un mod atât de unilateral în mai multe domenii-cheie, cum nu au mai făcut-o de ani de zile, iar în unele cazuri chiar niciodată în istoria datelor.
Numitorul comun al ultimelor zile este o încredere de necontestat în puterea dolarului american și în reziliența randamentelor locale, pe fondul unei neîncrederi aproape absolute în materiile prime industriale și în monedele altor economii. Problema este că, atunci când toată lumea a vândut deja, piața începe să rămână fără participanți dispuși să deschidă noi poziții short. În astfel de momente, fundamentele pot trece pe plan secund, lăsând loc mecanismelor pure de închidere a pozițiilor.
Datoria și monedele: Toată lumea împotriva restului lumii
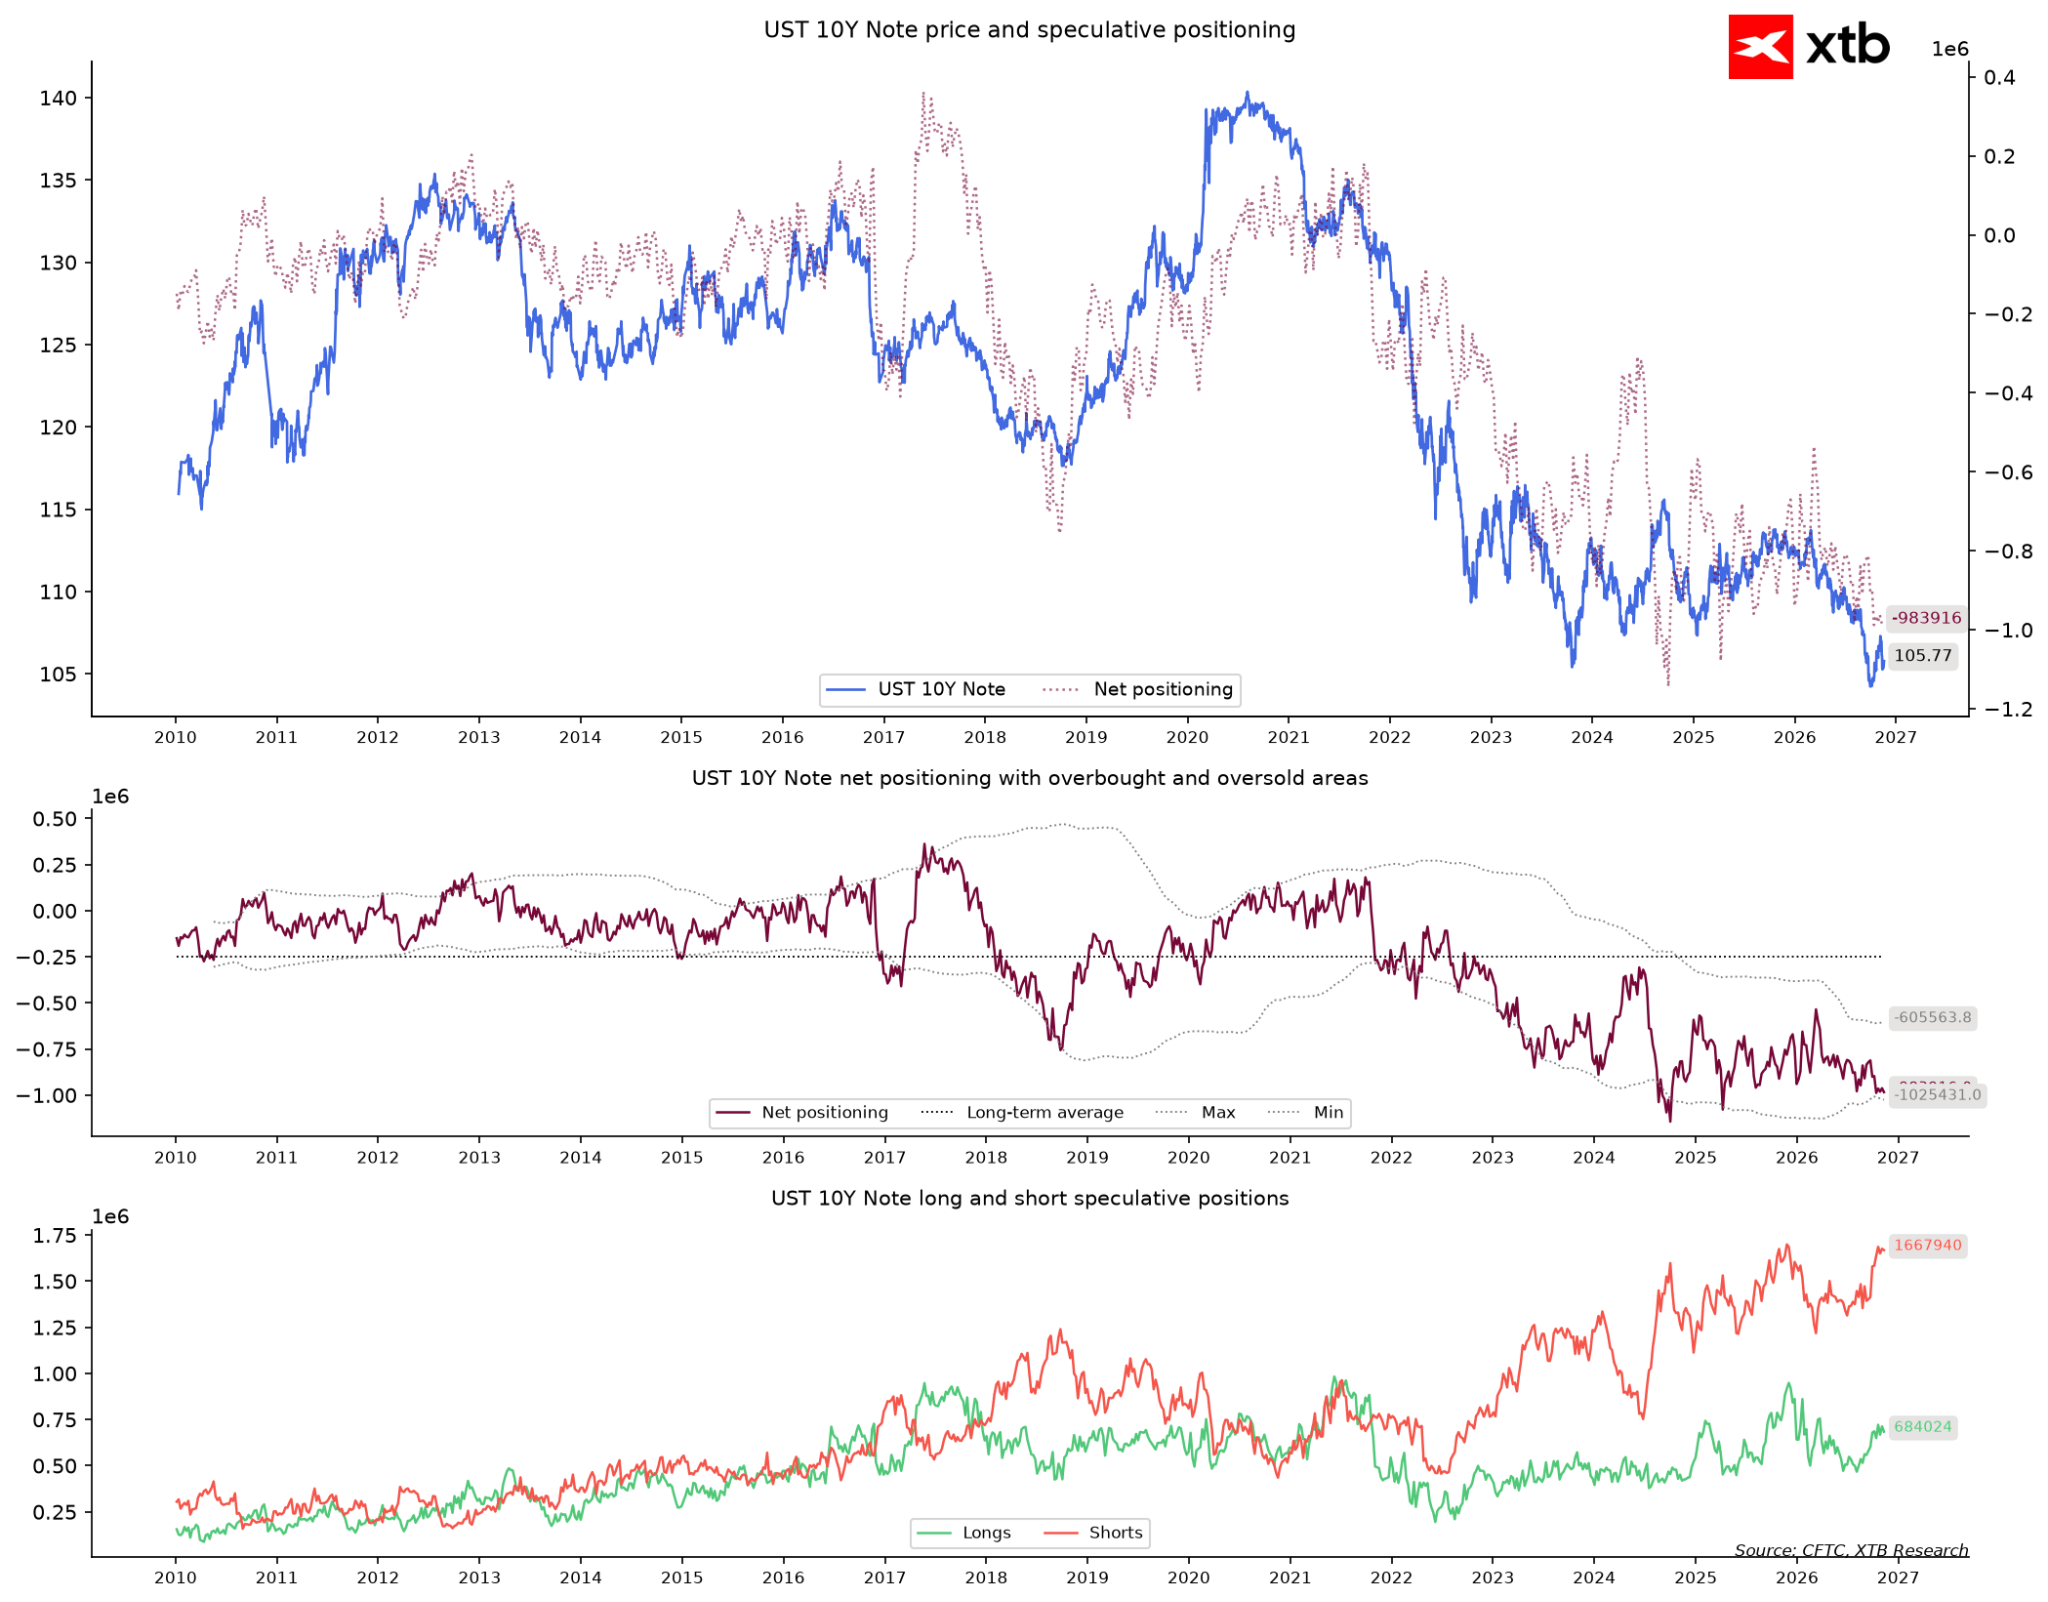
Cea mai elocventă imagine se regăsește pe piața datoriei din SUA. Titlurile de stat americane pe 10 ani au înregistrat o situație în care fondurile speculative dețin aproape 984.000 de contracte nete care pariază pe o scădere a prețului (adică pe creșterea randamentelor). Vorbim despre un nivel la care fondurile sunt mai pesimiste decât în 99% dintre săptămânile din întreaga istorie a tranzacționării, iar doar 29% din toate pozițiile lor constituie pariuri pe o creștere. Investitorii instituționali se comportă de parcă ratele dobânzilor din SUA nu ar urma să scadă niciodată în mod semnificativ. Cealaltă parte a tranzacției, adică producătorii și cei care se acoperă împotriva riscurilor, se află exact în poziția opusă, acumulând pariuri record pe creșterea prețurilor obligațiunilor. Piața este întinsă ca o coardă de arc: orice date macroeconomice mai slabe din SUA ar putea declanșa un val masiv de răscumpărări de contracte.
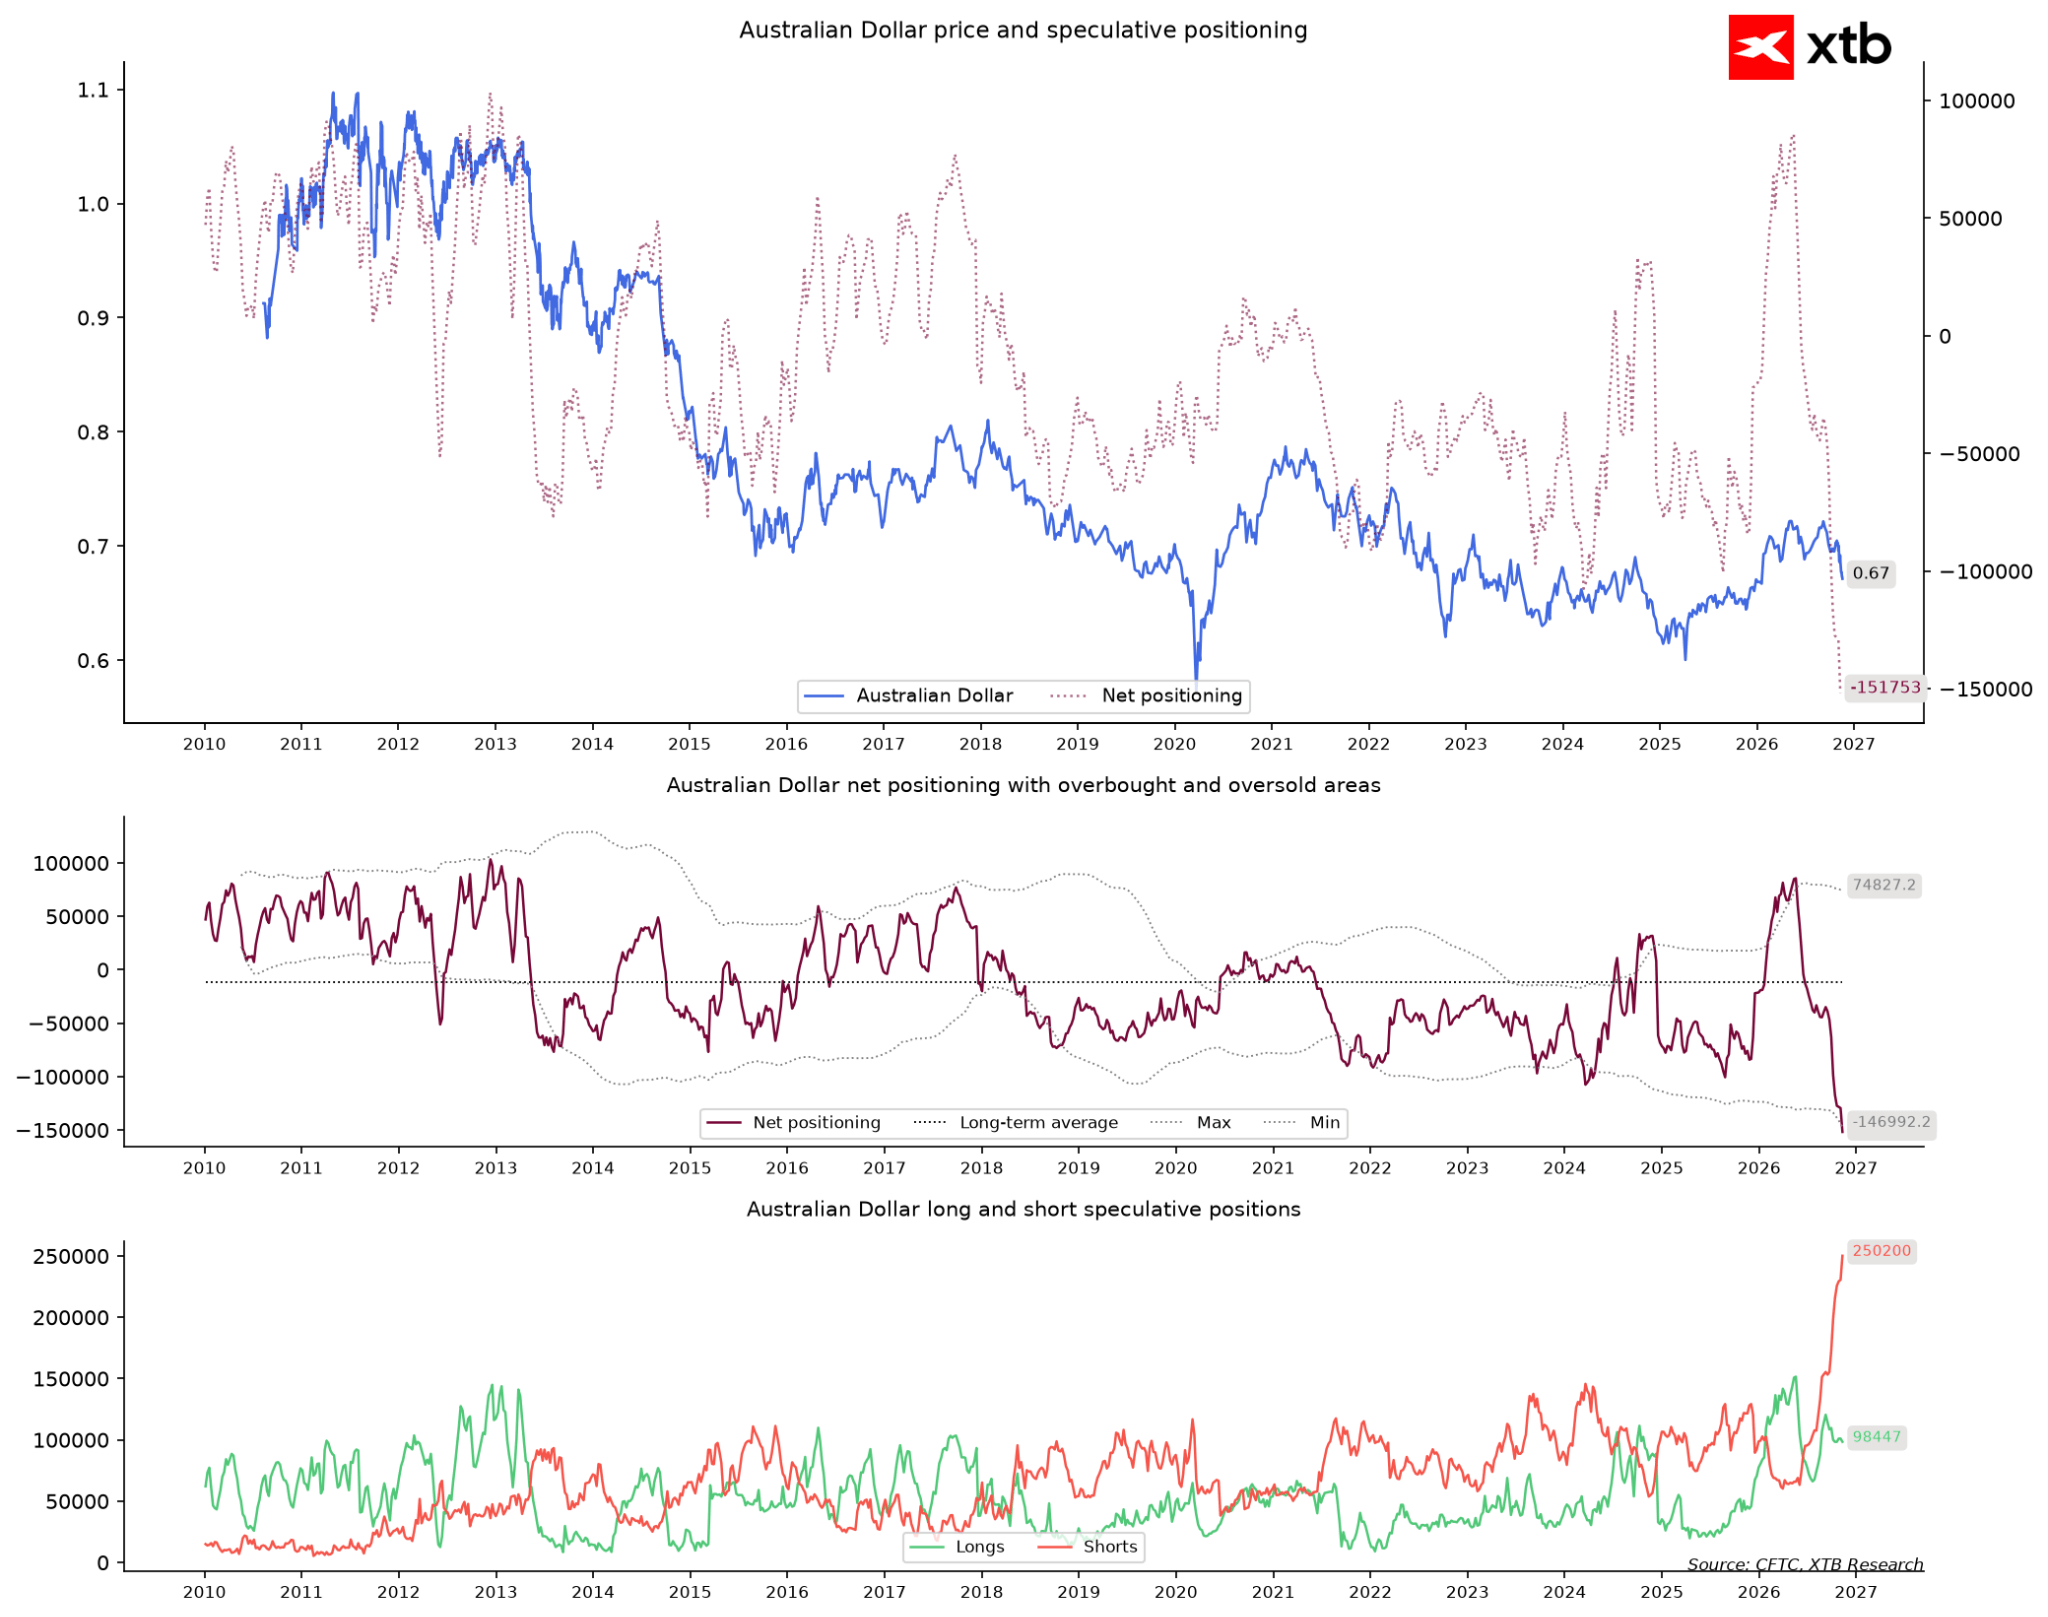
Același capital a eliminat aproape complet alte monede. Dolarul australian a devenit ținta unui atac fără precedent, fondurile mărindu-și poziția netă short la 152.000 de contracte. Acest sentiment este mai pesimist decât în 100% din valorile istorice, iar pariurile pe o scădere reprezintă peste 70% din întregul lor portofoliu. Un număr atât de mare de poziții short crește semnificativ riscul unui „short squeeze”.
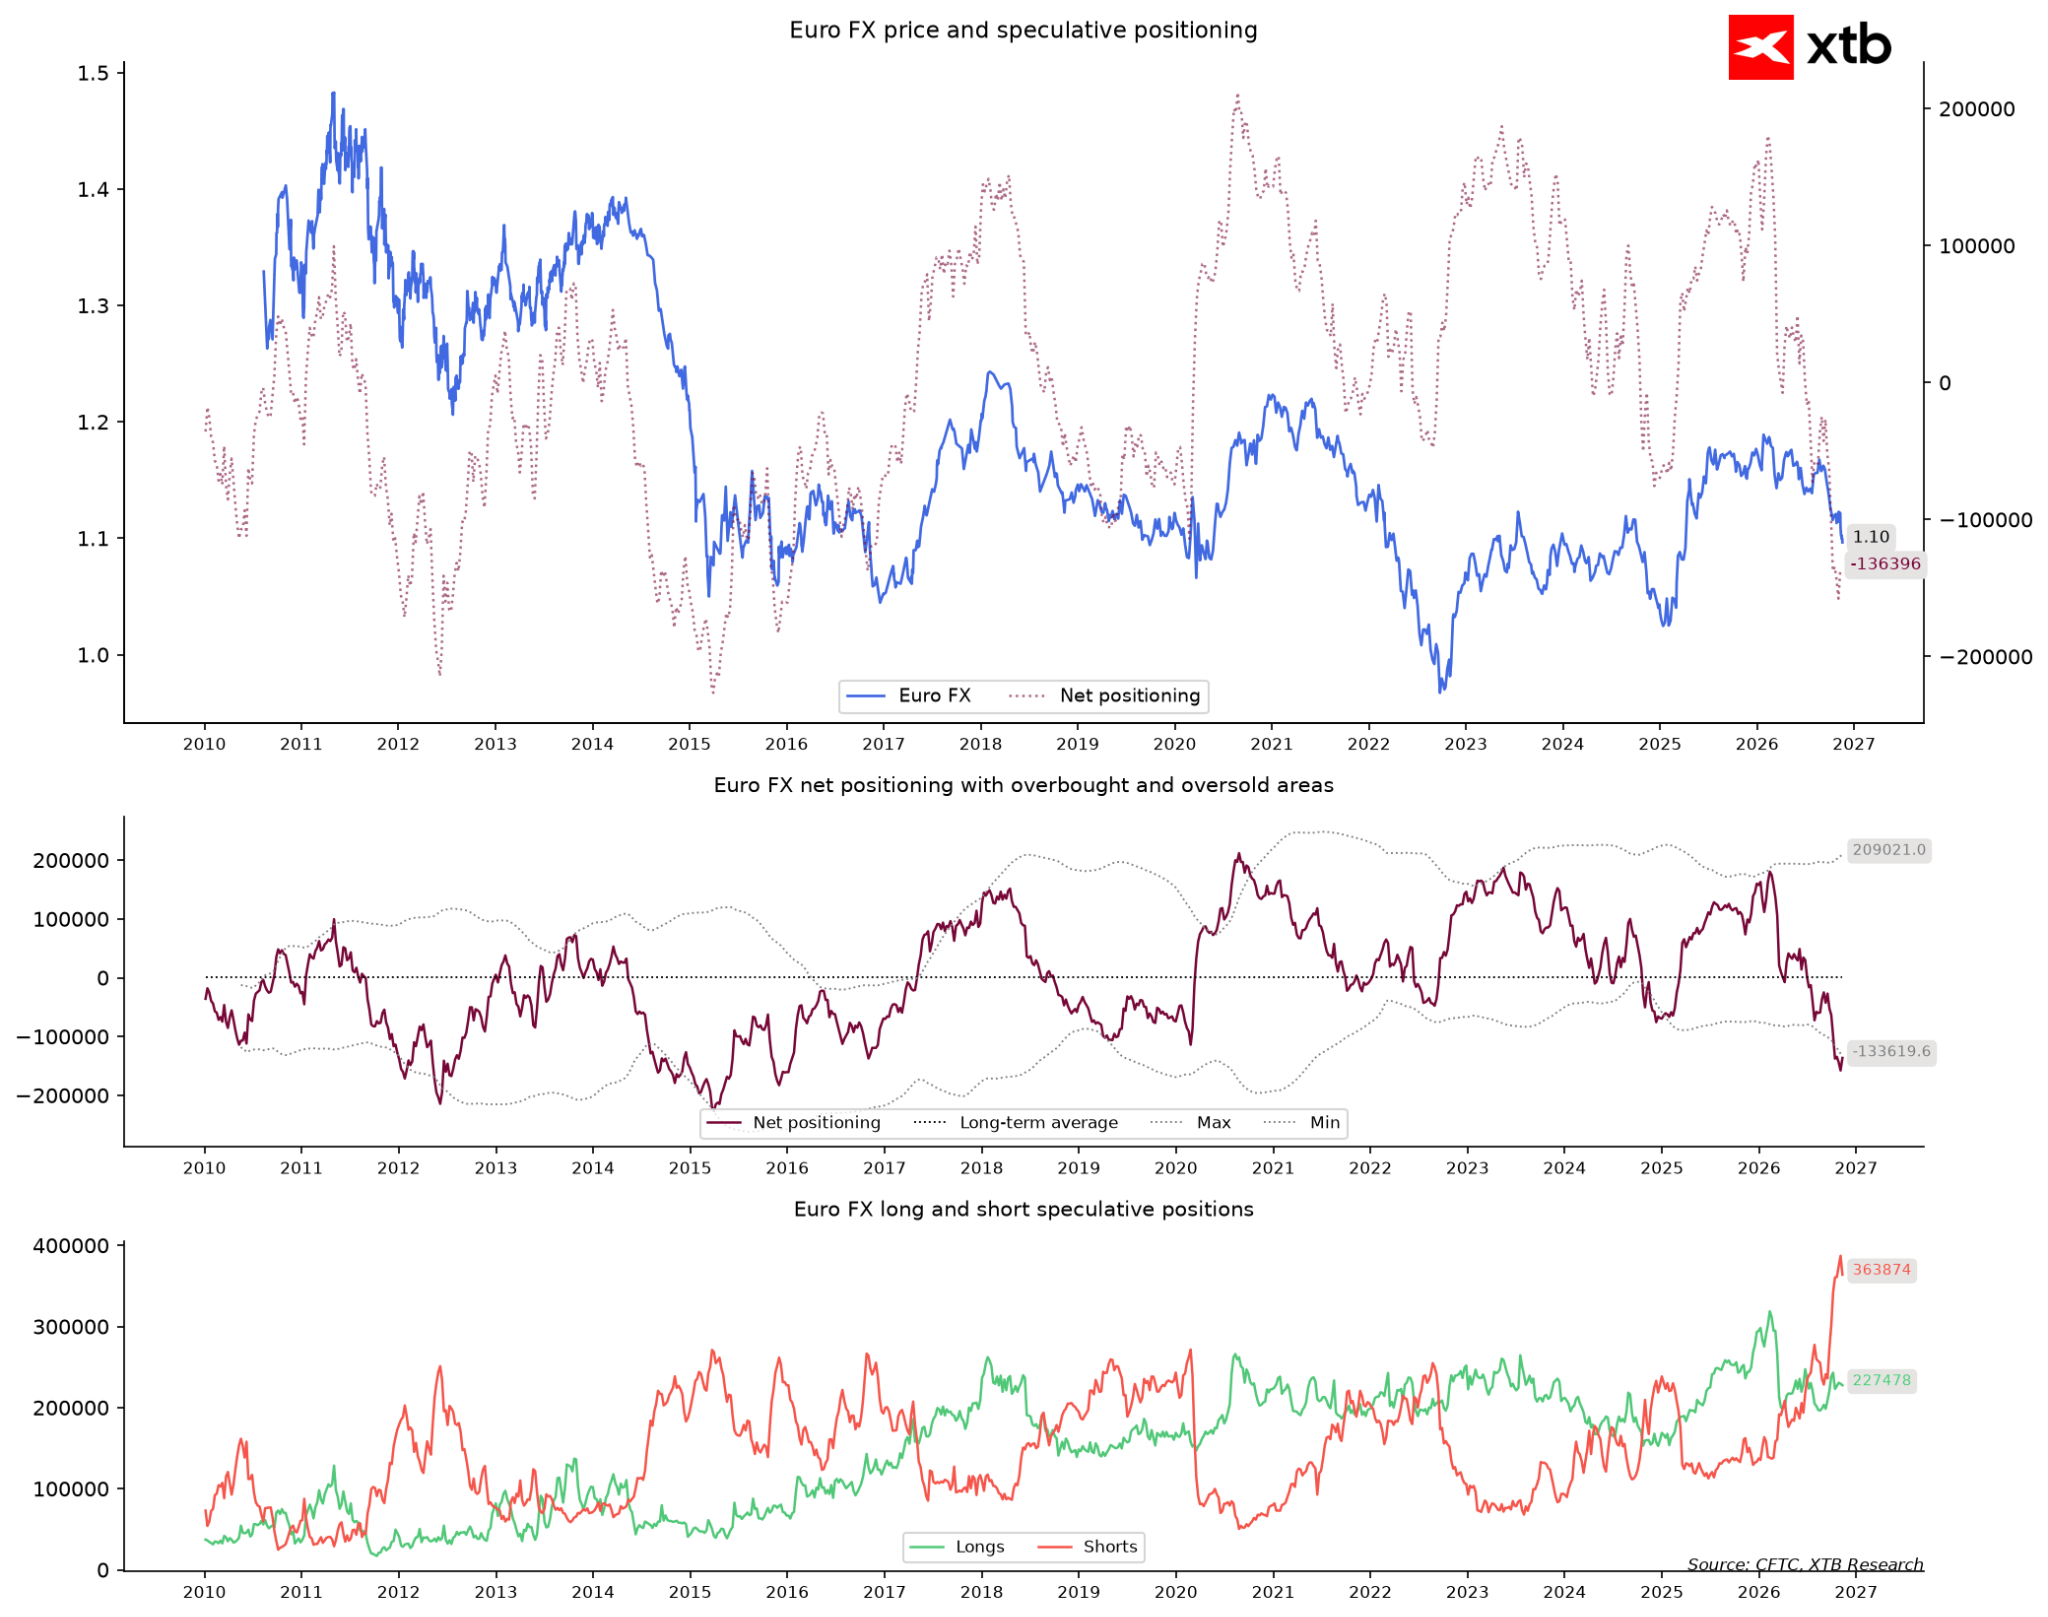
O soartă similară a avut-o și euro, unde speculatorii dețin 136.000 de contracte pe scăderea cursului de schimb, situându-se printre cele câteva procente ale celor mai pesimiste momente din istorie. Investitorii mizează pe divergența dintre Fed și alte bănci centrale. Întrebarea este: ce se va întâmpla când acest decalaj nu se va mai adânci? Merită menționat, totuși, că perechea EURUSD se află aproape de 1,10, iar pozițiile short au început să se reducă ușor.
Aurul și argintul: tranzacții aglomerate pe fondul unei străluciri în declin
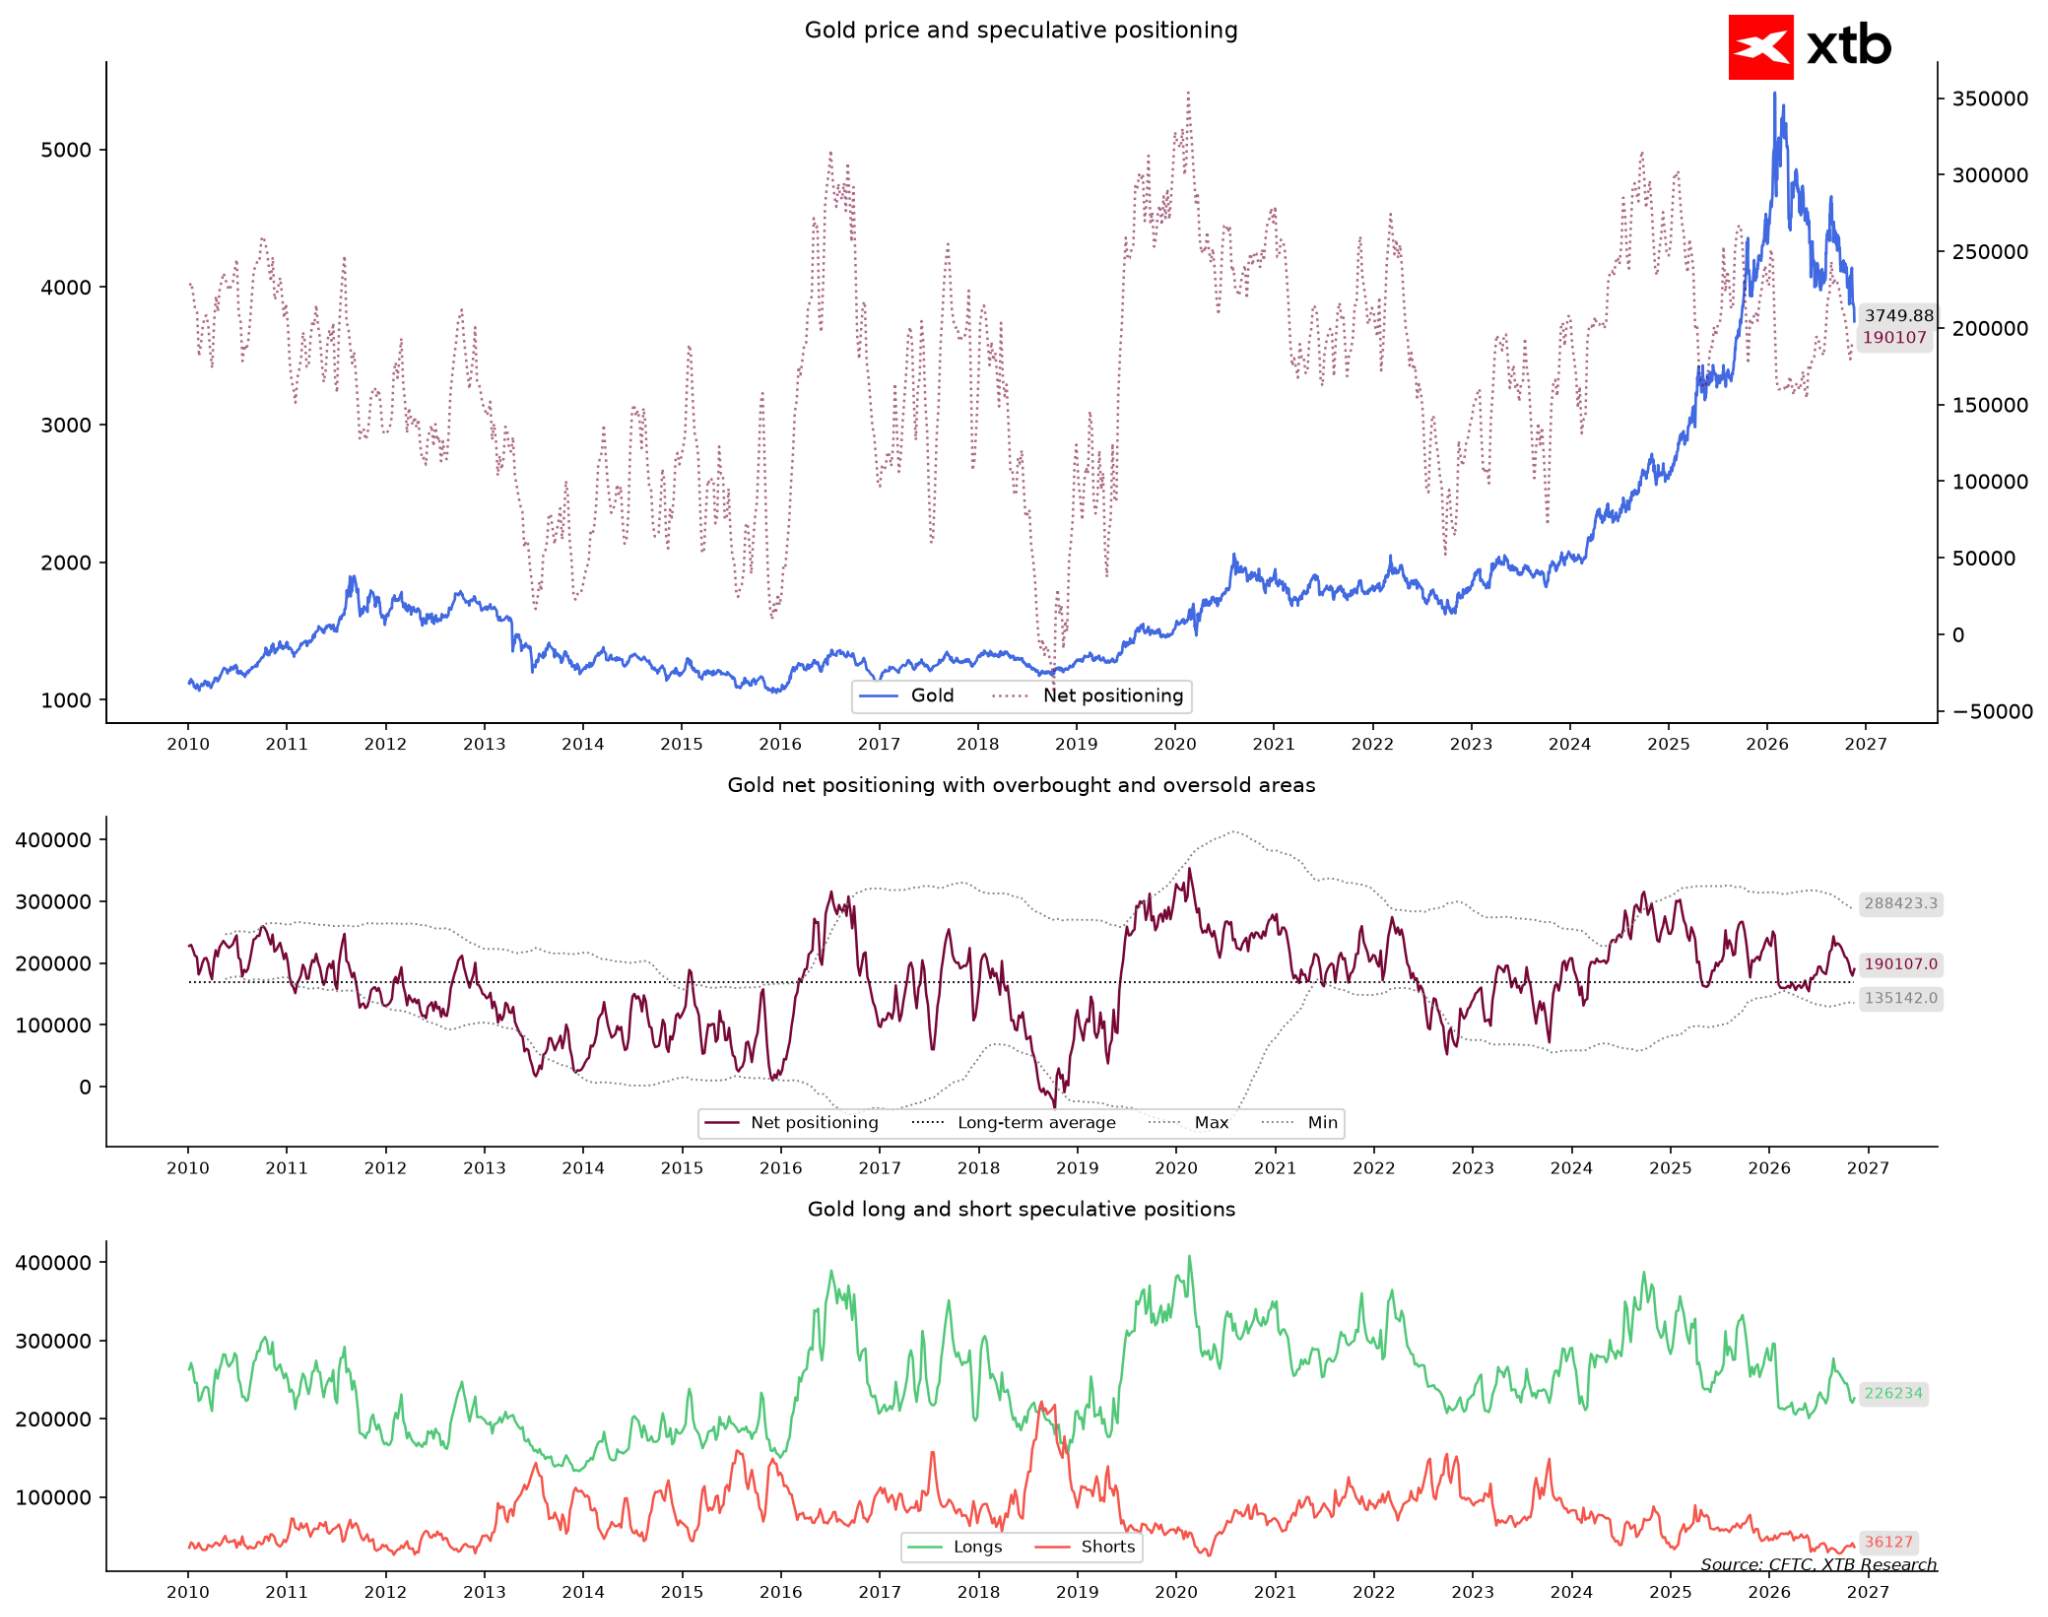
Pe piața metalelor prețioase se observă o dinamică complet diferită. La prima vedere, investitorii s-ar putea aștepta ca, după o vânzare masivă, capitalul speculativ să înceapă să se retragă. Nimic nu ar putea fi mai departe de adevăr. Aurul a scăzut cu peste 9% în ultima lună (cu o scădere săptămânală de aproape 6%), ajungând la 3.750 de dolari. Între timp, fondurile… au cumpărat încă 11.000 de contracte, aducând poziția netă la 190.000 de contracte. Până la 86% din toate pozițiile managerilor de fonduri de pe această piață reprezintă pariuri pe creșteri viitoare. Aceasta este o divergență clasică: prețul scade brusc, în timp ce speculatorii își majorează în mod constant pariurile. Pe de altă parte, analizând istoricul recent, cumpărătorii rămân relativ slabi.
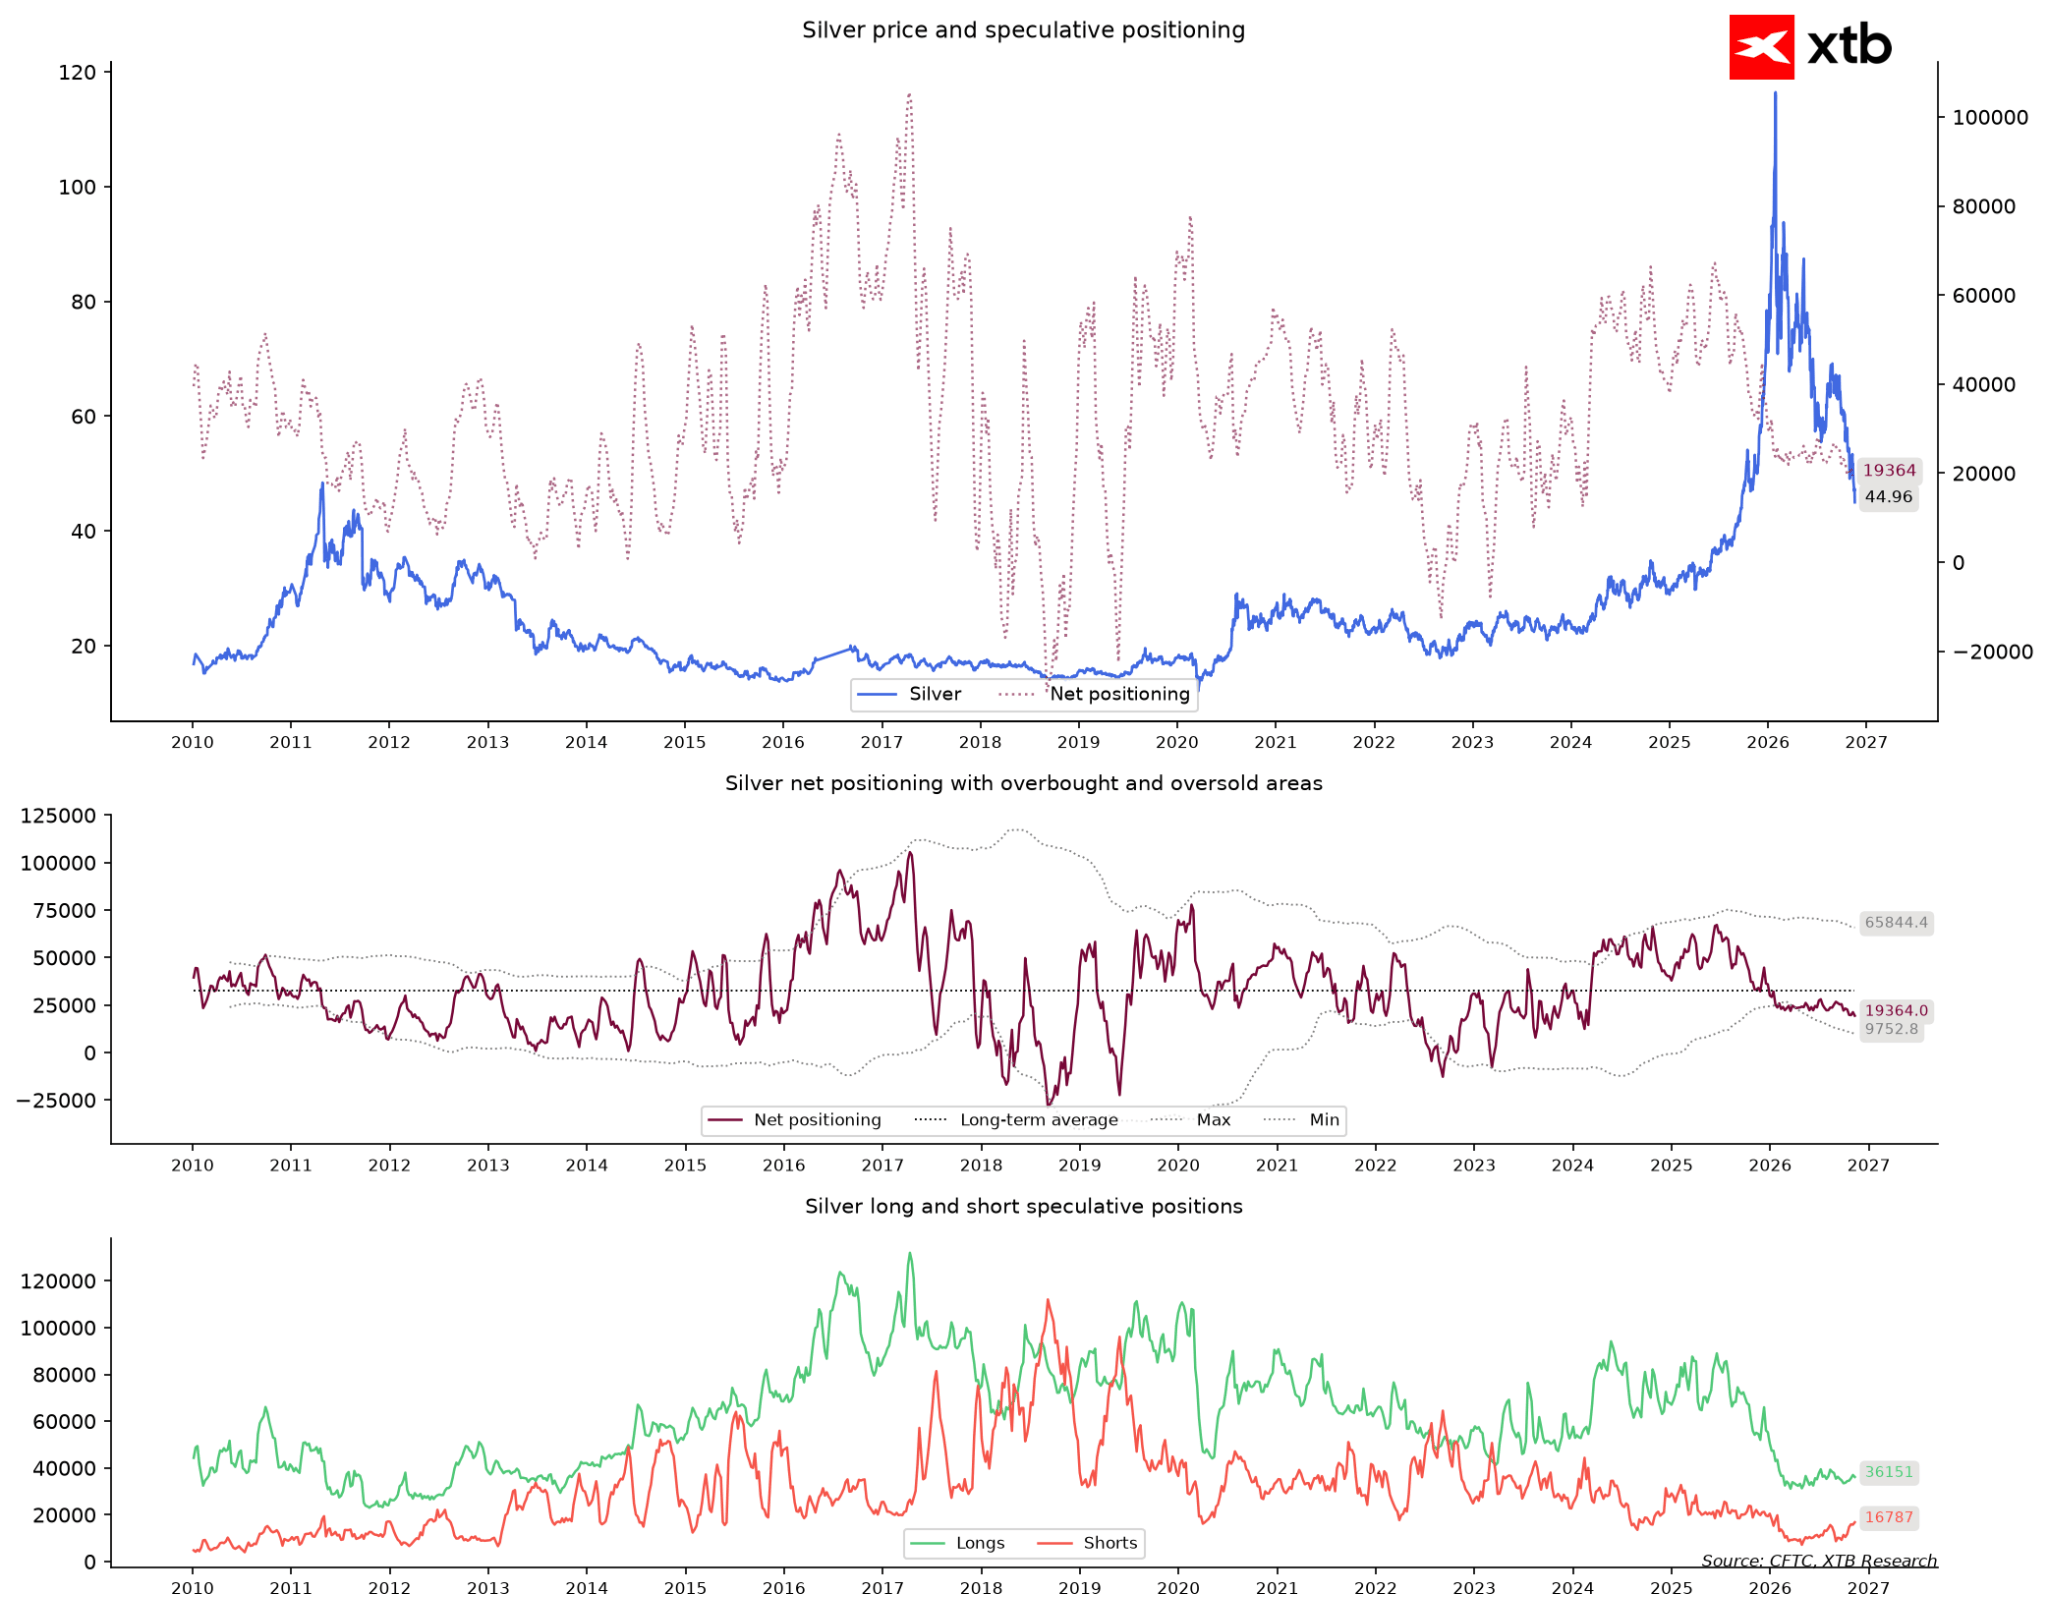
În schimb, argintul a înregistrat o adevărată prăbușire. O scădere a prețului de peste 20% pe o perioadă lunară (până la aproximativ 45 de dolari) a dus valoarea acestuia la niveluri extrem de scăzute în comparație cu anul trecut. Fondurile dețin aici un număr modest de 19.000 de contracte long nete, reducându-și expunerea într-un mod mult mai disciplinat decât în cazul aurului. O astfel de discrepanță sugerează că piața aurului în sine ar putea fi în prezent mult mai vulnerabilă la noi dezamăgiri — dacă un val de vânzări îi va forța pe „taurii de ultim moment” să-și reducă pierderile, corecția ar putea căpăta avânt ca o avalanșă.
Gazul natural și materiile prime: o tensiune la limită
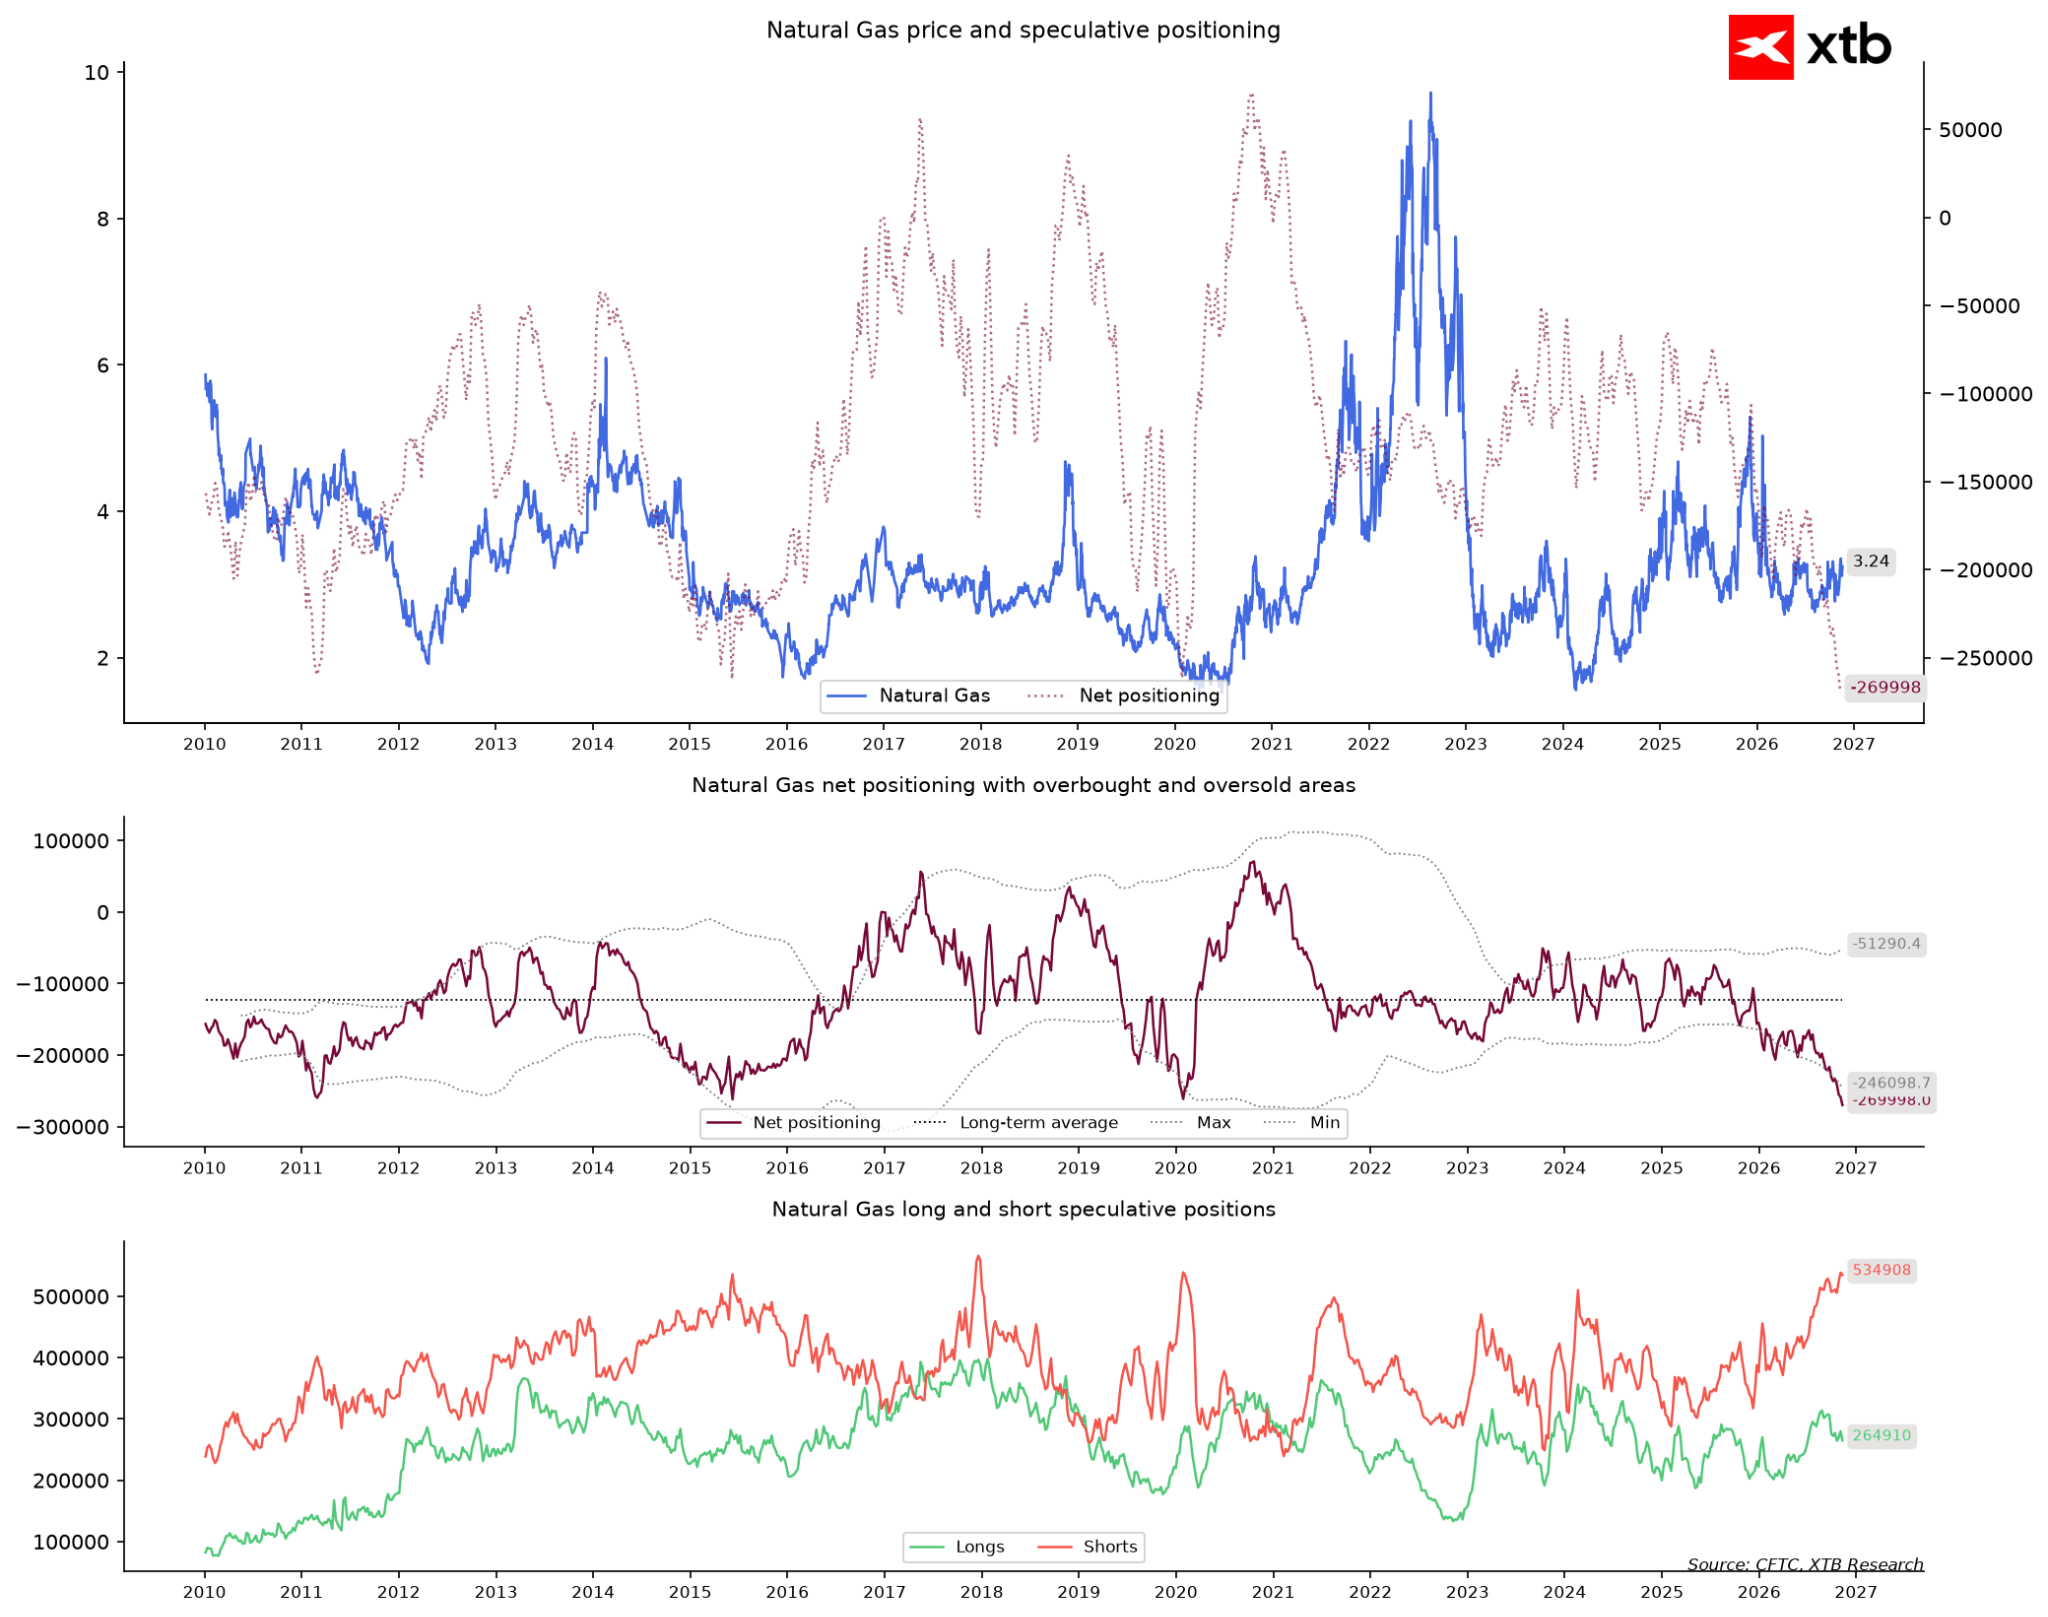
Dacă există vreo piață care prezintă condițiile pentru un short squeeze clasic, aceasta este, fără îndoială, gazul natural. Fondurile speculative dețin aici nu mai puțin de 270.000 de contracte short nete. Indicatorii arată fără echivoc: fondurile sunt astăzi mai pesimiste decât în 100% dintre săptămânile din istorie. Doar una din trei poziții deținute de fonduri reprezintă un pariu pe creștere. Între timp, piața nu dă semne că ar vrea să scadă și mai mult — pe o bază lunară, prețul a crescut cu 7%, stabilizându-se în jurul valorii de 3,25 dolari. De cealaltă parte se află producătorii, care se acoperă cu o poziție long de peste 260.000 de contracte. Ne confruntăm cu un blocaj total al pozițiilor: speculatorii mizează pe o nouă prăbușire a prețurilor, dar piața a încetat să mai reacționeze la factorii declanșatori negativi. În acest caz, este suficientă o singură perioadă de iarnă aspră pentru a forța o reducere semnificativă a pozițiilor short, ceea ce ar putea determina o creștere a prețurilor cu până la un dolar întreg pe contract.
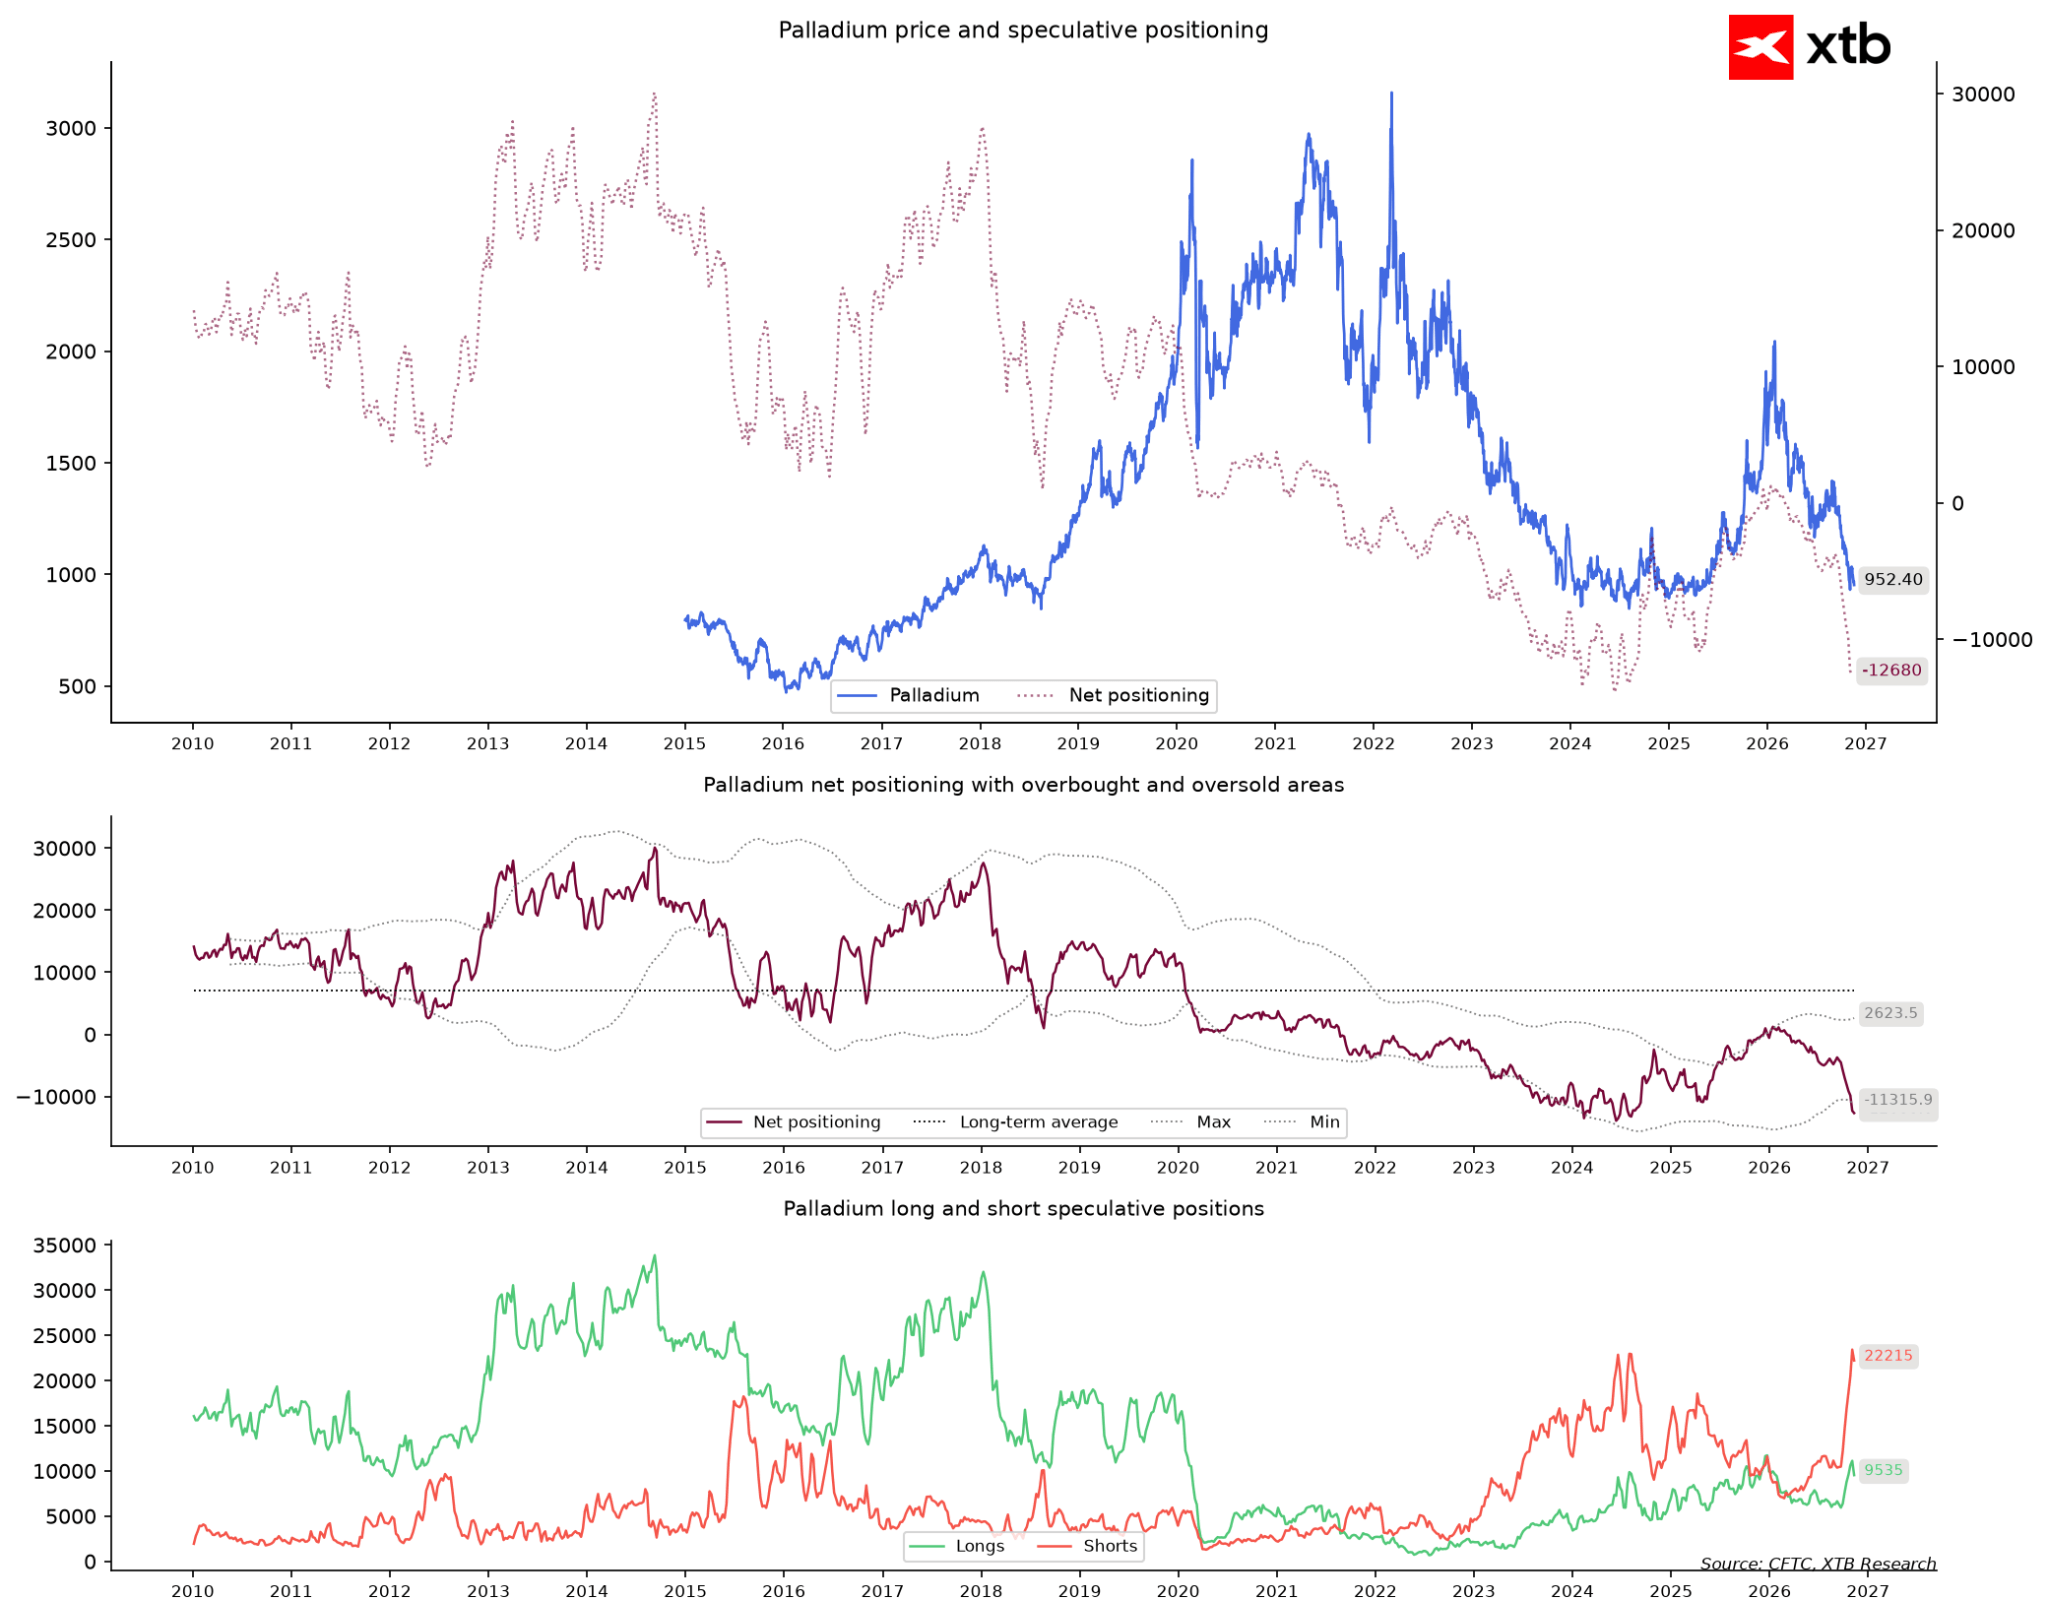
Palladiul s-a trezit într-o situație aproape identică. Cu prețul la 954 de dolari (o scădere de peste 14% într-o lună), fondurile au atins, de asemenea, un nivel extrem istoric de 100% al sentimentului negativ, deținând 13.000 de contracte short nete. Când pesimismul devine absolut, orice impuls al cererii poate forța închiderea nervoasă a pozițiilor short la orice preț.
Monedele piețelor emergente: o lecție dureroasă despre cum nu trebuie să încerci să prinzi un cuțit în cădere
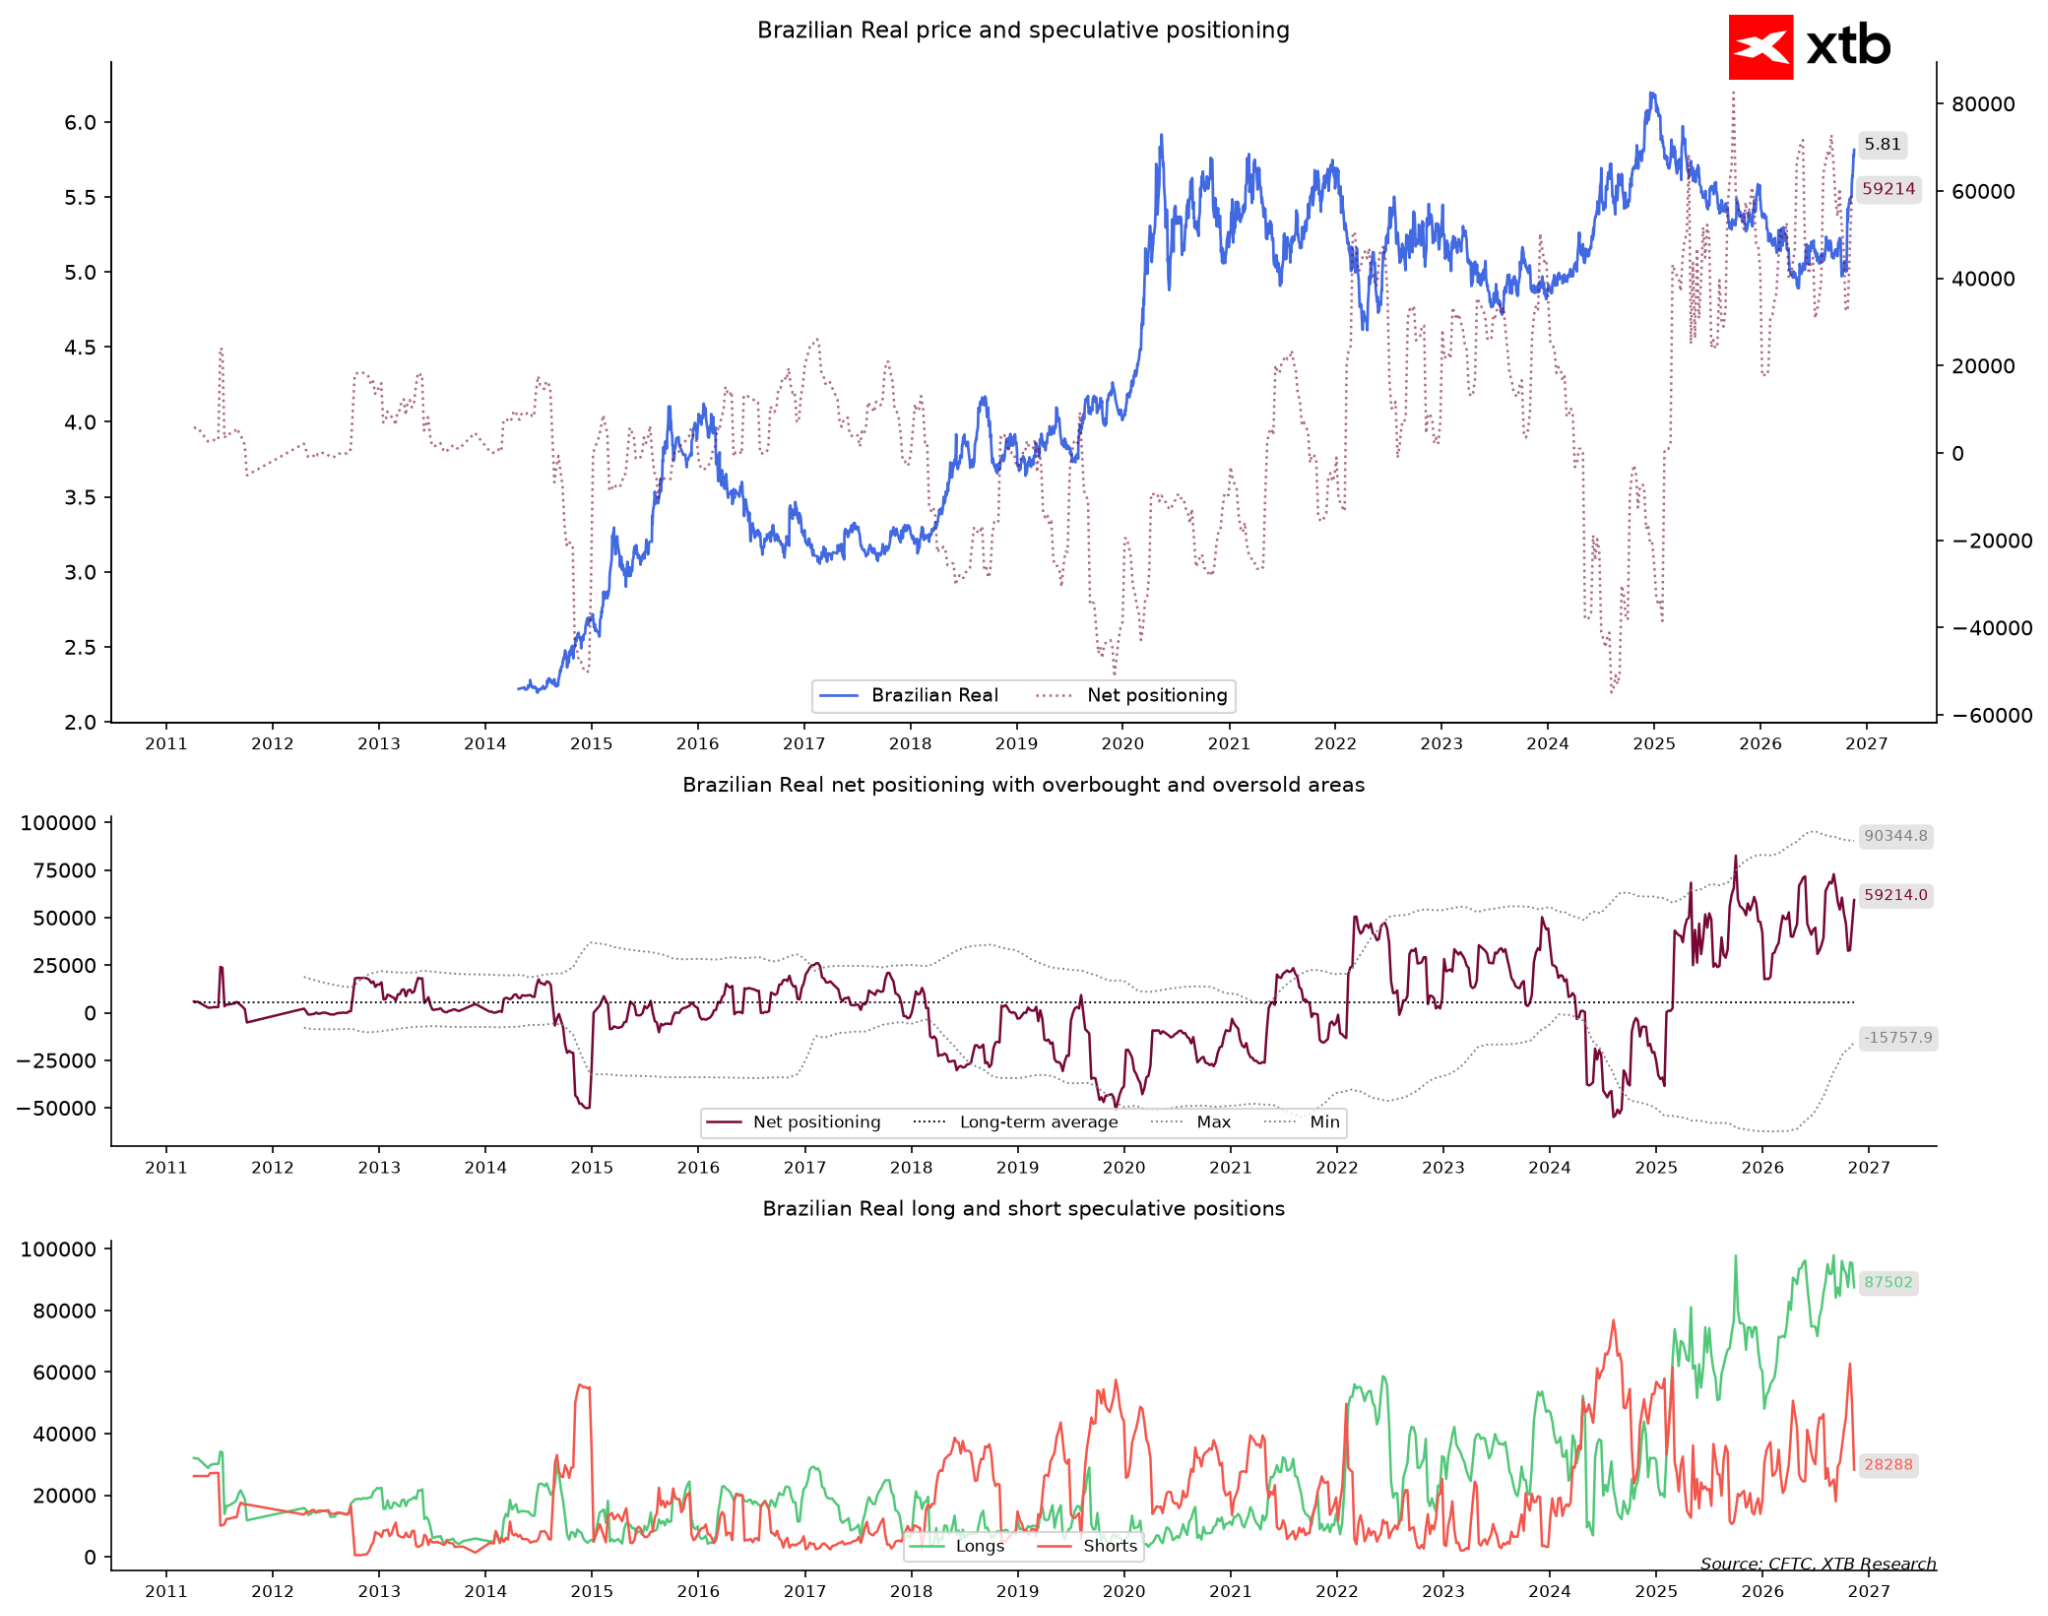
Cea mai periculoasă capcană din ultimele săptămâni a fost întinsă pe piața valutară a piețelor emergente, iar victima acesteia a fost realul brazilian. Administratorii de fonduri au crezut aproape fără rezerve în puterea monedei braziliene — poziția lor netă se ridică la 59.000 de contracte long, ceea ce reprezintă o poziție optimistă mai puternică decât în 98% dintre săptămânile din istorie (peste trei sferturi din pozițiile lor sunt pariuri pe aprecierea realului).
Realitatea s-a dovedit însă nemiloasă. Cursul de schimb USDBRL a crescut cu peste 15% într-o lună, marcând o slăbire dramatică a monedei braziliene (prețul dolarului a ajuns la un nivel extrem de ridicat comparativ cu anul trecut, depășind cu peste 3,5 deviații standard valoarea normală). Fondurile au fost prinse brutal pe partea greșită a pieței. În ultima săptămână, acestea au încercat să-și mărească pozițiile long, dar, având în vedere tendința ascendentă atât de puternică a perechii dolar-real, presiunea de a reduce forțat pierderile crește pe zi ce trece.
Ce să urmărim în următoarele săptămâni
O posibilă prăbușire a aurului dacă nu se înregistrează o revenire rapidă la creștere. Dacă prețurile aurului nu reușesc să revină rapid peste minimele locale recente, coincidența unei concentrări de 86% a fondurilor pe partea de cumpărare s-ar putea transforma într-o capitulare clasică. Semnalul de avertizare va fi o scădere bruscă a pozițiilor long, însoțită de atingerea unor noi minime de preț.
Motiv pentru o presiune masivă de închidere a pozițiilor short pe piața datoriilor și a dolarului australian. Având în vedere pozițiile short la niveluri record istorice pe piața obligațiunilor americane pe 10 ani și pe moneda australiană, aceste piețe nu au nevoie de vești extraordinare pentru a înregistra o revenire bruscă — este suficientă absența unor noi factori declanșatori negativi. Primul semnal de schimbare va fi o scădere dinamică a randamentelor americane, care va forța fondurile să închidă imediat aproape un milion de contracte scurte.
Capitularea speculatorilor pe realul brazilian. Menținerea cu încăpățânare a pozițiilor long pe o monedă care scade cu peste 15% într-o lună se termină rareori fără ieșiri dureroase. Un indicator-cheie aici va fi comportamentul cursului USDBRL în jurul valorii de 5,80 — o slăbire suplimentară a monedei locale va forța lichidarea în panică a pozițiilor, ceea ce, paradoxal, ar putea marca minimul absolut pentru acea monedă.
Piețele pot rămâne în situații extreme mai mult timp decât ar dicta logica, dar când nu mai rămâne nimeni care să se alăture listei de cumpărători sau vânzători pentru o anumită poziție, o schimbare de direcție devine pur și simplu o chestiune de timp. Cele mai bune oportunități apar rareori acolo unde se află întreaga mulțime — ele se ivesc mult mai des în locurile pe care mulțimea le părăsește în goană.
De unde provin aceste date și cum se interpretează?
În fiecare săptămână, Comisia CFTC din SUA publică raportul COT (Commitments of Traders), care prezintă o defalcare a pozițiilor celor mai mari jucători de pe piața contractelor futures. Ne interesează cel mai mult fondurile speculative — actori mari care, de obicei, urmează tendința, cumpărând când prețul crește și vânzând când scade. De cealaltă parte se află producătorii și cei care se acoperă împotriva riscurilor (agricultori, mine, rafinării), care își acoperă prețurile mărfurilor fizice și adesea adoptă poziții opuse celor ale fondurilor.
Când menționăm că fondurile sunt poziționate „extrem” sau „mai unilateral decât în 95% dintre săptămâni”, comparăm poziția lor actuală cu istoricul din ultimii ani. O astfel de situație extremă nu constituie un semnal în sine — piața poate rămâne în această stare săptămâni întregi — dar înseamnă că, dacă ceva contrazice așteptările majorității, ieșirea din poziții poate fi violentă. De aici își au originea, printre altele, așa-numitele short squeezes, care sunt creșteri bruște de preț atunci când actorii care pariază pe scăderi trebuie să răscumpere în grabă contractele.
Datele CFTC reflectă poziționarea de marți și sunt publicate vineri, astfel încât descriu poziționarea cu o întârziere de câteva zile.


Aurul scade cu 2,5% 📉 Metalele prețioase oare intră într-o piață bear?
Aurul scade în ciuda războiului din Orientul Mijlociu. Reprezintă Fed o amenințare mai mare decât situația geopolitică? 🪙

Calendarul economic: Date privind inflația europeană și piața imobiliară din SUA 🔎


Rezumatul dimineții (18.11.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."