

- Alphabet preconizează că, în 2026, cheltuielile de capital vor depăși 200 de miliarde de dolari, ceea ce va genera un flux de numerar liber negativ.
- Pentru anul fiscal 2027 Microsoft estimează cheltuieli de capital care vor depăși 190 de miliarde de dolari, în timp ce creșterea serviciului cloud Azure este estimată la aproape 45%.
- Giganții din sectorul tehnologic se confruntă cu o atenție sporită din partea pieței care așteaptă să vadă dacă cheltuielile masive pentru infrastructura de inteligență artificială se traduc într-o generare sustenabilă de numerar.
Alphabet (GOOGL). Rezultatele din trimestrul al treilea al anului 2026
Alphabet se confruntă cu o provocare în care elementul cheie va fi compararea cheltuielilor în creștere pentru infrastructura de AI cu dinamica afacerii tradiționale de publicitate și a segmentului de cloud. Până de curând, Alphabet părea unul dintre cei mai importanți câștigători în ceea ce privește profitabilitatea legată de investițiile în AI, dar cheltuielile de capital masive îi determină pe investitori să pună din ce în ce mai multe întrebări.
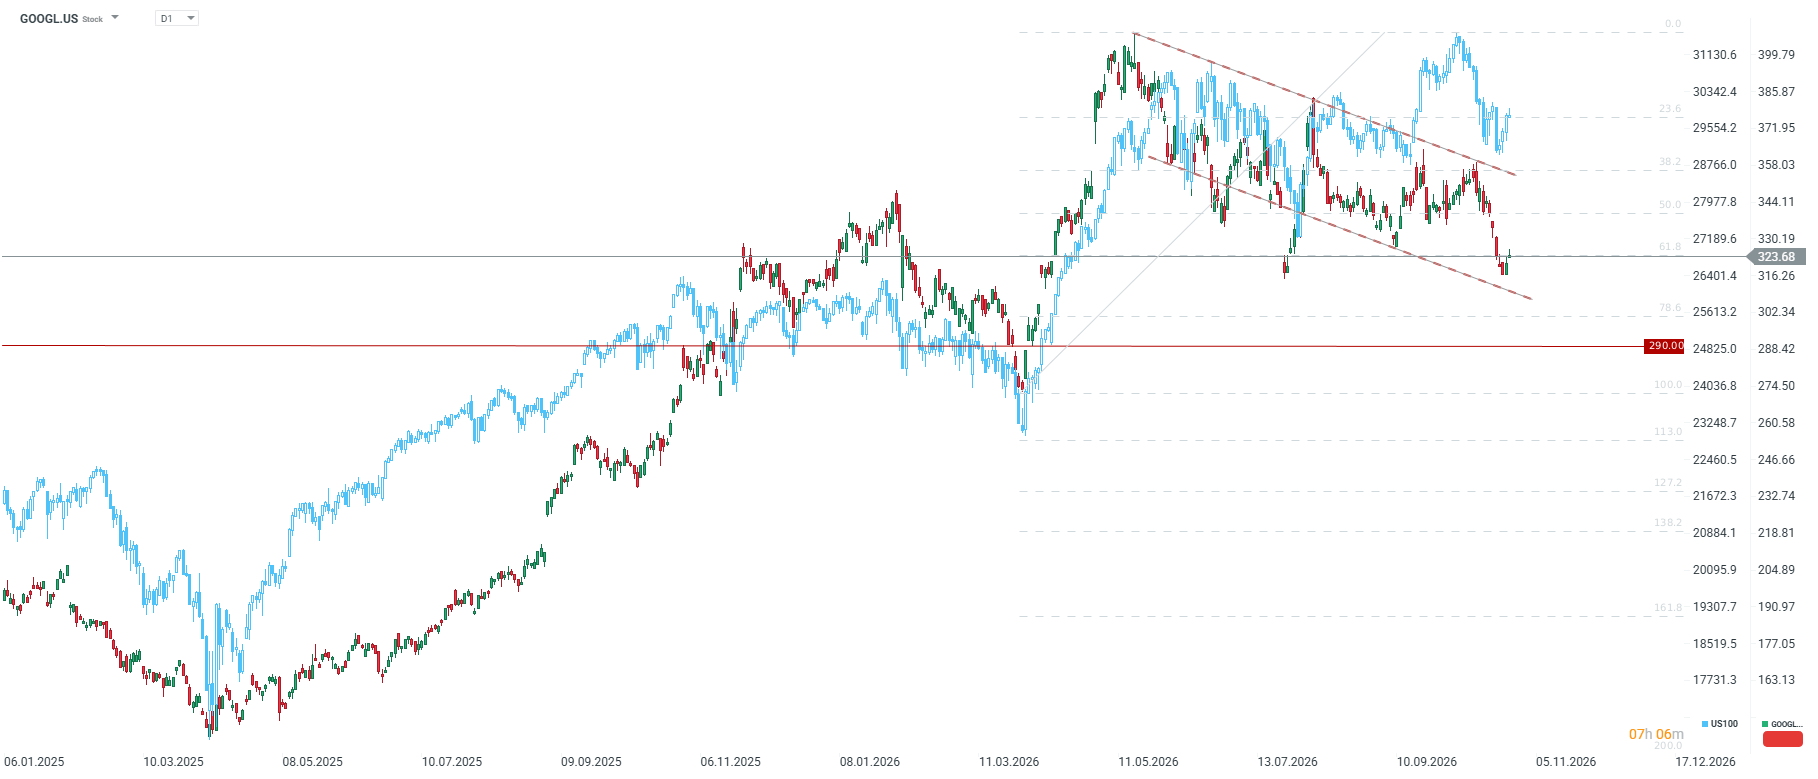
Alphabet se află într-o tendință descendentă clară de la maximele istorice înregistrate în luna mai și testează în prezent zona de suport cheie asociată cu ultimul impuls ascendent. Recent, Alphabet a înregistrat o performanță ușor mai slabă chiar și față de indicele mai larg Nasdaq 100. O depășire semnificativă a estimărilor de consens ar putea ajuta compania, dar investitorii se vor concentra în continuare în mare măsură pe cheltuielile de capital (CapEx).
Așteptările pieței și indicatorii-cheie:
- Profitul pe acțiune și veniturile: Profitul pe acțiune estimat este de 2,99–3,03 dolari, la venituri de 127,9 miliarde de dolari (+25% față de aceeași perioadă a anului trecut).
- Google Cloud: Veniturile sunt estimate la aproximativ 29 miliarde de dolari, reprezentând o creștere de 89–91% față de aceeași perioadă a anului trecut.
- Motorul de căutare și publicitatea: Se preconizează o încetinire a creșterii la 15–17% (față de 19% în Q1 și 17% în Q2) din cauza îngrijorărilor privind impactul funcționalităților de AI (AI Overviews) asupra traficului care generează clicuri.
- Cheltuieli de capital (CapEx): Se preconizează că, cheltuielile din 2026 vor depăși 200 de miliarde de dolari (o creștere de peste două ori față de anul precedent), ceea ce va duce la un flux de numerar liber negativ în acest an și în anul următor.
- Evaluare și previziuni: Variația prețului acțiunilor după publicarea rezultatelor financiare, pe baza opțiunilor, este de 5,8%. Prețul țintă mediu al analiștilor este de 429 de dolari (64 de recomandări de cumpărare, 7 neutre, 0 de vânzare).
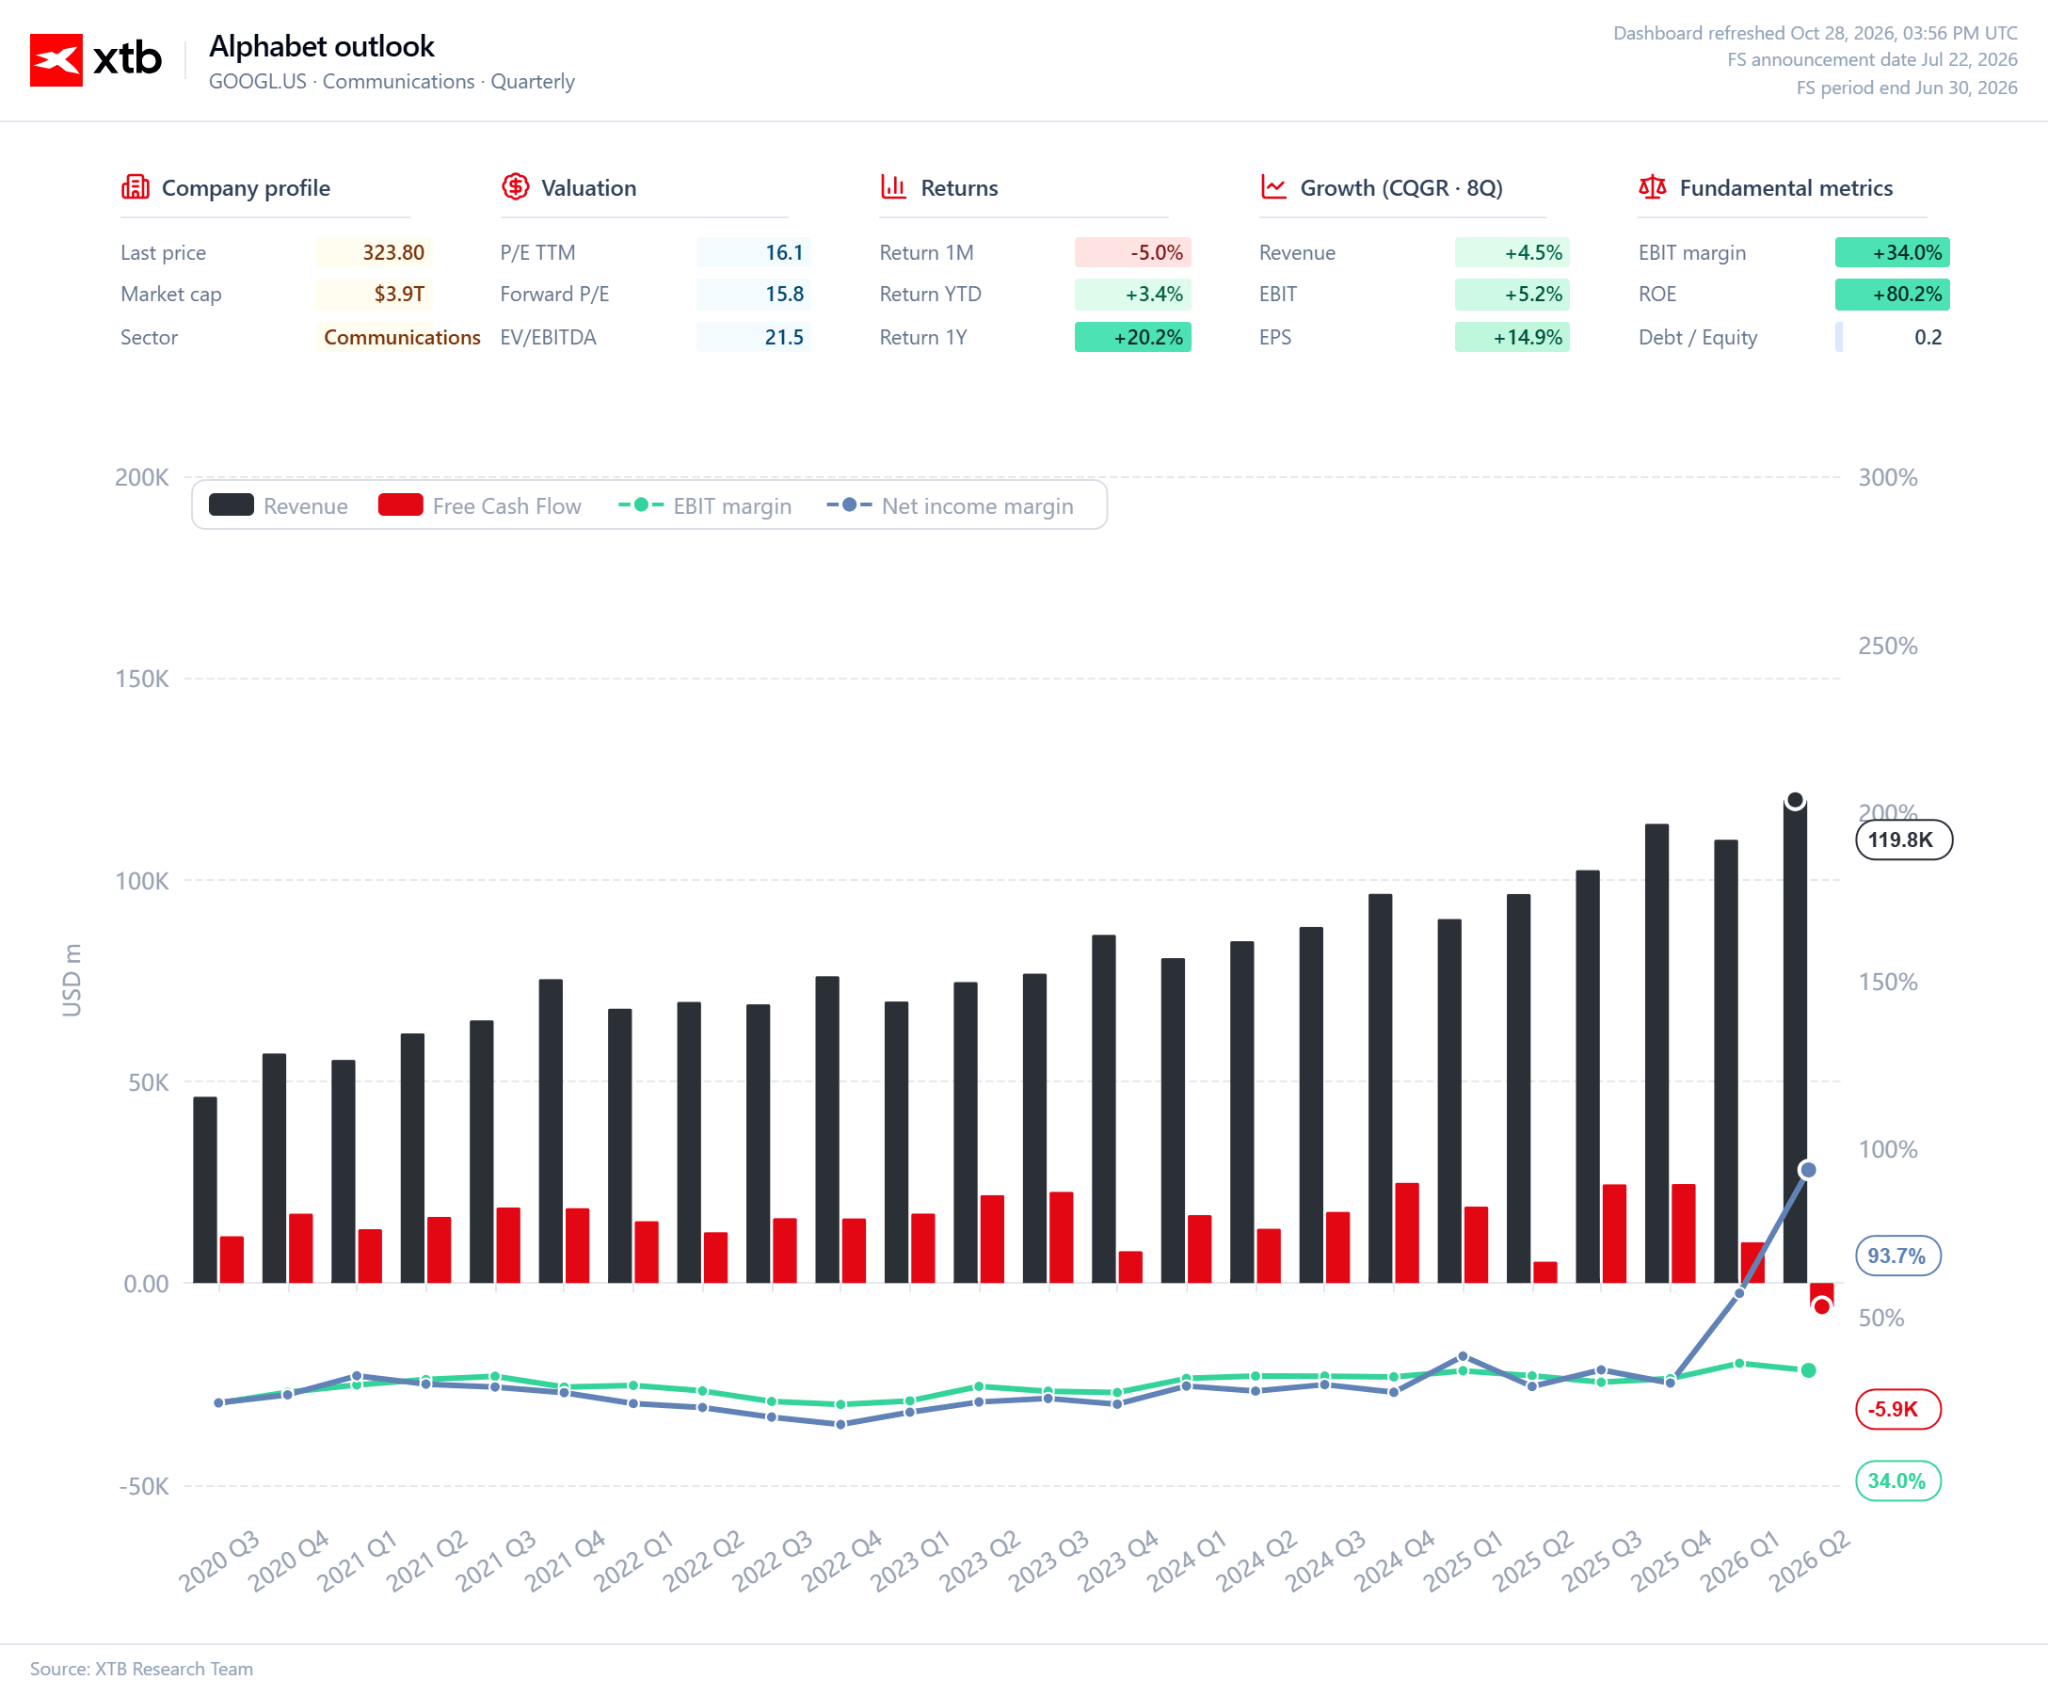
Încă din trimestrul anterior, compania a înregistrat un flux de numerar liber (FCF) negativ.
Comentariu:
Principala sursă de incertitudine în jurul Alphabet rămâne discrepanța evidentă dintre cheltuielile în creștere pentru AI și presiunea asupra fluxurilor de numerar disponibile, ceea ce a împins prețul acțiunilor aproape de pragul unei piețe în scădere (o scădere de aproximativ 20% din luna mai). În ciuda acestui fapt, creșterea dinamică a serviciilor cloud și potențialele noi surse de venit, precum interesul OpenAI de a achiziționa cipuri de calcul de la Google, arată că compania deține active solide în cursa tehnologică, menținând optimismul analiștilor.
Microsoft (MSFT). Rezultatele pentru primul trimestru al anului fiscal 2027
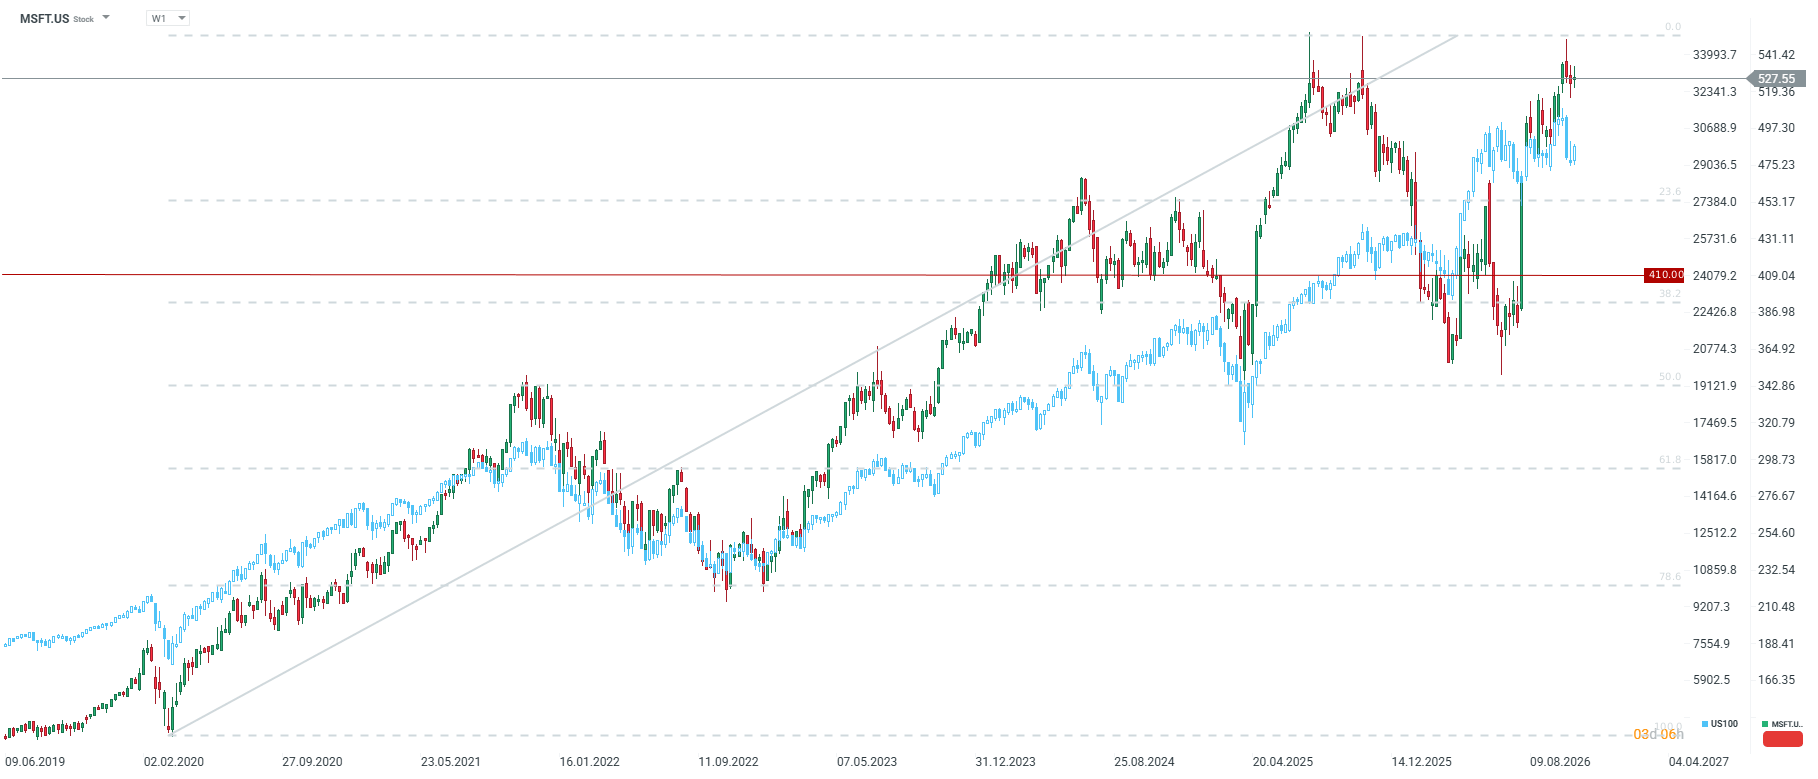
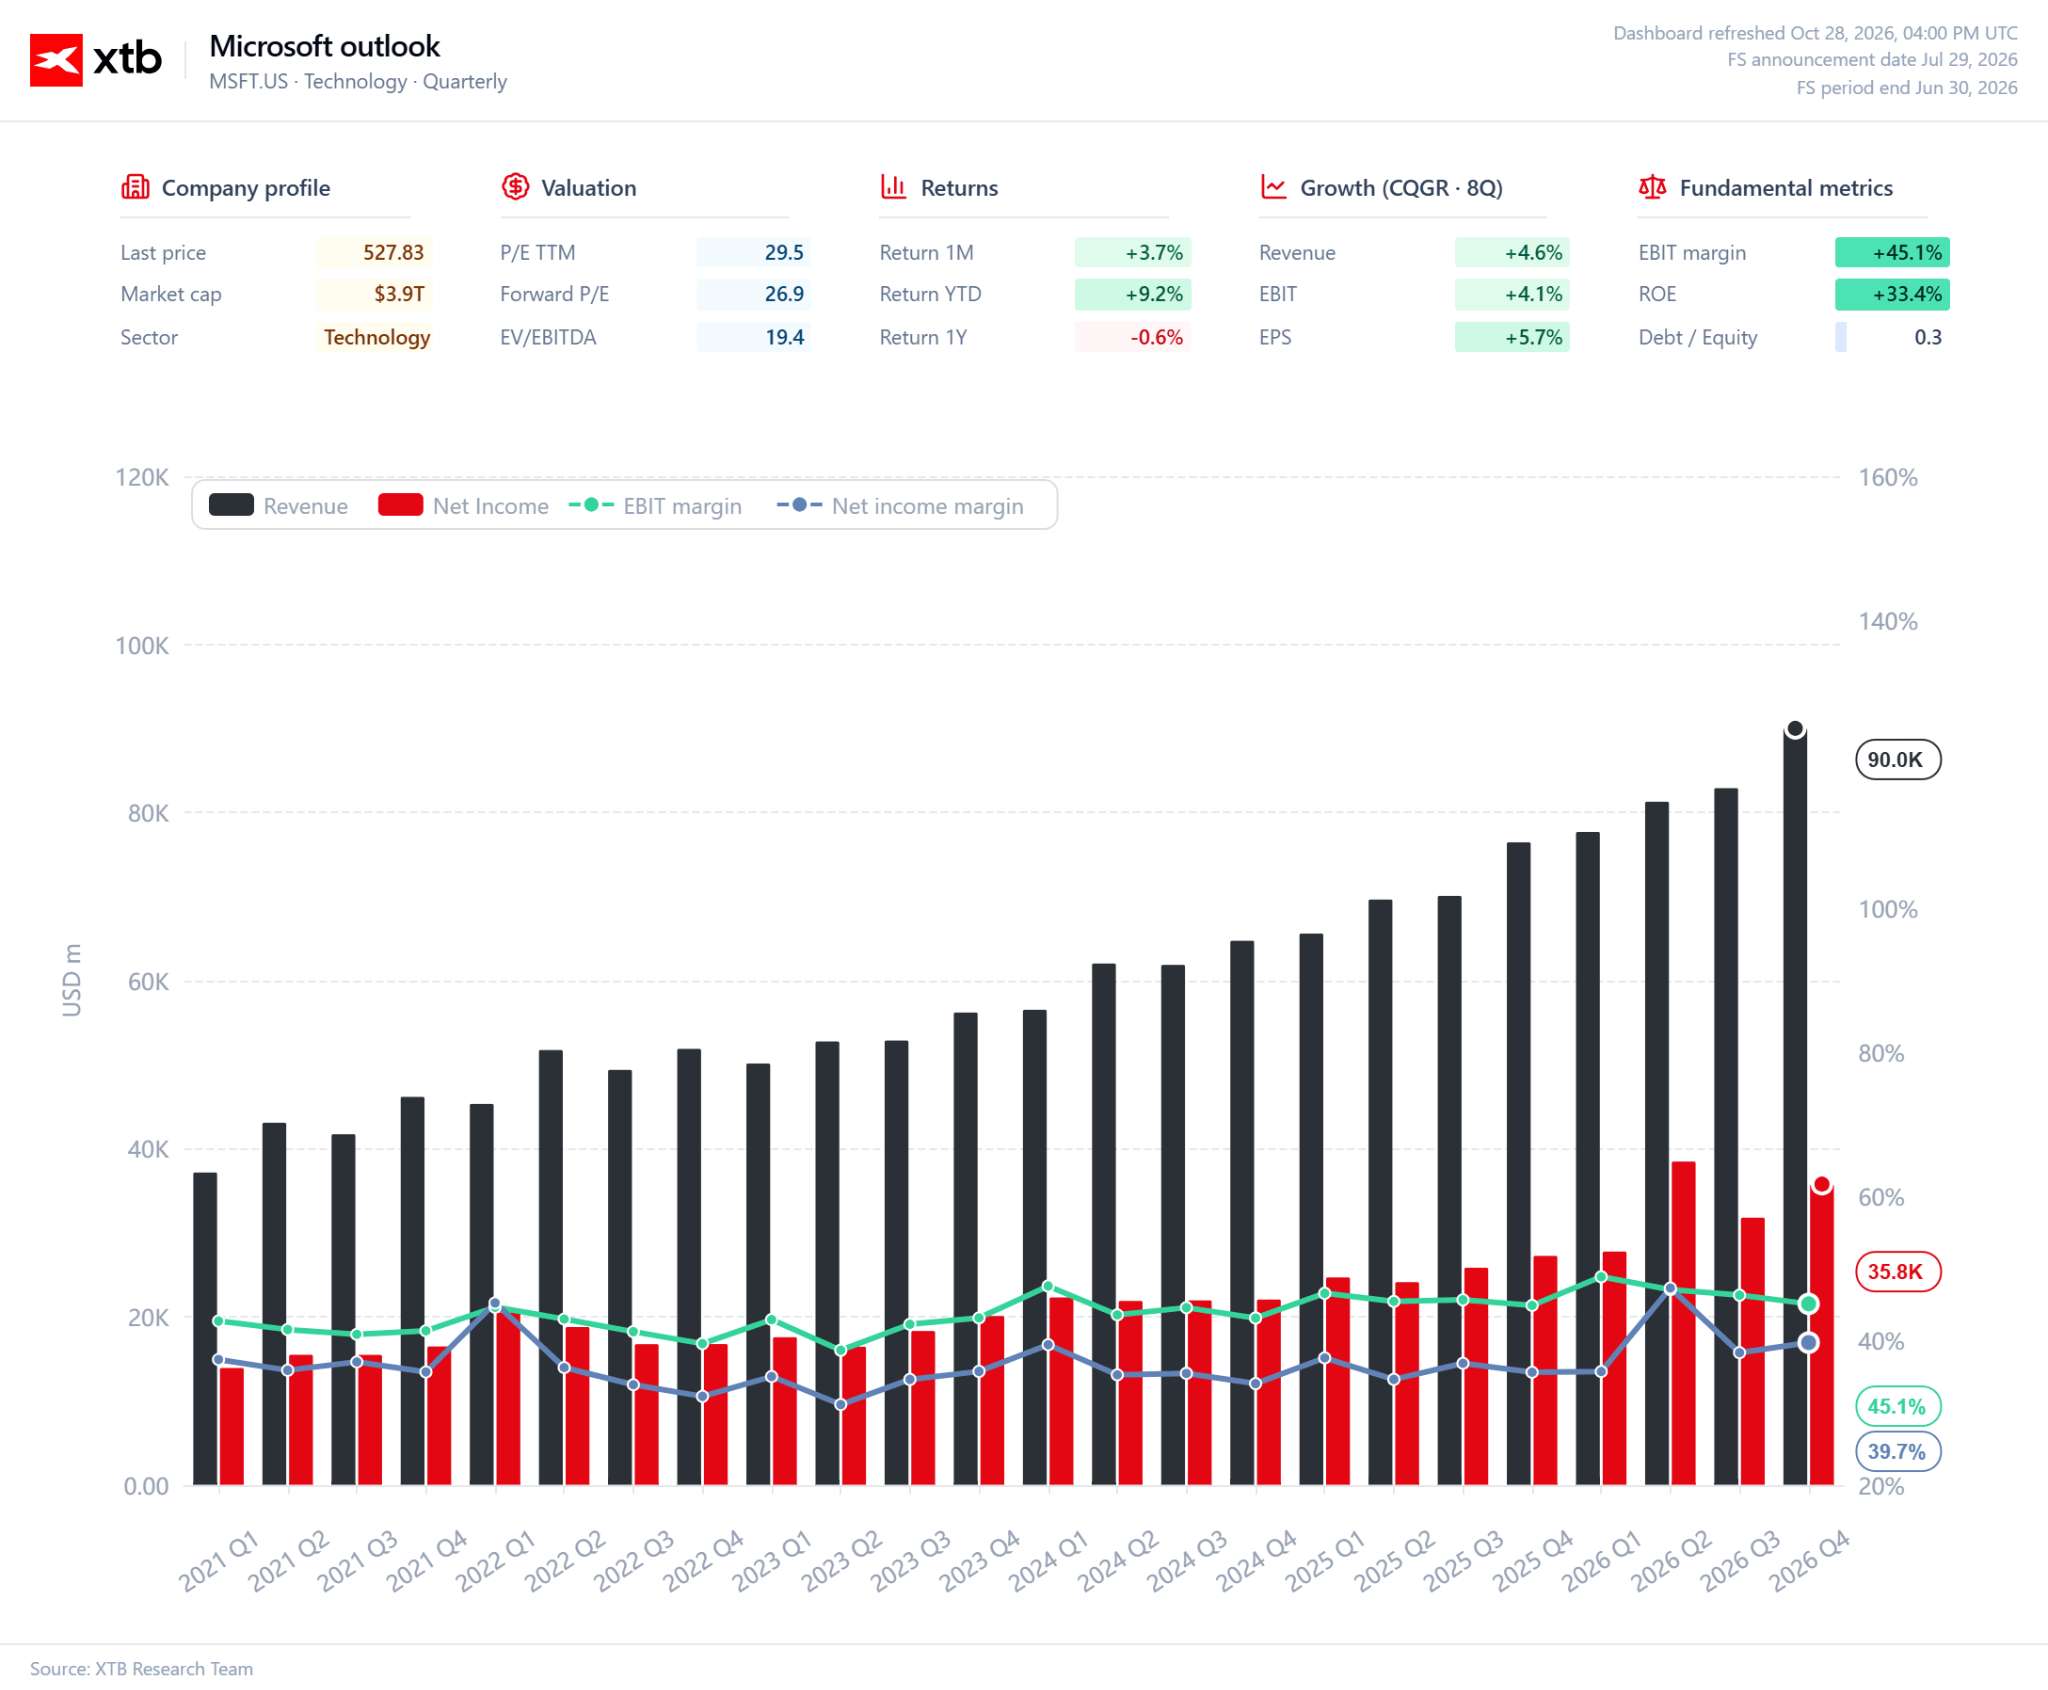
Microsoft abordează raportul său financiar ca pe un indicator principal al cererii corporative de AI, străduindu-se să combine investiții masive cu o disciplină strictă a costurilor. Compania se descurcă foarte bine în ceea ce privește poziția prețurilor, dar, în același timp, nivelurile aproape record amenință cu o potențială vânzare masivă în cazul în care piața este nemulțumită de adoptarea AI. Compania prezintă, de asemenea, cheltuieli CAPEX foarte similare cu cele ale Alphabet.
Așteptările pieței și indicatorii-cheie:
- Profitul pe acțiune și veniturile: Consensul prevede un profit pe acțiune (EPS) de 4,72–4,73 dolari, la venituri de 90,6–90,7 miliarde de dolari (+17% față de aceeași perioadă a anului trecut).
- Azure Cloud: Prognoza oficială a companiei presupune o creștere de 44–45%, dar așteptările neoficiale ajung la 47–47,7% față de aceeași perioadă a anului trecut.
- Cheltuieli și fluxuri de numerar: Se preconizează că, cheltuielile de capital (CapEx) pentru anul fiscal 2027 vor depăși 190 miliarde USD (+65% față de aceeași perioadă a anului trecut), în timp ce fluxul de numerar liber (FCF) este estimat să scadă sub 32 miliarde USD (față de 67 miliarde USD cu un an în urmă).
- Disciplina costurilor: Se preconizează că un program de plecări voluntare pentru 60.000 de angajați va genera economii anuale de aproximativ 1,2 miliarde de dolari.
- Evaluare și previziuni: Se estimează că variația prețului acțiunilor după publicarea rezultatelor va fi sub 5%. Prețul țintă mediu se situează la 604 dolari (68 de recomandări de cumpărare, 4 neutre, 0 de vânzare).
Comentariu:
Standardele pentru Microsoft sunt foarte ridicate, iar piața se așteaptă ca previziunile să fie depășite în segmentul de cloud Azure. Combinarea investițiilor record cu economiile operaționale planificate consolidează încrederea investitorilor, menținând prețul acțiunilor aproape de maximele istorice și poziționând compania ca lider în comercializarea soluțiilor bazate pe AI.
Numitorul comun
Ambele rapoarte se reduc la o singură întrebare: dacă aceste cheltuieli masive ale hiperscalerilor pentru infrastructura de AI, care vor totaliza peste 390 de miliarde de dolari în perioada 2026–2027, încep să se traducă într-o generare sustenabilă de numerar.
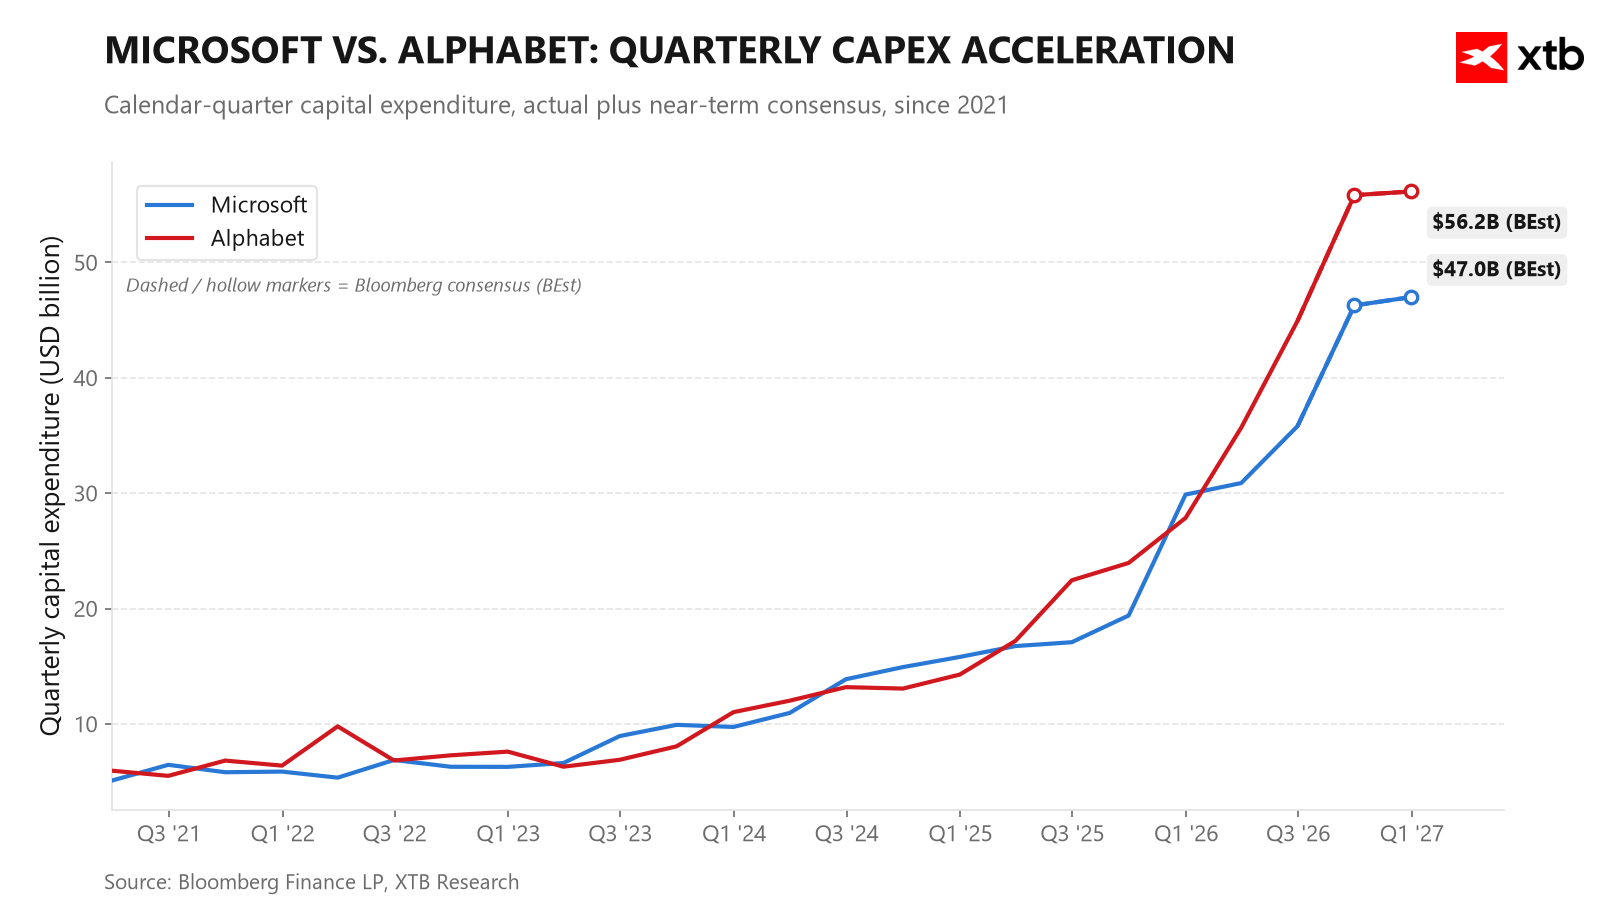
Piața a recompensat deja disciplina companiei Microsoft (acțiunile au crescut cu 36% de la publicarea rezultatelor din iulie) și a penalizat Alphabet pentru trecerea la fluxuri de numerar negative (minus 5% în aceeași perioadă), chiar dacă Alphabet înregistrează o creștere mai rapidă în sectorul cloud. Un raport slab privind Azure sau rezultate dezamăgitoare ale motorului de căutare Google ar putea reaprinde îngrijorările că investițiile în AI nu generează randamente suficiente, la fel cum s-a întâmplat cu Meta Platforms, ale cărei acțiuni au scăzut cu 7% în ziua următoare publicării rezultatelor financiare săptămâna trecută.
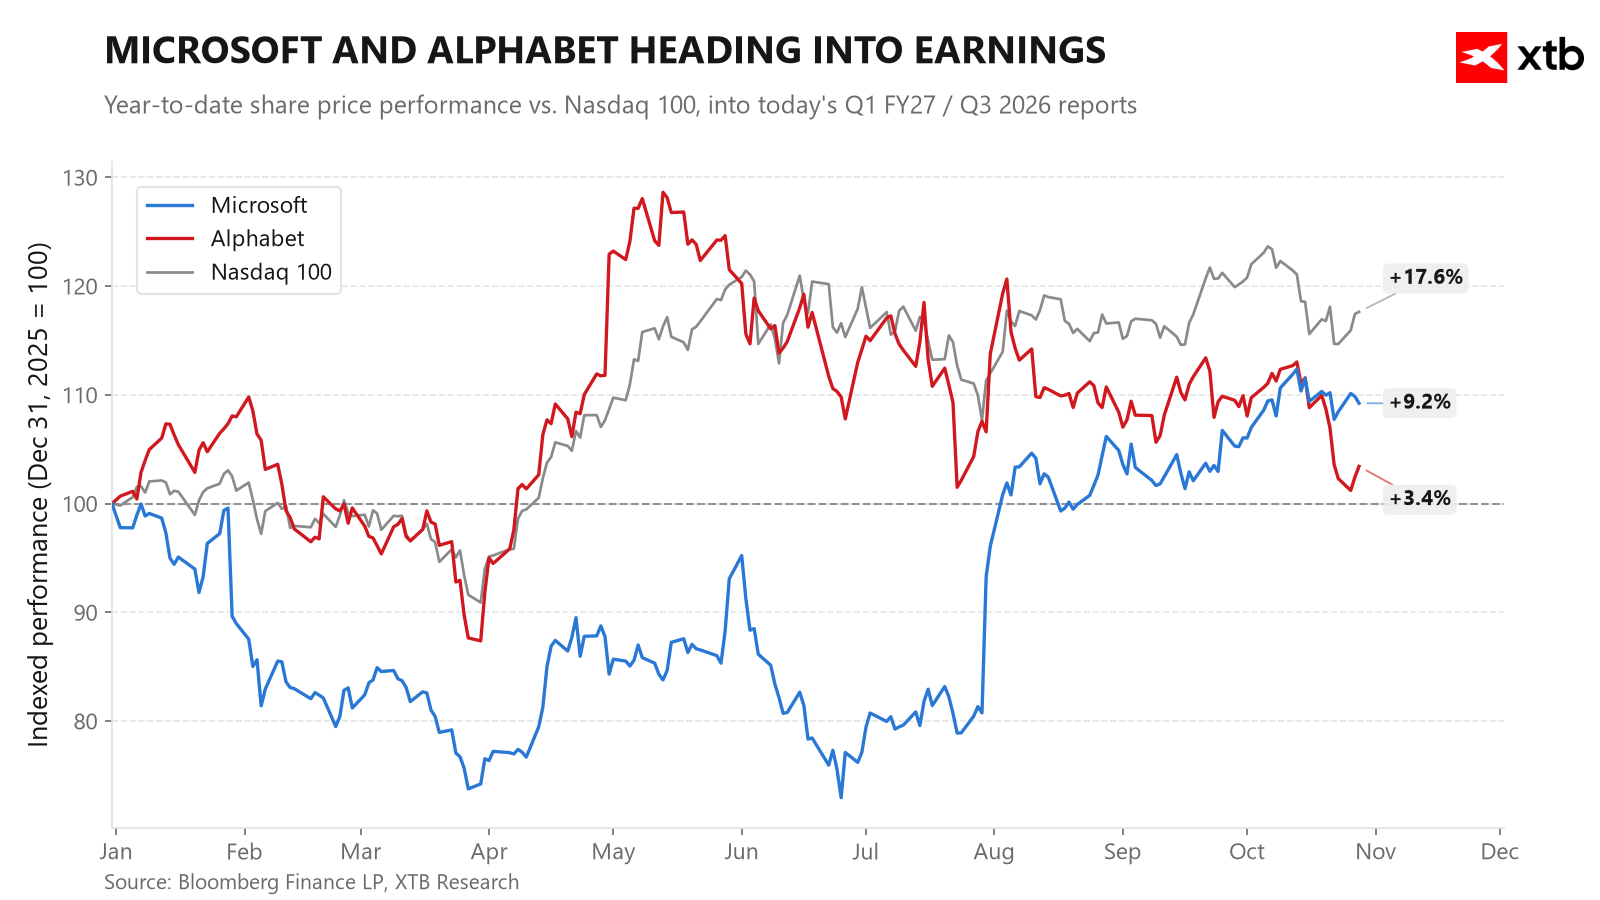
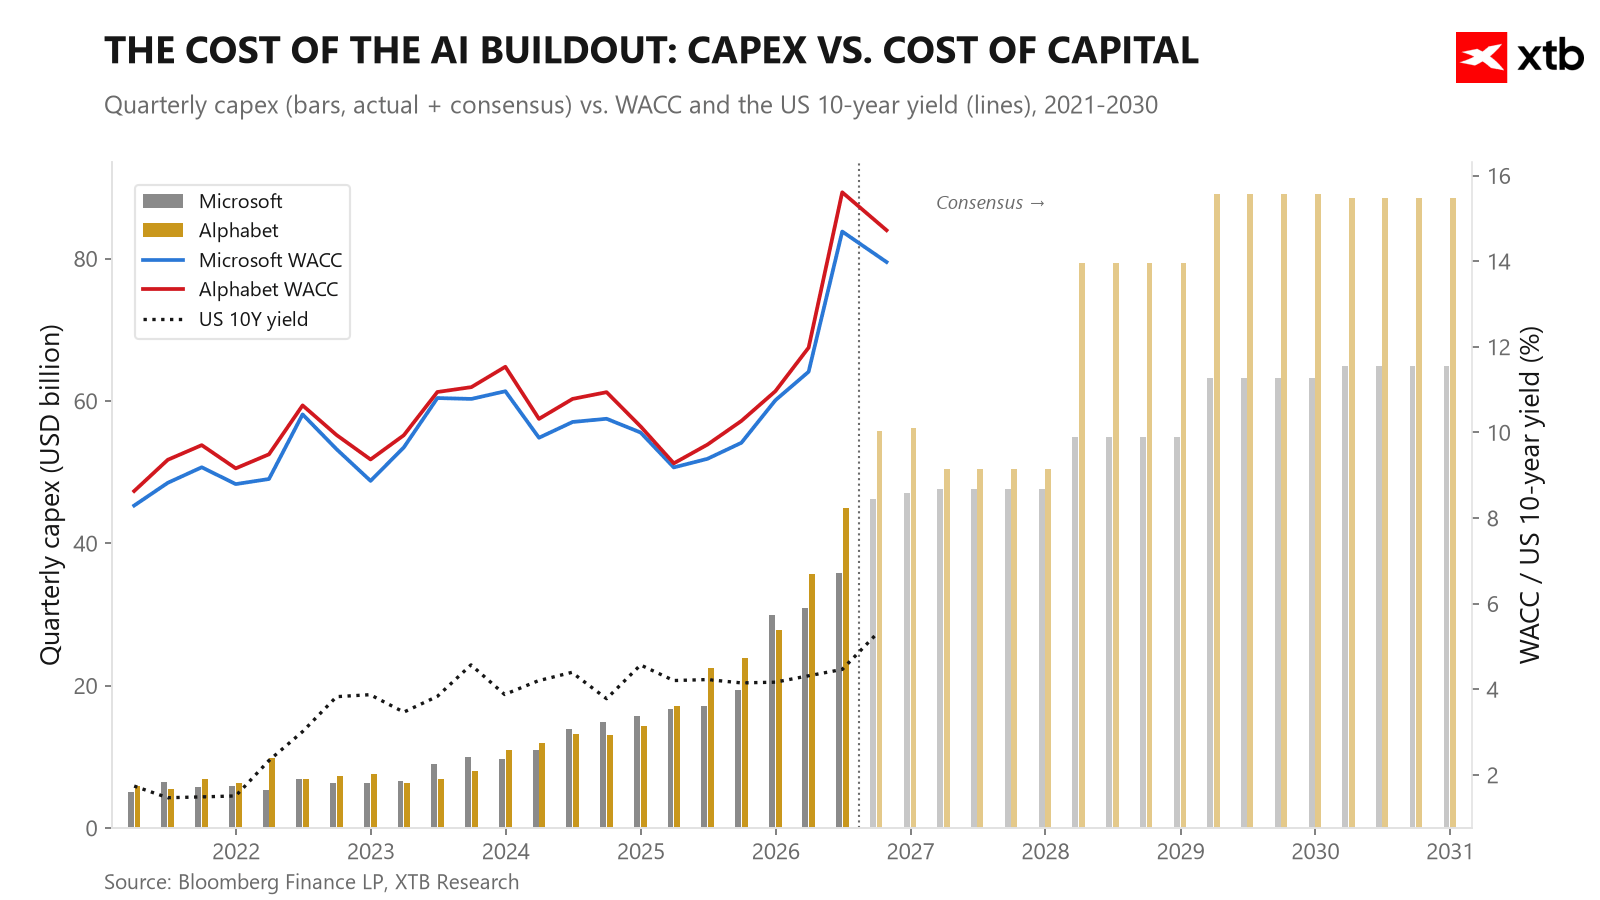
Se vorbește tot mai mult și despre faptul că randamentele ridicate ale obligațiunilor americane sunt, în parte, rezultatul eforturilor companiilor hiperscalabile de a atrage capital pe o scară mai largă de pe piața datoriilor. După cum se poate observa, anul curent nu este decât o avanpremieră a cheltuielilor masive care vor avea loc în anii următori.



Sinteza piețelor: Încrederea reînnoită în AI stimulează redresarea pieței bursiere (27.10.2026)



📈Rezumatul zilei: Scăderea prețurilor petrolului și prospectul Anthropic influențează piețele


Deschiderea sesiunii din SUA: Documentația depusă de Anthropic și negocierile cu Iranul susțin piața
Anthropic depune prospectul înaintea ofertei publice inițiale (IPO), cu simbolul „ANT” pe Nasdaq. Data lansării și prețul rămân un mister
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."