


ServiceNow a suferit o scădere zdrobitoare de aproape 25% după publicarea rezultatelor pentru trimestrul al treilea din 2026. Au fost oare cifrele și previziunile atât de slabe încât să justifice o pierdere de valoare atât de mare și de bruscă?
Rezultate
La prima vedere, datele raportate au fost bune, dacă nu chiar foarte bune.
- Veniturile au înregistrat o creștere solidă de 20% față de aceeași perioadă a anului trecut, ajungând la 4,1 miliarde USD, ușor peste estimările de consens, care se situau în jurul valorii de 4,095 miliarde USD.
- Creanțele pe termen scurt au crescut cu 20%, ajungând la 13,65 miliarde USD. În același timp, creanțele pe termen lung au crescut la 29,7 miliarde USD, cu 22% mai mult față de aceeași perioadă a anului trecut.
- În același timp, compania a evidențiat o creștere a numărului de contracte cu o valoare de peste 5 milioane USD la 19, ceea ce reprezintă o creștere de 135%.
- Probabil cea mai bună veste pentru investitori este o nouă majorare a prognozei privind AVC, de data aceasta la 1,7 miliarde USD, față de 1 miliard USD la începutul anului. Totodată, compania a dezvăluit că utilizarea agenților de AI de către clienți a crescut de 13 ori pe parcursul anului.
- Toate acestea au permis, de asemenea, companiei să-și majoreze prognoza privind marja FCF la 36%.
Având în vedere aceste rezultate, care dintre cifre a determinat scăderea prețului acțiunilor cu peste 12%?
Cauza a fost EPS-ul companiei, care s-a situat la 1,00 USD în loc de 1,02 USD, cât se aștepta. Acei doi cenți sunt mult mai importanți pentru acționari decât ar putea părea la prima vedere.
Directorul financiar a atribuit acest deficit veniturilor mai mici din dobânzi și costurilor mai mari ale datoriei, ca urmare a achiziției Armis. Aceasta înseamnă că, costurile de finanțare a achiziției afectează acționarii chiar și atunci când afacerile achiziționate își îndeplinesc obiectivele operaționale.
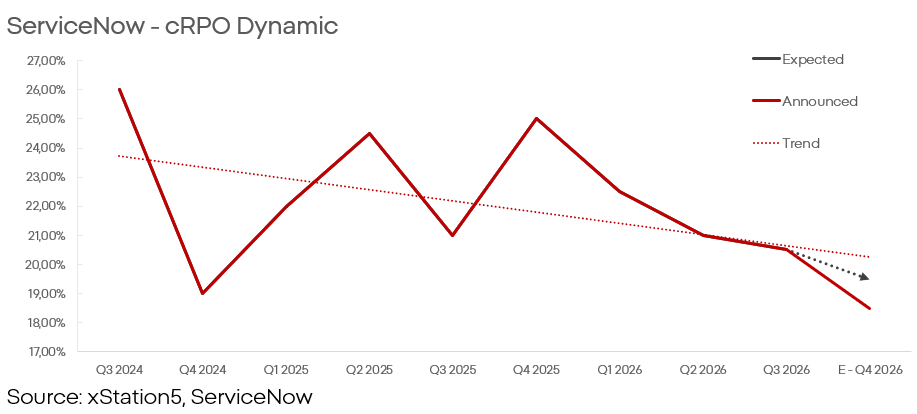
Nici toate previziunile nu sunt pozitive. Se poate spune că, mai grav chiar decât EPS, prognoza privind creșterea cRPO (obligațiile de performanță curente rămase) a fost redusă pentru sfârșitul anului la 18,5%. Acest nivel se situează sub așteptările minime ale pieței, de aproximativ 19%, și semnalează o potențială slăbire, dacă nu chiar o prăbușire, a efectului de levier operațional.
În sine, acest semnal nu reprezintă un motiv de îngrijorare atât de mare pe cât sugerează reacția pieței. Cu toate acestea, o scădere susținută a ritmului de creștere a creanțelor în raport cu veniturile ar schimba dramatic perspectivele companiei.
Faptul că s-au depășit propriile previziuni ale companiei privind marjele nu înseamnă că marjele s-au îmbunătățit de la un an la altul. Scăderea profitabilității, chiar și pe o bază ajustată, sugerează că problema nu poate fi explicată exclusiv prin amortizarea activelor achiziționate.
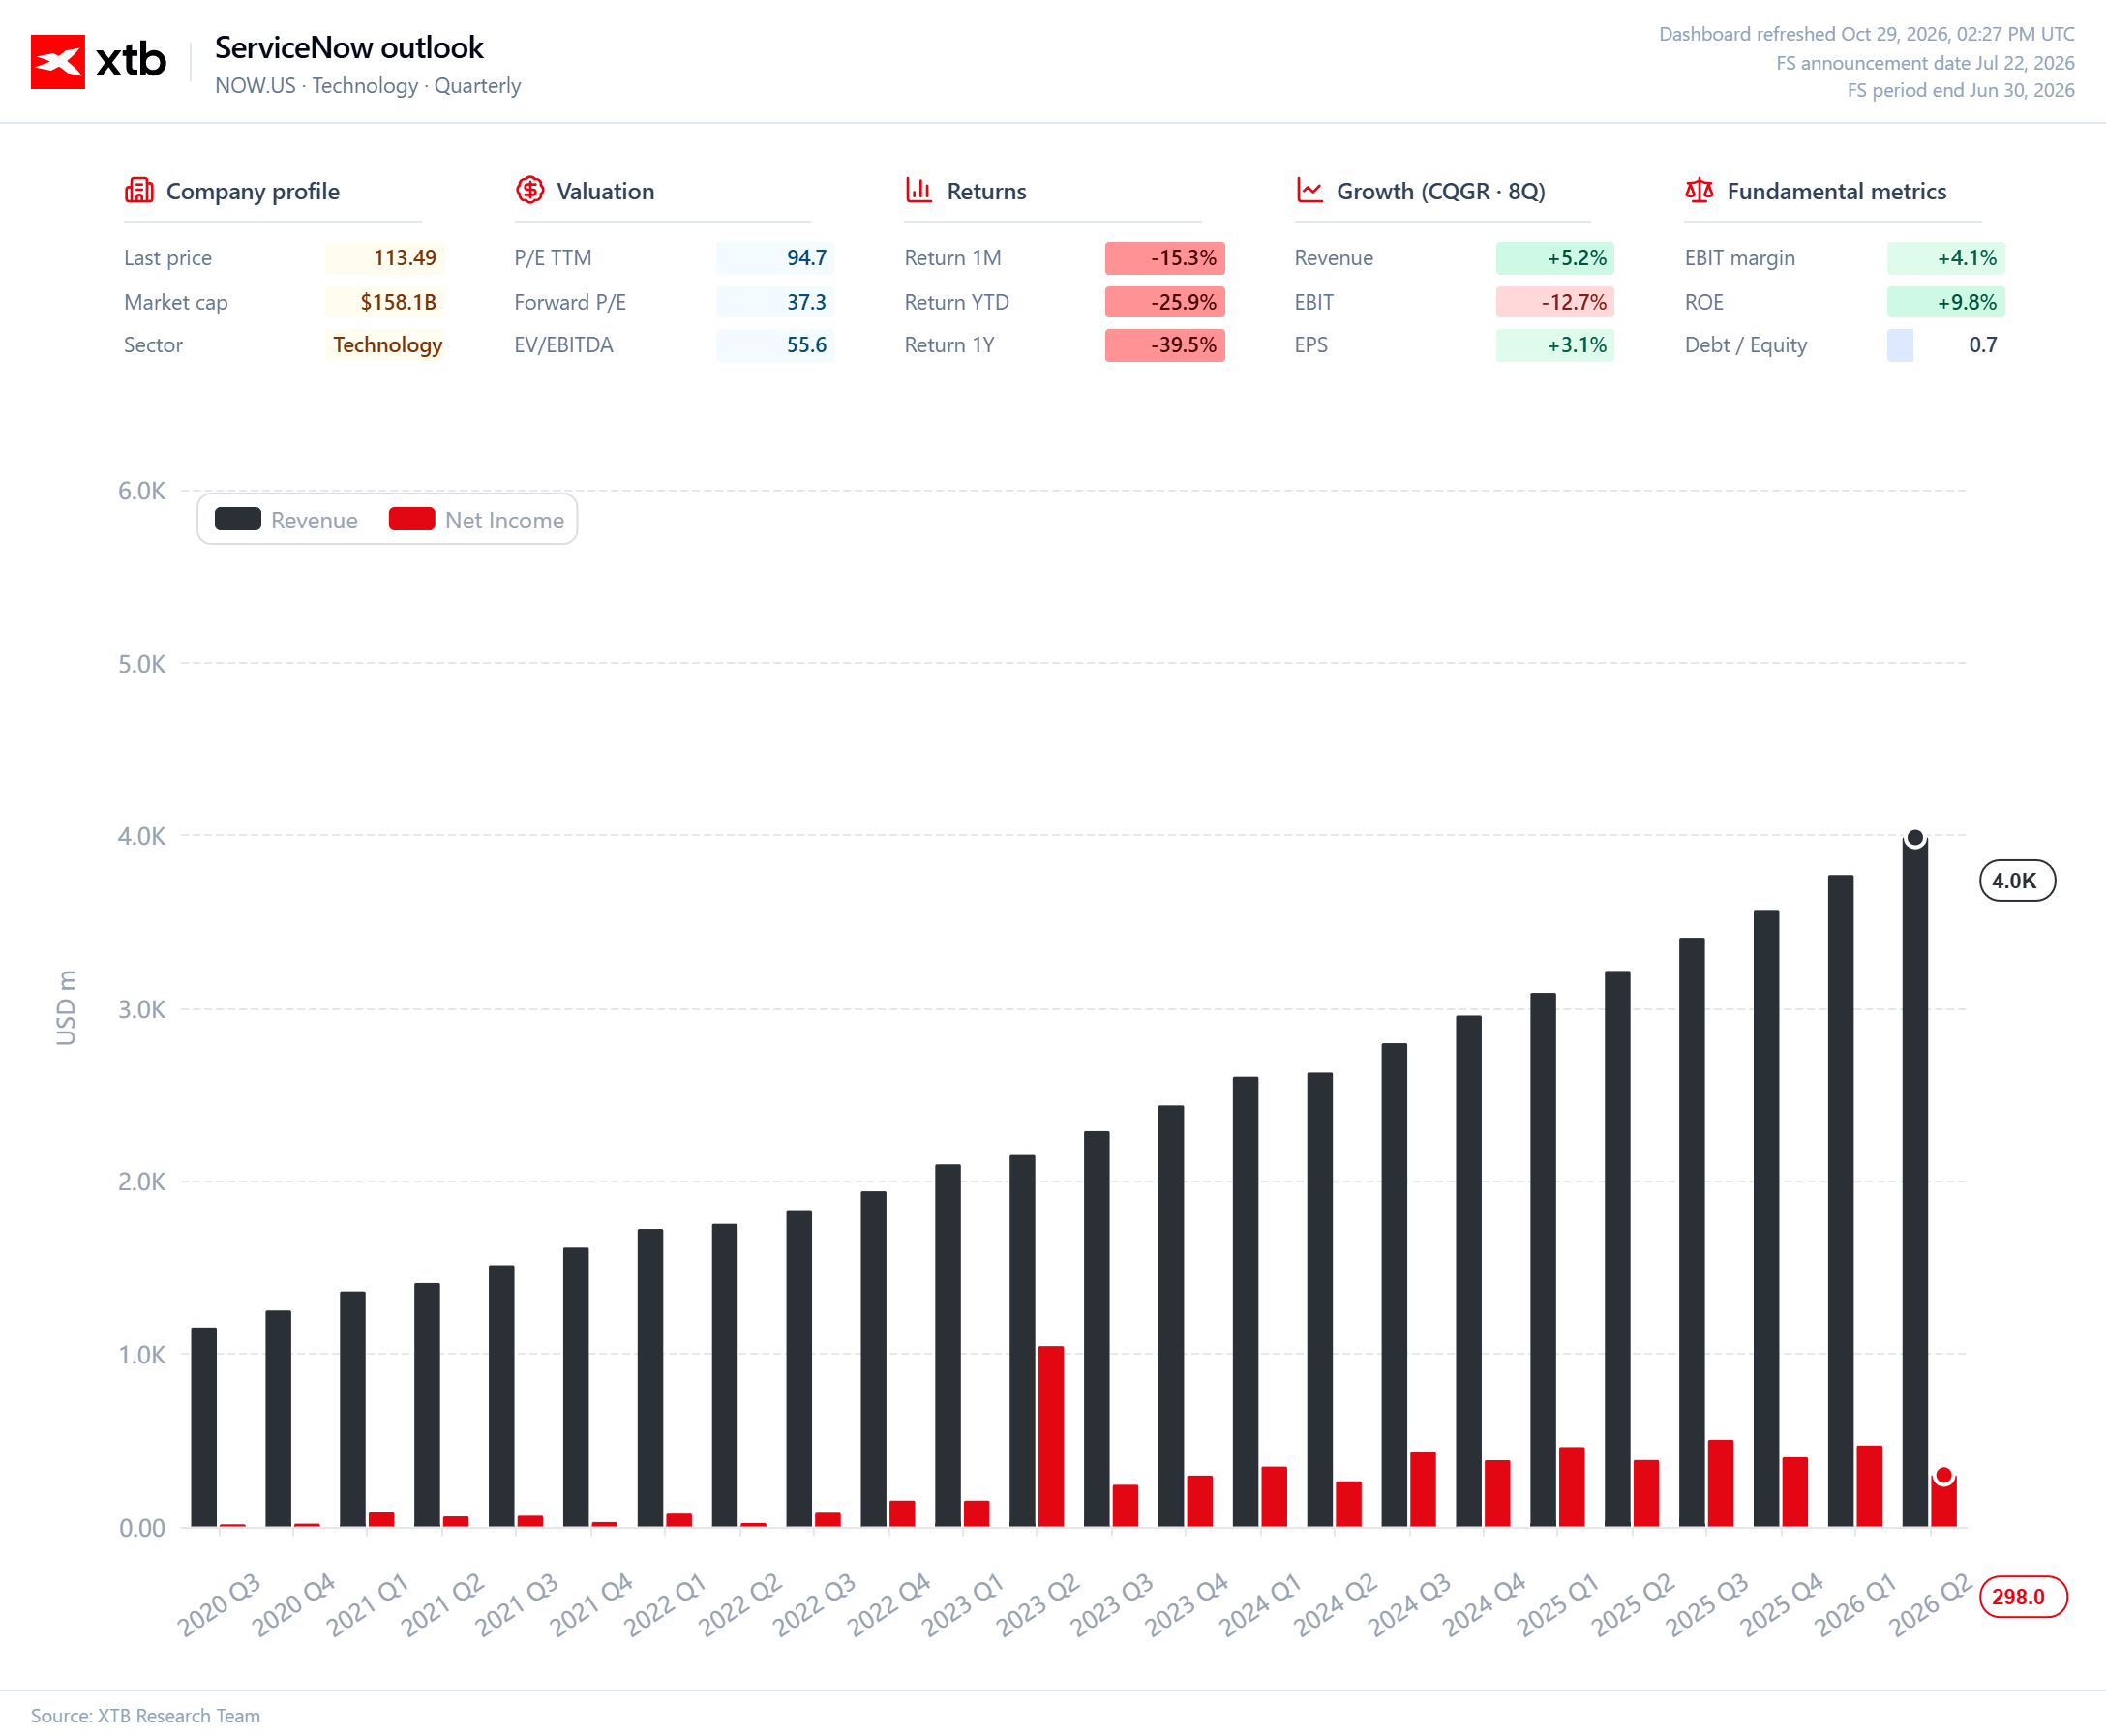
Toate acestea indică faptul că, pe termen scurt și mediu, monetizarea AI nu va fi atât de rapidă sau de ieftină pe cât anticipase anterior piața. În același timp, este posibil ca monetizarea în sine să nu aibă un impact atât de imediat asupra profitabilității pe cât sugerau estimările anterioare.
Este justificată panica?
Deși comprimarea marjelor, atât a celor ajustate, cât și a celor raportate, reprezintă un motiv real de îngrijorare semnificativă pentru acționari, este dificil să se justifice amploarea reacției acțiunilor, chiar și după luarea în calcul a efectelor levierului operațional.
Conducerea menționează reînnoirile anticipate din trimestrul al treilea, o pondere mai mare a implementărilor la sediu și excluderea din portofoliul de comenzi a contractelor cu clauze T4C. Asistența la implementare adăugată la acorduri transferă o parte din valoare de la abonamente la servicii.
Creșterea rămâne solidă conform aproape tuturor indicatorilor măsurabili, iar baza de clienți se extinde într-un ritm foarte rapid. Monetizarea acestei baze reprezintă o oportunitate de a genera fluxuri de numerar enorme pentru companie și acționari, chiar dacă aceasta este ușor întârziată.


Rezultatele financiare ale Microsoft: Creșterea segmentului Cloud eclipsează întrebările legate de CAPEX și FCF



Rezumatul zilei: Oracle impulsionează creșterea pieței, dolarul se depreciază în urma ședinței Fed (28.10.2026)


📊Rezultatele companiilor hyperscaler: Alphabet și Microsoft. Vor justifica rezultatele investițiile uriașe?



Sinteza piețelor: Încrederea reînnoită în AI stimulează redresarea pieței bursiere (27.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."