


Acțiunile globale se mențin aproape de niveluri record, în ciuda presiunii exercitate de prețurile ridicate ale materiilor prime și de randamentele foarte mari ale obligațiunilor. Creșterile de ieri de pe Wall Street au fost din nou conduse de sectorul tehnologic: indicele Nasdaq 100 a închis la un nivel record, în timp ce avansurile înregistrate de Nvidia și Microsoft au adus indicele S&P 500 la mai puțin de 0,5% de maximul său istoric.
- Starea de spirit în Asia rămâne, de asemenea, relativ pozitivă, deși amploarea mișcării este modestă. Indicele MSCI Asia-Pacific a câștigat aproximativ 0,1% și se menține cu aproximativ 2% sub maximul istoric, în timp ce indicele MSCI All Country World se află la mai puțin de 1,5% sub maximul din august. Contractele futures pe acțiuni din Europa și SUA indică o încercare de a prelungi câștigurile.
- Piața obligațiunilor rămâne principala sursă de presiune asupra valorilor activelor de risc. Randamentul obligațiunilor de stat americane pe 10 ani a crescut la aproximativ 5,32%, un nivel nemaiîntâlnit din 2002, în timp ce randamentul pe 2 ani s-a apropiat de 4,83%. Vânzările s-au extins și la obligațiunile de stat din Japonia, Australia și Noua Zeelandă, evidențiind caracterul din ce în ce mai global al presiunii de pe piețele de venituri fixe.
- Aurul înregistrează o ușoară scădere, în timp ce petrolul încearcă să recupereze o parte din pierderile recente. Aurul a scăzut cu aproximativ 0,4%, ajungând la circa 4.120 dolari pe uncie, în timp ce țițeiul Brent a crescut cu 0,6%, ajungând la aproximativ 100,9 dolari pe baril. Prețurile ridicate ale petrolului rămân un factor inflaționist important, putând consolida așteptările privind o politică monetară restrictivă și limitând posibilitatea unei scăderi a randamentelor obligațiunilor.
- Euro rămâne sub presiune și se tranzacționează aproape de minimele ultimelor 17 luni. Moneda unică este afectată de o combinație între costurile crescânde ale împrumuturilor și deteriorarea perspectivelor fiscale din Franța, ceea ce sporește prima de risc asociată activelor europene.
- Franța rămâne una dintre principalele zone de interes din Europa. Se așteaptă ca Marine Le Pen și partidul său să prezinte propuneri bugetare alternative și un plan de reducere a deficitului, ceea ce ar putea avea implicații asupra pieței obligațiunilor franceze, asupra euro și asupra sentimentului general față de activele din zona euro.
- Având în vedere că agenda macroeconomică este relativ redusă, piețele vor căuta probabil un nou catalizator. Pe termen scurt, evoluțiile ulterioare ale randamentelor obligațiunilor, ale prețurilor petrolului și ale situației fiscale a Franței s-ar putea dovedi decisive în a determina dacă indicii bursieri se vor menține aproape de nivelurile record sau dacă costurile ridicate de finanțare vor începe să afecteze mai puternic valorile acțiunilor.
- Samsung Electronics înregistrează o scădere de aproape 2%, în timp ce SK Hynix scade cu aproape 3,5%, având o performanță clar inferioară sectorului semiconductorilor în ansamblu. Investitorii rămân precauți în așteptarea rezultatelor financiare pentru trimestrul al treilea, îngrijorările concentrându-se asupra puterii wonului coreean, a costurilor în creștere, a unei posibile încetiniri a cererii de cipuri legate de inteligența artificială (AI) și a întârzierilor înregistrate de unele proiecte de centre de date din SUA.
- În același timp, așteptările privind profiturile rămân ridicate. Samsung urmează să publice rezultatele preliminare la sfârșitul acestei săptămâni, în timp ce SK Hynix își va prezenta raportul mai târziu, în octombrie. Rezultatele solide înregistrate de Micron au susținut, de asemenea, încrederea în acest sector, sugerând că cererea de cipuri de memorie și componente legate de AI a rămas robustă cel puțin până la sfârșitul lunii septembrie.
- Donald Trump a comentat ieri informațiile privind o posibilă prezență militară americană în Europa Centrală și de Est, afirmând că va „analiza” problema unei baze în Lituania, adăugând totodată că o bază americană în Polonia „ar putea deveni realitate”. El a mai spus că problemele de pe piața motorinei au fost parțial legate de atacurile asupra rafinăriilor rusești și a sugerat că tensiunile care implică Marea Britanie vor fi ținute sub control. Trump a indicat, de asemenea, că Iranul ar putea fi responsabil pentru incidentul cu aeronava FlyDubai și a avertizat că Teheranul se va confrunta cu o reacție foarte puternică dacă ar avea drone de luptă care operează în Marea Britanie.
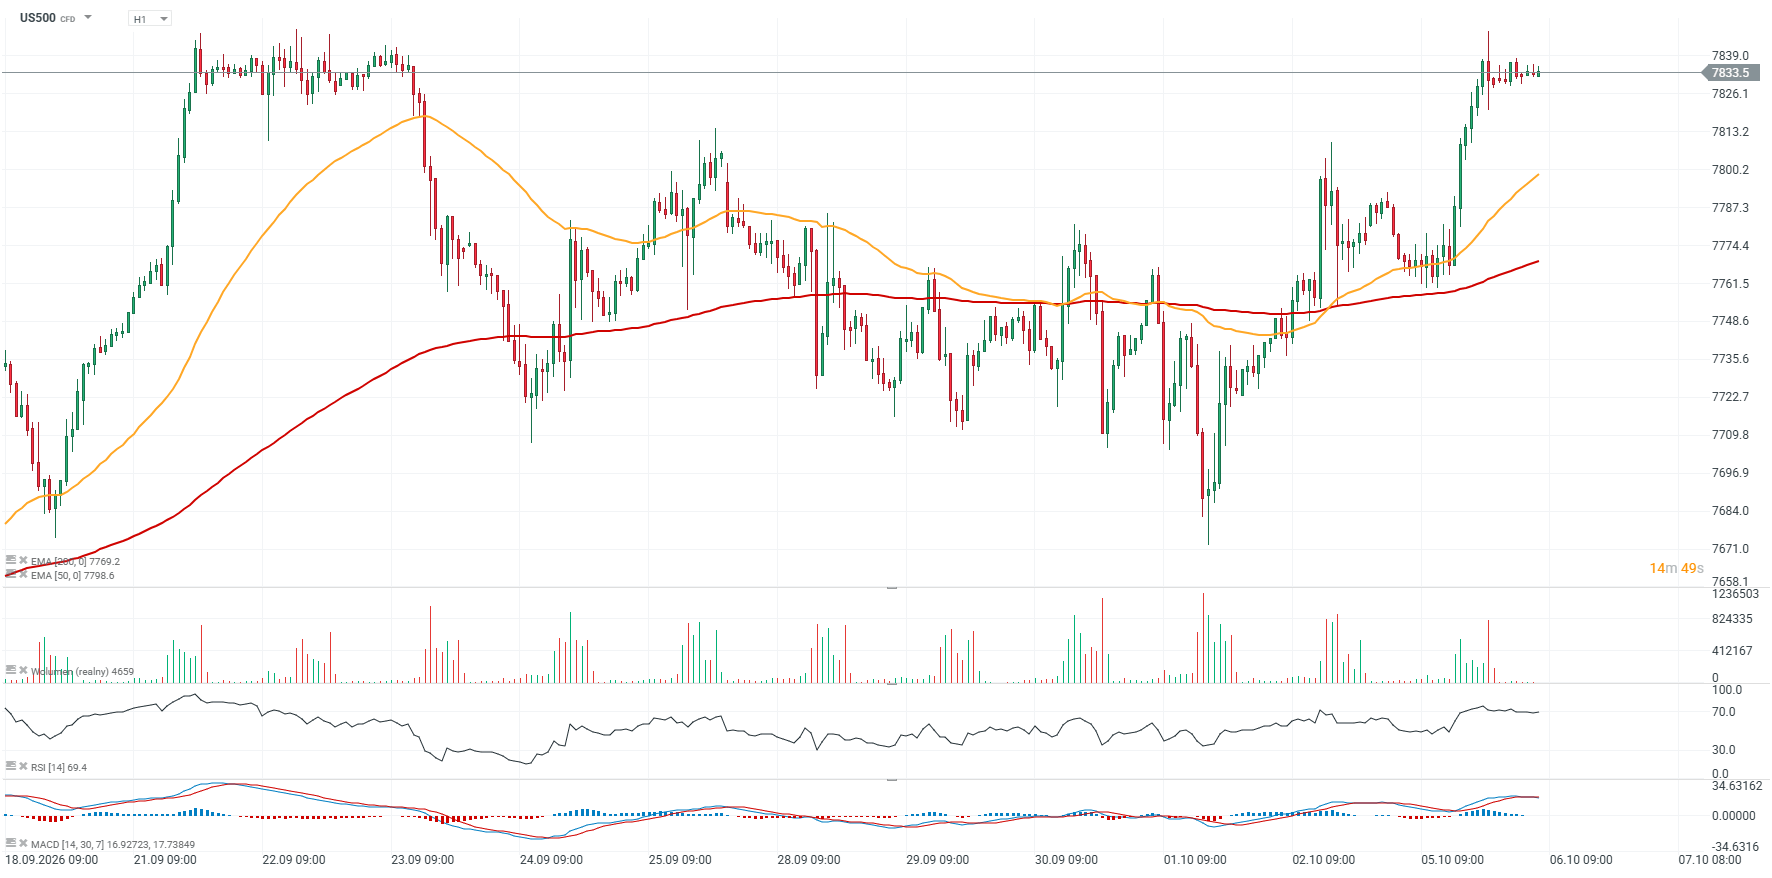
US500 (interval zilnic)
Contractul US500 a atins ieri maximul istoric stabilit pe 22 septembrie, în timp ce impulsul pozitiv rămâne intact, cu RSI încă relativ ridicat și aproape de 70. Cel mai apropiat nivel de suport pare să se situeze în jurul valorii de 7.800 de puncte, unde media mobilă exponențială (EMA) pe 50 de zile (linia portocalie) converge cu reacțiile prețurilor observate în ultima săptămână a lunii septembrie și la începutul lunii octombrie. Nivelurile cheie de rezistență se situează în jurul valorilor de 7.850 și 8.000 de puncte.
 Sursa: xStation5
Calendar economic: Vânzările cu amănuntul și declarațiile reprezentanților Fed în centrul atenției (06.10.2026)

Știri de ultimă oră🚩 Scădere bruscă a producției industriale din Germania
Știri de ultimă oră: Indicele PMI ISM pentru sectorul serviciilor din SUA se situează sub așteptări🚨


Intel în scădere: este amenințată participația la „Terra Fab”?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."