


Începem săptămâna cu creșteri modeste pe majoritatea burselor globale, în ciuda escaladării conflictului din Orientul Mijlociu. Investitorii nu au reacționat exagerat la atacurile asupra Arabiei Saudite, concentrându-se în schimb pe „armistițiul energetic” dintre Rusia și Ucraina anunțat de Donald Trump, precum și pe rapoartele ulterioare privind creșterea volumelor de transport prin strâmtoare.
Contractele futures pe S&P 500 sunt în creștere cu 0,3%, la fel ca și cele pe Nasdaq 100. Starea de spirit pe piețele din Asia este puțin mai mixtă, indicele KOSPI din Coreea de Sud înregistrând o scădere de peste 3%. Atenția este îndreptată și asupra rupiei indiene, care a înregistrat cea mai mare apreciere din ultimele șase luni în urma unei intervenții a Băncii Centrale a Indiei. În centrul atenției săptămânii vor fi datele privind inflația CPI din SUA pentru luna septembrie, care vor fi publicate miercuri, un discurs al președintelui Fed, Kevin Warsh, și începutul sezonului de raportare a rezultatelor financiare pentru trimestrul al treilea.
🛢️ Mărfurile energetice și geopolitica
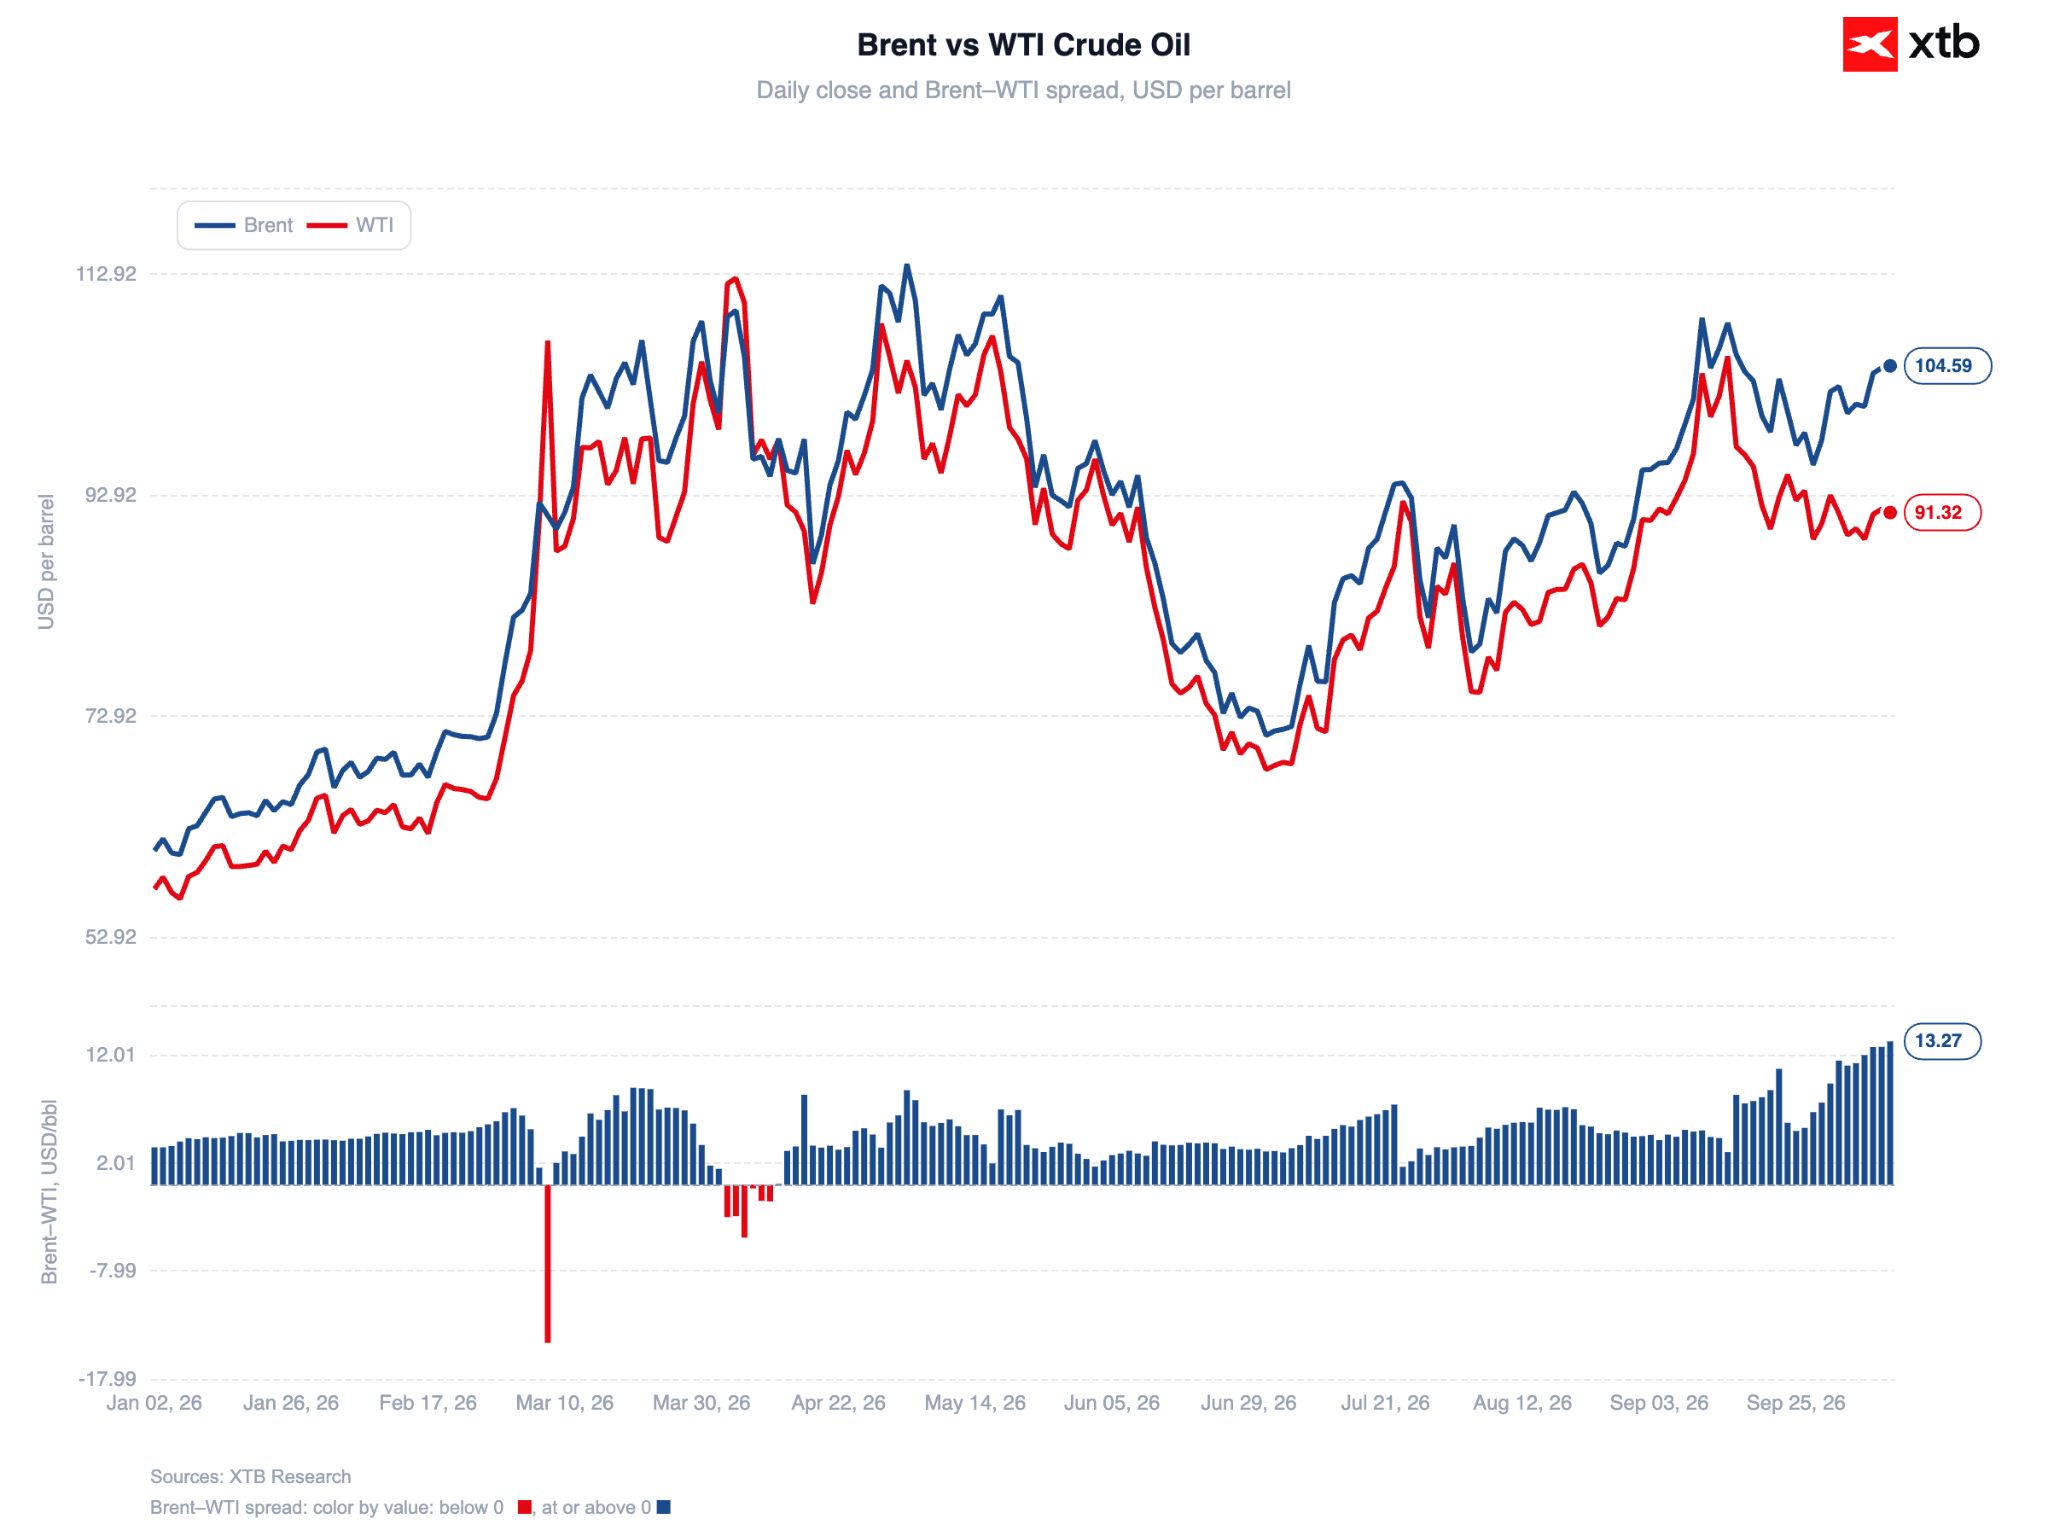
Petrolul Brent a scăzut cu 0,78%, situându-se în jurul valorii de 104 dolari pe baril. WTI scade cu 1,2%, ajungând la aproximativ 91 USD.
Figura 1: Petrolul Brent și WTI (2026)
Sursă: XTB Research, 12.10.2026
În noaptea de sâmbătă spre duminică, gruparea Houthi din Yemen a atacat din nou principalul aeroport din Riad, la o zi după ce un atac anterior asupra aceleiași instalații a provocat moartea a 12 persoane. Un alt petrolier a fost, de asemenea, atacat în Strâmtoarea Hormuz. În ciuda escaladării conflictului, exporturile de țiței din Golful Persic rămân aproape de nivelurile dinaintea războiului; potrivit JPMorgan, acestea ajung la 17,5 milioane de barili pe zi, reprezentând 98% din volumul dinaintea conflictului. Merită menționat faptul că atacurile recente nu au vizat infrastructura energetică.
Piața ia în calcul, totuși cu prudență, anunțul făcut duminică de Trump, care a scris pe platforma de socializare Truth Social că Rusia și Ucraina au convenit asupra unui „armistițiu energetic” cu efect imediat, adăugând: „Nu-l încălcați!”. Aceasta este a doua declarație de acest gen a lui Trump într-o lună, cea anterioară fiind descrisă de Volodymyr Zelenskyy ca nefinalizată. De data aceasta, partea ucraineană așteaptă detalii.
În fundal rămâne planul lui Trump, criticat de toate partidele din SUA, de a introduce motorină rusă pe piață în cooperare cu Vladimir Putin. Moscova a anunțat livrarea a 500.000 de tone în urma ridicării parțiale a interdicției de export, ceea ce reprezintă o fracțiune din cele 28,6 milioane de tone exportate pe parcursul întregului an trecut (date Kpler).
📈 Acțiuni
În Asia, sesiunea se desfășoară fără o direcție clară. Indicele Kospi din Coreea de Sud înregistrează cele mai mari pierderi (-3,3%, până la aproximativ 6.400 de puncte), reflectând o reacție întârziată a companiilor locale din sectorul tehnologic la vânzarea masivă anterioară a acțiunilor din sectorul semiconductorilor la nivel global, la revenirea după un weekend prelungit. Indicele Shanghai Composite este în scădere cu 0,26%, Hang Seng crește cu 0,1%, iar indicele australian S&P/ASX 200 înregistrează o creștere de 0,8%. Piața japoneză este închisă cu ocazia Zilei Sportului.
Contractele futures din Europa și SUA indică un optimism moderat: contractele futures pe S&P 500 câștigă 0,3%, iar DAX crește cu până la 0,5%. Sentimentul este susținut de prețul mai mic al țițeiului, întrucât costurile reduse ale energiei atenuează presiunea asupra marjelor și temerile legate de inflație.
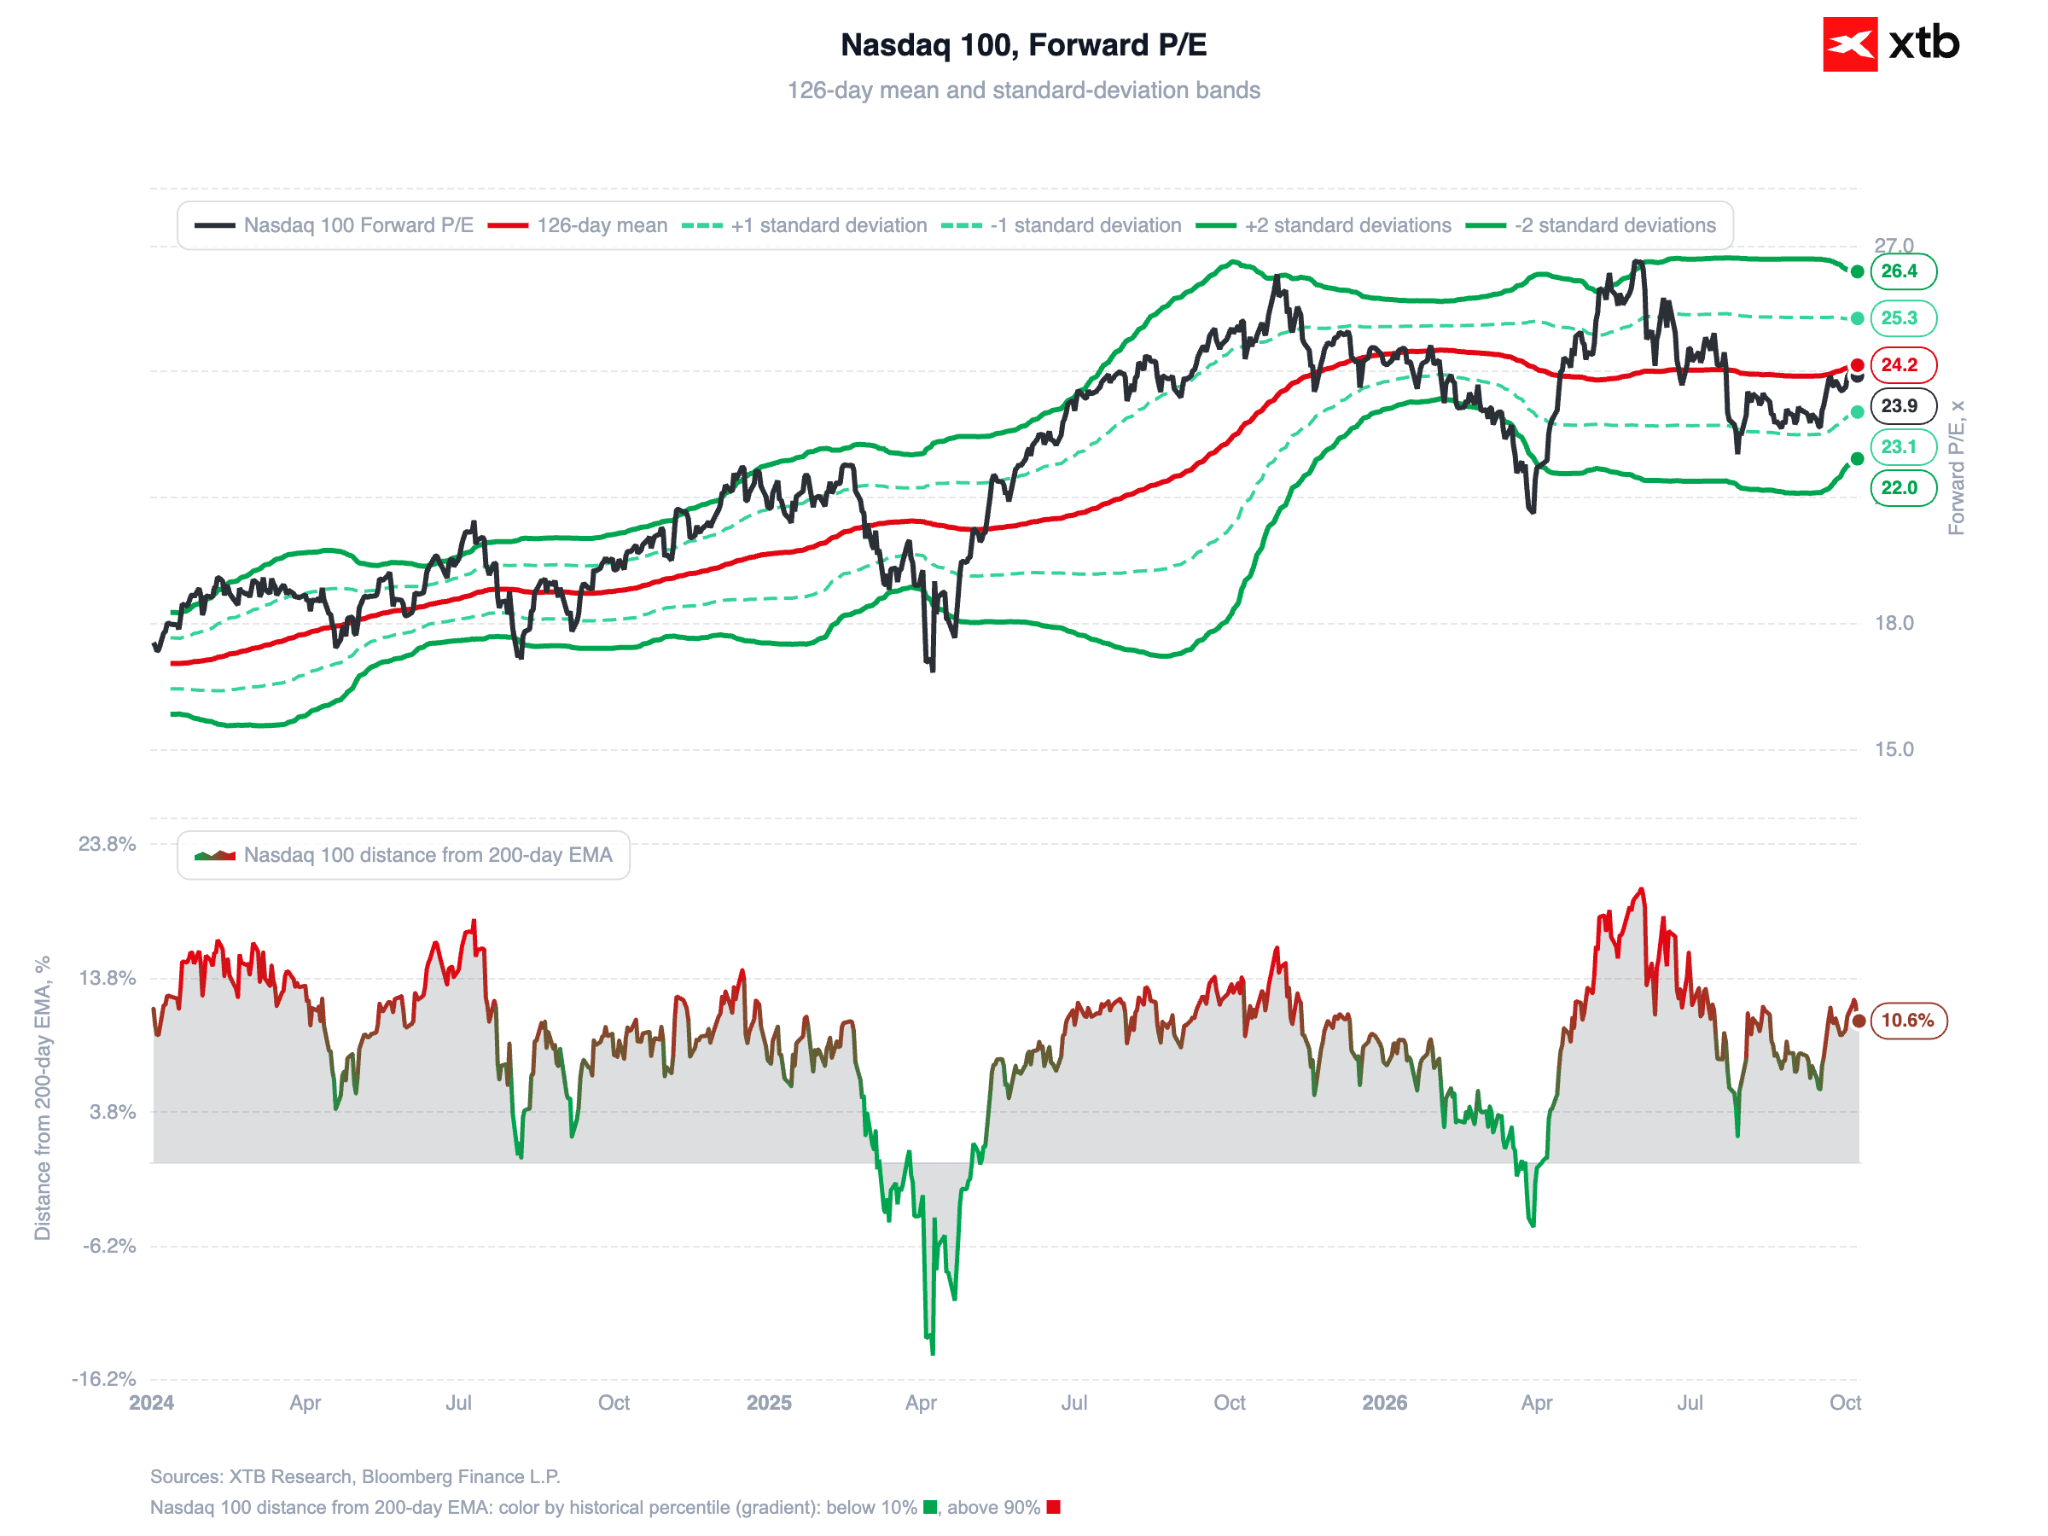
Merită reținut faptul că sezonul raportărilor financiare începe cu adevărat săptămâna aceasta. Investitorii vor monitoriza îndeaproape divergența tot mai mare dintre companiile tehnologice cu capitalizare mare și restul pieței. Indicele Russell 2000 a încheiat săptămâna trecută în scădere și se situează cu aproape 10% sub maximele înregistrate în luna august. Indicii S&P 500 și Nasdaq 100 rămân aproape de maximele istorice. Atenția se concentrează atât asupra revoluției din domeniul inteligenței artificiale, cât și asupra creșterii prețurilor la energie, care afectează în mod deosebit sectorul industrial.
Figura 2: Raportul preț/profit (P/E) anticipat pentru Nasdaq 100 (2024 - 2026)
Sursă: XTB Research, 12.10.2026
În ceea ce privește știrile corporative: Amazon negociază achiziția startup-ului Decart AI pentru aproximativ 7 miliarde de dolari, în timp ce Nvidia poartă discuții pentru a-și majora investiția în Reflection AI sau pentru a-i furniza putere de calcul.
💱 Valute
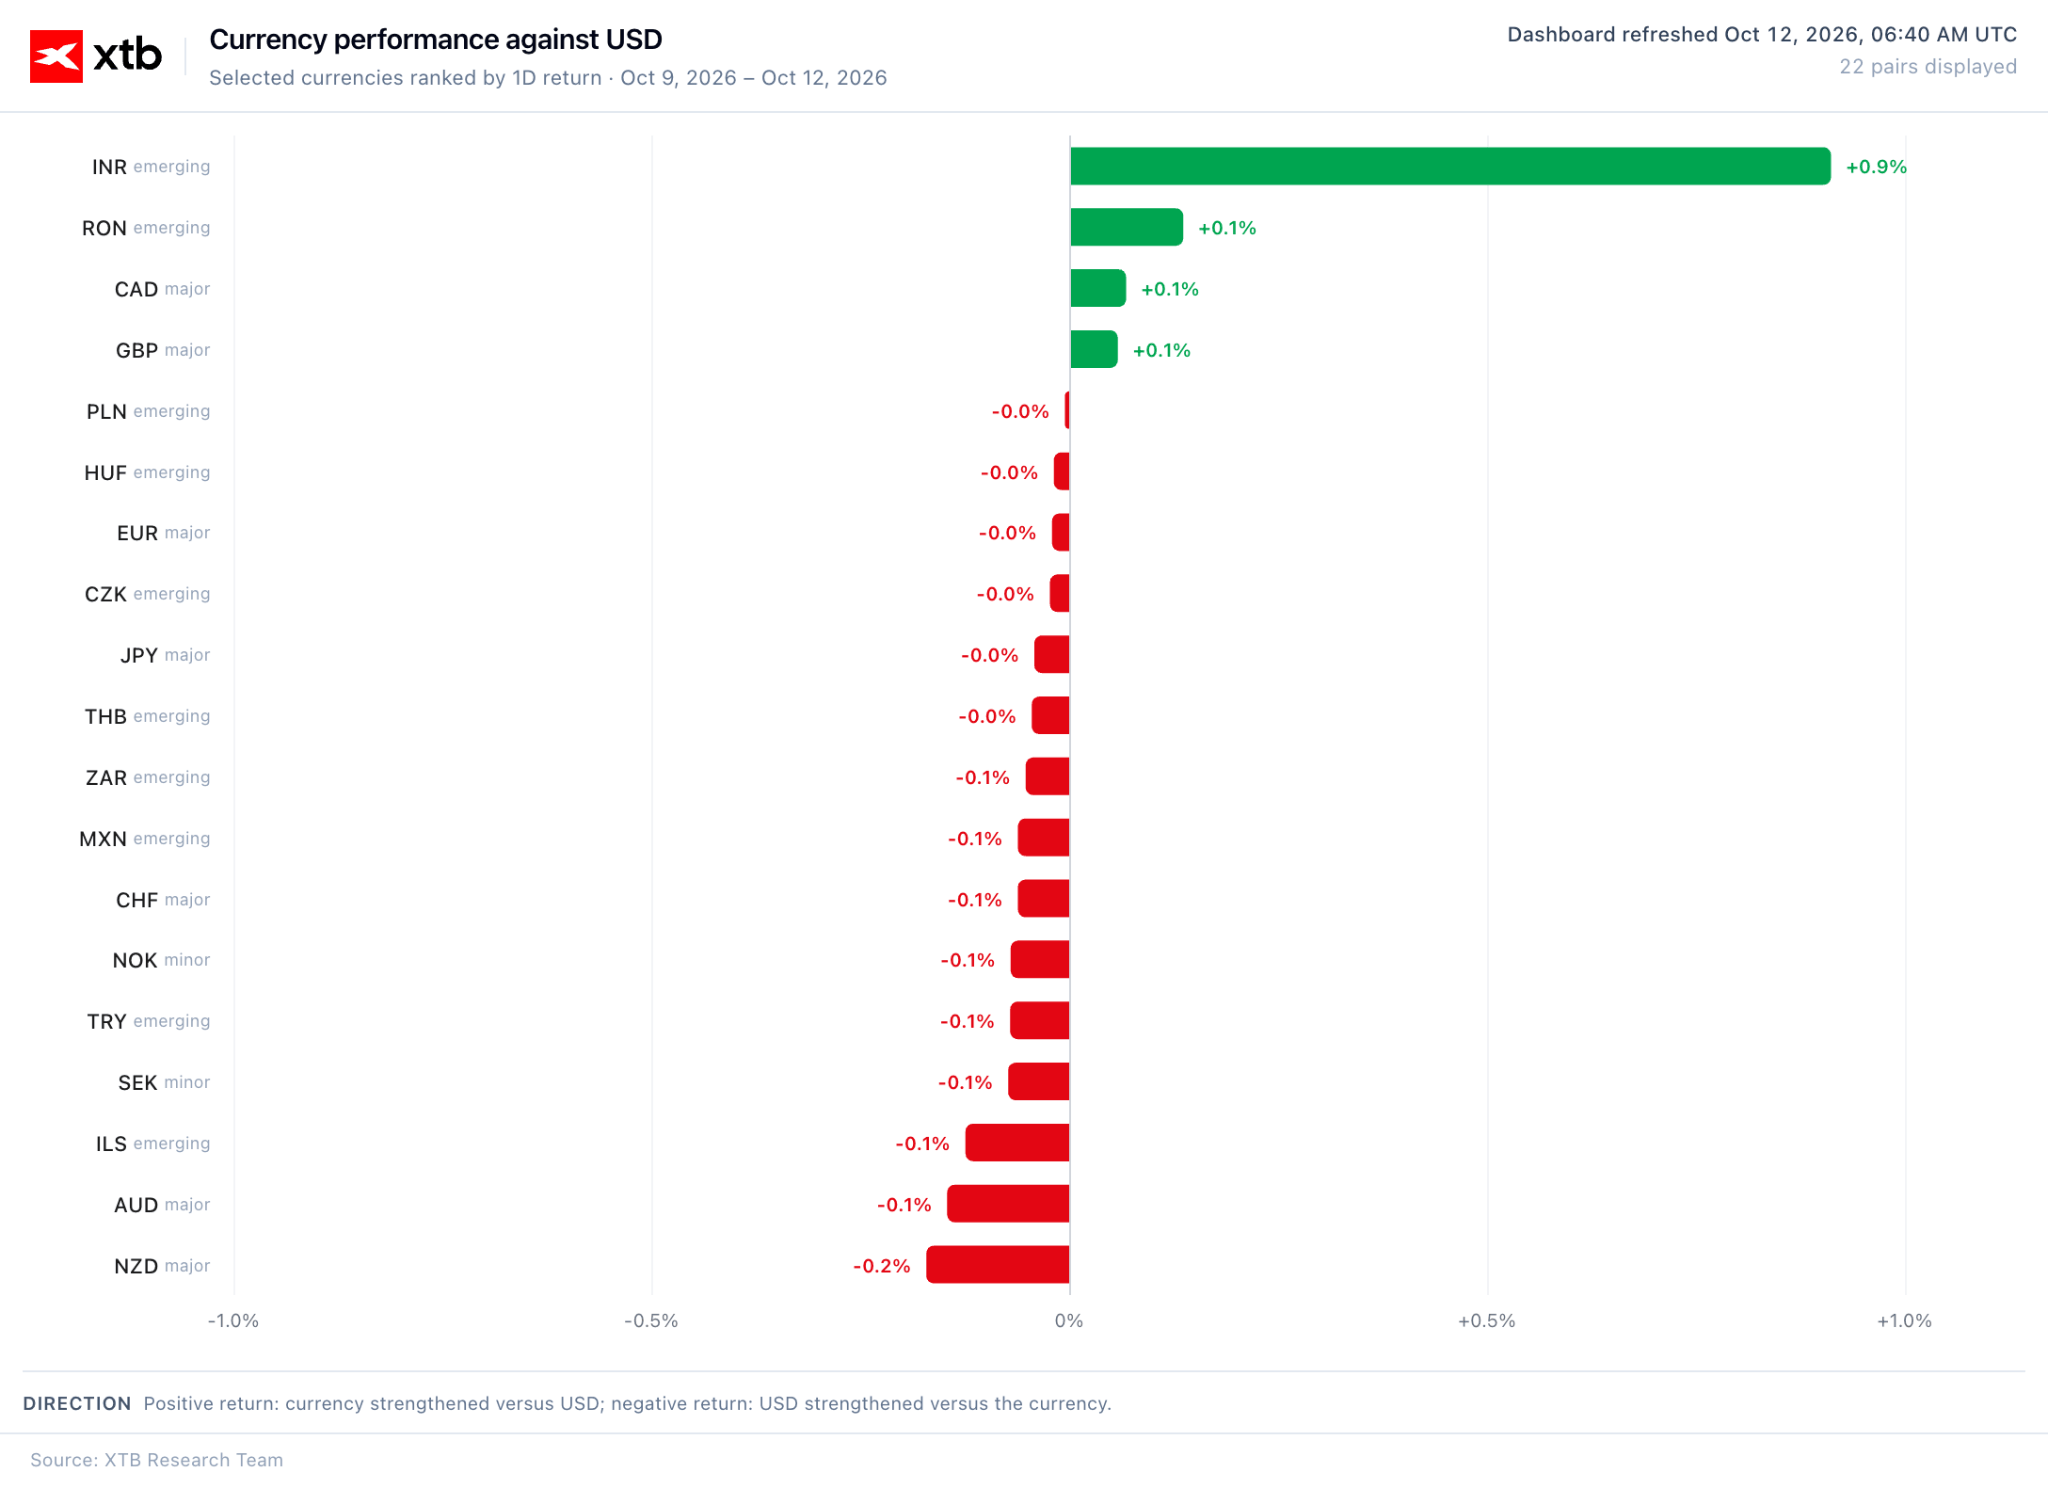
Rupia indiană înregistrează astăzi cea mai bună performanță dintre principalele valute, apreciindu-se cu aproximativ 1% față de dolar (cea mai puternică apreciere într-o singură zi din aprilie). Perechea USD/INR a scăzut sub 95,8.
Ce se ascunde în spatele acestei evoluții?
Banca Centrală a Indiei a anunțat sâmbătă introducerea unei „ferestre speciale în dolari” pentru companiile petroliere de stat și a unei noi cerințe de rezervă pentru anumite tranzacții cu instrumente derivate pe valute. De asemenea, a intervenit direct pe piața spot. Randamentele obligațiunilor de stat indiene pe 10 ani au crescut cu 9 puncte de bază, ajungând la 7,39%, cel mai ridicat nivel din octombrie 2023.
Cu toate acestea, presiunea asupra rupiei continuă să fie menținută de prețurile ridicate ale petrolului și de un deficit comercial în creștere.
Evoluțiile monedelor din G10 sunt mult mai moderate. Perechea EUR/USD se tranzacționează în jurul valorii de 1,12, GBP/USD se situează ușor peste 1,32, iar USD/JPY oscilează puțin peste 158. Zlotul polonez rămâne stabil, perechea EUR/PLN menținându-se sub 4,39.
Figura 3: Evoluția monedelor G10 și a celor din piețele emergente față de USD (12.10.2026)
Sursă: XTB Research, 12.10.2026
📈 Date macroeconomice și politica monetară
De câteva săptămâni, piața obligațiunilor preia o parte din rolul băncilor centrale. Randamentele globale au urcat la niveluri maxime înregistrate în ultimii ani, ceea ce, în sine, înăsprește condițiile financiare și limitează necesitatea unor noi majorări ale ratei dobânzii. Așteptările pieței privind majorările ratei dobânzii au scăzut semnificativ, în special în Australia și în Zona Euro (în acest din urmă caz, din cauza îngrijorărilor legate de criza datoriilor din Franța).
În centrul atenției săptămânii vor fi datele CPI din SUA pentru luna septembrie, care vor fi publicate miercuri, precum și discursul de joi al președintelui Fed, Kevin Warsh, în cadrul reuniunii anuale a FMI de la Bangkok, unde au programate discursuri atât guvernatorul Christopher Waller cât și președinta Fed Cleveland, Beth Hammack. Un nivel al inflației mai ridicat decât cel așteptat ar putea declanșa un nou val de vânzări pe piața datoriilor, sporind presiunea asupra Fed de a înăspri politica monetară într-un mod mai agresiv.
🪙 Metale prețioase
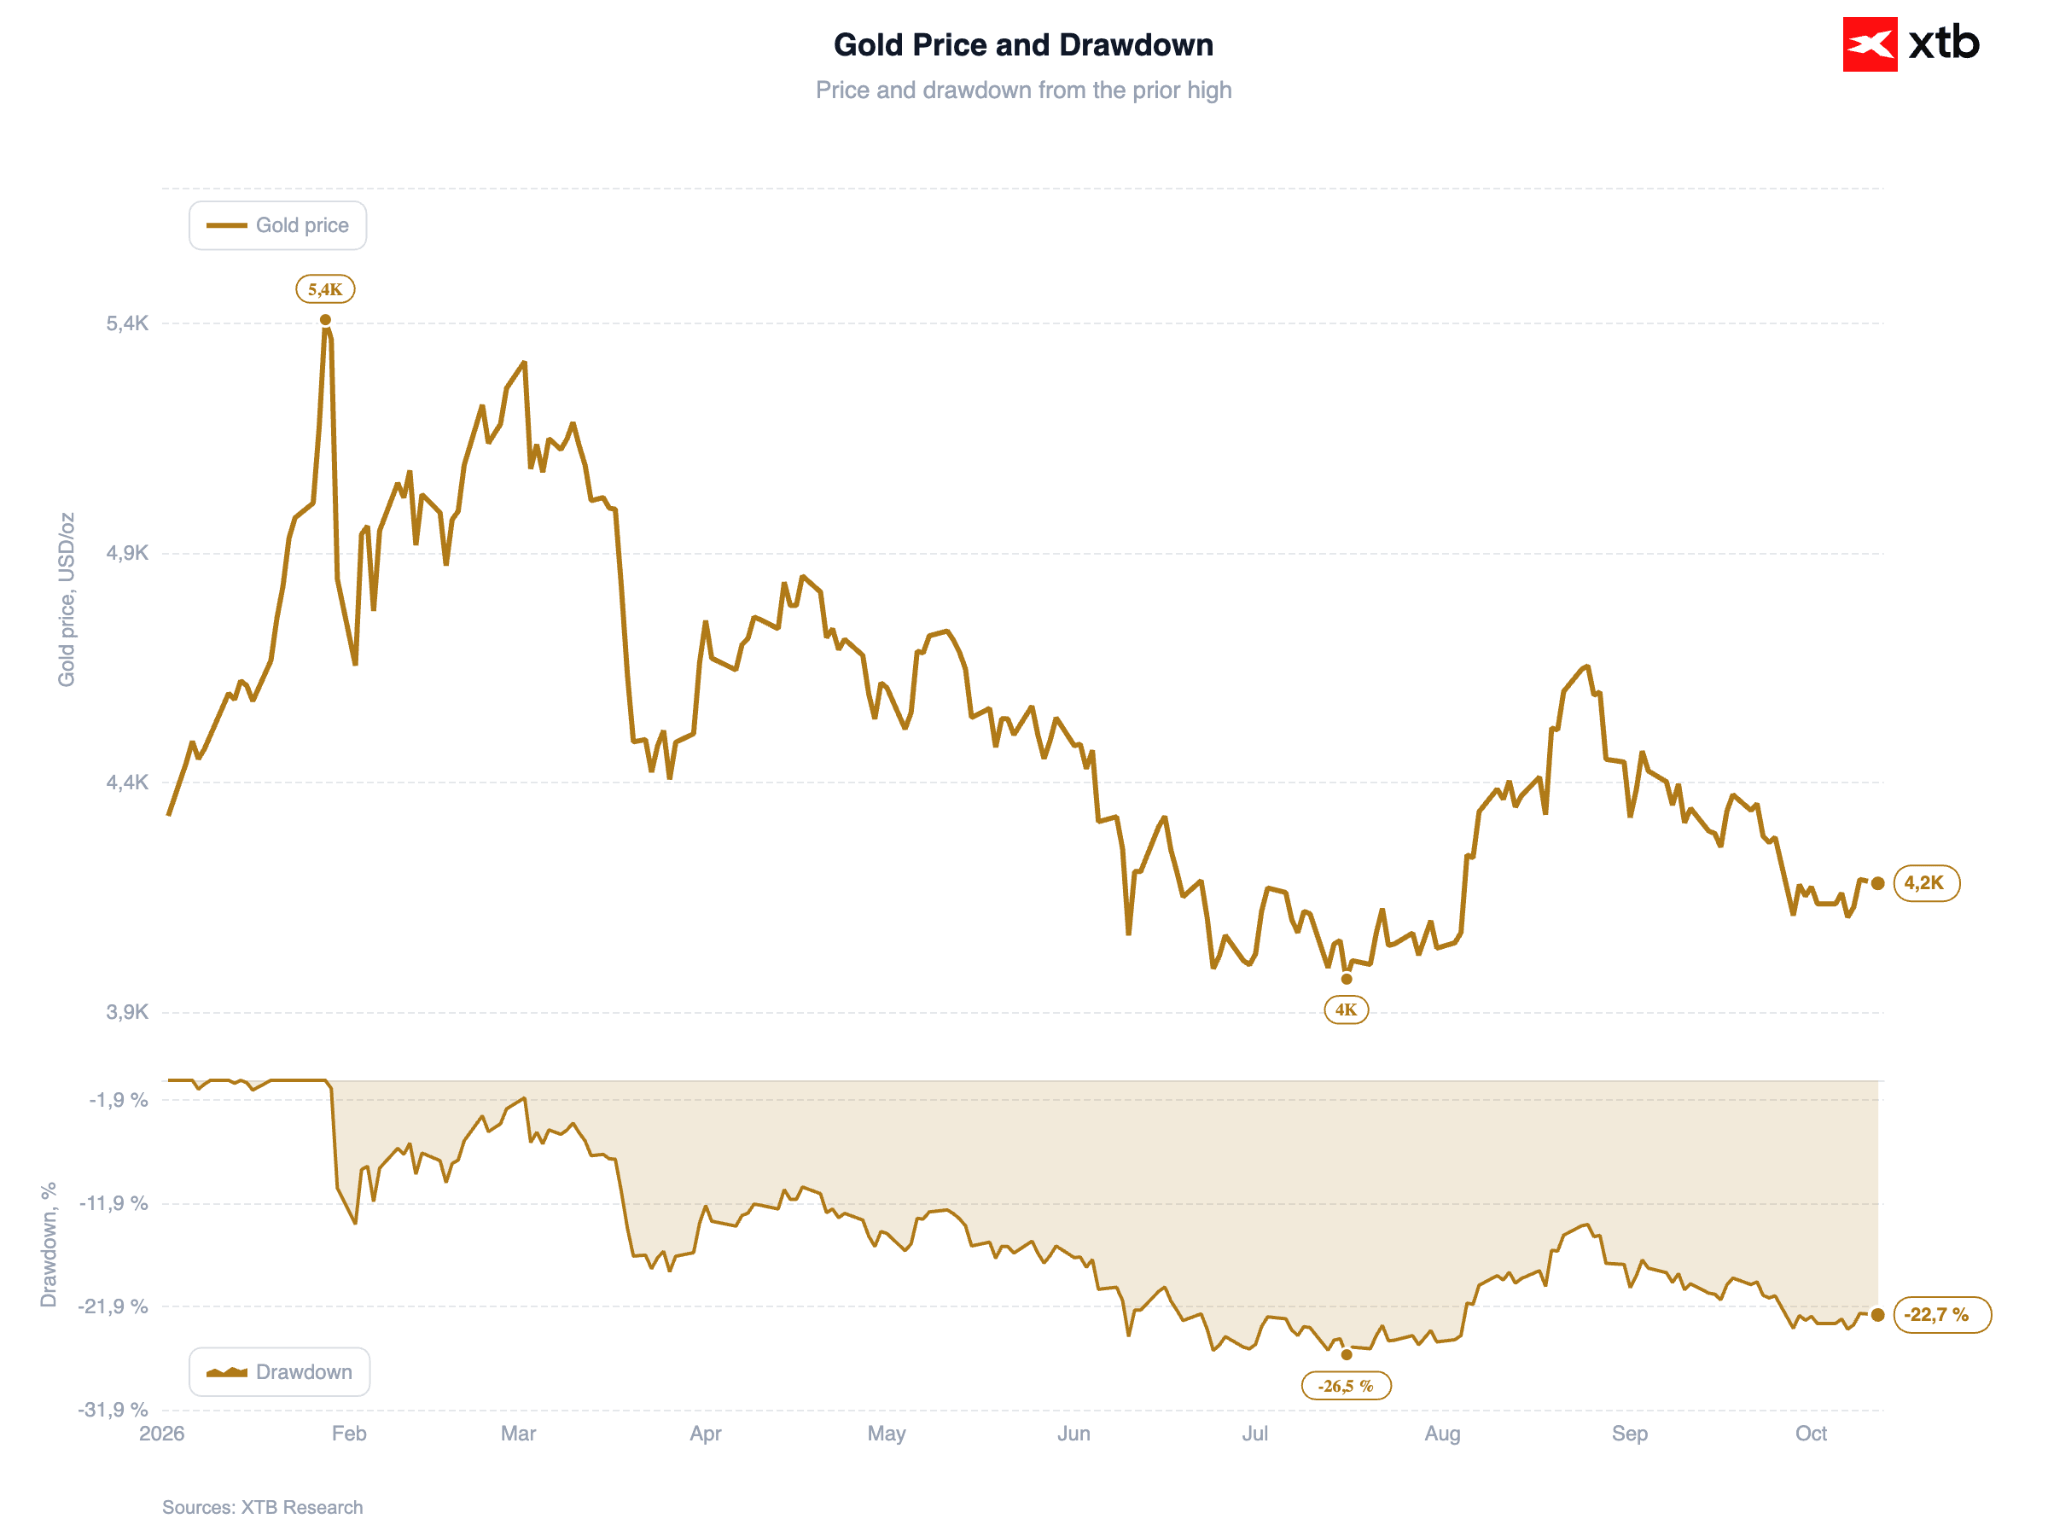
Aurul înregistrează o ușoară creștere, susținut de scăderea prețurilor petrolului, care atenuează temerile legate de inflație și le oferă investitorilor speranța că Fed va suspenda viitoarele majorări ale ratei dobânzii (în jur de 4.185 USD pe uncie). Un sprijin suplimentar vine din scăderea randamentelor obligațiunilor de stat americane pe 30 de ani și din cererea susținută de investiții; fondurile tranzacționate pe bursă (ETF-uri) pe aur și-au extins deținerile săptămâna trecută, în timp ce Banca Populară a Chinei și-a accelerat achizițiile de lingouri.
Figura 4: Aur (2026)
Sursă: XTB Research, 12.10.2026
₿ Criptomonede
Bitcoin a înregistrat o creștere de 0,4%, apropiindu-se de nivelul de 83.900 USD, în timp ce Ethereum a crescut cu 1%, ajungând la 2.560 USD, ambele beneficiind de o ușoară îmbunătățire a apetitului pentru risc la începutul săptămânii.


Rezumatul zilei: O ușoară revenire înaintea sezonului de raportare a rezultatelor financiare


Lumentum: Cererea pentru infrastructura de AI depășește capacitatea


Sinteza piețelor: Creșterea cu 4% a prețurilor petrolului afectează indicii (08.10.2026)

Sinteza piețelor: Prețul petrolului crește din nou, iar îngrijorările privind situația fiscală a Franței afectează euro (07.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."