


Tensiunile din Strâmtoarea Hormuz se intensifică rapid — nava de containere GFS Pride, înregistrată în Singapore, s-a scufundat după ce a fost lovită de un proiectil neidentificat, iar o a doua navă (GFS Giselle) a suferit avarii la corp. Autoritățile maritime din Singapore au calificat atacurile drept „nejustificate și în încălcarea dreptului internațional”. Iranul își intensifică retorica — comandantul IRGC, Ali Ozmaei, ar fi declarat că Teheranul „numără momentele” până când va putea scufunda navele de război americane.
SUA susțin că dețin controlul asupra strâmtorii — CENTCOM a răspuns că „forțele americane și partenerii regionali controlează în mod clar Strâmtoarea Hormuz”. În plus, IRGC ar fi ordonat evacuarea bazelor militare pe fondul temerilor crescânde privind un atac american, ceea ce sugerează că escaladarea ar putea accelera. Între timp, atacurile houthi asupra instalațiilor Saudi Aramco continuă în fundal, determinând creșterea primei de risc pe piața petrolului.
Pe frontul Rusia–Ucraina, a izbucnit o dispută legată de Starlink — Ucraina a acuzat SpaceX că a impus limite de viteză terminalelor active fără avertisment, ceea ce a perturbat operațiunile cu drone. Elon Musk a răspuns că sistemele Starshield sunt deținute de guvernul SUA și că orice restricții „depind, în ultimă instanță, de președinte”. Unele dintre restricții au fost deja parțial ridicate, dar Kievul solicită eliminarea completă a limitelor. Tensiunile cresc, de asemenea, în legătură cu „armistițiul energetic” anunțat de Trump, pe care Zelenskyy îl acuză pe Rusia că îl încalcă.
Principala evoluție economică rămâne indicele prețurilor de consum (CPI) din SUA pentru luna septembrie, care a înregistrat valori mai ridicate decât se aștepta — inflația de bază a crescut la 2,6% față de aceeași perioadă a anului trecut (prognoza: 2,5%), în timp ce indicele general a urcat la 3,7% față de aceeași perioadă a anului trecut, impulsionat de o creștere de 5,2% a indicelui energetic. Aceasta este o consecință directă a prețurilor ridicate la combustibili, legate de conflictul cu Iranul — benzina costă în medie 4,33 dolari pe galon, comparativ cu 3,08 dolari în urmă cu un an. Datele au alimentat îngrijorările că Fed ar putea înăspri politica monetară în cursul acestui an.
Reacția pieței obligațiunilor este însă contraintuitivă — în ciuda valorii CPI ridicate, randamentele obligațiunilor au înregistrat inițial un vârf, pentru ca apoi să renunțe rapid la toate aceste câștiguri și să continue să scadă. Randamentul obligațiunilor de stat americane pe 10 ani a scăzut la aproximativ 5,10%, cel mai scăzut nivel din ultimele trei săptămâni (cu peste 20 de puncte de bază sub maximul atins după publicarea datelor privind inflația CPI). Cea mai simplă interpretare: valul de vânzări generat de AI reduce așteptările privind creșterea economică, iar obligațiunile servesc din nou ca instrument de acoperire împotriva riscurilor asociate acțiunilor. Piața preconizează o probabilitate de aproximativ 29% ca Fed să majoreze rata dobânzii în octombrie (în creștere de la 22%), dar estimează o probabilitate de aproximativ 75% ca ratele să rămână neschimbate.
Retorica Fed rămâne “hawkish”, dar nu indică grabă — Mary Daly (Fed din San Francisco) a afirmat că noi majorări ale ratei dobânzii sunt „mai probabile decât improbabile”, dar nu vede necesitatea unei acțiuni în octombrie. Goolsbee a calificat datele privind CPI drept „descurajatoare”, iar „Beige Book” a evidențiat presiunile asupra prețurilor generate de motorină. Citi și-a amânat deja așteptările privind o majorare a ratei dobânzii în decembrie. Astăzi, atenția pieței se va concentra asupra discursurilor oficialilor Fed de la Bangkok, printre care se numără și președintele Fed, Kevin Warsh.
Wall Street a înregistrat a treia zi consecutivă de pierderi — indicele S&P 500 a scăzut cu 1,11% (la 7.718,94), indicele Nasdaq Composite a scăzut cu 1,88% (cea mai proastă zi de la 23 iulie), iar indicele semiconductorilor SOX și-a prelungit declinul pentru a șasea zi consecutivă.
Indicele Dow s-a comportat relativ bine, pierzând doar 0,09%. Companiile din domeniul AI sensibile la costurile de finanțare — Oracle, CoreWeave și Nvidia — au fost cele mai afectate.
Problema pieței, însă, ar putea fi mai profundă decât inflația — sub suprafața indicelui, amploarea pieței se prăbușește în mod evident. Doar aproximativ 18% dintre companiile din S&P 500 se tranzacționează peste media mobilă pe 50 de sesiuni, iar aproximativ 27% se află peste media mobilă pe 200 de sesiuni, ceea ce înseamnă că peste 80% dintre acțiuni se tranzacționează sub tendința lor pe termen scurt. În plus, corelația pe 52 de săptămâni dintre indicii ponderați egal și cei ponderați în funcție de capitalizarea de piață a scăzut la aproximativ 0,67 — cel mai scăzut nivel înregistrat vreodată (timp de aproape 15 ani înainte de pandemie, aceasta s-a menținut în intervalul 0,95–0,99). Acesta este un semn că indicele este susținut de companiile cu capitalizare foarte mare, mascând slăbiciunea restului pieței.
Asia a înregistrat un adevărat masacru în sectorul tehnologic — indicele KOSPI din Coreea de Sud a scăzut cu aproape 8%, iar indicele KOSDAQ a înregistrat o scădere de 8%, ceea ce a declanșat o suspendare a tranzacționării de 20 de minute. Indicele Nikkei 225 din Japonia a scăzut cu peste 5% în timpul sesiunii (până la aproximativ 64.300 de puncte), deși indicele mai cuprinzător Topix a înregistrat o scădere mai moderată (–2,5%). Valul de vânzări a fost o consecință a scăderilor de pe Wall Street, agravată de îngrijorările legate de finanțarea investițiilor în inteligența artificială.
Epicentrul valului de vânzări îl reprezintă sectorul memoriilor și al echipamentelor pentru cipuri — SK Hynix și Kioxia au înregistrat scăderi de peste 11%, Samsung Electronics a scăzut cu aproximativ 9,3%, iar compania japoneză Advantest a înregistrat o prăbușire de aproape 14%. SoftBank (principalul investitor în OpenAI) a pierdut aproximativ 9,4%, iar Tokyo Electron a pierdut peste 7%. Sentimentul pieței este afectat de îngrijorările legate de un surplus de memorie care ar putea apărea încă din 2029, precum și de o descoperire a companiei chineze CXMT în arhitectura 4F², care semnalează o intensificare a concurenței — Musk a adăugat că, China va produce „MULȚI RAM în 2028”.
De asemenea, tensiunile legate de credit în domeniul AI sunt în creștere — costul swap-urilor de credit default (CDS) pentru companiile din sectorul tehnologic atinge niveluri record. Spread-urile CDS pe 5 ani ale Oracle s-au lărgit cu 26 de puncte de bază, ajungând la un nivel record de 288 de puncte de bază, cele ale SoftBank la 424 de puncte de bază, iar cele ale CoreWeave au sărit peste 1.000 de puncte de bază — niveluri asociate de obicei cu datoriile în dificultate. Acest lucru arată că piața pune din ce în ce mai mult sub semnul întrebării nu cererea de AI, ci costul finanțării expansiunii acesteia.
Imaginea unui dolar mai slab domină piața valutară — indicele dolarului se retrage după ce a atins un maxim de 18 luni, ca urmare a scăderii randamentelor. Euro s-a apreciat cu aproximativ 0,6%, ajungând la 1,1225, în timp ce yenul a câștigat teren — perechea USD/JPY a scăzut cu 0,4%, ajungând la aproximativ 157,7. Yenul este susținut în continuare de retorica agresivă a Băncii Japoniei (BOJ) — Junko Koeda a declarat că banca „nu ar trebui să fie excesiv de prudentă” în ceea ce privește majorările ratei dobânzii, estimând că rata neutră se situează cu mult peste 1%, comparativ cu nivelul actual de 1,25%.
Dolarul australian reprezintă o excepție printre valute — AUD s-a depreciat în urma datelor dezamăgitoare privind piața muncii. Numărul locurilor de muncă a scăzut cu 39.300 în septembrie (prognoză: +20.000), iar rata șomajului s-a menținut la un maxim al ultimilor 5 ani, de 4,7%. Piața a redus probabilitatea unei majorări a ratei dobânzii de către RBA în noiembrie la aproximativ 15% (de la aproape 50% la începutul lunii), determinând scăderea cursului AUD/USD la aproximativ 0,6956.
Pe piața materiilor prime, prețurile petrolului sunt în scădere în ciuda tensiunilor geopolitice — Brent a pierdut aproximativ 1,7%, ajungând la circa 104,2 dolari, în timp ce WTI a scăzut la aproximativ 94 de dolari pe baril. Motivul este un raport Reuters conform căruia administrația Trump ia în considerare relaxarea sancțiunilor asupra „flotei fantomă” pentru a reduce tarifele de transport aflate la niveluri record și pentru a crește fluxurile de petrol din Golf. Prețurile ridicate ale combustibililor reprezintă un risc politic în perspectiva alegerilor speciale din noiembrie.
În raportul său din octombrie, AIE avertizează că restricțiile de pe piața motorinei ar putea persista până târziu în anul viitor, iar noi atacuri asupra Arabiei Saudite amenință să compromită redresarea ofertei. Analiștii subliniază că lipsa progreselor în negocierile dintre SUA și Iran „lasă puține șanse ca strâmtoarea să se redeschidă complet”, dar petrolul saudit ajunge în continuare la clienți pe rute alternative, iar eliberarea rezervelor AIE amortizează prețurile.
Aurul își revine de la minimul săptămânal — metalul prețios a câștigat aproximativ 1%, ajungând la circa 4.146 dolari pe uncie, impulsionat de un dolar mai slab și de randamentele în scădere, care reduc costul deținerea unui activ fără dobândă. Un sprijin vine și dintr-un raport Bloomberg care sugerează că, China ar putea deține mai multă datorie americană decât indică datele oficiale (se bănuiește că o parte din aceasta este canalizată prin Canada, ale cărei dețineri au crescut la aproape 600 de miliarde de dolari). Argintul a crescut cu 0,7%, ajungând la aproximativ 56 de dolari, în timp ce platina și paladiul au înregistrat, de asemenea, creșteri.
În rândul companiilor individuale, se remarcă câteva știri — Anthropic (creatorul lui Claude), înaintea ofertei publice inițiale (IPO) din noiembrie, a raportat pentru trimestrul al treilea venituri de 16,8 miliarde de dolari (în creștere față de 11,6 miliarde de dolari în trimestrul al doilea și 4,7 miliarde de dolari în trimestrul întâi), profitabilitate ajustată și flux de numerar pozitiv. Investitorii se așteaptă ca această companie să atingă venituri anuale de 110 miliarde de dolari până la sfârșitul anului. Barclays a menționat că un anunț privind fuziunea dintre Tesla și SpaceX ar putea fi făcut încă din decembrie.
În ceea ce privește alte companii — Netflix a anunțat că va concedia aproximativ 6% din personalul său (aproximativ 1.000 de persoane), în principal din departamentele de produs, tehnologie, juridic și resurse umane. OpenAI se confruntă cu procese intentate de opt state americane, care susțin că ChatGPT lezează copiii și induce în eroare părinții. Rocket Lab a amânat lansarea rachetei sale Neutron până în 2027 (acțiunile au scăzut cu 7% după închiderea bursei), în timp ce CoreWeave a înregistrat o scădere de peste 15% pe fondul îngrijorărilor legate de îndatorarea excesivă asociată cu AI.
Piața criptomonedelor se confruntă cu o vânzare masivă pe fondul aversiunii față de risc — Bitcoin a scăzut pentru scurt timp sub 81.000 de dolari, iar poziții în valoare de aproximativ 485 de milioane de dolari au fost lichidate. În prezent, se tranzacționează în jurul valorii de 80.900 de dolari (–0,8%), cedând în fața tendinței generale de evitare a riscului declanșată de îngrijorările legate de ratele dobânzilor și de AI.
La ce să ne așteptăm de la sesiunea de tranzacționare de astăzi — cheia o vor constitui datele din SUA de astăzi după-amiază: indicele prețurilor de producție (PPI) din septembrie, vânzările cu amănuntul și cererile săptămânale de șomaj (la ora 15:30), care ar putea înclina și mai mult balanța așteptărilor privind Fed. Piața va urmări, de asemenea, discursurile oficialilor Fed de la Bangkok, printre care se numără președintele Fed, Kevin Warsh, precum și rezultatele financiare ale TSMC (care se așteaptă să înregistreze al șaselea trimestru record consecutiv, cu un profit net în creștere cu 65%, până la aproximativ 23,4 miliarde de dolari; conferință telefonică la ora 8:00, ora noastră). Băncile regionale — U.S. Bancorp, PNC și Charles Schwab — își prezintă, de asemenea, rezultatele financiare în această perioadă. Pe fond, va fi interesant de urmărit dacă valul de vânzări din sectorul tehnologic asiatic se va extinde și la deschiderea piețelor europene și dacă o scădere suplimentară a randamentelor va atenua presiunea asupra piețelor bursiere.
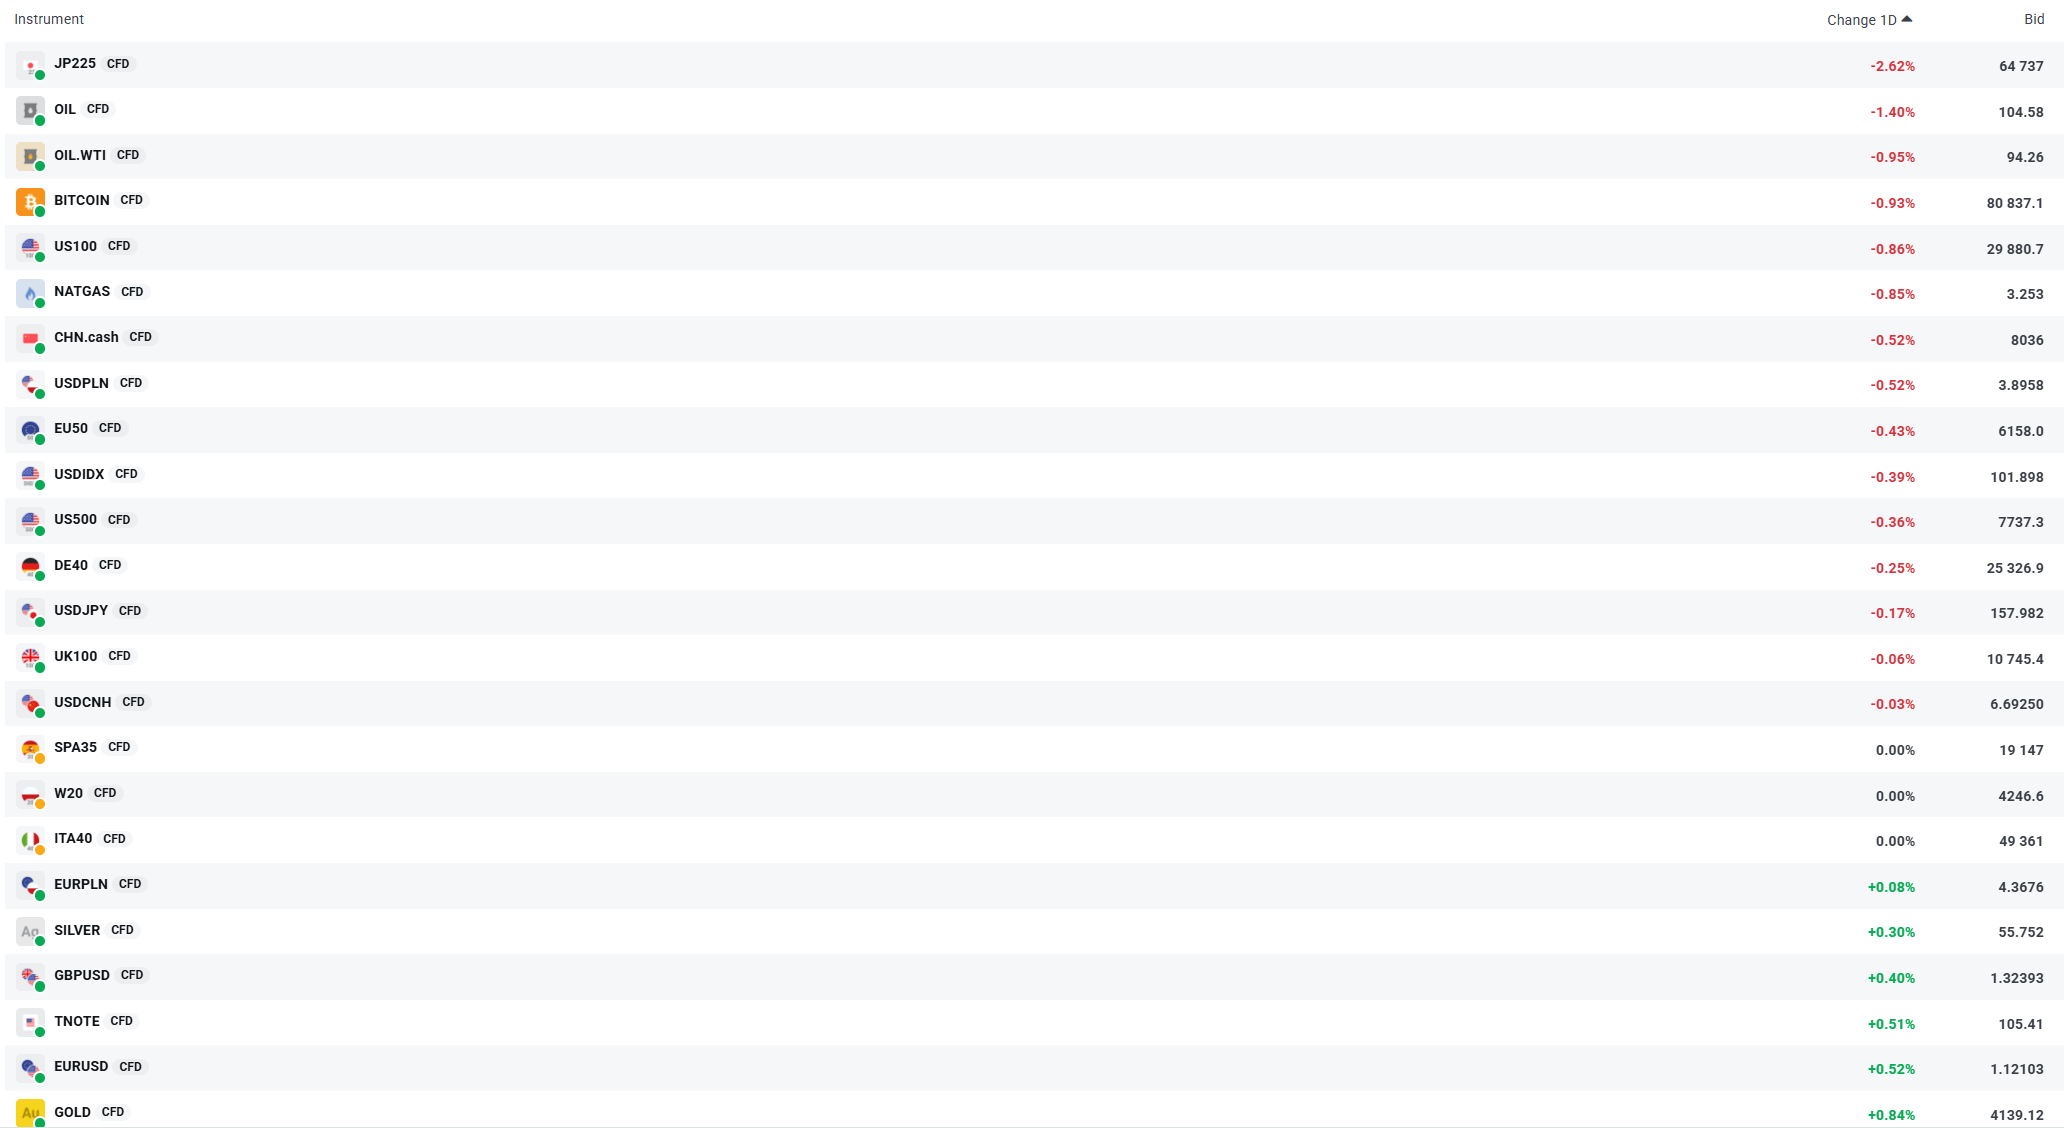
Piețele principale în această dimineață. Contractele futures pe indicii din SUA și Japonia înregistrează scăderi semnificative. Dolarul urmează aceeași tendință. Pe de altă parte, aurul (GOLD) câștigă teren, prețurile înregistrând o creștere de peste 0,8%. Sursă: xStation


TSMC bate din nou recorduri, impulsionată de boom-ul din domeniul AI



Rezumatul zilei: Creșterea inflației pune presiune pe piețe, sectorul semiconductorilor fiind cel mai afectat (14.10.2026)


Deschiderea sesiunii din SUA: Datele CPI afectează negativ indicii americani (14.10.2026)
Crește îngrijorarea privind inflația din SUA
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."