


Contractele futures pe indicii de la Wall Street înregistrează creșteri cuprinse între 0,2% și 0,3%, în timp ce atenția investitorilor se va concentra astăzi în principal asupra raportului privind piața muncii din SUA pentru luna septembrie: NFP, rata șomajului și creșterea salariilor, care ar putea avea cel mai puternic impact asupra așteptărilor privind politica Fed. În Europa, atenția se va îndrepta către datele preliminare CPI din Zona Euro, în special inflația de bază, întrucât o valoare mai ridicată ar putea limita marja de manevră a BCE în ceea ce privește relaxarea politicii monetare.
- În ciuda creșterii prudente a acțiunilor americane, cererea pentru active refugiu continuă să domine piețele globale de obligațiuni. Randamentele sunt în scădere în SUA, Japonia, Australia și Noua Zeelandă, în timp ce titlurile de stat americane își mențin cea mai mare parte a câștigurilor de joi. Tonul defensiv reflectă o combinație de riscuri, inclusiv tensiunile de pe piețele de credit, prețurile ridicate ale materiilor prime, presiunea inflaționistă persistentă și incertitudinea politică și fiscală.
- Reluarea de ieri a pieței obligațiunilor a împins randamentul titlurilor de stat pe 10 ani înapoi de la cele mai ridicate niveluri înregistrate din 2002. Chiar și așa, indicele S&P 500 și-a recuperat pierderile inițiale după ce datele din sectorul manufacturier american au arătat o creștere bruscă a costurilor materiilor prime, menținând vii îngrijorările legate de inflație.
- Europa rămâne veriga slabă. Îngrijorările privind perspectivele fiscale și politice ale Franței continuă să susțină o primă de risc mai mare pentru datoria franceză, în timp ce obligațiunile germane rămân relativ stabile. Indicii asiatici sunt, de asemenea, în scădere cu aproximativ 0,6%, indicele Hang Seng din China ieșind în evidență negativ după o scădere de aproape 3%.
- Starea de spirit pe piețele de acțiuni este în mod evident mai pesimistă. Indicii asiatici se îndreaptă spre cea mai slabă săptămână din iulie, în timp ce acțiunile europene sunt pe cale să înregistreze cea mai slabă săptămână din aprilie. Presiunea este vizibilă și în Marea Britanie, unde randamentele obligațiunilor de stat pe termen lung au urcat pentru scurt timp peste 6%, evidențiind amploarea tensiunilor de pe piața obligațiunilor.
- Indicele dolarului american rămâne puternic și se îndreaptă spre a treia creștere săptămânală consecutivă, susținut de reziliența relativă a economiei SUA. Țițeiul Brent și-a întrerupt avansul și se tranzacționează în apropierea nivelului de 102 dolari după două sesiuni pozitive consecutive, în timp ce cuprul se îndreaptă spre cea mai mare scădere săptămânală din luna mai.
- În ceea ce privește raportul NFP din SUA de astăzi, programat la ora 15:30, consensul se așteaptă ca numărul locurilor de muncă din sectorul non-agricol să crească cu aproximativ 90.000, în timp ce rata șomajului este estimată să se mențină la 4,1%. Geopolitica rămâne, de asemenea, un factor de risc important, în special pe fondul tensiunilor dintre Washington și Teheran, care continuă să alimenteze incertitudinea în ceea ce privește inflația și prețurile la energie.
- Vicepreședintele Fed, Philip Jefferson, a sugerat că factorii de decizie ar putea avea nevoie de mai mult timp pentru a evalua dacă sunt necesare noi majorări ale ratei dobânzii. Președintele Fed din New York, John Williams, a făcut anterior remarci similare, afirmând că nu există nicio urgență în a lua în considerare o altă majorare după creșterea ratei din septembrie.
- Donald Trump a declarat că, pe baza informațiilor pe care le-a auzit până acum, Iranul ar putea fi în spatele atacului terorist dejucat din Israel. Potrivit Axios, Pentagonul ar lua în considerare trimiterea unui alt portavion și a încă 10.000 de soldați în Orientul Mijlociu, în timp ce SUA desfășoară sisteme suplimentare de apărare aeriană Patriot în Arabia Saudită și în apropierea instalațiilor energetice din Qatar.
- Surse iraniene citate de Mehr News au raportat că un superpetrolier cu o capacitate de aproximativ 2,5 milioane de barili, care ar fi tranzitat „ilegal” Strâmtoarea Hormuz, a fost lovit la aproximativ 8 km de coastele Omanului. Se pare că nava ar fi în flăcări, deși aceste informații necesită încă o confirmare independentă.
- Vladimir Putin a declarat ieri că Rusia este pregătită pentru negocieri de pace și dorește să le încheie cât mai repede posibil, dar numai în condițiile pe care Moscova le consideră acceptabile pentru publicul rus. El a mai spus că Rusia are nevoie de garanții de securitate în ceea ce privește Ucraina, făcând referire la câștigurile teritoriale ale Rusiei din septembrie. Ucraina a declarat că forțele ruse au lovit astăzi unul dintre poduri și au bombardat Kievul.
- Acțiunile Nike (NKE.US) scad cu 8%, atingând cel mai scăzut nivel din 2013. Compania a raportat un profit pe acțiune (EPS) în primul trimestru de 0,48 dolari, față de 0,44 dolari cât se aștepta, în scădere față de 0,49 dolari în aceeași perioadă a anului trecut, în timp ce veniturile s-au ridicat la 11,21 miliarde de dolari, față de estimarea consensuală de 11,33 miliarde de dolari. Veniturile mărcii Nike au atins 10,95 miliarde de dolari, față de 11,09 miliarde de dolari cât se aștepta. Marja brută s-a îmbunătățit la 42,8% de la 42,2% în perioada similară a anului trecut, dar EBIT-ul în China s-a situat la 248 milioane de dolari, cu mult sub estimarea de 312,2 milioane de dolari, în timp ce stocurile au totalizat 7,80 miliarde de dolari, față de 7,96 miliarde de dolari cât se aștepta. Compania se așteaptă, de asemenea, ca veniturile din anul fiscal 2027 să scadă cu un procentaj de două cifre, iar EPS ajustat să se situeze între 1,15 și 1,35, subliniind presiunea continuă asupra cererii și profitabilității, în ciuda îmbunătățirii marjei brute.
Graficul US500 (interval H1)
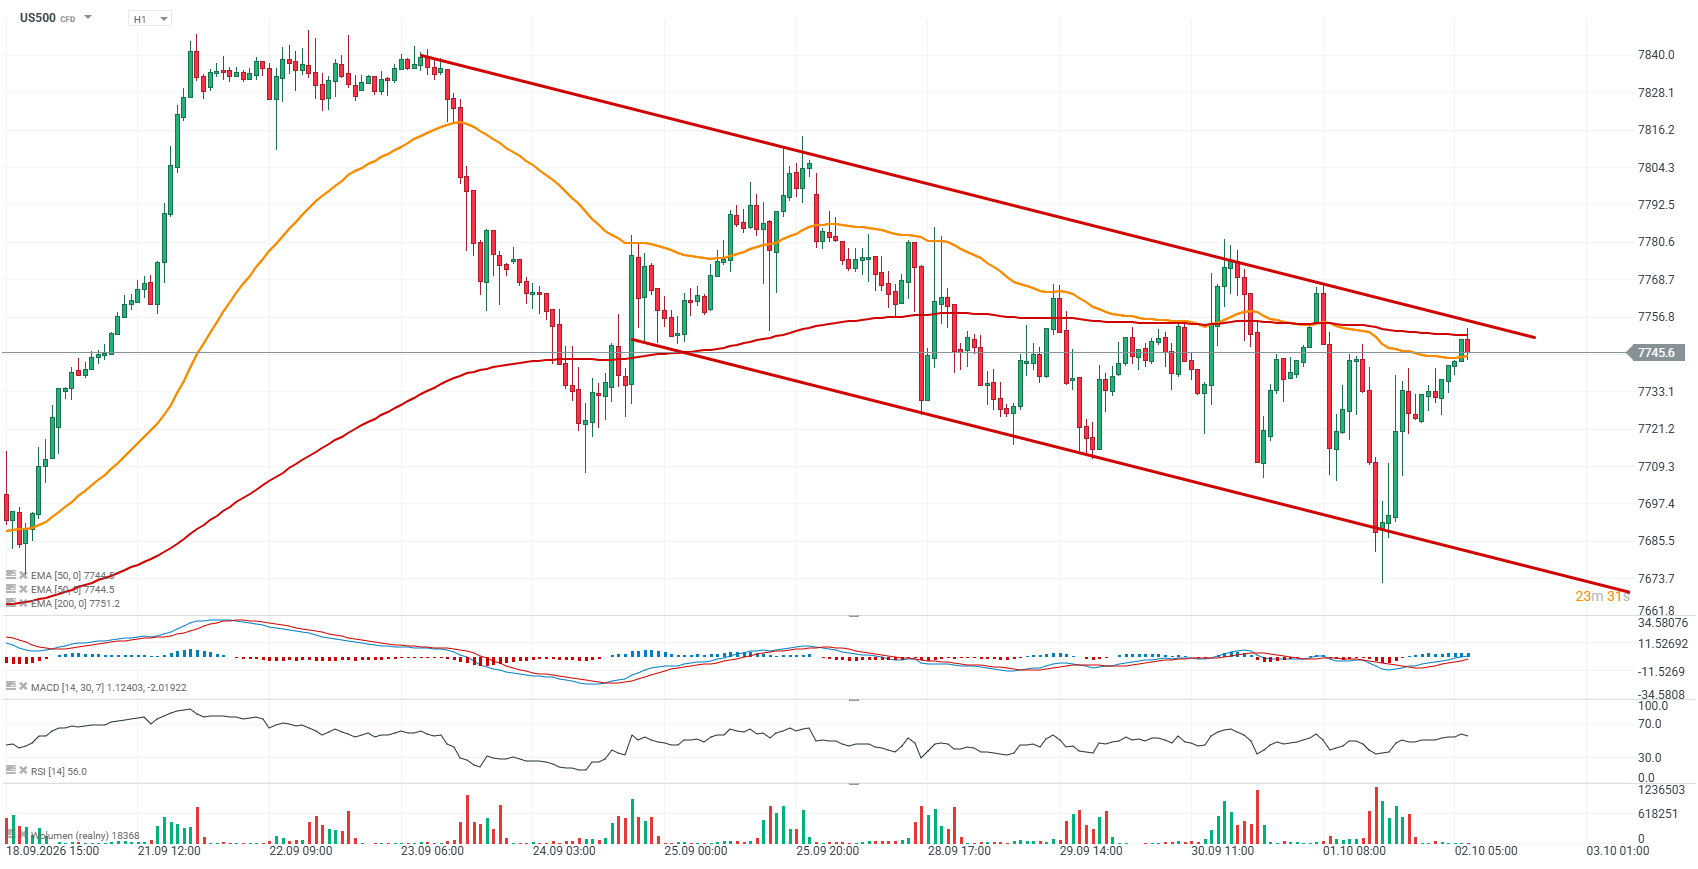 Sursa: XTB



Rezumatul zilei: Wall Street revine pe fondul performanței excelente a Micron și al noii creșteri a prețurilor petrolului

Acțiunea săptămânii: Micron. Ciclul memoriei în era inteligenței artificiale


Deschiderea sesiunii din SUA: Micron redă încrederea în boom-ul nesfârșit al AI

„Marele acord IA” este semnat la Casa Albă. Ce înseamnă acest lucru pentru piață?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."