

- Inflația globală din SUA a accelerat până la 3,7% față de aceeași perioadă a anului trecut în septembrie, depășind previziunile pieței.
- Piețele au reevaluat așteptările privind Fed, ridicând probabilitatea implicită a unei majorări a ratei dobânzii la aproape 50%.
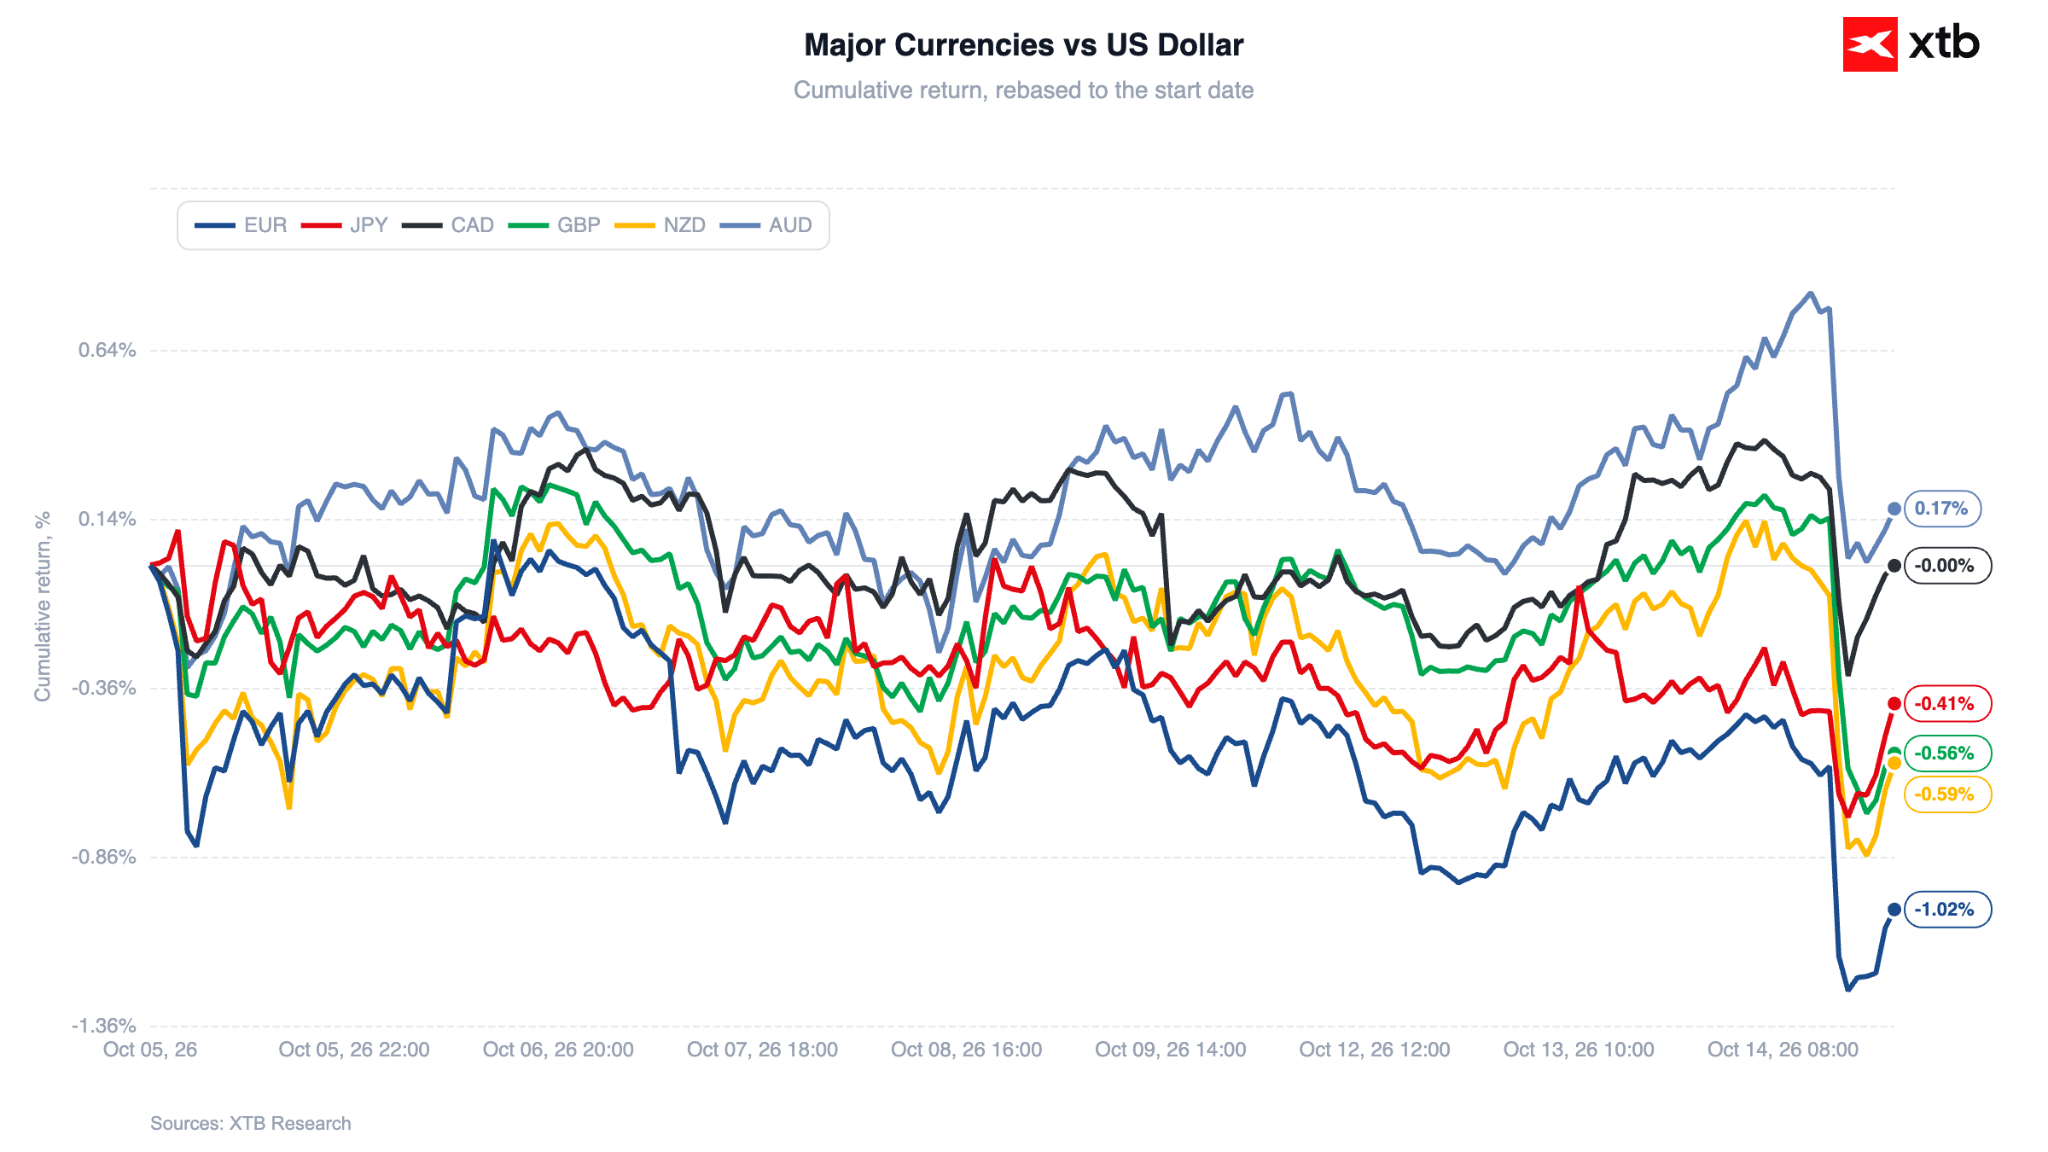
- Dolarul american s-a apreciat pe scară largă, determinând scăderea cursului EUR/USD spre 1,11.
- Escaladarea conflictului geopolitic din Arabia Saudită a susținut prețurile petrolului brut.
- Indicii bursieri americani au înregistrat scăderi accentuate, în frunte cu acțiunile din sectorul semiconductorilor și al tehnologiei.
Datele privind inflația prețurilor de consum din SUA, publicate miercuri, s-au situat peste consensul pieței, determinând o creștere imediată a randamentelor titlurilor de stat, o apreciere a dolarului american până la cel mai înalt nivel din mai 2025 și o vânzare masivă pe piețele globale de acțiuni și metale prețioase.
În același timp, investitorii au urmărit escaladarea în continuare a conflictului din Arabia Saudită. Atacurile cu rachete și drone ale forțelor Houthi au lovit sediul central al Saudi Aramco și au perturbat operațiunile la principalul aeroport al țării, ceea ce, alături de incidentele maritime suplimentare din Strâmtoarea Hormuz, a susținut creșterea prețurilor petrolului brut.
Date macroeconomice
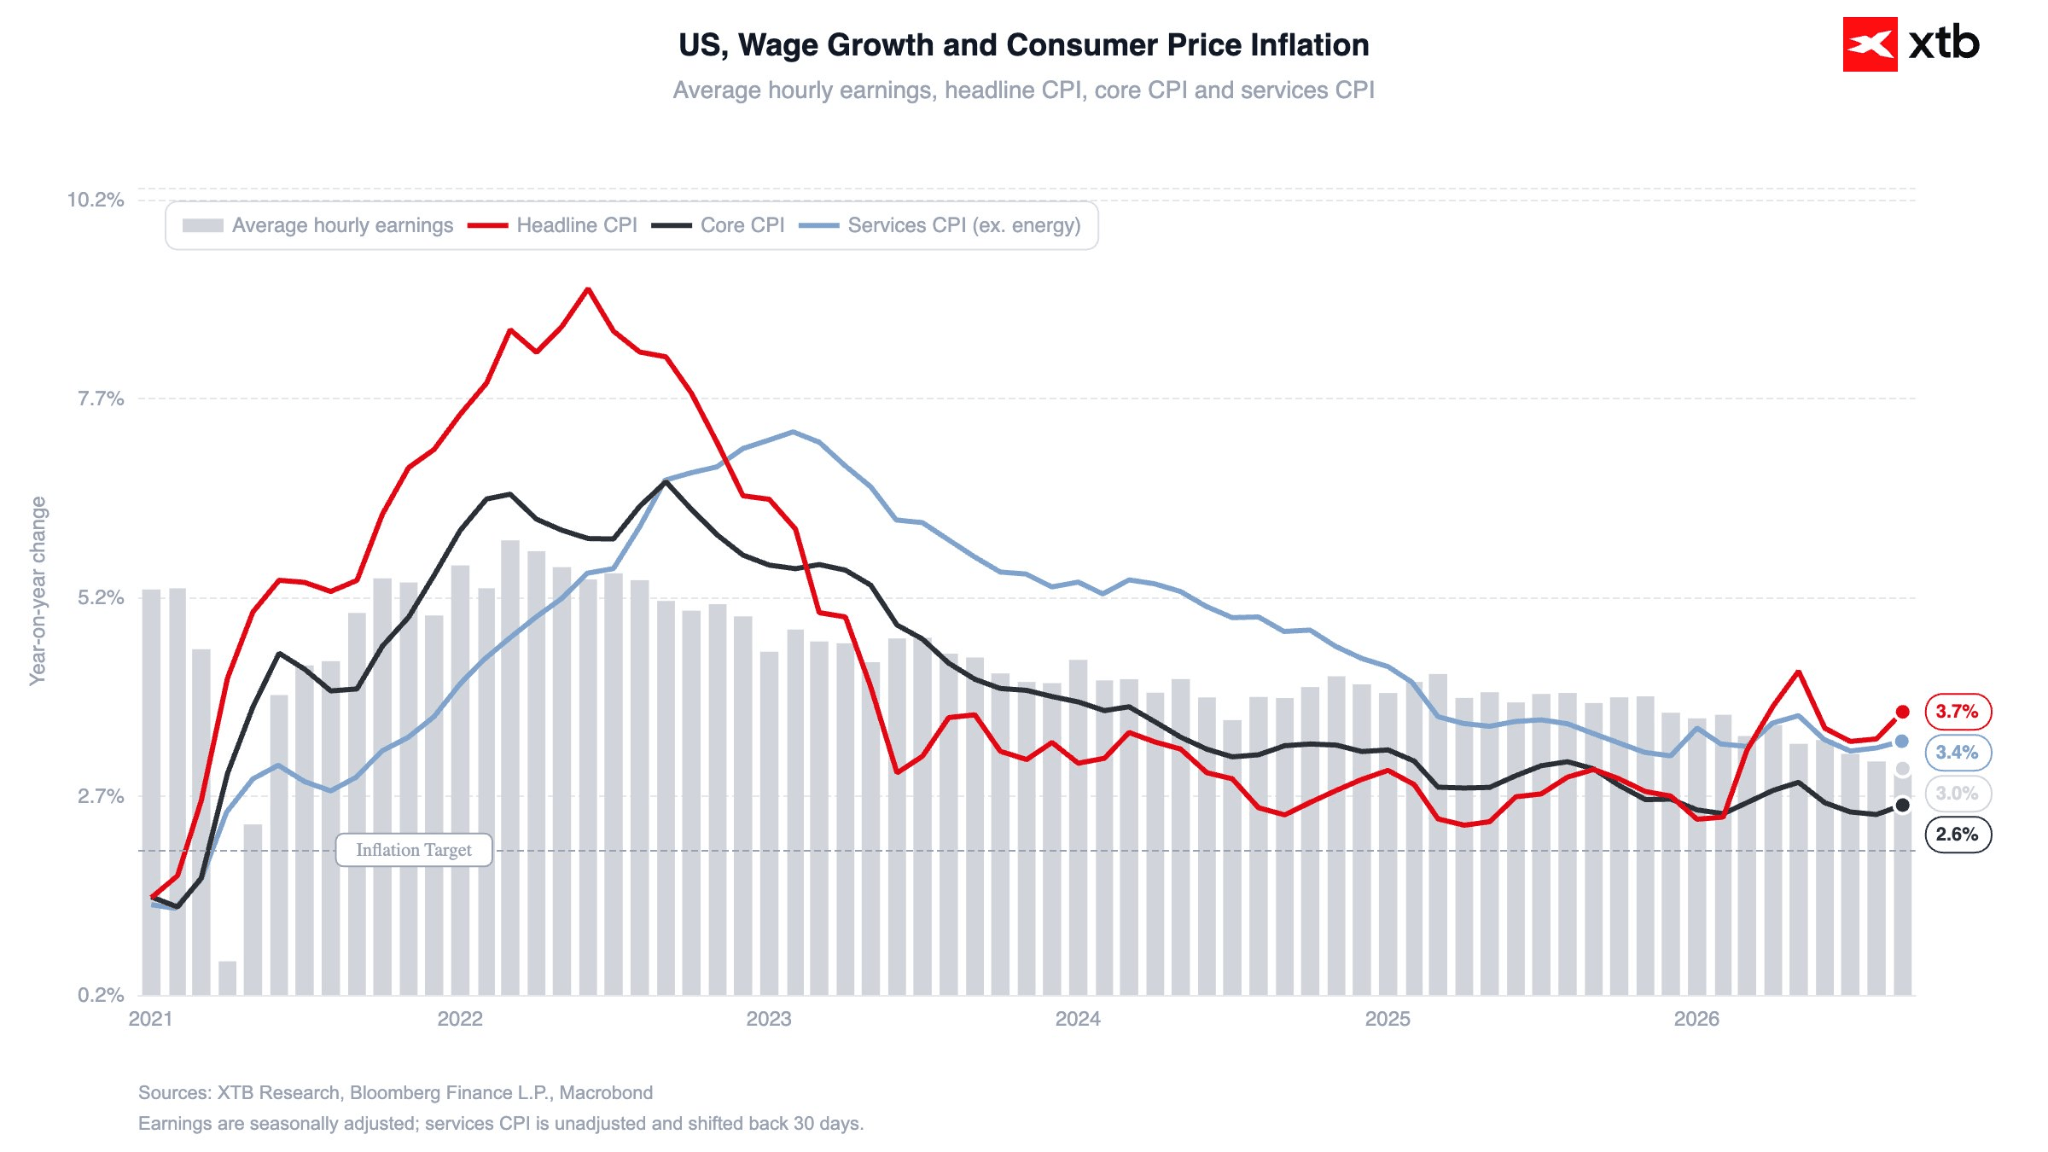
Raportul CPI de astăzi a înregistrat valori peste estimările consensuale. Inflația globală a accelerat la 3,7% față de aceeași perioadă a anului trecut (în creștere de la 3,4% în august), depășind prognoza de 3,6%. Inflația de bază (excluzând alimentele și energia) a crescut la 2,6% față de aceeași perioadă a anului trecut, față de așteptările de 2,5%. Inflația s-a menținut acum peste ținta Rezervei Federale timp de 66 de luni consecutive, fără semne clare că s-ar întoarce în curând la nivelul țintit.
Figura 1: Inflația CPI din SUA și creșterea salariilor (2021 - 2026)
Sursă: XTB Research, 14.10.2026
Prețurile cresc în cel mai rapid ritm din ultimele cinci luni. Principalul factor care a determinat această creștere a fost reprezentat de costurile energiei, în special ale combustibililor (+9,1% față de luna precedentă și +34% față de aceeași perioadă a anului trecut). Presiunea ascendentă este evidentă și în alte sectoare: costurile calculatoarelor și componentelor au crescut cu 9,7% față de aceeași perioadă a anului trecut, pe fondul boom-ului construcției de centre de date și al penuriei de memorie semiconductoare.
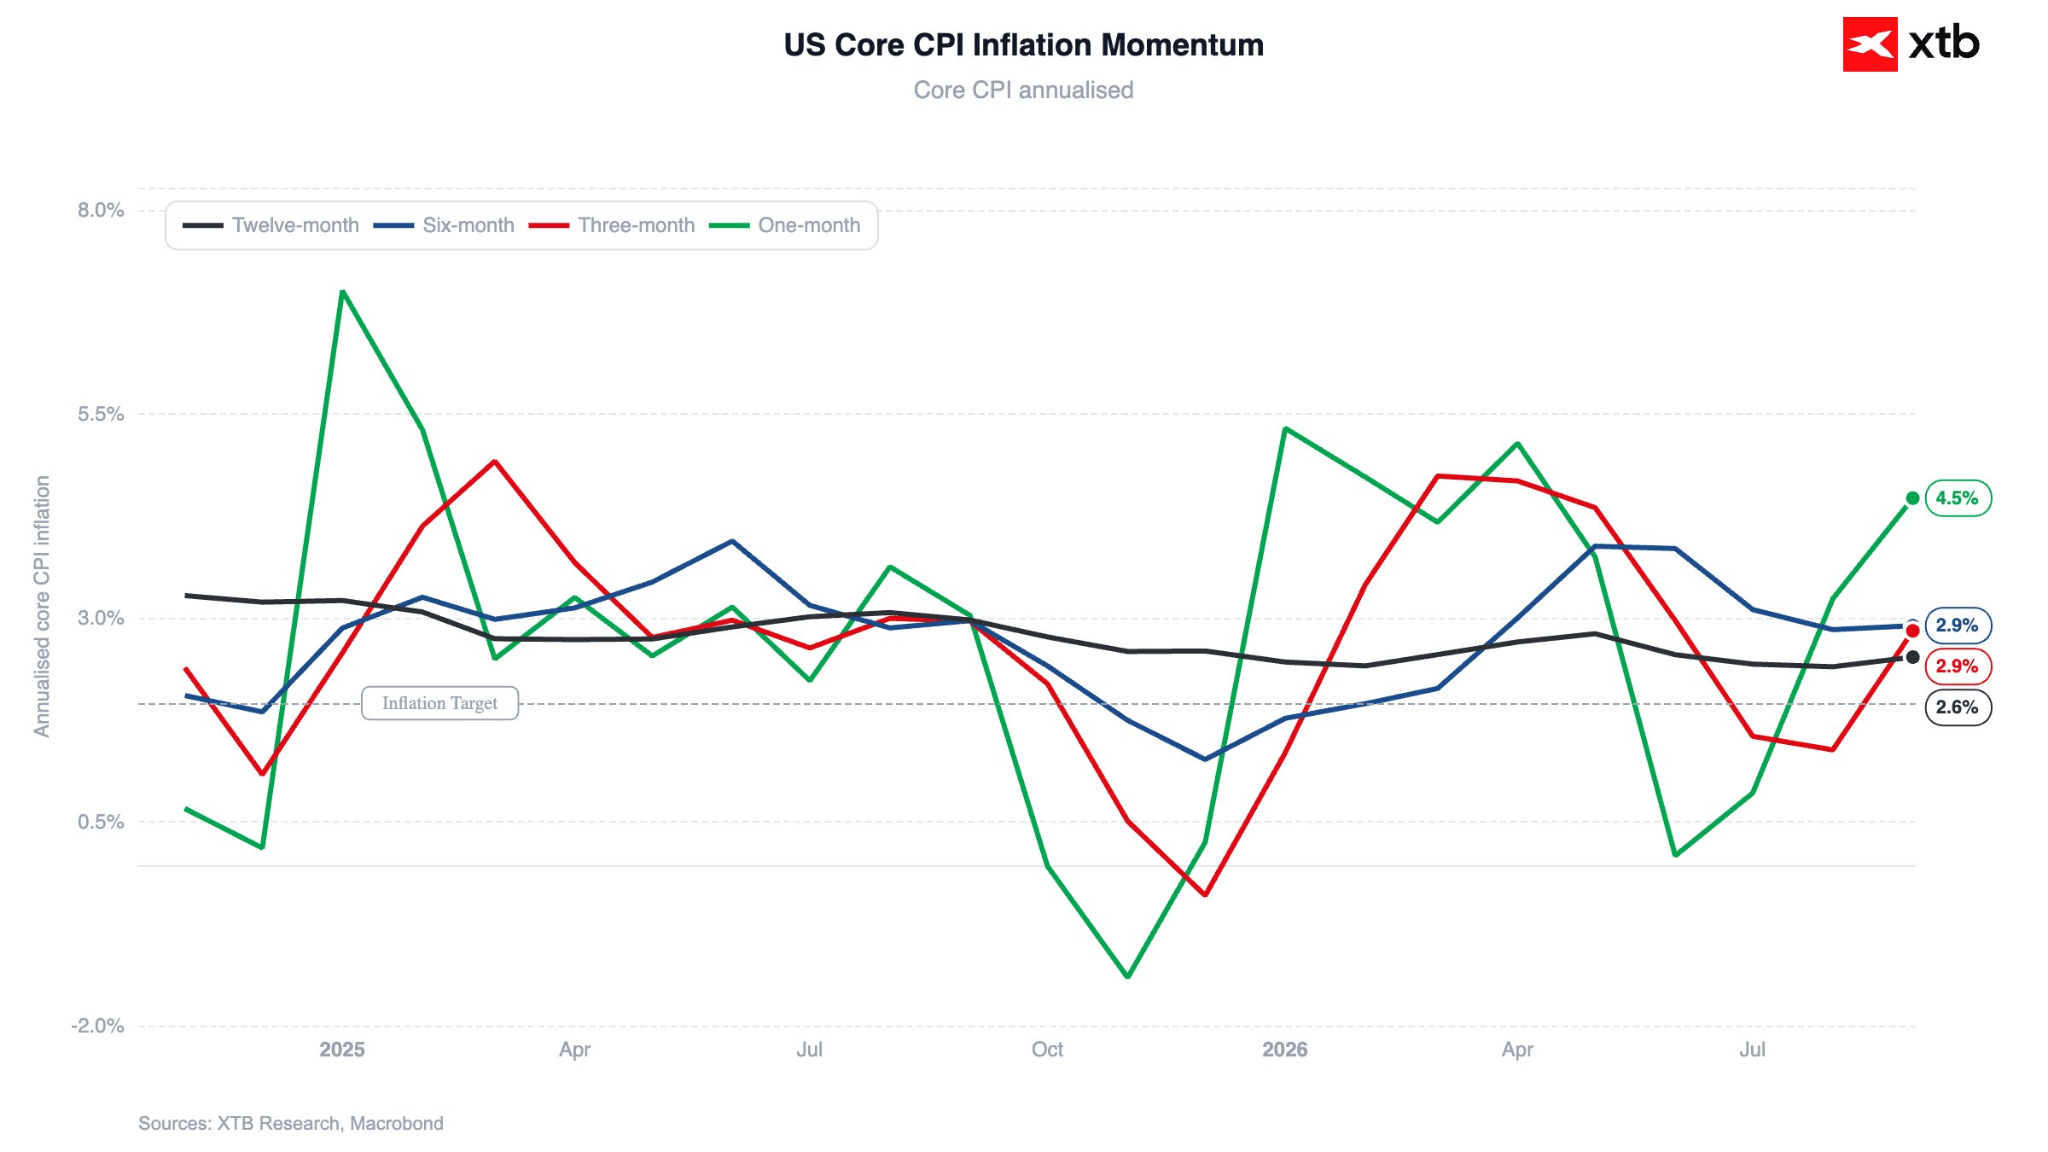
Pe o bază lunară, CPI global a crescut cu 0,6% (cea mai accentuată creștere lunară din ultimele cinci luni), în timp ce indicele de bază a crescut cu 0,3%. În consecință, dinamica inflației de bază anualizată pe 3 luni a înregistrat o nouă accelerare, depășind ținta Fed.
Figura 2: Dinamica inflației CPI de bază din SUA (14.10.2026)
Sursă: XTB Research, 14.10.2026
Amploarea presiunilor inflaționiste este, de asemenea, în creștere. În septembrie, peste 52% dintre componentele coșului au înregistrat o creștere anualizată a prețurilor de peste 3%, iar 35% dintre acestea au înregistrat o creștere cu o rată de peste 4%.
Cu toate acestea, este de remarcat faptul că o proporție substanțială din creșterea inflației de bază a fost atribuită unei singure componente – chiria echivalentă a proprietarului (OER). Având în vedere stabilitatea relativă observată pe piața imobiliară în lunile precedente, rămân întrebări cu privire la faptul dacă această creștere bruscă reprezintă o anomalie temporară.
Piața titlurilor cu venit fix
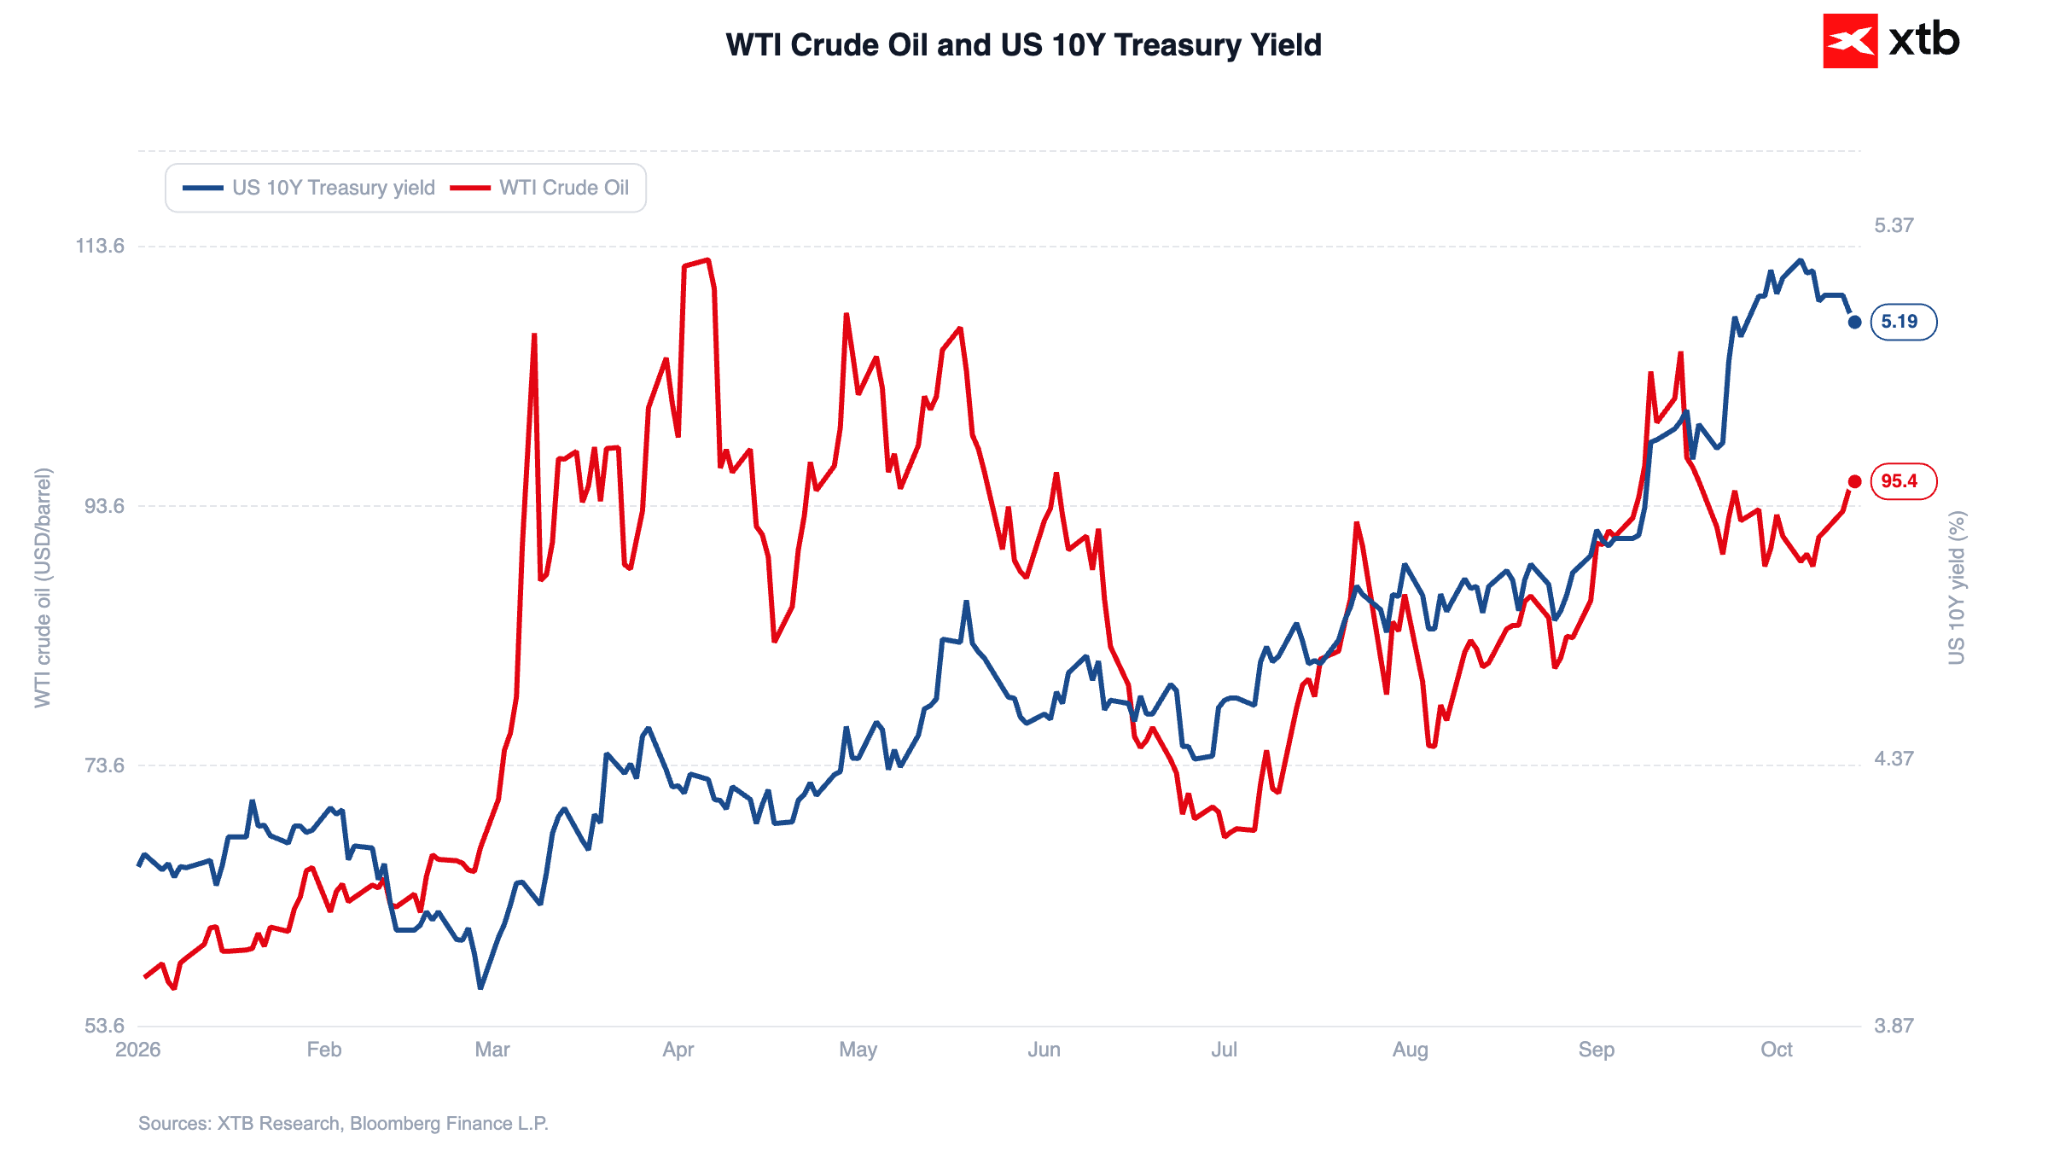
Randamentele titlurilor de stat americane au înregistrat o creștere bruscă după publicarea datelor, deși mișcarea a fost relativ de scurtă durată. Randamentele de referință la 10 ani au atins pentru scurt timp 5,33%, înainte de a se retrage la un nivel de aproximativ 5,20%. Randamentele titlurilor de stat pe doi ani, care sunt deosebit de sensibile la așteptările privind politica monetară, au atins pentru scurt timp 4,95%, înainte de a se stabili în apropierea nivelului de 4,83%.
Figura 3: Randamentele titlurilor de stat americane pe 10 ani și prețul petrolului brut WTI (20.06.2026 - 20.10.2026)
Sursă: XTB Research, 14.10.2026
Politica monetară și piața valutară
Piețele monetare au reevaluat rapid traiectoria anticipată a deciziilor Fed privind rata dobânzii. Probabilitatea implicită de pe piață privind o majorare a ratei dobânzii la ședința din octombrie a crescut de la aproximativ 20% ieri la aproape 50%. Această schimbare a susținut o apreciere mai amplă a dolarului american, moneda americană înregistrând creșteri față de toate monedele din G10, în timp ce perechea EUR/USD s-a apropiat de 1,11.
Figura 4: Principalele valute față de dolarul american (05.10.2026 - 14.10.2026)
Sursă: XTB Research, 14.10.2026
Piețele de acțiuni
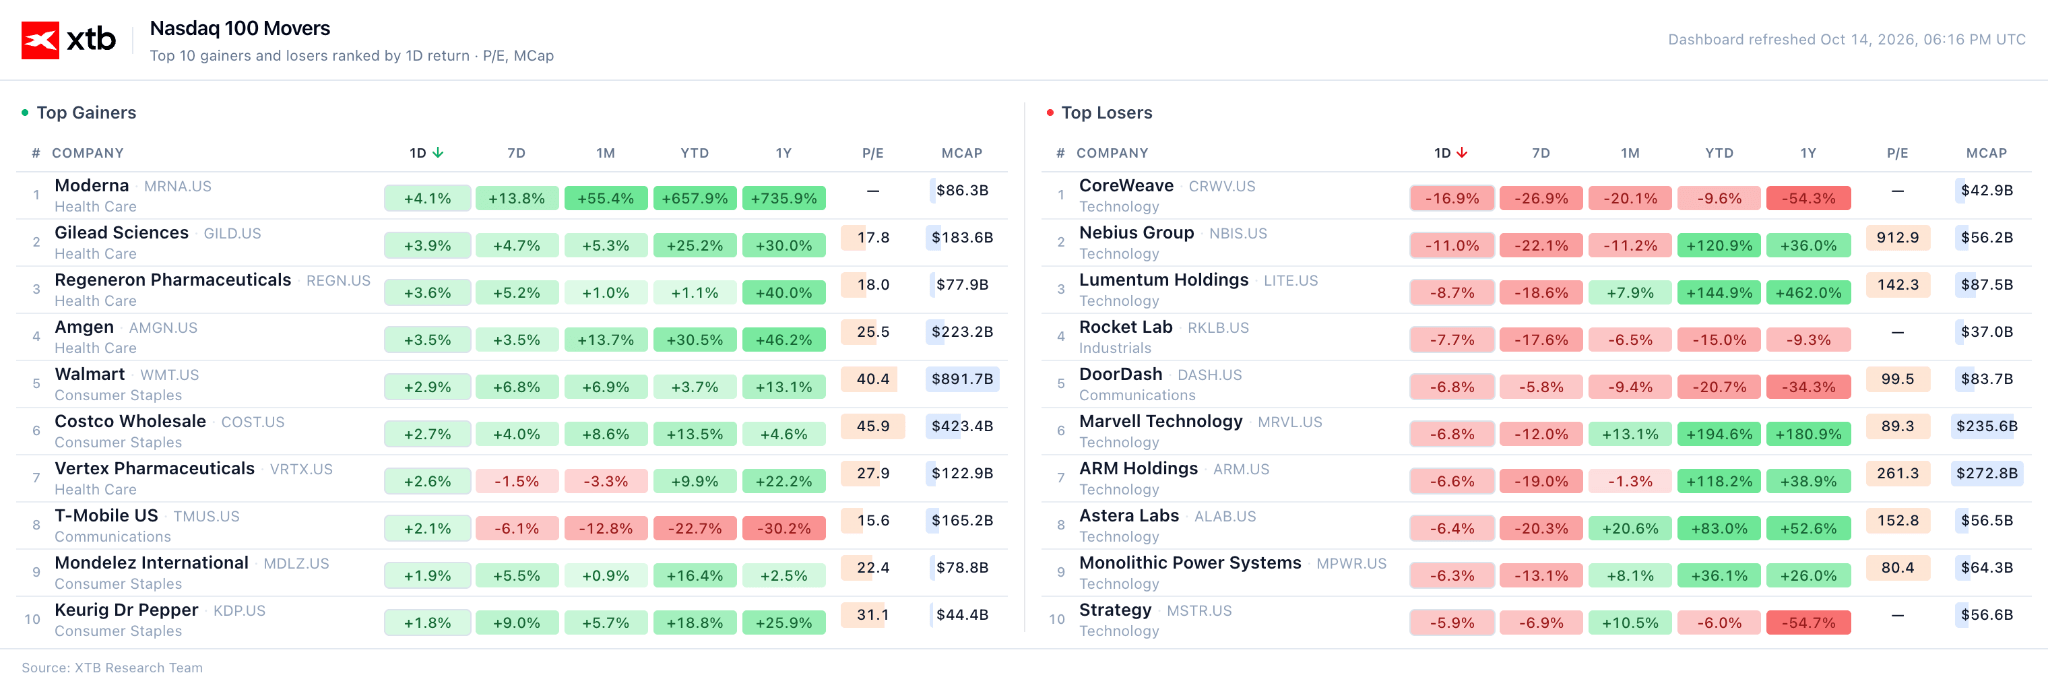
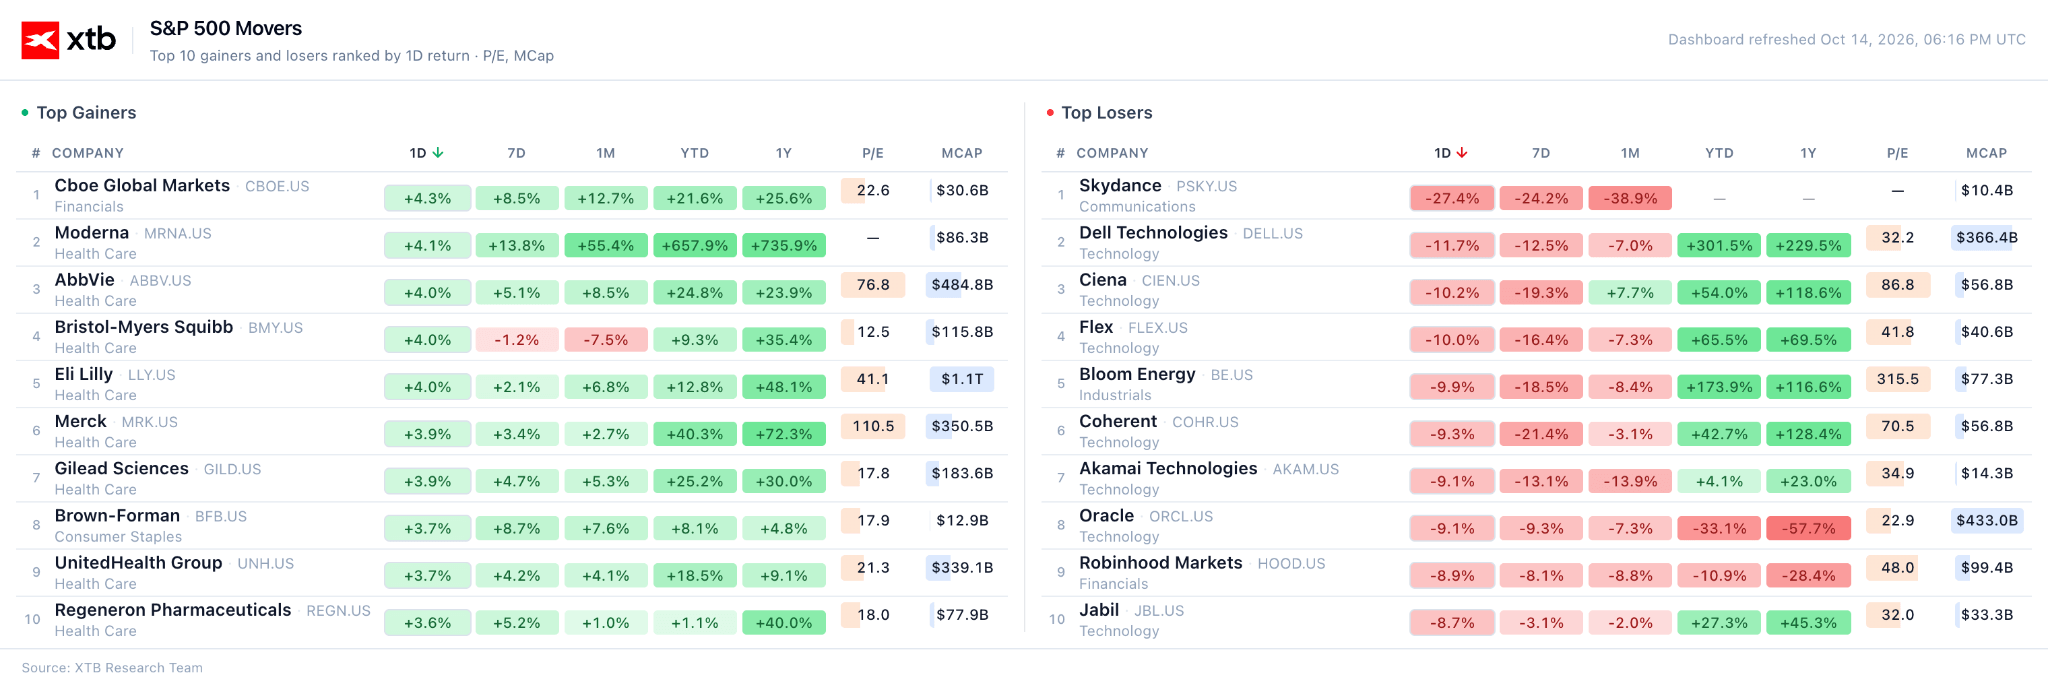
Indicii bursieri din SUA se află sub o presiune semnificativă. Indicele Dow Jones Industrial Average a scăzut cu 0,5%, S&P 500 a înregistrat o scădere de 1,3%, în timp ce indicele Nasdaq 100, dominat de companiile din sectorul tehnologic, a scăzut cu 2,1%.
Acțiunile din sectorul semiconductorilor înregistrează cele mai mari pierderi. ETF-ul iShares Semiconductor (SOXX), care s-a confruntat cu dificultăți în ultimele sesiuni, se tranzacționează în scădere cu aproape 4,5%.
Figura 5: Câștigători și pierzători în cadrul indicelui Nasdaq 100 (14.10.2026)
Sursă: XTB Research, 14.10.2026
Participanții la piață pun din ce în ce mai mult sub semnul întrebării sustenabilitatea ciclului de investiții în inteligența artificială, invocând creșterea gradului de îndatorare a companiilor, ratele ridicate ale dobânzilor, evaluările exagerate și intensificarea concurenței (inclusiv din partea companiei chineze CXMT).
Figura 6: Câștigătorii și pierzătorii din indicele S&P 500 (14.10.2026)
Sursă: XTB Research, 14.10.2026
Metalele prețioase sub presiune
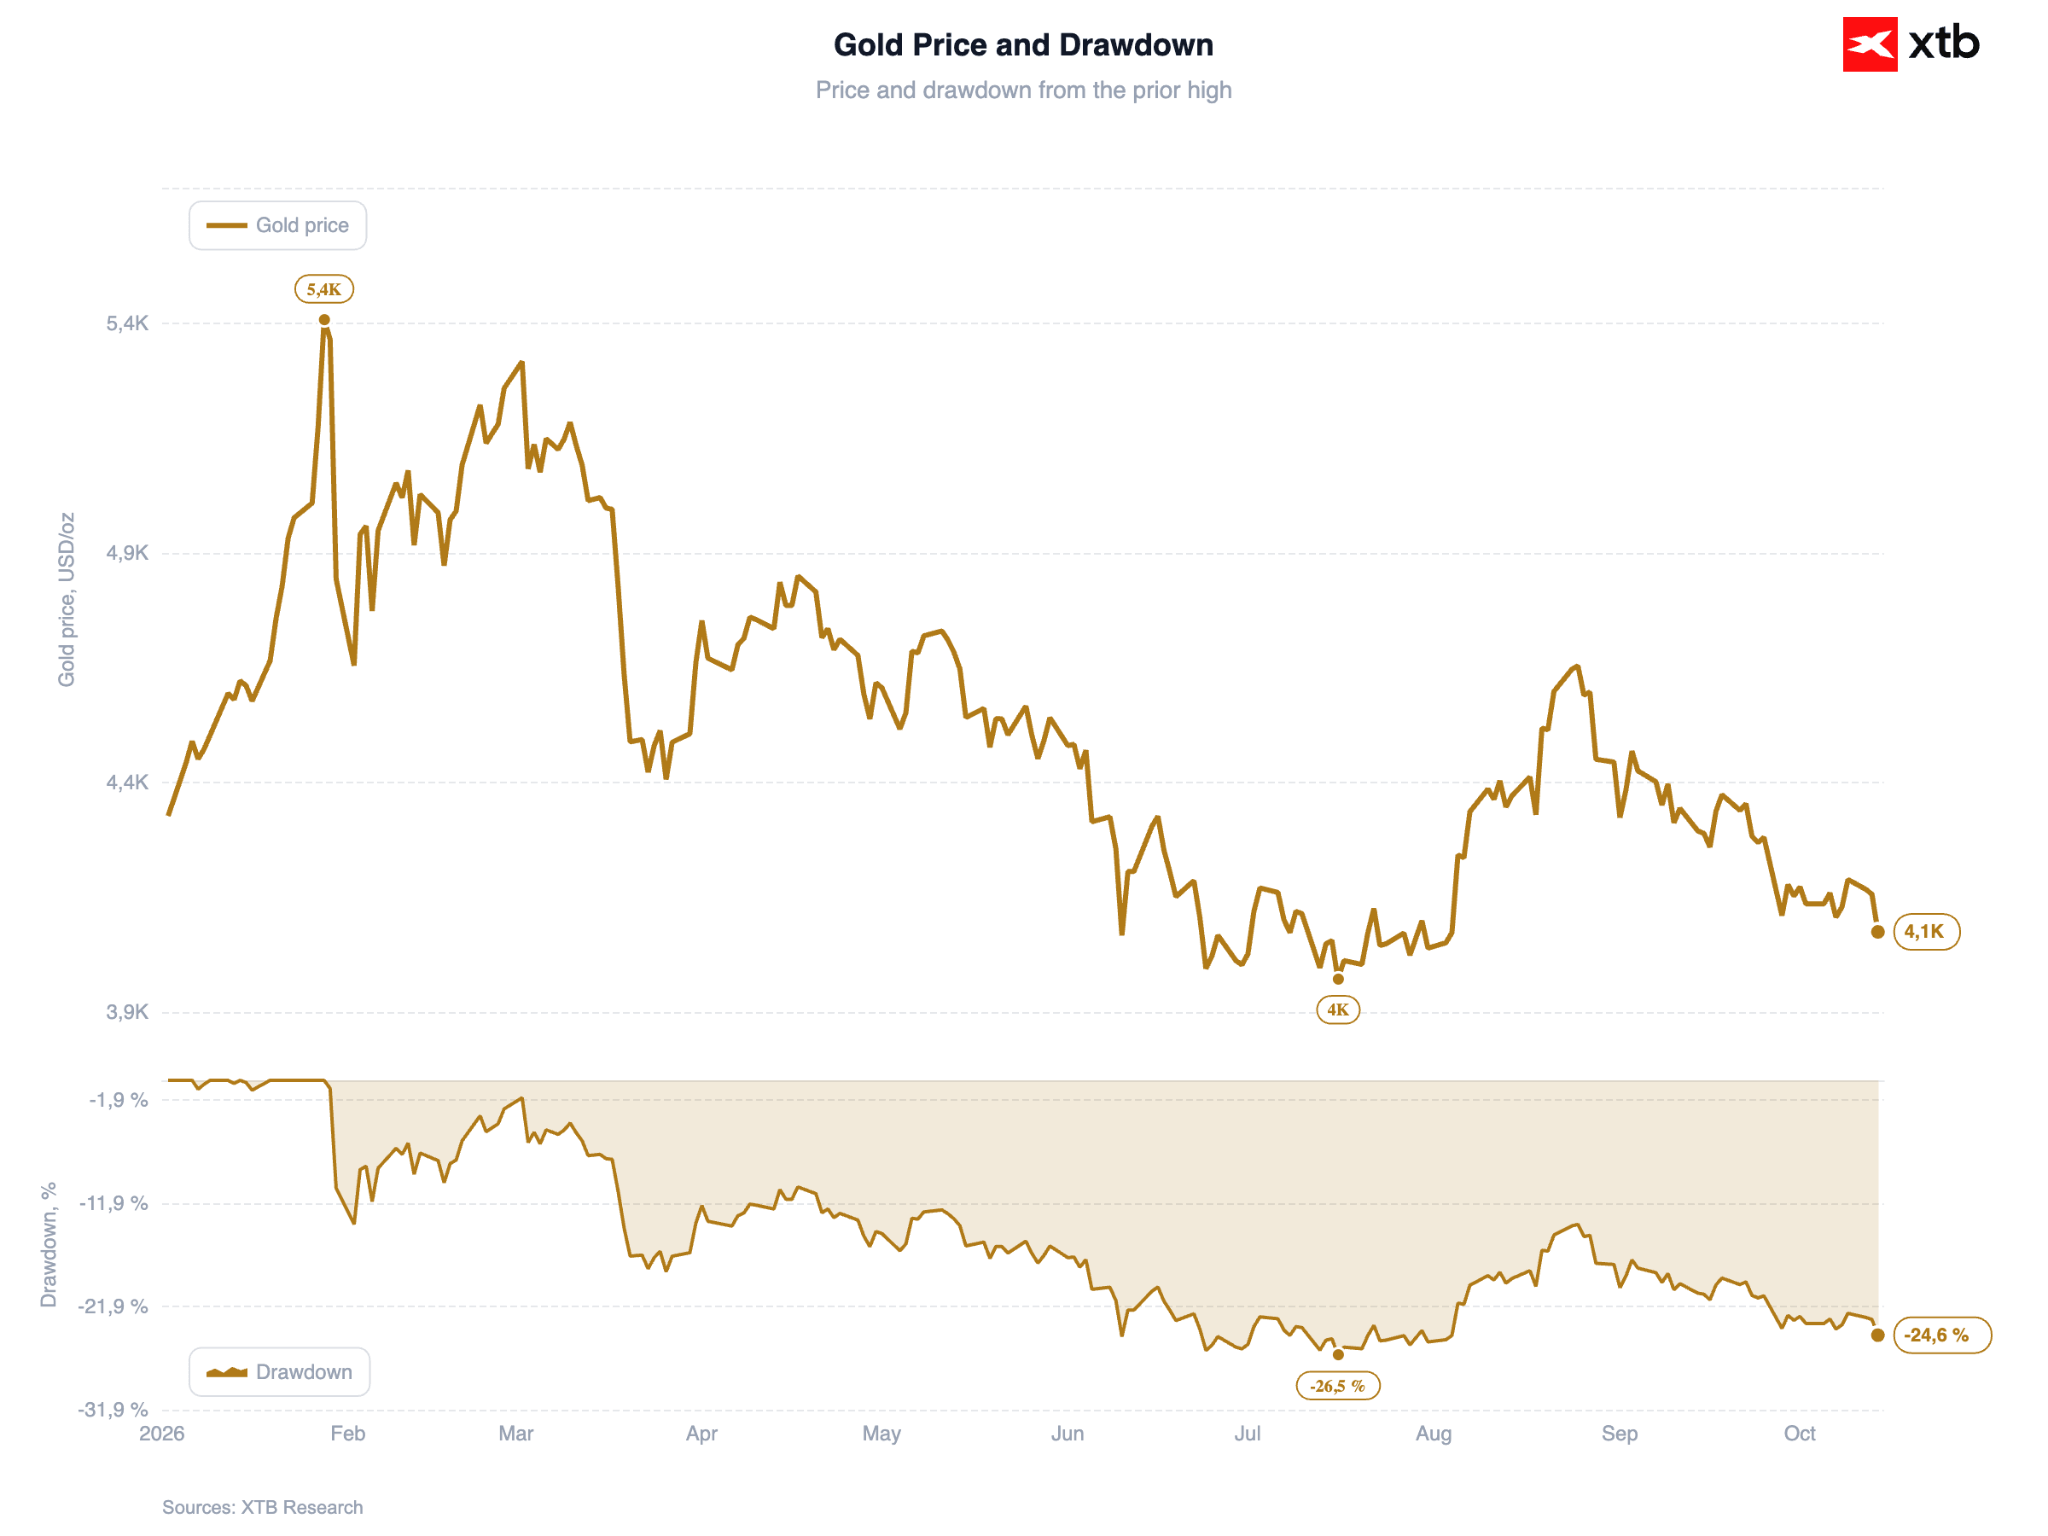
Aurul se tranzacționează în scădere cu aproximativ 2%, coborând sub 4.090 USD pe uncie. Argintul a înregistrat o scădere și mai accentuată, de 6%. Sectorul metalelor prețioase rămâne puternic afectat de tendința ascendentă a randamentelor reale din SUA.
Figura 7: Aur (2026)
Sursă: XTB Research, 14.10.2026
Mărfuri energetice
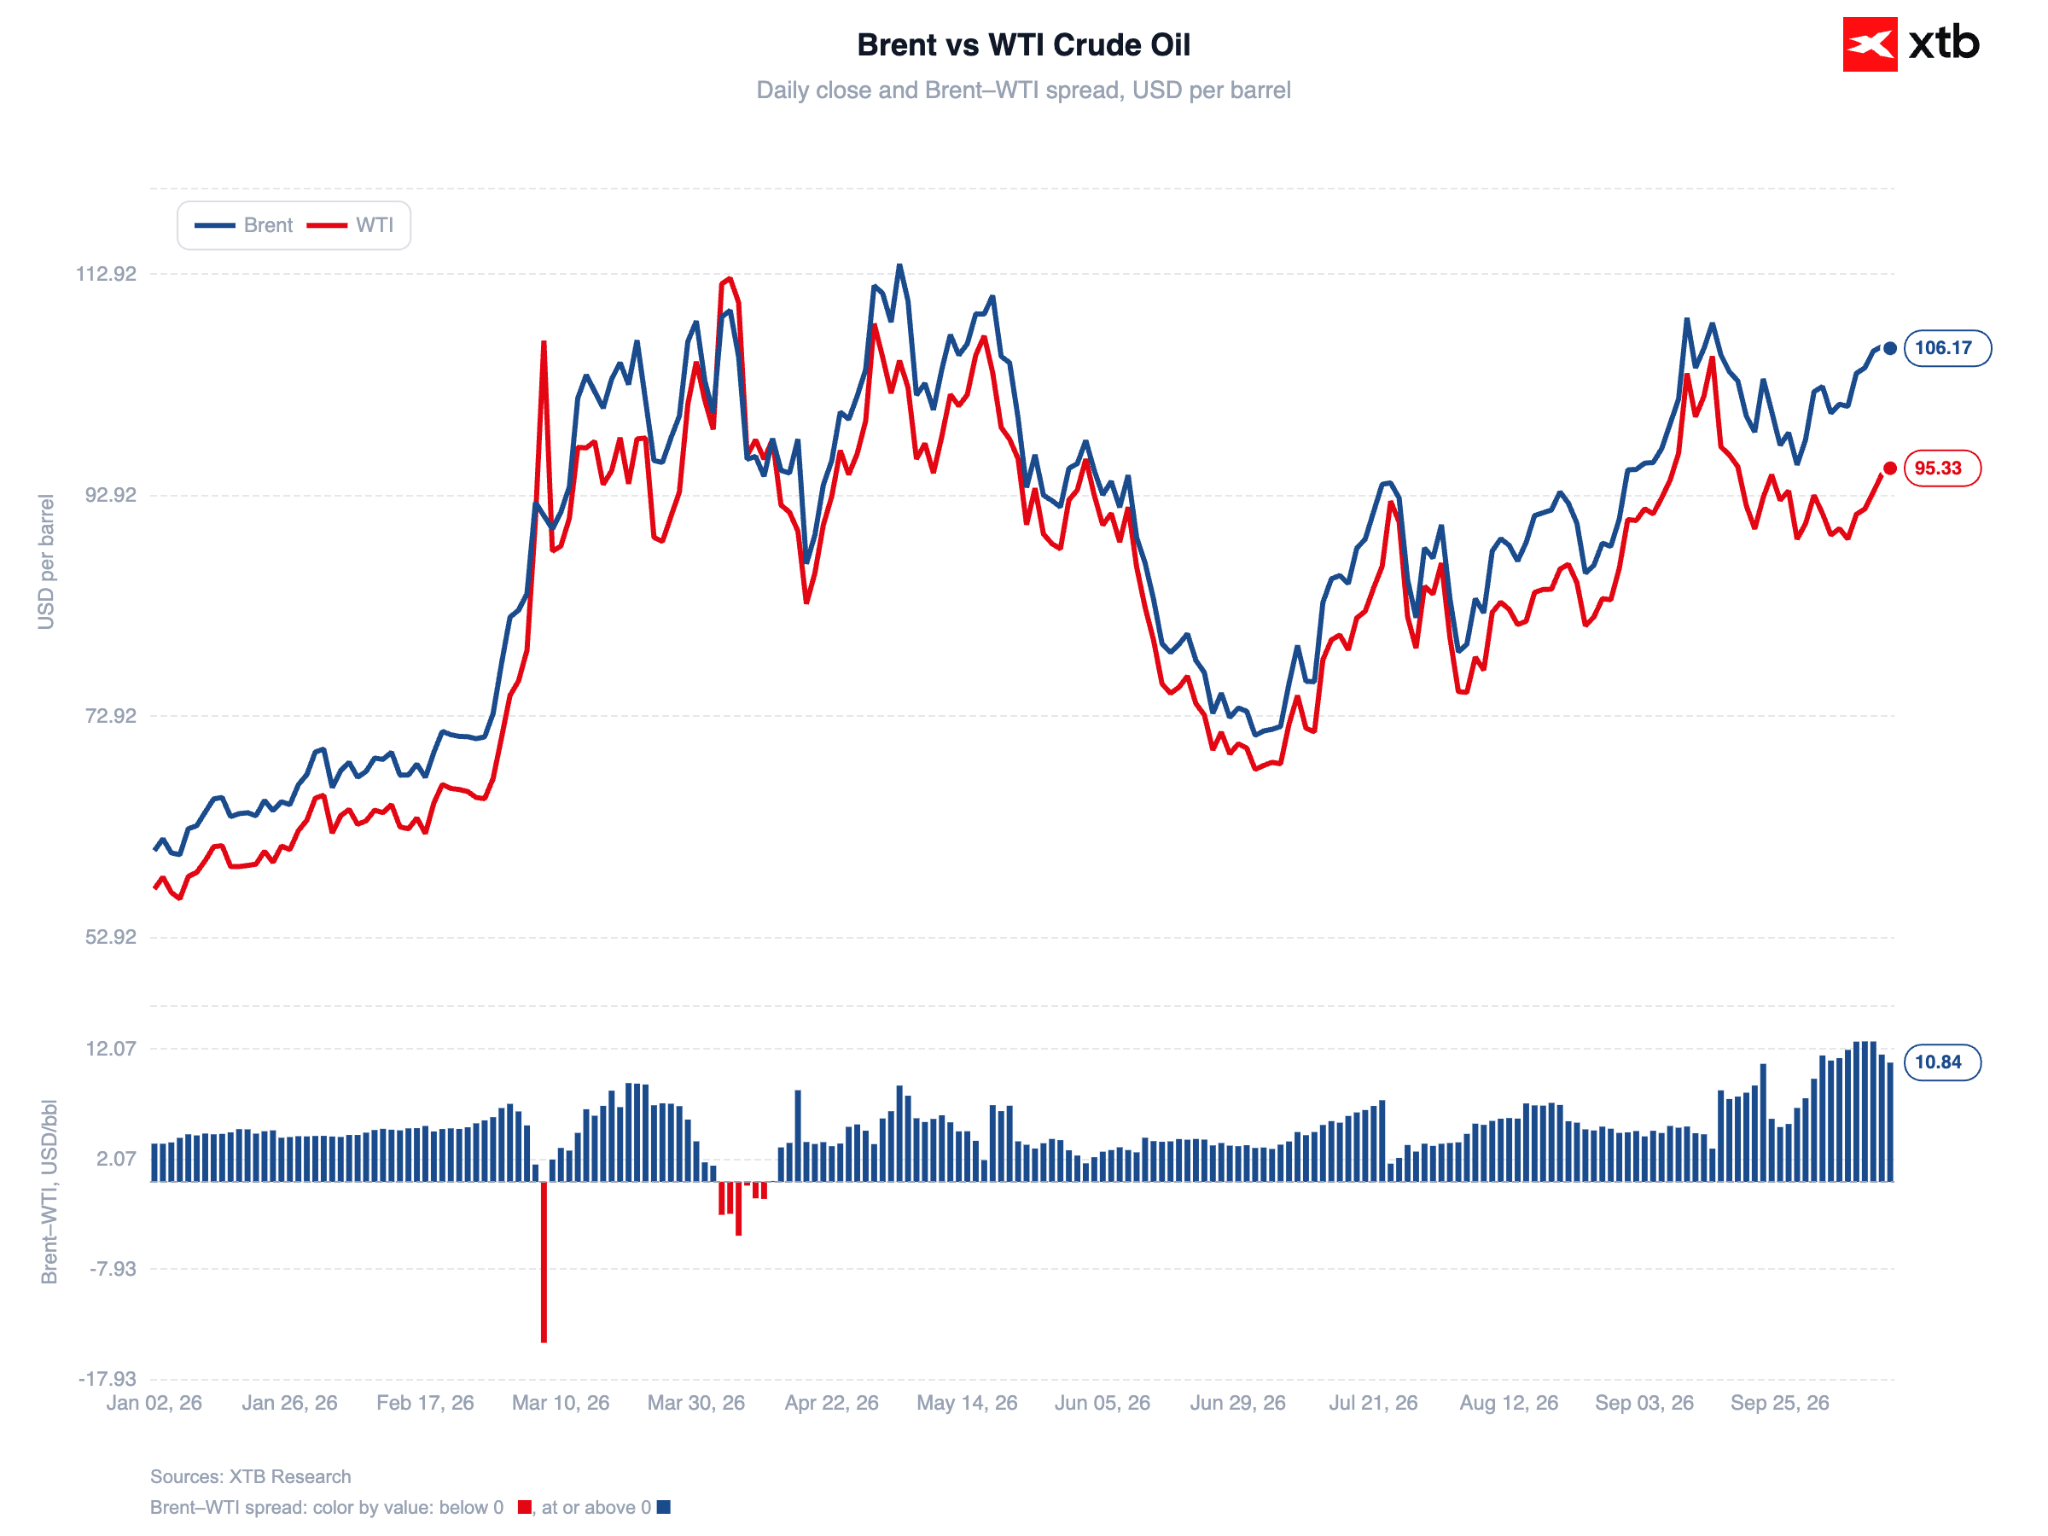
Primele de risc geopolitice pe piețele energetice rămân ridicate în urma escaladării conflictului din Arabia Saudită. Prețul țițeiului Brent a crescut cu puțin peste 0,5% (106 dolari pe baril), în timp ce prețul țițeiului WTI a avansat cu 1,4% (până la aproximativ 95,5 dolari pe baril). Forțele Houthi au continuat atacurile împotriva infrastructurii saudite, vizând sediul central al Saudi Aramco din Dhahran și principalul aeroport internațional. Aceste evenimente au loc cu mai puțin de două săptămâni înainte de conferința emblematică „Future Investment Initiative” de la Riad.
Figura 8: Țițeiul Brent și WTI (2026)
Sursă: XTB Research, 14.10.2026
Președintele Trump a acuzat forțele Houthi că au umflat în mod deliberat prețurile petrolului „la indicația Iranului” înaintea alegerilor din noiembrie pentru Congresul SUA, remarcând: „Voi fi acolo după alegeri și nu voi uita niciodată!”
În plus, atacurile cu drone ucrainene împotriva infrastructurii energetice rusești și amenințările continue la adresa securității petrolierelor maritime în Strâmtoarea Hormuz continuă să ofere un sprijin fundamental prețurilor la energie.



Deschiderea sesiunii din SUA: Datele CPI afectează negativ indicii americani (14.10.2026)

Crește îngrijorarea privind inflația din SUA


POET: O „acțiune meme” din domeniul fotonicii – mai există speranțe?


Deschiderea sesiunii din SUA: Sezonul raportărilor financiare începe în forță (13.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."