


Principalul factor care determină volatilitatea de astăzi de pe piețele financiare este o revenire puternică a sectorului tehnologic, după valul de vânzări din săptămâna trecută, determinat de îngrijorările legate de rentabilitatea investițiilor în inteligența artificială. Investitorii au decis să cumpere pe fondul scăderilor, în perspectiva unei săptămâni cheie pentru raportările financiare ale giganților precum SpaceX, Tesla și Meta Platforms. Sentimentul pieței este susținut, de asemenea, de calmul de pe piața obligațiunilor și de recentele declarații ale președintelui Rezervei Federale, Kevin Warsh, care sugerează că nu există nicio urgență în ceea ce privește majorarea în continuare a ratelor dobânzilor. Deși piața adoptă acum o abordare mai selectivă față de companiile care se îndatorează pentru a dezvolta noi tehnologii, optimismul legat de viitoarele rapoarte trimestriale contribuie efectiv la stabilizarea sentimentului de pe Wall Street.
Pe plan geopolitic, atenția pieței se concentrează asupra protestelor masive și violente din Franța, care l-au determinat pe prim-ministrul Sébastien Lecornu să solicite autorităților locale să impună o stare de urgență parțială. Aceste revolte alimentează îngrijorările cu privire la capacitatea guvernului francez de a-și reduce deficitul bugetar ridicat și sporesc șansele Marinei Le Pen la alegerile prezidențiale de anul viitor. În același timp, investitorii urmăresc cu îngrijorare escaladarea tensiunilor din Orientul Mijlociu, inclusiv atacurile asupra navelor din Golful Persic, precum și atacul ucrainean de duminică asupra unui terminal petrolier rus din Sankt Petersburg. O altă evoluție politică în Occident o reprezintă referendumul fără caracter obligatoriu de astăzi din provincia Alberta, bogată în petrol, privind posibila sa secesiune de la Canada.
Pe plan macroeconomic, datele din China s-au remarcat în mod pozitiv, produsul intern brut din al treilea trimestru înregistrând o creștere de 4,5% față de aceeași perioadă a anului trecut, revenind după minimele din ultimii trei ani. Între timp, în Canada, indicele prețurilor de consum din septembrie s-a situat la 3,1%, ușor sub așteptările economiștilor, reducând presiunea asupra băncii centrale a țării de a majora ratele dobânzilor săptămâna viitoare. În Japonia, guvernatorul băncii centrale, Kazuo Ueda, a estimat că inflația de bază se află deja foarte aproape de ținta de 2% datorită unei piețe a muncii restrânse și a unei cereri globale puternice legate de inteligența artificială. În același timp, prețurile contractelor futures din Statele Unite indică faptul că ratele vor rămâne neschimbate la sfârșitul lunii octombrie, dar atribuie o probabilitate de 92% pentru o majorare a ratei în decembrie.
Pe piața indicilor bursieri, observăm o diviziune clară între piețele în creștere din SUA și Asia și piața europeană în scădere, care este afectată de criza politică și fiscală din Franța. Contractul futures pe indicele tehnologic US100 a înregistrat o creștere de peste 1%, ajungând la aproximativ 29.740 de puncte, în timp ce indicele general US500 a crescut cu puțin sub jumătate de procent, până la 7.739 de puncte. Indicele japonez JP225 a înregistrat o sesiune excelentă, crescând cu aproape 1,7%, în timp ce indicii din sectorul semiconductorilor au întrerupt cea mai lungă serie de opt sesiuni consecutive de scăderi din 2008. În Europa, însă, scăderile de peste un procent domină indicele german DE40, cel britanic UK100, cel italian ITA40 și cel francez CAC40, iar indicele polonez W20 le urmează exemplul, pierzând aproape nouă zecimi de procent și scăzând la 4.236 de puncte.
Printre companiile individuale, cele mai mari creșteri le înregistrează producătorii de cipuri și memorie, precum Marvell, SanDisk, Micron, Intel și AMD — care au înregistrat creșteri cuprinse între 3 și 7% —, precum și Amazon, care a crescut cu 5% și a fost desemnată alegerea de top de către analiștii Morgan Stanley.
Acțiunile producătorului de oțel Cleveland Cliffs au înregistrat o creștere de 16% în urma publicării rezultatelor trimestriale care au depășit semnificativ estimările de consens, în timp ce acțiunile CoreWeave și Datadog sunt în creștere după ce Goldman Sachs și Bernstein și-au îmbunătățit recomandările. Investitorii sunt, de asemenea, în tensiune din cauza speculațiilor privind o potențială achiziție a Tesla de către SpaceX înaintea adunării acționarilor din decembrie, precum și a anunțului privind lansarea de către Apple, în octombrie, a unor noi computere, inclusiv primul său laptop cu ecran tactil. Pe de altă parte, presiunea este evidentă în sectoarele financiar și imobiliar, unde acțiunile Ameriprise Financial au scăzut cu aproape 4% în urma unei retrogradări din partea Bank of America, iar fondul de titluri garantate cu ipoteci REM a coborât la cel mai scăzut nivel din ultimii peste șase ani.
Volatilitatea pe piața valutară este moderată, iar indicele dolarului se îndreaptă ușor în sus, depășind nivelul de 101,70, datorită fluxului de capital care revine pe piața bursieră din SUA. Euro se confruntă cu presiuni din cauza lărgirii diferenței dintre obligațiunile franceze și cele germane la 144 de puncte de bază, ceea ce face ca perechea EUR/USD să oscileze în jurul valorii de 1,12 dolari, după o încercare eșuată de a urca. Dolarul australian a ieșit în evidență ca beneficiar clar al datelor îmbunătățite din economia chineză, în timp ce yenul japonez pierde aproximativ o treime de procent, împingând cursul de schimb USDJPY la aproximativ 158,45 yeni. Zlotul polonez rămâne foarte stabil astăzi, cursul de schimb USDPLN situându-se la aproximativ trei zloți și nouăzeci de groszi, iar un euro costând patru zloți și treizeci și șapte de groszi în cazul perechii EURPLN.
Prețurile petrolului brut se stabilizează după creșterea de săptămâna trecută până la maximele ultimelor luni, pe măsură ce investitorii pun în balanță realizarea de profituri și scutirile acordate de SUA de la unele sancțiuni asupra exporturilor rusești, pe de o parte, și riscul unor întreruperi prelungite ale aprovizionării, care s-ar putea extinde până în 2027, pe de altă parte. Pe platforma de tranzacționare, un baril de țiței Brent se tranzacționează la peste 110 dolari, în creștere cu mai mult de jumătate de procent, în timp ce WTI a înregistrat o creștere de aproximativ o treime de procent și se tranzacționează la peste 99 de dolari. Pe piața metalelor prețioase se observă o evoluție mixtă, unde aurul își corectează mișcările recente cu puțin sub jumătate de procent, ajungând la 4.145 dolari pe uncie, în timp ce argintul câștigă aproape jumătate de procent și depășește pragul de 57 de dolari. Cea mai slabă performanță din sectorul energetic o înregistrează astăzi gazul natural din SUA (NATGAS), al cărui preț scade cu peste 1,7%, ajungând la aproximativ 3,06 dolari.
Îmbunătățirea sentimentului față de activele riscante și revenirea investitorilor în sectorul tehnologic au, de asemenea, un impact pozitiv asupra pieței criptomonedelor. Criptomoneda principală, Bitcoin, înregistrează o creștere de aproape un procent în sesiunea de tranzacționare de astăzi, ceea ce îi permite să se mențină la o valoare ridicată, de peste 81.680 de dolari. Activele digitale evoluează în corelație clară cu indicele US100, beneficiind de diminuarea panicii de săptămâna trecută legată de costurile finanțării inteligenței artificiale. Stabilizarea sentimentului pe Wall Street înaintea celor mai importante rapoarte trimestriale ale acestui sezon le permite cumpărătorilor să apere nivelurile recente de suport de pe piața criptomonedelor.
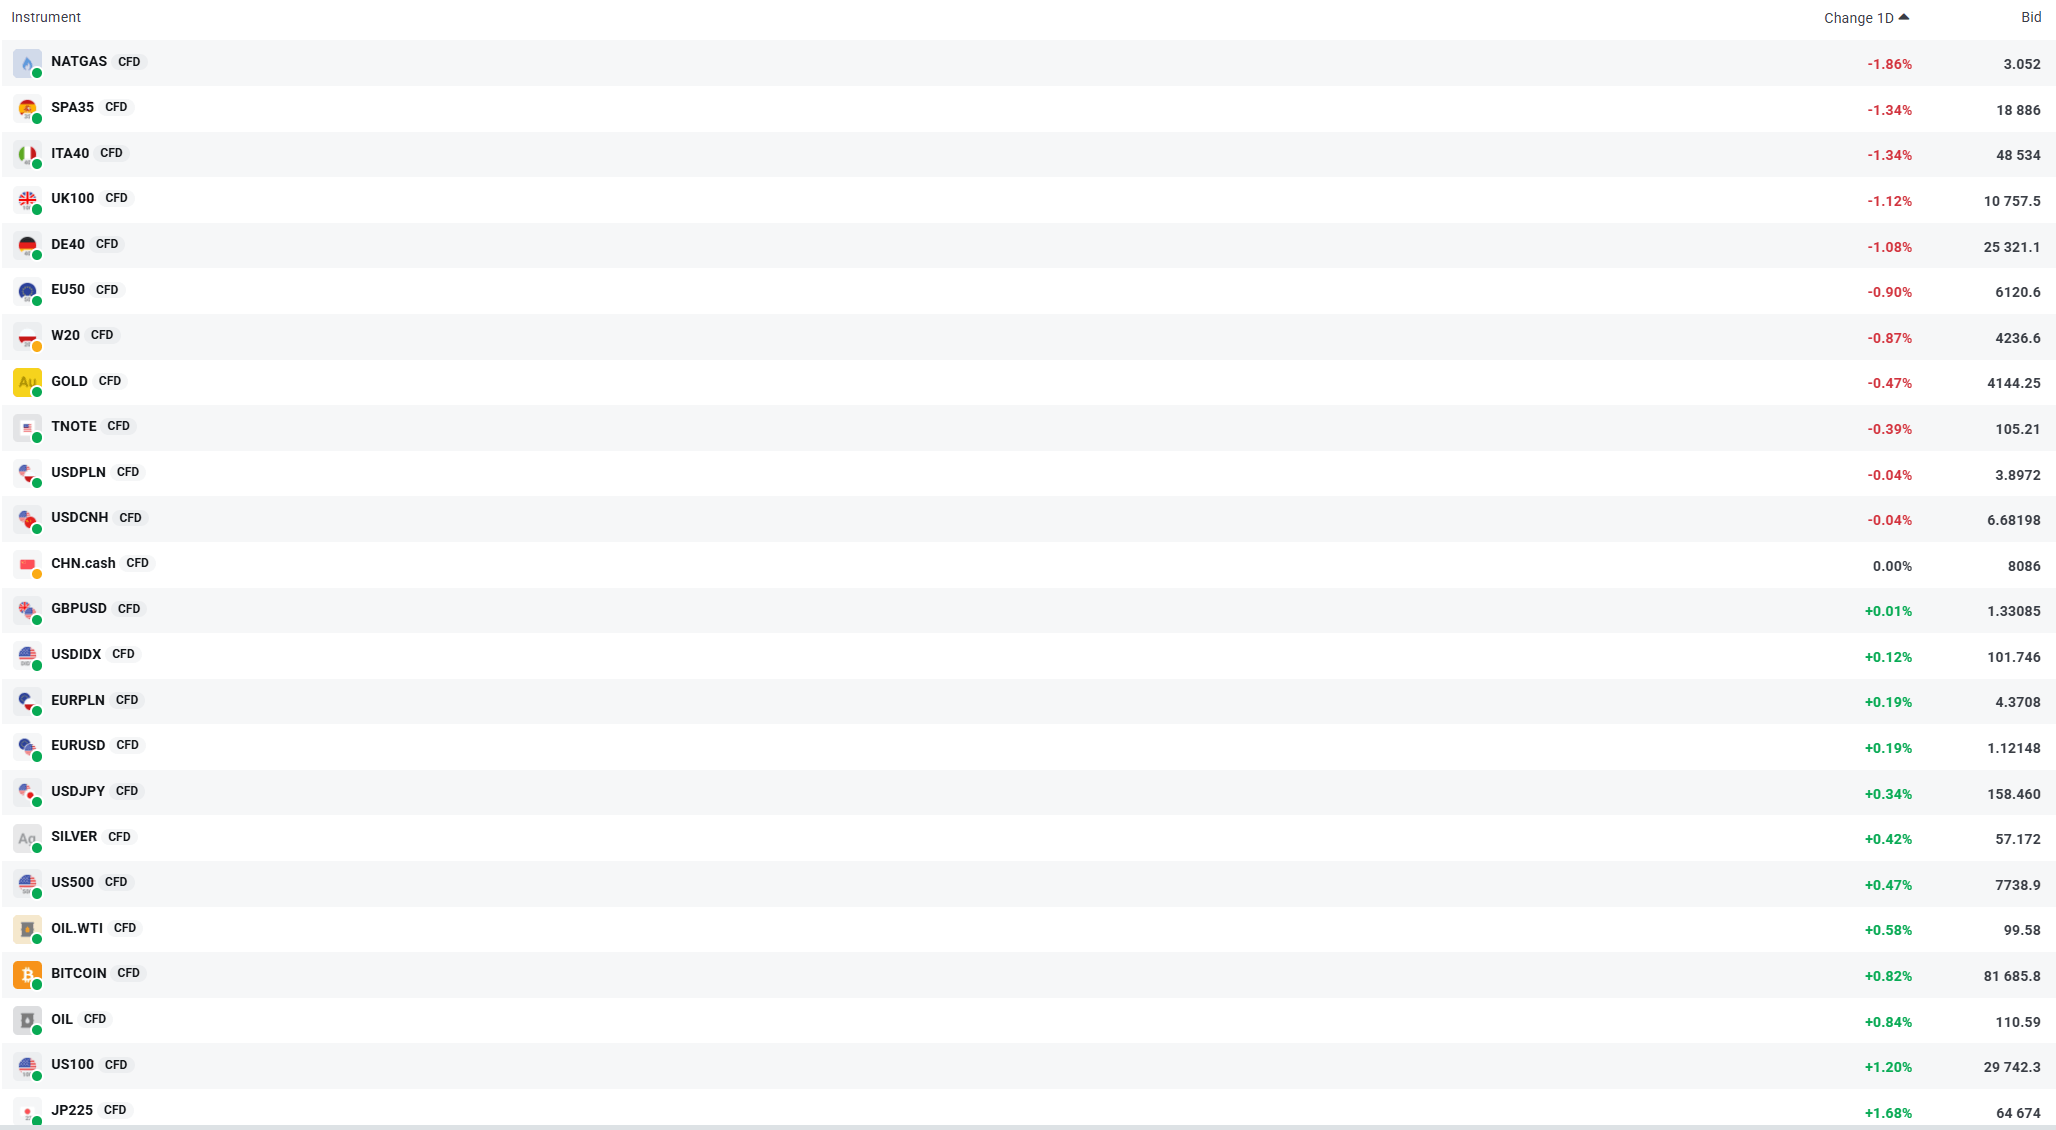
Volatilitatea actuală a unor instrumente-cheie selectate. Sursă: XTB


Wall Street revine🚨


Sinteza piețelor: Revenire în China și scăderea prețurilor petrolului, Franța conduce declinurile din UE


Graficul zilei: Ce urmează pentru acțiunile din sectorul tehnologic după cea mai puternică scădere din aprilie 2025? (19.10.2026)


Revine optimismul în Asia❔
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."