


Ședința de tranzacționare de vineri a fost dominată de o creștere bruscă a prețurilor petrolului brut, Brentul apropiindu-se de 112 dolari pe baril, cel mai ridicat nivel din luna mai, în urma unei noi escaladări a atacurilor asupra Arabiei Saudite. Petrolul, mai degrabă decât vânzarea masivă a acțiunilor din sectorul AI, a reprezentat astăzi principalul factor de scădere pentru acțiuni și obligațiuni, deși în fundal se conturează o altă poveste: spread-urile obligațiunilor corporative s-au lărgit până la cele mai ridicate niveluri din mai 2025, reflectând îngrijorarea crescândă a investitorilor cu privire la volumul datoriei necesare pentru finanțarea infrastructurii de AI.
🛢️ Mărfuri energetice
La maximul atins astăzi, prețul petrolului Brent a depășit 112 dolari pe baril, în timp ce WTI s-a menținut peste 100 de dolari. Creșterile au fost determinate de rebelii Houthi, susținuți de Iran, care au lansat noi atacuri cu rachete și drone asupra Arabiei Saudite, lovind ținte precum portul Yanbu, infrastructura petrolieră și un aeroport. Saudi Aramco a ordonat din nou evacuarea sediului său din Dhahran și a trecut personalul la munca la distanță în urma unei alerte de securitate.
Tensiunile au fost amplificate și mai mult de rapoartele conform cărora SUA și Israelul elaborează planuri pentru reluarea atacurilor împotriva Iranului după alegerile parlamentare din noiembrie. Președintele Trump a declarat reporterilor de la Casa Albă că SUA au „doborât” deja Iranul și a amenințat că vor merge „puțin mai departe”, fără a oferi detalii. În același timp, el a acuzat Teheranul că fabrică incidente în Strâmtoarea Hormuz pentru a crește prețurile petrolului înaintea alegerilor.
Deși fluxurile prin Strâmtoarea Hormuz au revenit oficial la niveluri apropiate de cele dinainte de război, datele Kpler arată că media pe șapte zile rămâne cu aproximativ 26% sub nivelurile de referință dinaintea conflictului, menținând o primă de risc geopolitic ridicată. Prețul petrolului Brent a crescut cu peste 85% în acest an de la izbucnirea războiului dintre SUA și Iran, care se apropie de a noua lună.
📈 Piața de acțiuni
Wall Street a înregistrat o nouă sesiune mixtă: indicele S&P 500 a scăzut cu 0,4%, indicele Dow Jones a înregistrat o scădere de peste 1%, afectat de sectorul financiar, în timp ce indicele Nasdaq 100 a reușit o creștere modestă (+0,2%), pe fondul unei ușoare diminuări a presiunii de vânzare asupra companiilor din sectorul tehnologic. Aceasta a oferit o ușoară ușurare după cea mai slabă sesiune a indicelui Nasdaq 100 din iunie; pe săptămână, indicele semiconductorilor rămâne în scădere cu peste 5% și se îndreaptă spre cea mai lungă serie de pierderi consecutive din noiembrie anul trecut.
În Europa, săptămâna s-a încheiat cu scăderi semnificative, indicele DAX și CAC 40 fiind afectate de rezultatele dezastruoase ale companiilor din sectorul bunurilor de lux și al celui auto. Kering, proprietarul Gucci, a înregistrat o prăbușire a acțiunilor cu peste 16% în urma datelor dezamăgitoare privind vânzările mărcii, trăgând în jos și Richemont (-5%). Volvo Cars a suferit o lovitură și mai dură, acțiunile sale scăzând cu până la 25% până la minime istorice, după ce a raportat o pierdere netă în trimestrul al treilea, atribuită tarifelor americane și intensificării concurenței din partea producătorilor chinezi de vehicule electrice; compania a anunțat un program de reducere a costurilor de 5 miliarde SEK și 2.500 de concedieri.
Piețele asiatice au încheiat săptămâna fără o direcție clară, în timp ce indicele Nikkei a scăzut pe fondul temerilor legate de majorările ratei dobânzii de către Banca Japoniei (BoJ), iar piețele din Shanghai și Hong Kong au înregistrat creșteri ușoare datorită cumpărărilor selective de acțiuni din sectorul tehnologic tranzacționate la preț redus.
În ceea ce privește anumite companii:
- Acțiunile General Motors se îndreaptă spre cea mai slabă săptămână din ianuarie 2025 (-8%) în urma comentariilor prudente ale conducerii cu privire la „factori externi nefavorabili”.
- Piețele urmăresc, de asemenea, rapoartele conform cărora SpaceX intenționează să-și asigure cel puțin 80.000 de stații de bază pentru rețeaua sa celulară proprie, ceea ce a stârnit entuziasmul pentru companiile de turnuri de telefonie mobilă (Crown Castle +11%, American Tower +8%) în detrimentul operatorilor tradiționali (AT&T -4%, T-Mobile -5%).
- Lockheed Martin a înregistrat o creștere de 7,8% după ce și-a majorat prognoza privind câștigul pe acțiune pentru întregul an la 30,35–30,75.
🪙 Metale prețioase
Aurul, sfidându-și rolul tipic de refugiu sigur, a scăzut sub pragul de 4.000 de dolari pe uncie, înregistrând o scădere săptămânală de aproximativ 4%, cea mai abruptă de la începutul lunii iunie. Acest paradox se explică printr-o combinație de factori: prețurile ridicate ale petrolului și creșterea așteptărilor privind inflația din SUA întăresc anticipațiile privind noi majorări ale ratei dobânzii de către Fed. În mod curios, persistă o divergență între evoluția prețurilor și cererea pe termen lung, ETF-urile garantate cu aur înregistrând intrări de capital pentru a paisprezecea săptămână consecutivă.
🌍 Date macroeconomice și politica monetară
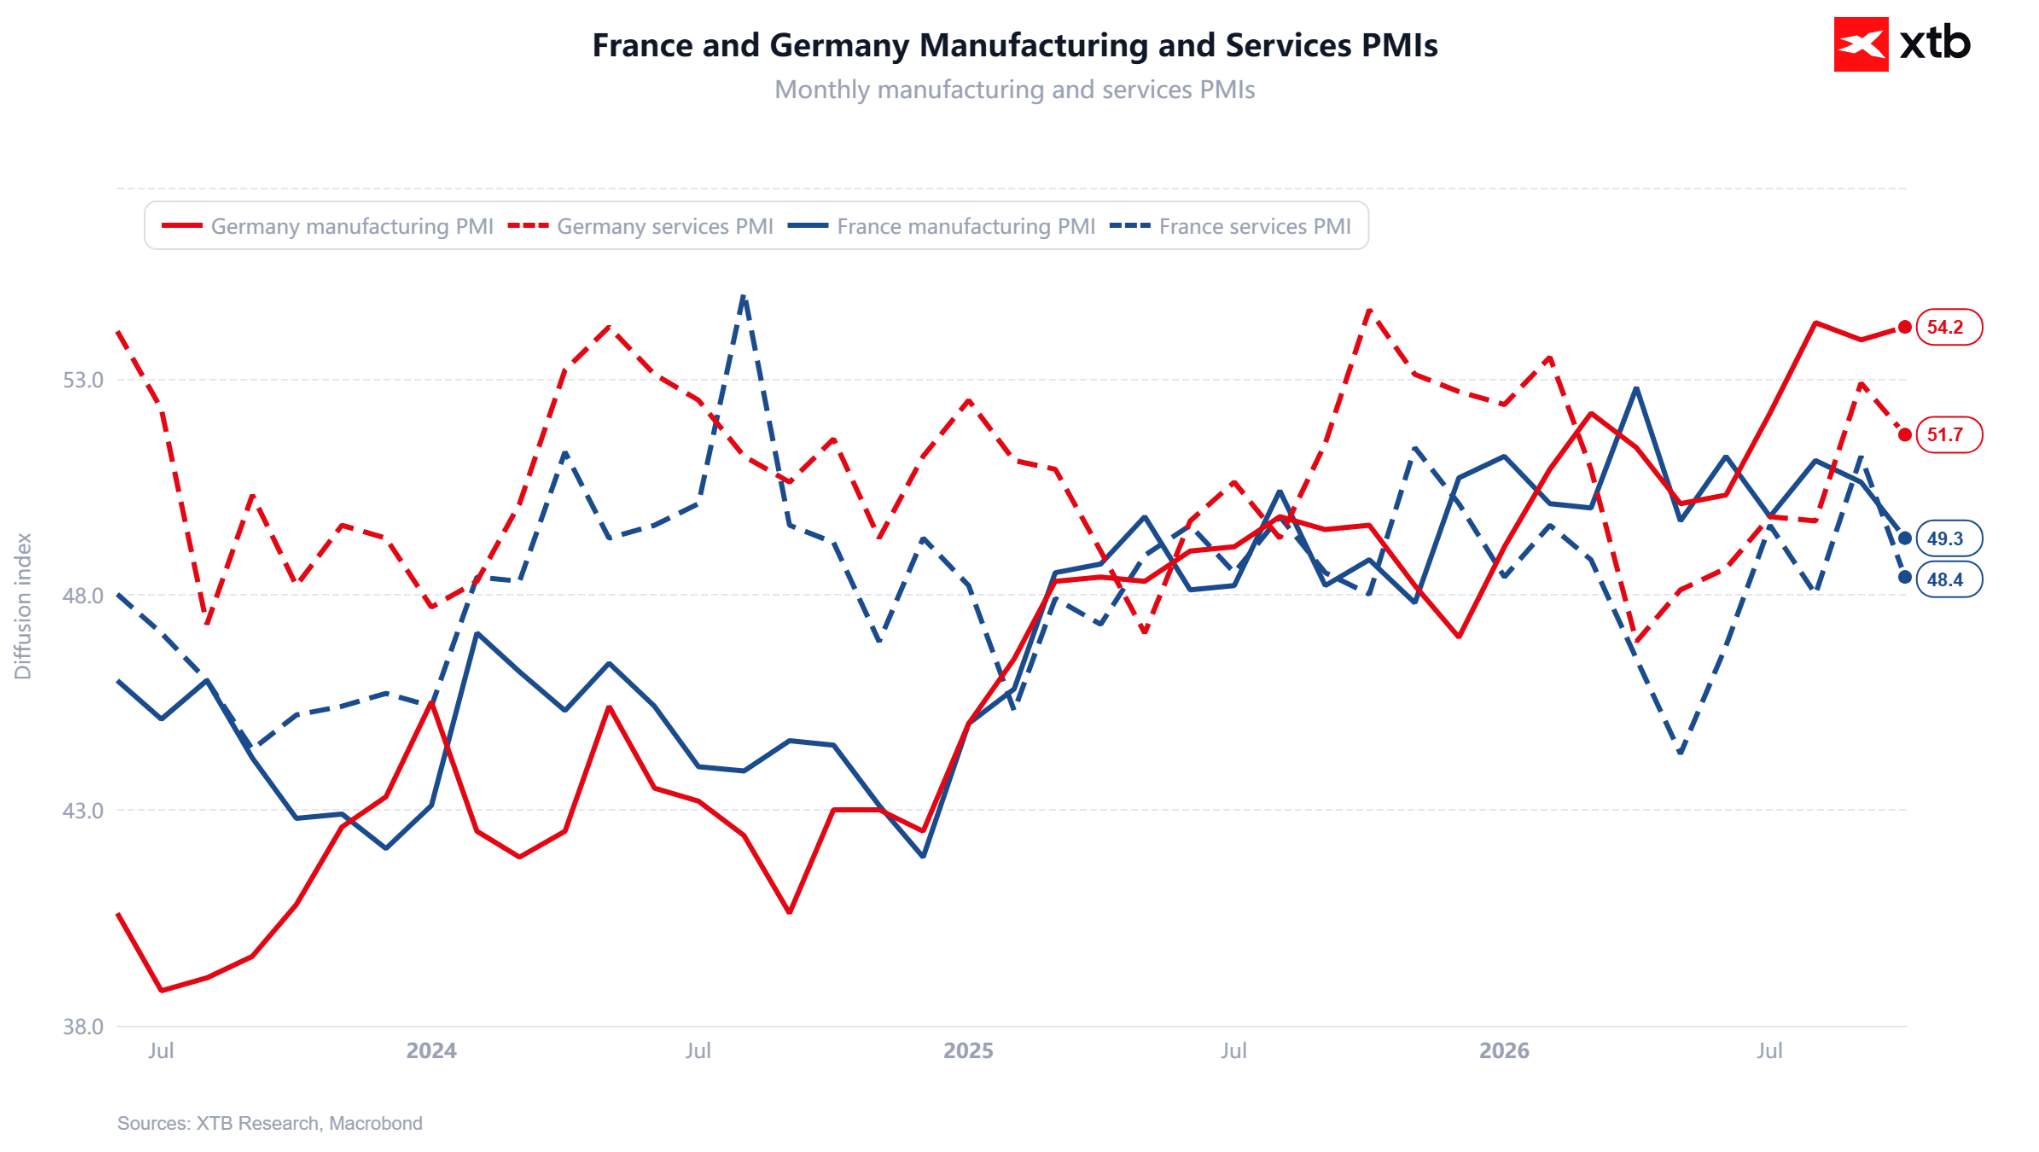
Datele PMI europene au dezamăgit, indicele compozit al Zonei Euro scăzând la 51,9, în mare parte din cauza slăbiciunii din Franța, unde indicatorul compozit a scăzut la 48,4.
Figura 1: Indicii PMI pentru sectorul manufacturier și cel al serviciilor din Germania și Franța (2024 - 2026)
Sursă: XTB Research, 23.10.2026
- Excluzând perioada pandemiei, încrederea mediului de afaceri francez a coborât la cel mai scăzut nivel de la criza datoriilor din 2012.
- Ocuparea forței de muncă în Franța s-a redus, în timp ce în Germania și în restul zonei euro a înregistrat o creștere.
- Rata de creștere a achizițiilor de materii prime a atins cel mai ridicat nivel din ultimii 4,5 ani (reaprovizionarea stocurilor, similar cu luna aprilie).
- Prețurile materiilor prime au atins cel mai ridicat nivel din luna mai, în timp ce prețurile de vânzare au scăzut față de septembrie (ceea ce sugerează o comprimare a marjelor).
- Datele rămân în concordanță cu o înăsprire suplimentară a politicii monetare, deși dificultățile economice din Franța ar putea constitui un obstacol.
În Marea Britanie, indicatorul s-a dovedit neașteptat de rezistent, situându-se la 53,1 puncte.
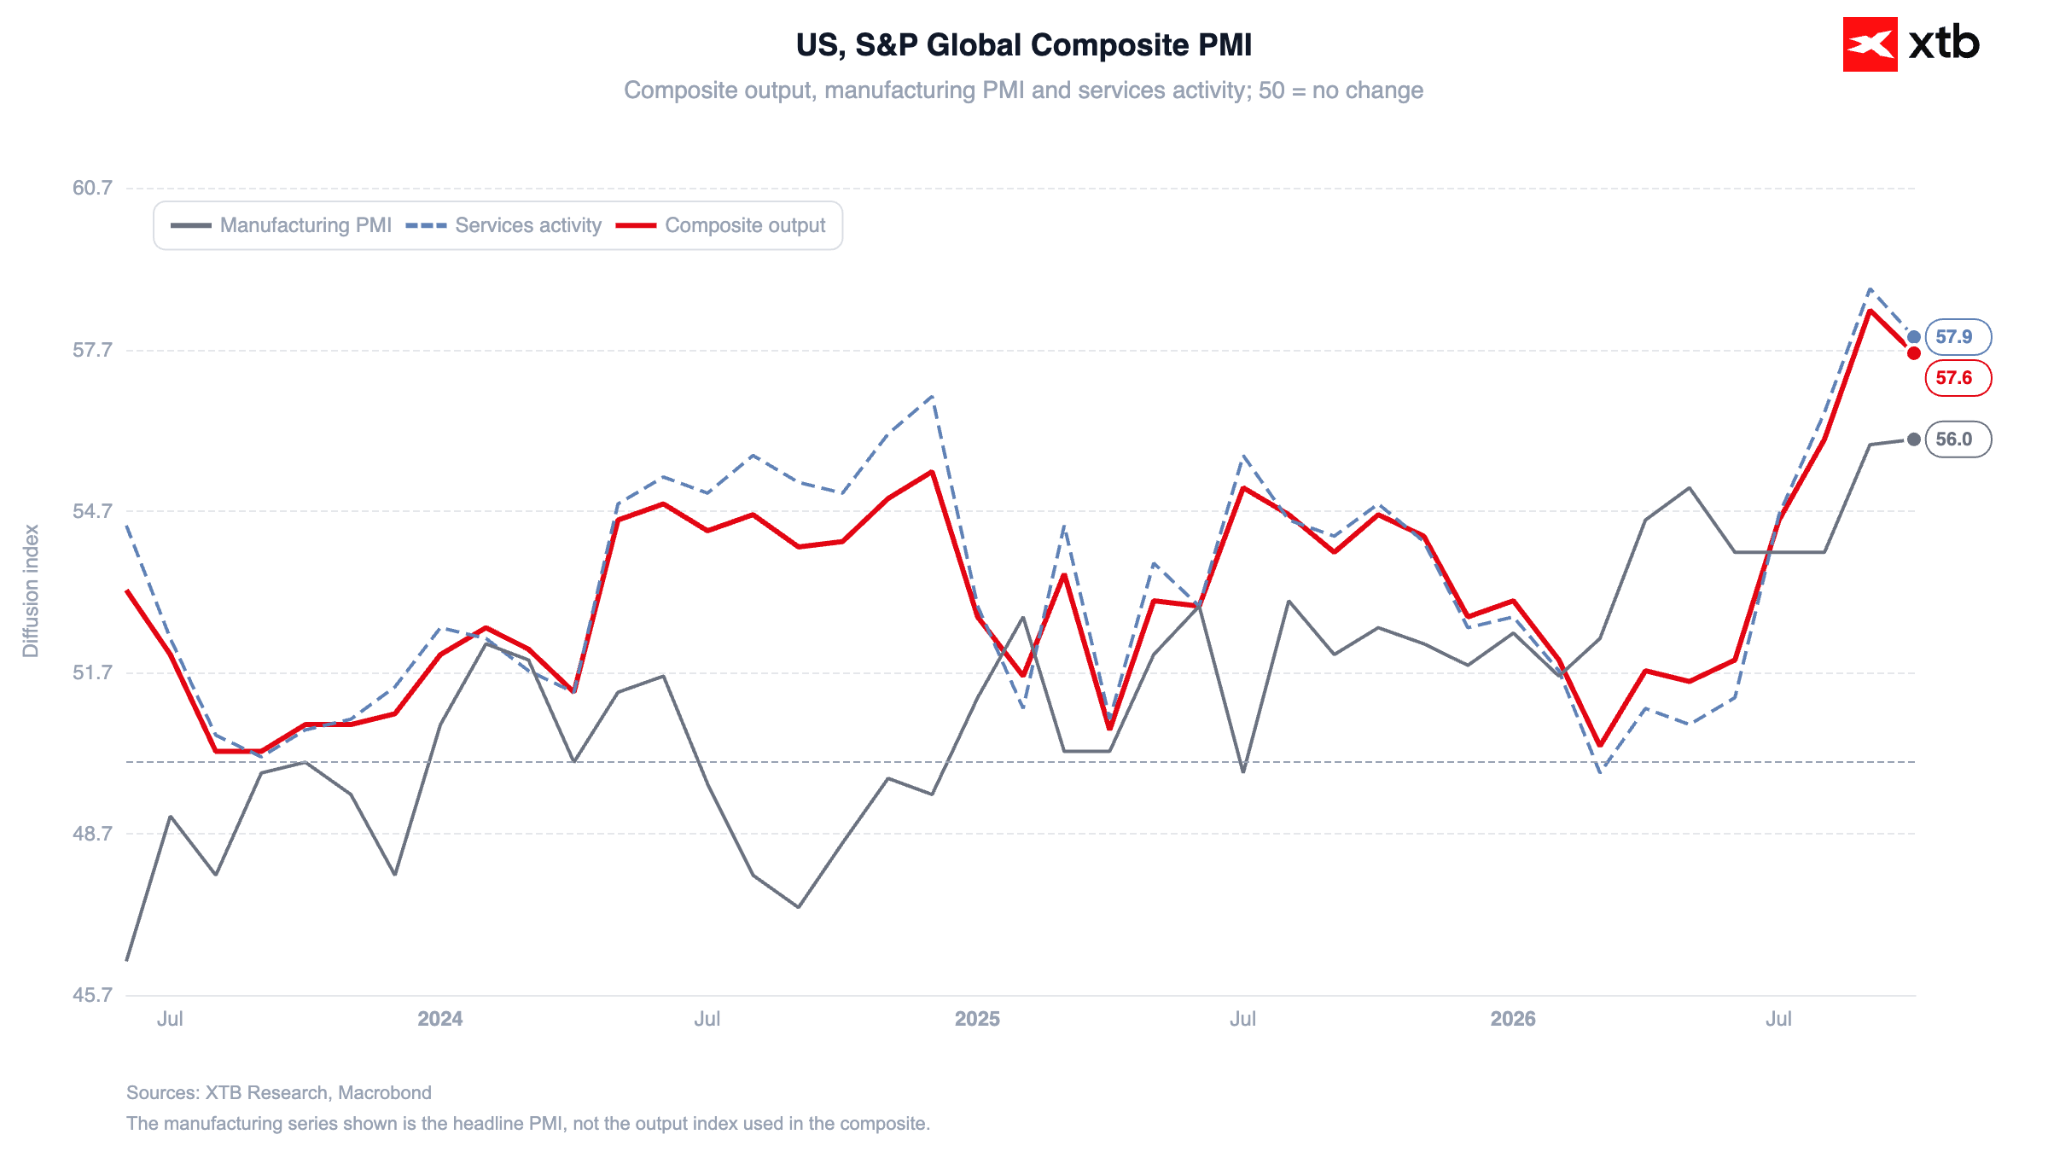
Datele din SUA au înregistrat o încetinire, dar continuă să indice o creștere a PIB-ului de aproximativ 4% (prognoza pentru trimestrul al treilea se situează la 3,5%). Sectorul manufacturier (56,0) a înregistrat o performanță inferioară sectorului serviciilor (57,9).
Figura 2: Indicatorul PMI compozit S&P Global din SUA (2024 - 2026)
Sursă: XTB Research, 23.10.2026
- Cu toate acestea, dacă ne uităm la perspectivele pe următoarele 12 luni, tendința se inversează. În plus, ocuparea forței de muncă în sectorul manufacturier crește în cel mai rapid ritm din martie 2012.
- Prețurile cresc mai rapid în sectorul manufacturier decât în cel al serviciilor, ceea ce corespunde cu creșterea substanțială a prețurilor petrolului brut.
- Noile comenzi de export pentru bunuri au crescut pentru prima dată din iunie anul trecut, în timp ce exporturile de servicii au înregistrat cel mai puternic ritm de creștere din iulie 2023.
Încrederea consumatorilor americani, conform indicelui Universității din Michigan, a scăzut în octombrie la cel mai scăzut nivel din ultimele cinci luni, reflectând presiunea exercitată de costurile ridicate ale vieții și de ratele ridicate ale dobânzilor. Așteptările privind inflația pe termen scurt s-au revizuit din nou în sens ascendent, complicând situația pentru Rezerva Federală în perspectiva ședinței sale programate pentru 28 octombrie. Piețele preconizează în prezent o probabilitate de doar 10% pentru o majorare a ratei dobânzii la următoarea ședință, deși, pe fondul creșterii prețurilor la energie, șansele unei înăspriri a politicii monetare în decembrie au crescut la aproape 80%.
📊 Piața datoriei
Scăderea randamentelor obligațiunilor de stat americane pe 10 ani s-a oprit în apropierea pragului psihologic de 5%, închizând ziua la 4,99% sub impactul noilor creșteri ale prețului țițeiului și al incertitudinii crescânde privind inflația. Pe piețele europene, randamentele obligațiunilor de stat germane (Bund) pe 10 ani au crescut la 3,35%, în timp ce randamentele de referință din Marea Britanie au atins 5,36%.
Spread-urile globale ale creditelor corporative cu rating de investiții s-au lărgit la 129 de puncte de bază, atingând cel mai ridicat nivel din mai 2025, din cauza îngrijorărilor legate de necesarul de finanțare prin îndatorare pentru proiectele de inteligență artificială. Îndoielile tot mai mari ale investitorilor au fost alimentate de planurile Meta Platforms de a strânge sute de miliarde de dolari pentru cheltuieli de infrastructură, care s-au extins la 825 de miliarde de dolari, punând sub semnul întrebării rentabilitatea proiectelor, având în vedere costurile ridicate de capital.
💱 Piața valutară
Zlotul polonez a fost supus unei presiuni puternice din cauza creșterii prețurilor petrolului brut și a deteriorării balanței comerciale globale pentru importatorii de energie, împingând cursul USD/PLN peste nivelul de 3,92 și determinând cursul EUR/PLN să se îndrepte spre 4,40.
Cursul EUR/USD a scăzut sub pragul de 1,12, reacționând la o scădere bruscă a datelor din sectorul manufacturier francez și la puterea susținută a economiei SUA.
🪙 Criptomonede
Principalele active digitale au afișat o relativă stabilitate pe fondul turbulențelor de vineri de pe piețele tradiționale, Bitcoin menținându-se în apropierea nivelului de 81.400 USD.
Pe planul reglementării, senatorul american Richard Blumenthal a solicitat clarificări din partea Tether, emitentul monedei stabile, cu privire la plățile de milioane de dolari efectuate către o entitate legată de un fost consilier al Casei Albe, readucând în centrul atenției pieței transparența în sectorul activelor digitale.


Știri de ultimă oră : Franța încetinește, Germania se menține. Euro scade sub 1,12



Rezumatul zilei: Evaluările sub presiune, capitalul se retrage din sectorul tehnologic

Sinteza piețelor: Rezultatele „decente” nu sunt suficiente – acțiunile din sectorul tehnologic continuă să scadă; petrolul atinge cel mai ridicat nivel din luna mai (22.10.2026)



Rezumatul zilei: SpaceX și sectorul tehnologic impulsionează Wall Street, prețul petrolului scade brusc sub 97 USD
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."