


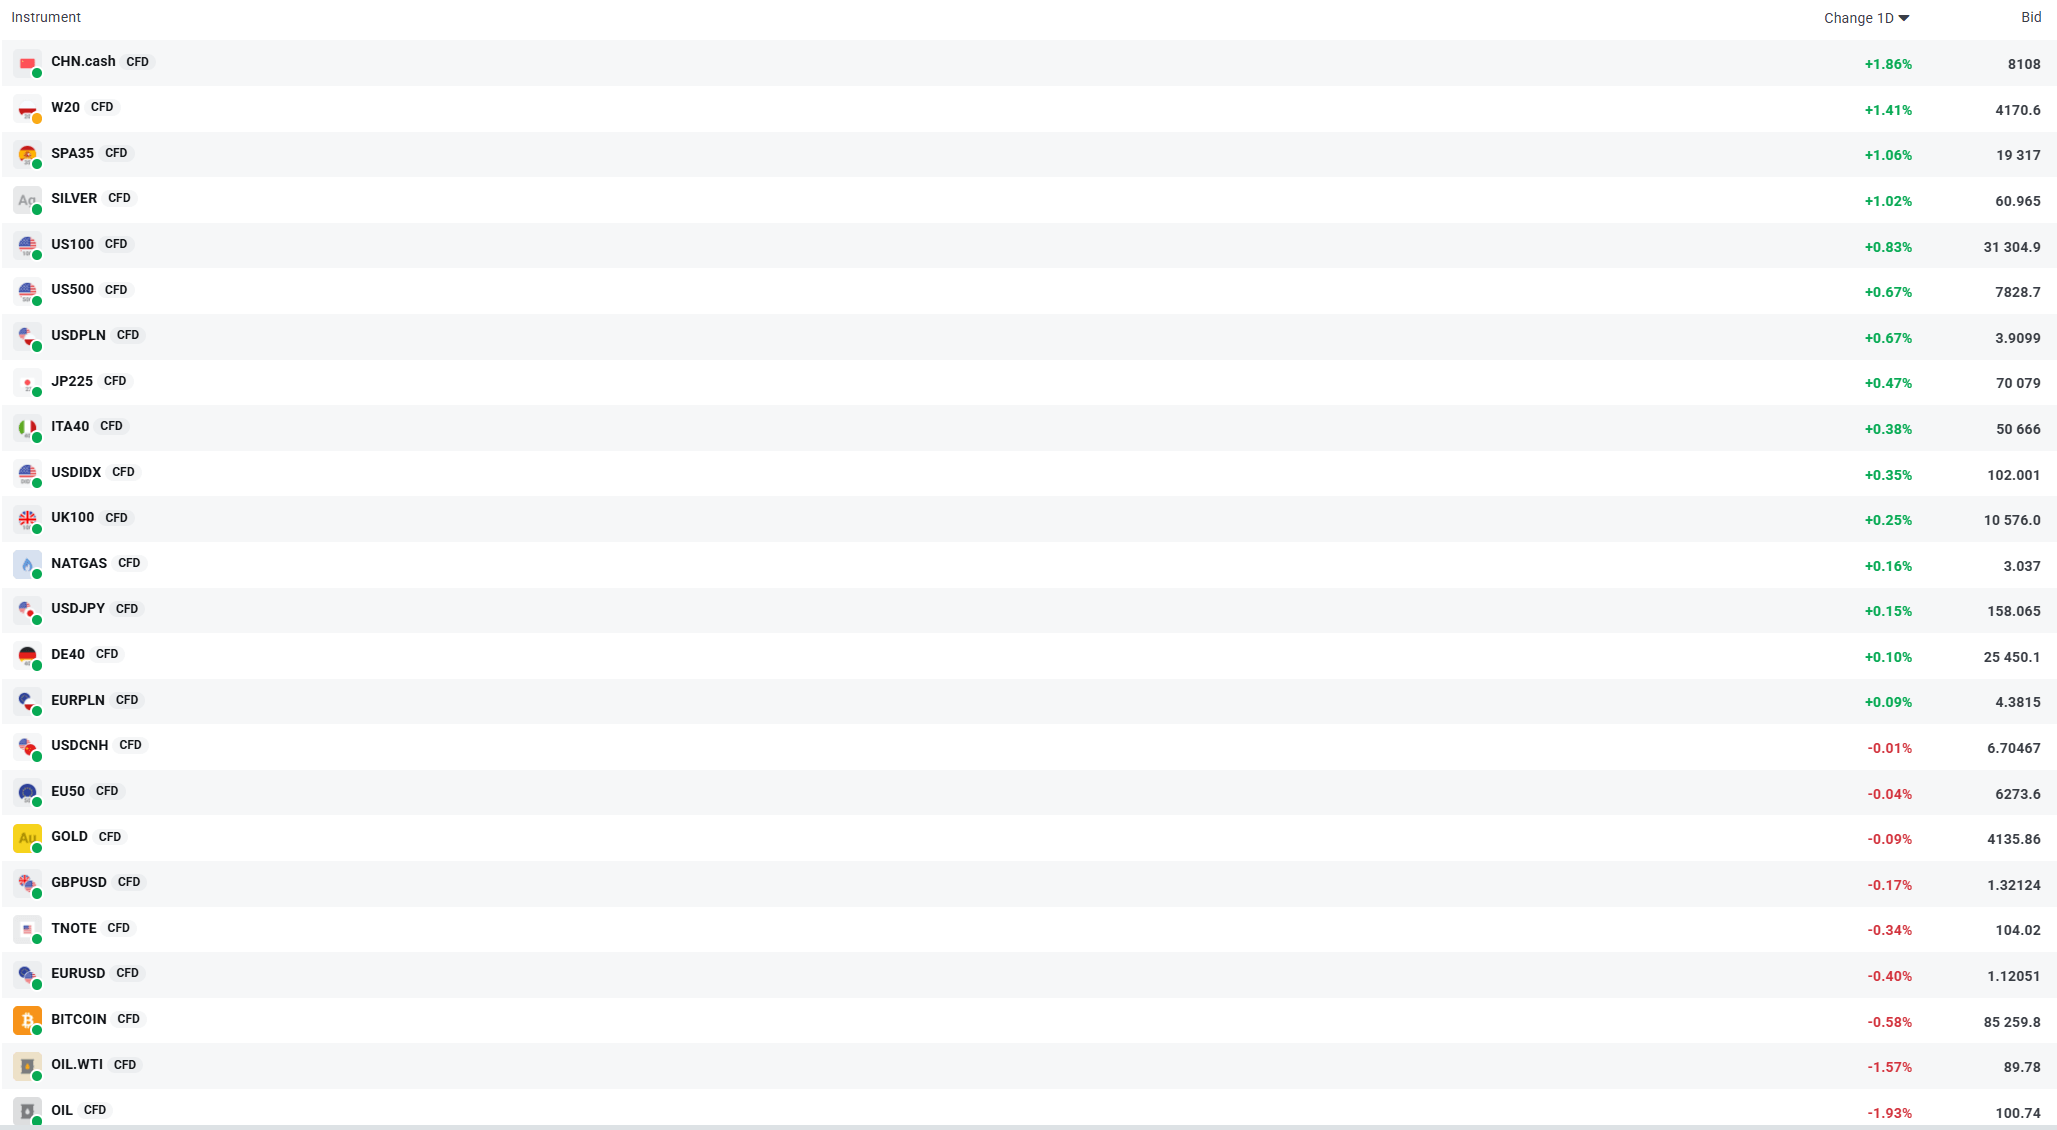
Volatilitatea pieței a fost evidentă chiar înainte de ora 21:00 pe piețele cheie. Sursă: XTB
- Principalul factor al volatilității. Sentimentul pieței a fost influențat de randamentele obligațiunilor americane, care s-au menținut aproape de maximele înregistrate în ultimii ani, ajungând la aproximativ 5,34% pentru obligațiunile pe zece ani – cel mai ridicat nivel din 2002. În ciuda acestei presiuni, investitorii au cumpărat acțiuni ale companiilor din sectorul tehnologic, care acționează în prezent ca un fel de acoperire împotriva riscului de pe piața datoriilor, datorită sensibilității lor reduse la ratele dobânzilor și cererii puternice legate de inteligența artificială. Drept urmare, Wall Street a rămas remarcabil de calmă, iar indicele Nasdaq a stabilit un nou maxim istoric. Piața se află în continuare într-o fază pe care analiștii o descriu ca fiind rezistentă la șocuri macroeconomice suplimentare.
- Geopolitică. Un eveniment-cheie a fost alegerile din Brazilia, în cadrul cărora candidatul de dreapta Flavio Bolsonaro a contrazis în mod clar previziunile sondajelor și a avansat în turul al doilea, devenind favoritul evident al piețelor. Tensiunile din Orientul Mijlociu rămân o sursă de îngrijorare, legate de conflictul israeliano-american cu Iranul și de atacurile grupării Houthi asupra instalațiilor Saudi Aramco, care mențin prima de risc în prețurile materiilor prime. În Europa, investitorii sunt îngrijorați de situația fiscală a Franței în perspectiva alegerilor din 2027 și de riscul ca problemele să se extindă la nivelul întregii Zone Euro.
- Date macroeconomice. Indicele ISM din septembrie pentru sectorul serviciilor din SUA a scăzut la 54,9 puncte de la 55,4 în august, situându-se ușor sub previziuni, dar încă peste pragul de expansiune. Un motiv de îngrijorare deosebit a fost creșterea subindicelui prețurilor plătite la 74 de puncte – cel mai ridicat nivel din ultimii peste patru ani –, ceea ce sugerează că presiunea inflaționistă va persista în 2027. Ocuparea forței de muncă în sectorul serviciilor a revenit peste pragul de expansiune, la 50,1 puncte. În urma datelor mai slabe privind piața muncii publicate vineri, investitorii au exclus practic o majorare a ratei dobânzii de către Fed în octombrie, iar atenția se îndreaptă acum către procesul-verbal de miercuri al ședinței din septembrie.
- Indici. Nasdaq a atins un nivel record, S&P 500 a câștigat aproximativ 0,6%, în timp ce Dow Jones a rămas aproape de nivelul de deschidere. În Europa, indicele STOXX 600, cu acoperire largă, a crescut ușor, dar indicele de la Paris a pierdut aproximativ 1% și a scăzut la minimele ultimelor șase luni, pe fondul îngrijorărilor legate de finanțele Franței. În Asia, indicele japonez Nikkei s-a remarcat printr-o creștere puternică de 2,4%. Pe piețele CFD, indicele chinez și indicele polonez W20 au înregistrat performanțe solide, cel din urmă câștigând peste 1,4%.
- Acțiuni. Creșterea a fost impulsionată de companiile din sectorul tehnologic, printre care Nvidia, Meta, Microsoft și Tesla, precum și de Taiwan Semiconductor și SpaceX, în urma unor rapoarte privind o colaborare cu proiectul de cipuri al lui Elon Musk, în timp ce Intel a înregistrat o scădere. PTC a înregistrat creșteri spectaculoase, urcând cu aproximativ 34% în urma știrilor privind achiziția sa de către Schneider Electric, la fel ca și firma de biotehnologie Vaxcyte, care a crescut cu aproximativ 30%. Băncile braziliene Itau Unibanco și Banco Bradesco au înregistrat, de asemenea, creșteri semnificative, la fel ca și fondul EWZ, care a câștigat peste zece la sută în urma rezultatului alegerilor. DraftKings și RXO s-au remarcat, de asemenea, în mod pozitiv, în urma anunțurilor privind achiziția lor de către C.H. Robinson.
- Valute. Euro a scăzut la cel mai redus nivel din ultimele 17 luni față de dolar, ajungând pentru scurt timp la aproximativ 1,116, înainte de a-și recupera o parte din pierderi pe fondul îngrijorărilor legate de datoria Franței. Dolarul s-a apreciat pe toate fronturile, indicele său atingând cel mai înalt nivel din aprilie 2025, susținut de randamentele ridicate ale obligațiunilor. Yenul japonez a rămas slab, în ciuda asigurărilor prim-ministrului Takaichi că emisiunea de datorii era sub control. Presiunea exercitată de dolar a fost evidentă pe piața zlotului, perechea USDPLN înregistrând o creștere de aproximativ 0,7%.
- Mărfuri. Prețurile petrolului au scăzut după ce țările G7 au anunțat că vor elibera 100 de milioane de barili din rezervele lor, în timp ce exporturile din Orientul Mijlociu au depășit nivelurile dinainte de război. Prețul unui baril de WTI a scăzut cu aproximativ 1%, în timp ce contractele CFD au înregistrat o scădere și mai accentuată, prețurile petrolului scăzând cu până la 2%. Cu toate acestea, scăderile au fost limitate de îngrijorările persistente legate de aprovizionare și de o primă geopolitică ridicată. Aurul s-a menținut stabil la aproximativ 4.137 USD pe uncie, în timp ce argintul a înregistrat o creștere puternică, câștigând peste 1%.
- Criptomonedele. Sentimentul pe piața activelor digitale a fost unul de prudență, pe fondul unui dolar puternic și al randamentelor ridicate ale obligațiunilor. Bitcoin a scăzut cu aproximativ 0,6%, rămânând sub presiune pe fondul aversiunii crescânde față de risc în această clasă de active.

Știri de ultimă oră: Indicele PMI ISM pentru sectorul serviciilor din SUA se situează sub așteptări🚨


Sinteza piețelor: Bugetul Franței, alegerile din Spania. Politica revine pe piețe

💶Graficul zilei: EURUSD la cel mai scăzut nivel din mai 2025, pe fondul crizei fiscale din Franța

Calendarul economic – Datele PMI pentru sectorul serviciilor din Europa și SUA, precum și deciziile băncilor centrale
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."