


Principalul factor al volatilității. Ziua a fost dominată de o rotație a capitalului în afara sectorului tehnologic și a companiilor din domeniul inteligenței artificiale, ceea ce a determinat scăderea principalilor indici și a afectat performanța săptămânii. Investitorii sunt din ce în ce mai îngrijorați de faptul că firmele din domeniul tehnologiei se îndatorează excesiv pentru a finanța extinderea infrastructurii de AI, iar CoreWeave a devenit un simbol al acestor tensiuni, obligațiunile sale suferind o vânzare masivă. În plus, piața a fost afectată de îngrijorările legate de concurența tot mai mare din partea Chinei în sectorul memoriilor și de presiunea inflaționistă persistentă. Ca urmare, capitalul s-a îndreptat de la acțiunile de creștere scumpe către acțiuni mai ieftine, cu fluxuri de numerar stabile.
Geopolitică. Tensiunea de pe piețe a fost alimentată de escaladarea conflictului din Strâmtoarea Hormuz, unde Iranul și-a intensificat atacurile asupra navelor și a scufundat nava de containere GFS Pride, în încercarea de a reduce exporturile de petrol. În același timp, armistițiul energetic dintre Rusia și Ucraina, anunțat de președintele Trump, s-a prăbușit, iar președintele Zelenskyy a anunțat reluarea atacurilor asupra rafinăriilor rusești. În ciuda încetării focului declarate, Kremlinul a continuat să lovească infrastructura ucraineană, în timp ce o rafinărie rusă din Ryazan și-a suspendat activitatea la una dintre unitățile sale în urma unui atac cu drone. Tensiunile din relațiile dintre SUA și Iran au rămas principalul factor care a determinat primele de risc în prețurile materiilor prime.
Date macroeconomice. Cifrele privind inflația din această săptămână s-au situat peste așteptări, în timp ce inflația prețurilor de producție a înregistrat cea mai accentuată creștere din 2022, confirmând faptul că presiunile asupra prețurilor se extind dincolo de sectorul energetic propriu-zis. Inflația la nivelul consumatorilor a rămas cu mult peste ținta de 2% a Fed. Guvernatorul Fed, Kevin Warsh, a evidențiat valul de cheltuieli care alimentează inflația, dar a subliniat reziliența economiei SUA, susținută de un boom al investițiilor centrat pe inteligența artificială. Piețele preconizează în prezent o probabilitate de aproximativ 85% ca ratele dobânzilor să rămână neschimbate la ședința din 27 și 28 octombrie, deși unii analiști se așteaptă la majorări ale ratelor în decembrie și ianuarie.
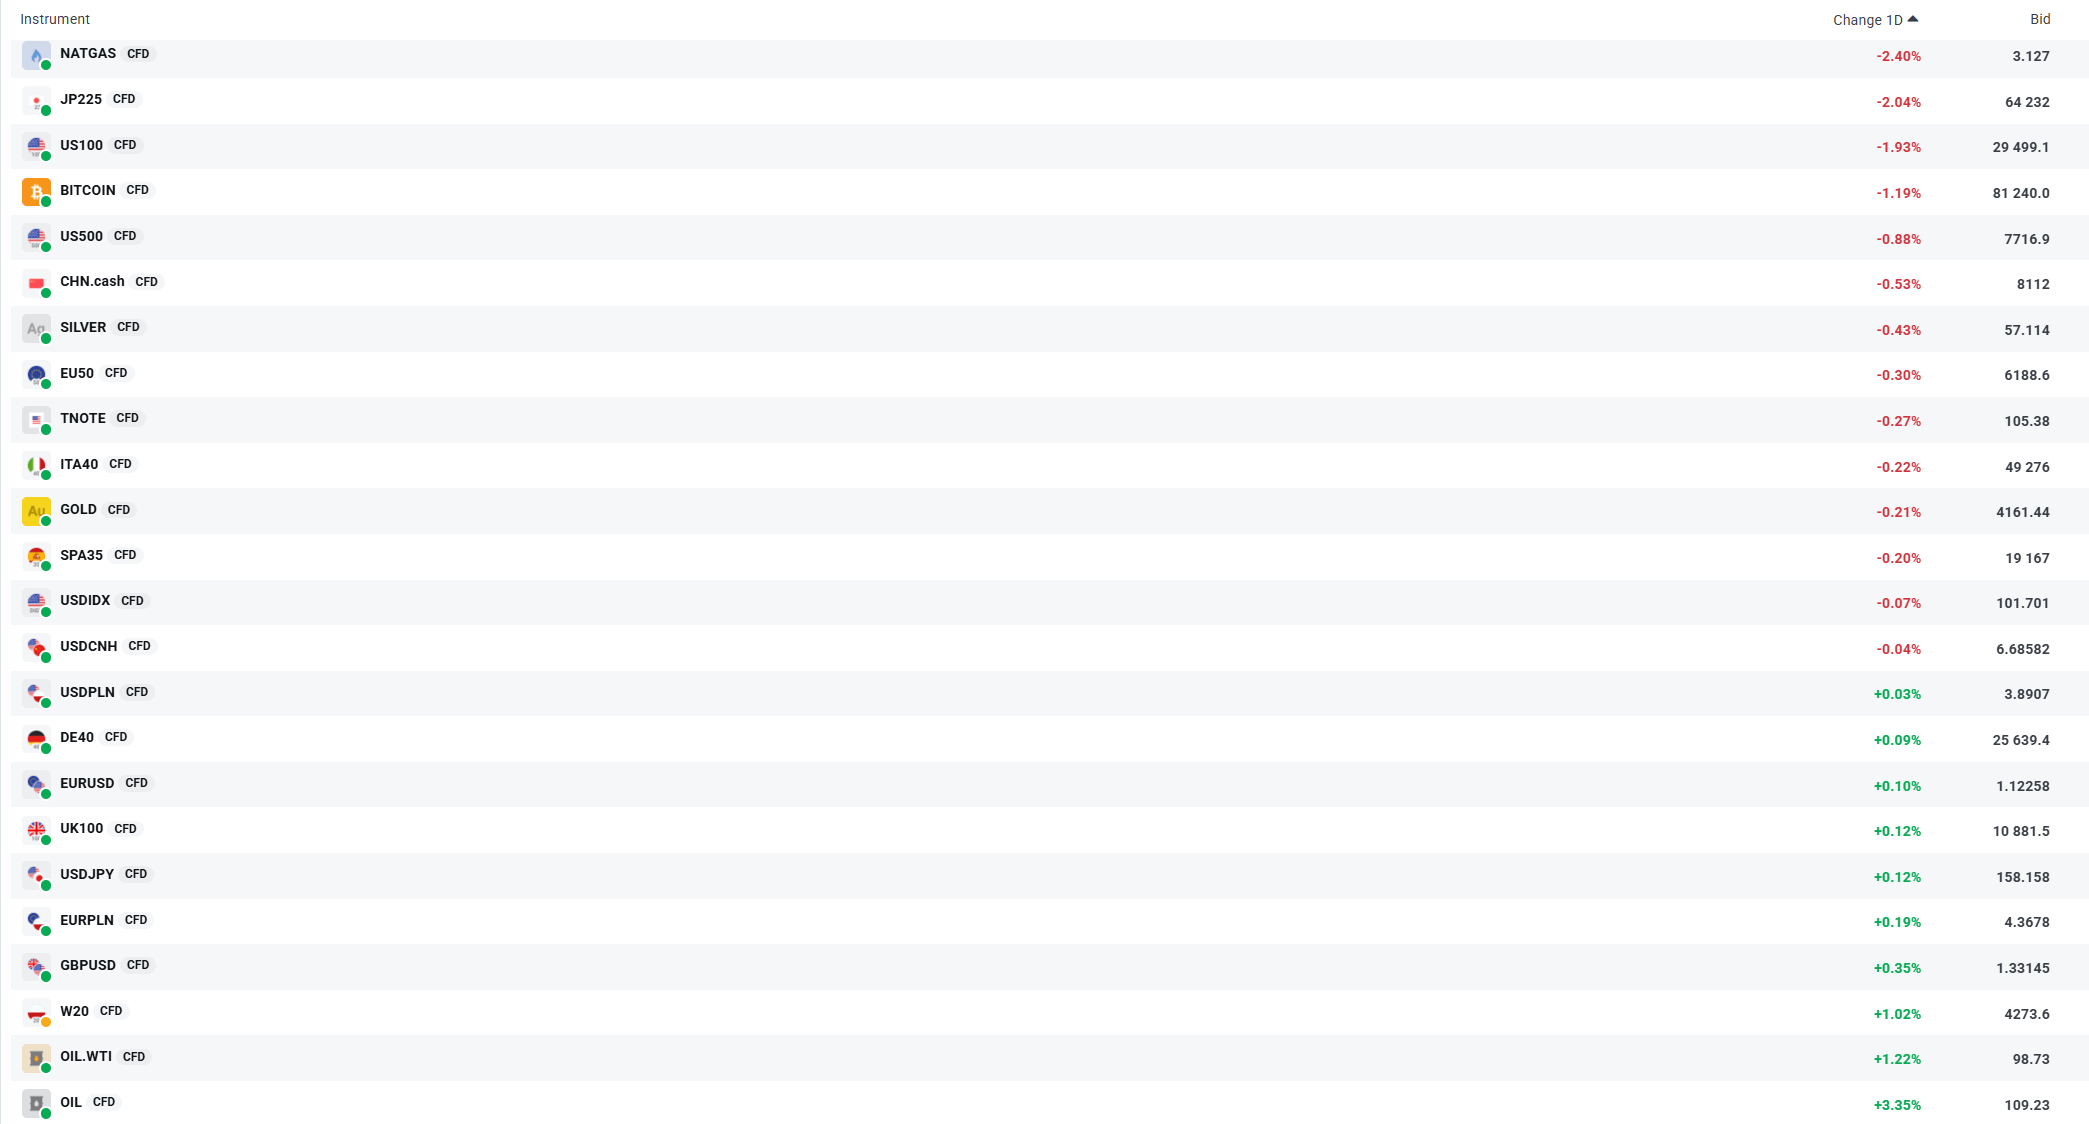
Indici. Pe Wall Street, indicele S&P 500 a scăzut cu aproximativ 1%, iar Nasdaq a înregistrat o scădere de aproape 1,9%, în timp ce indicele Dow Jones s-a descurcat mai bine datorită băncilor și companiilor din sectorul energetic. Indicele SOX al semiconductorilor a înregistrat cea mai slabă săptămână din aprilie 2025, în timp ce ETF-ul SMH pentru cipuri a scăzut cu aproximativ 8% pe parcursul săptămânii. În Europa, indicele STOXX 600, cu acoperire largă, a crescut cu 0,7% și a încheiat cea mai bună săptămână de la sfârșitul lunii iunie, susținut de rezultatele financiare solide ale companiilor. Pe piețele CFD, indicii din sectorul tehnologic și cei asiatici au suferit cele mai mari pierderi, JP225 scăzând cu 2,04%, iar US100 cu 1,93%, în timp ce indicele polonez W20 s-a remarcat cu un câștig de 1,02%.
Acțiuni. Companiile din domeniul inteligenței artificiale au fost supuse celei mai mari presiuni, CoreWeave înregistrând o scădere de aproximativ 10%, cu o datorie care depășește 51 de miliarde de dolari și un randament al obligațiunilor de peste 15%. Producătorii de cipuri, printre care Micron, AMD și SanDisk, precum și giganții tehnologici Meta și Microsoft, au înregistrat, de asemenea, scăderi. Contrar tendinței pieței s-au situat companiile din sectorul energetic, conduse de Chevron, și băncile Goldman Sachs și JPMorgan, care au limitat pierderile indicelui Dow Jones. Tesla nu a reușit să-și mențină câștigurile înregistrate dimineața, în ciuda lansării noului Roadster, în timp ce Netflix a înregistrat o scădere în urma numirii unui nou director de conținut.
Valute. Piața valutară a rămas relativ calmă, dolarul menținându-se aproape de maximele sale multianuale, deși indicele său a înregistrat o ușoară scădere. Euro s-a menținut stabil în jurul valorii de 1,122, susținut de stabilizarea randamentelor obligațiunilor din zona euro, inflația finală pentru luna septembrie situându-se la 3,8% – încă cu mult peste ținta BCE. Lira sterlină s-a apreciat cu aproximativ 0,35% față de dolar. Piața zlotului a dat semne de stabilizare, perechea USD/PLN înregistrând o creștere marginală de 0,03%, iar perechea EUR/PLN de 0,19%.
Mărfuri. A fost o zi dominată de petrol, care și-a continuat raliul puternic pe fondul îngrijorărilor legate de aprovizionarea din Orientul Mijlociu și de atacurile asupra rafinăriilor rusești. Țițeiul WTI din SUA a depășit pragul de 100 de dolari pe baril pentru prima dată din septembrie și a înregistrat o creștere de peste 8% pe parcursul săptămânii, în timp ce Brent a urcat peste 109 dolari. Pe piețele CFD, țițeiul Brent a crescut cu 3,35%, iar WTI cu 1,22%, susținute și de scăderea acțiunilor americane în urma perturbărilor cauzate de uraganul Isaias. Aurul a înregistrat o ușoară scădere, ajungând la aproximativ 4.161 USD pe uncie, în timp ce gazul natural, în scădere cu 2,40%, și argintul au rămas, de asemenea, sub presiune.
Criptomonedele. Slăbiciunea a persistat pe piața activelor digitale, în urma deteriorării sentimentului în jurul sectorului tehnologic și a îngrijorărilor legate de finanțarea proiectelor de inteligență artificială. Bitcoin a scăzut cu aproximativ 1,2%, ajungând la circa 81.200 de dolari. Vânzarea masivă a făcut parte dintr-o aversiune mai largă față de risc, care a afectat în mod deosebit de puternic în această săptămână activele sensibile la costul capitalului și la evaluările ridicate.
Volatility observed at the close of trading on selected key instruments. Source: XTB


Trei piețe de urmărit săptămâna viitoare (16 octombrie 2026)


🔼 EURUSD continuă să se redreseze


Sinteza piețelor: Indicii europeni revin 🔼 Acțiunile din sectorul apărării sunt în creștere


Graficul zilei: NATGAS – Există șanse pentru o revenire sezonieră pe fondul vremii calde?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."