

- Banca Rusiei a vândut 6,2 tone de aur în septembrie, înregistrând astfel a zecea lună consecutivă de vânzări.
- Vânzările au ca scop finanțarea unui deficit bugetar federal în creștere, determinat în mare parte de cheltuielile pentru apărare.
- Rusia rămâne al șaselea deținător ca mărime al rezervelor mondiale de aur, în ciuda reducerilor recente.
Amploarea și ritmul vânzărilor
În septembrie, Banca Rusiei a vândut 6,2 tone de aur (200.000 de uncii), reducând rezervele oficiale de aur la 2.264–2.282 de tone, cel mai scăzut nivel de la sfârșitul anului 2019. Aceasta marchează a zecea lună consecutivă de vânzări neîntrerupte, în cursul cărora Rusia a vândut în total aproximativ 62 de tone de lingouri începând din decembrie 2025. Aceasta este cea mai mare vânzare continuă a rezervelor de aur rusești de la criza financiară din 1998, când banca centrală a vândut 118 tone în doar trei luni, pe fondul prăbușirii rublei și al intrării în incapacitate de plată. Tocmai împotriva unor astfel de riscuri, aurul rămâne unul dintre principalele active de rezervă pentru băncile centrale din întreaga lume. Cu toate acestea, în cazul Rusiei, situația este oarecum diferită de cea de la sfârșitul anilor 1990.
De ce face Rusia acest lucru?
Răspunsul este simplu și a fost confirmat chiar de guvernatoarea Băncii Centrale, Elvira Nabiullina: este o chestiune de finanțare bugetară, nu de panică sau de criză valutară. Mai precis:
- Deficitul bugetar al Rusiei se îndreaptă spre 7,3 trilioane de ruble în 2026, dublu față de proiecțiile inițiale.
- Se preconizează că, cheltuielile pentru apărare și securitate vor absorbi 38% din întregul buget federal în 2026, după o creștere de patru ori față de 2021.
- Vânzările de aur se efectuează în principal prin intermediul Ministerului Finanțelor și al Fondului Național de Avere (NWF), și nu direct de către banca centrală ca o intervenție valutară. Nabiullina subliniază că aceasta este o operațiune normală de lichiditate a fondului de rezervă, nu un semn de criză. Merită menționat faptul că aurul deținut de NWF este inclus în coșul larg al rezervelor băncii centrale.
- În urma invaziei Ucrainei în 2022 și a înghețării activelor rusești în dolari și euro de către Occident, aurul a devenit unul dintre puținele active de rezervă disponibile și lichide pentru NWF, iar fondul însuși s-a redus de la 555 de tone în mai 2022 la aproximativ 160 de tone până la sfârșitul anului 2025.
Poate o bancă centrală să finanțeze bugetul?
Merită să clarificăm mecanismul, deoarece acesta este uneori confundat cu un transfer standard al profiturilor băncii centrale către buget (o practică de rutină efectuată la sfârșitul anului de instituții precum Fed sau alte bănci centrale, care transferă excedentele operaționale sub formă de „dividend” către stat).
Revenind la subiectul principal, ceea ce face Rusia este cu totul diferit. Aurul aparține în mod oficial Fondului Național de Avuție (NWF), un fond suveran rus alimentat istoric din veniturile din petrol și gaze și tratat de Ministerul Finanțelor ca o rezervă pentru vremuri grele. Banca centrală doar administrează aceste active și execută operațional tranzacțiile de vânzare; ea nu este nici proprietara, nici beneficiara acestora.
Cum funcționează acest lucru în practică? NWF/Ministerul Finanțelor vinde aur, iar încasările merg direct în buget pentru a acoperi deficitul. Banca centrală nu câștigă nimic ca instituție; ea acționează ca intermediar. De aceea Nabiullina subliniază că „scăderea rezervelor reflectă operațiunile Ministerului Finanțelor și ale NWF”, apărând independența băncii centrale și distanțând-o de impresia că instituția finanțează pur și simplu cheltuielile guvernamentale.
Din punct de vedere formal, aceasta nu este o „finanțare monetară a deficitului” clasică — o situație în care o bancă centrală cumpără direct datoria publică sau tipărește bani pentru a acoperi cheltuielile, ceea ce este interzis în majoritatea regimurilor juridice din cauza riscului de hiperinflație și a pierderii credibilității monedei. Teoretic, acțiunile statului se desfășoară în cadrul juridic stabilit. În ultimă instanță, vânzarea aurului reprezintă un transfer de avere deja existentă, acumulată anterior. Este mai comparabilă cu vânzarea acțiunilor întreprinderilor de stat decât cu tipărirea de bani.
Cu toate acestea, granița poate fi neclară: dacă aurul este vândut pe piața internă în ruble care finanțează ulterior bugetul, efectul funcțional se apropie de o creștere a masei monetare. Dacă este exportat în schimbul unei monede forte (de aici și creșterea vânzărilor către China), este vorba de un schimb de active mai clar, fără crearea de bani. Această ambiguitate alimentează întrebările analiștilor cu privire la câtă independență operațională păstrează Banca Rusiei față de rolul său de instrument fiscal care susține bugetul de război.
Cui vinde Rusia aurul?
Banca Rusiei nu dezvăluie detaliile complete ale tranzacțiilor, dar se știe că aurul este vândut în principal pe piața internă, atât pentru a obține lichidități bugetare, cât și pentru a satisface cererea tot mai mare din partea consumatorilor ruși care cumpără aur pentru a-și proteja economiile (în 2024, consumatorii ruși au cumpărat 75,6 tone de aur, aproximativ 25% din producția internă anuală). Deși inflația rămâne relativ scăzută după standardele rusești, situându-se la puțin peste 6%, cursul de schimb artificial al rublei și restricțiile privind transferurile de capital fac din aur un activ popular în rândul publicului.
Canalul de export este, de asemenea, semnificativ: exporturile rusești de metale prețioase către China sunt în creștere, parțial determinate de creșterea puternică a cererii de retail din această țară.
Ce înseamnă acest lucru în contextul Rusiei?
Analiștii care studiază economia rusă sunt de acord că acest lucru nu este un semnal al unui colaps financiar iminent, ci mai degrabă o tendință structurală îngrijorătoare pe termen lung:
- Economista Elina Ribakova (Institutul Peterson) subliniază că vânzarea aurului indică faptul că Rusia nu dispune de alte active lichide pentru a face față cheltuielilor în creștere. Nici măcar prețurile ridicate ale petrolului nu reușesc să acopere deficitul, pe lângă problemele legate de capacitatea redusă de export de combustibil din ultimele luni.
- La ritmul actual al vânzărilor, epuizarea rezervelor totale i-ar lua Rusiei aproximativ două decenii. Utilizarea rezervelor este o practică deliberată în rândul statelor mai puțin stabile, așa cum s-a observat în Turcia (în special în luna martie).
- Veniturile din petrol și gaze rămân principalul amortizor, susținute de prețurile ridicate ale materiilor prime legate de conflictul în care este implicat Iranul: aceste venituri, și nu aurul, rămân „adevărata constrângere” asupra capacității Moscovei de a finanța războiul pe termen lung.
- Riscul real nu este o criză bruscă, ci acumularea distorsiunilor economice. Există o prăpastie tot mai mare între un guvern care urmărește să mențină traiectoria actuală de război și economiștii care avertizează că modelul actual este nesustenabil dacă economia urmează să revină pe o traiectorie normală după conflict.
Rusia rămâne unul dintre cei mai mari deținători de aur la nivel global
În ciuda celor zece luni de vânzări masive, Rusia rămâne al șaselea cel mai mare deținător de rezerve de aur din lume, lingourile reprezentând aproximativ 41% din totalul rezervelor internaționale ale țării. Din punct de vedere istoric, înainte de 2022, Rusia era al cincilea cel mai mare deținător (~2.300 de tone), la egalitate cu Franța și Italia și în urma Statelor Unite și Germaniei. Un aspect crucial este faptul că Rusia este, de asemenea, al doilea cel mai mare producător de aur la nivel mondial (după China), cu o producție anuală care depășește 300 de tone, ceea ce înseamnă că își poate reface rezervele relativ rapid prin achiziții de la producătorii interni atunci când condițiile bugetare se vor îmbunătăți.
Impact marginal asupra pieței mondiale a aurului
Vânzările rusești nu amenință structura generală a cererii de aur din partea băncilor centrale. Date ale World Gold Council pentru august 2026:
- Totalul achizițiilor nete globale ale băncilor centrale în luna august a atins 39 de tone (date WGC) și ar putea ajunge până la 79 de tone în septembrie, conform estimărilor Goldman Sachs bazate pe datele comerciale.
- Principalul cumpărător rămâne Polonia, cel mai mare cumpărător net de la începutul anului (98 de tone), care vizează 700 de tone în rezerve (în prezent la 648 de tone). În august, NBP a cumpărat încă 8 tone.
- China a efectuat achiziții în mod continuu timp de 22 de luni. În luna august, a adăugat oficial 20 de tone (Goldman Sachs estimează achizițiile efective la 25 de tone), aducând rezervele la 2.387 de tone (9% din totalul rezervelor).
- Alți cumpărători importanți: Uzbekistan (+8 t în august, aurul reprezentând 90% din rezervele sale), Kazahstan (+7 t), Republica Cehă (a 42-a lună consecutivă de achiziții).
- Singurii vânzători neți notabili în 2026 sunt: Turcia (-82 t față de aceeași perioadă a anului trecut, în principal în primul trimestru), Rusia (-56 t față de aceeași perioadă a anului trecut), alături de vânzări nete mai mici din partea Azerbaidjanului, Germaniei și Egiptului.
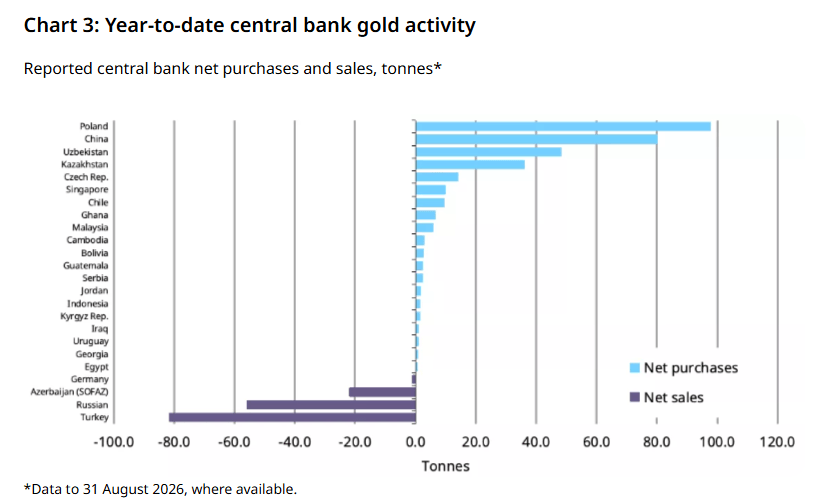
Conform celor mai recente date complete, Polonia se află în fruntea clasamentului achizițiilor din acest an, în timp ce Turcia înregistrează cele mai mari vânzări. Sursă: WGC
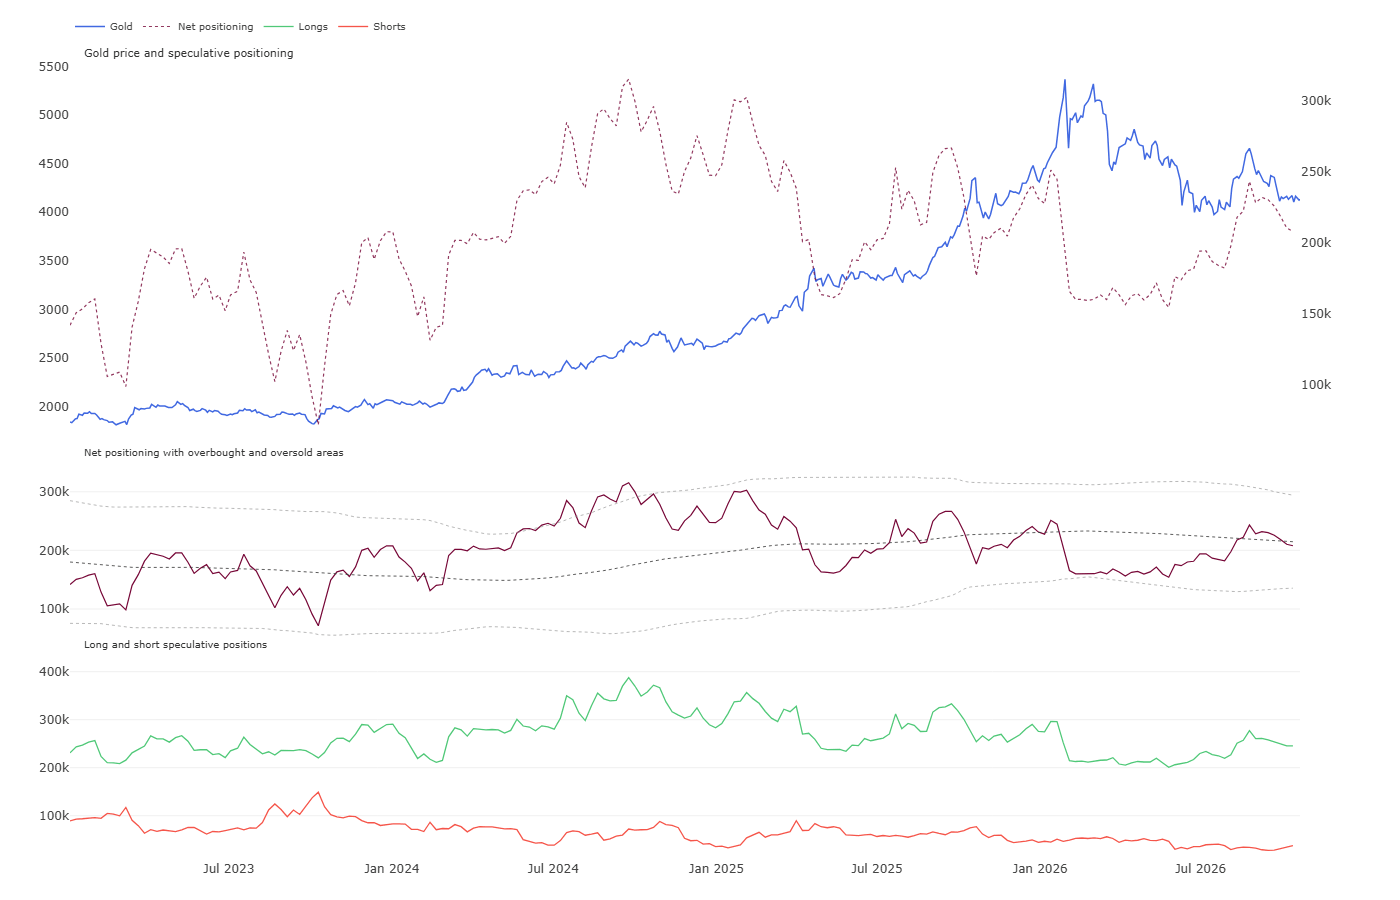
Comparând aceste cifre: vânzările Rusiei, de 6,2 tone pe lună, reprezintă o fracțiune din achizițiile lunare nete ale băncilor centrale la nivel mondial (39–79 tone). Chiar și dacă le combinăm pe Rusia și Turcia ca principali vânzători, soldul net al sectorului oficial rămâne clar pozitiv: băncile centrale, ca grup, continuă să acumuleze aur într-un ritm care susține structural prețurile. Goldman Sachs se referă în mod explicit la această cerere ca la un „sprijin structural” pentru piață, mai puțin sensibilă la preț decât fluxurile de investiții sau speculative, ceea ce ajută la absorbirea corecțiilor declanșate de vânzările de ETF-uri sau de lichidarea pozițiilor speculative. Acest lucru indică faptul că achizițiile băncilor centrale ar putea determina prețurile aurului să reia o creștere mai puternică pe un orizont de timp mai îndelungat. Pe termen scurt, situația este mixtă: ETF-urile achiziționează aur, deși într-un ritm mai lent decât în urmă cu câteva săptămâni, în timp ce fondurile speculative din SUA și China și-au redus în mod vizibil pozițiile long nete pe contracte futures.



Rezumatul zilei: SpaceX și sectorul tehnologic impulsionează Wall Street, prețul petrolului scade brusc sub 97 USD



Rezumatul zilei: Cumpărătorii refuză să cedeze


📈Rezumatul dimineții: Revenirea sectorului AI se lovește de prețul încă ridicat al petrolului (20.10.2026)


Graficul zilei: Ce urmează pentru acțiunile din sectorul tehnologic după cea mai puternică scădere din aprilie 2025? (19.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."