


Aurul a înregistrat astăzi o creștere de peste 1%, în ciuda sentimentului negativ față de activele de risc, în timp ce investitorii optimiști speră că metalul prețios a absorbit deja cea mai mare parte a pierderilor provocate de creșterea randamentelor obligațiunilor de stat americane. Printre potențialii catalizatori ai unei reveniri mai puternice s-ar putea număra o îmbunătățire a situației din Iran și așteptări mai reduse privind noi majorări ale ratei dobânzii de către Fed. Din păcate, niciuna dintre aceste situații nu pare probabilă în prezent, ceea ce înseamnă că stabilizarea în jurul nivelului de 4.100 - 4.150 USD a fost, până acum, în mare parte de natură tehnică. În același timp, politica Trezoreriei SUA ar putea oferi o sursă suplimentară de sprijin înainte de sfârșitul anului.
- Aurul a rămas sub presiune de la majorarea ratei dobânzii cu 25 de puncte de bază de către Fed în septembrie, deși amploarea scăderii a fost relativ modestă în comparație cu creșterea foarte bruscă a ratelor dobânzilor atât nominale, cât și reale din SUA. Randamentul obligațiunilor de stat americane pe 10 ani a urcat spre 5,3%, în timp ce randamentul TIPS pe 10 ani, folosit adesea ca indicator al ratelor dobânzilor reale, s-a situat la puțin sub 3%.
- Răspunsul relativ moderat al aurului la aceste evoluții ar putea sugera că corelația istorică negativă dintre aur și ratele dobânzilor s-a atenuat. În august și la începutul lunii septembrie, investitorii au continuat să-și mărească expunerea la aur, în ciuda creșterii randamentelor obligațiunilor. Investitorii de retail și-au mărit pozițiile în ETF-urile pe aur, în timp ce investitorii instituționali și-au sporit pozițiile lungi pe piața contractelor futures.
- Băncile centrale rămân o sursă importantă de cerere pentru aur. Banca Populară a Chinei s-a numărat din nou printre cei mai mari cumpărători de lingouri în 2026, deși numărul băncilor centrale care își majorează rezervele de aur a scăzut. Cel mai recent sondaj al World Gold Council a arătat că un procent record de 45% dintre băncile centrale se așteaptă să-și mărească rezervele de aur în anul următor, ceea ce s-ar putea traduce printr-o cerere mai puternică din partea sectorului oficial în timpul unor corecții mai ample ale prețurilor. Dacă o parte din presiunea inflaționistă actuală din SUA se dovedește a fi temporară, acest lucru ar putea oferi, de asemenea, Fed-ului mai mult spațiu de manevră pentru a limita amploarea unei noi înăspriri monetare, în cazul în care situația din Orientul Mijlociu se stabilizează.
Băncile centrale accelerează din nou achizițiile de aur. Septembrie, cea mai puternică lună din ultimii aproape doi ani?
Cererea băncilor centrale rămâne unul dintre cei mai importanți piloni structurali ai pieței aurului: conform datelor preliminare ale Consiliului Mondial al Aurului, bazate pe rapoartele băncilor centrale și ale FMI, autoritățile monetare au achiziționat aproximativ 63 de tone de aur în septembrie. Acesta a fost cel mai mare total lunar din noiembrie 2024 și un semnal clar că, în ciuda prețurilor nominale ale lingourilor aflate la niveluri istorice ridicate, sectorul oficial continuă să-și sporească expunerea la aur.
Activitatea Băncii Populare a Chinei rămâne deosebit de importantă. PBoC a continuat să-și majoreze rezervele de aur în ultimele luni și, conform datelor World Gold Council, deține în prezent aproximativ 2.410 tone de lingouri. Aurul reprezintă aproximativ 9% din rezervele totale ale Chinei. Din perspectiva pieței, aceasta nu este doar o chestiune de diversificare a activelor, ci face parte dintr-un efort gradual de a reduce dependența de dolarul american ca monedă de rezervă dominantă.
Unii participanți la piață consideră că această tendință s-ar putea consolida și mai mult în următorii ani. Pentru multe instituții din piețele emergente, alternativa firească la dolar nu este neapărat euro sau yenul, ci aurul. Un alt factor îl reprezintă utilizarea din ce în ce mai frecventă a dolarului ca instrument de politică economică și de sancțiuni, ceea ce ar putea oferi unor țări un stimulent mai puternic pentru a-și diversifica activele de rezervă.
În același timp, imaginea cererii de aur din partea băncilor centrale nu este în întregime unidirecțională. Cererea rămâne foarte puternică, dar unele țări au fost nevoite să vândă aur în acest an pentru a-și asigura lichidități în urma izbucnirii războiului dintre SUA și Israel cu Iranul. Acest lucru nu schimbă însă tendința generală: într-un context de incertitudine geopolitică ridicată și de dezbateri tot mai intense privind stabilitatea monedelor fiduciare, aurul continuă să joace rolul unui activ strategic de rezervă.
Investitorii se așteaptă la noi maxime istorice ale aurului în decurs de unul sau doi ani
În ciuda corecției semnificative față de maximul din ianuarie, unii administratori de fonduri consideră că aurul ar putea atinge noi maxime istorice într-o perioadă relativ scurtă. Unele previziuni indică un nou record în decurs de 12 - 18 luni, în timp ce estimările mai conservatoare sugerează un orizont de până la doi ani.
Piața rămâne extrem de volatilă. În ianuarie, aurul a depășit pragul de 5.500 USD pe uncie, atingând un maxim istoric după o creștere foarte puternică. De atunci, prețurile au înregistrat o corecție semnificativă, deși se mențin la niveluri care sunt încă excepțional de ridicate din punct de vedere istoric. Miercuri, aurul a scăzut cu aproximativ 2%, ajungând sub 4.100 USD pe uncie, pe fondul creșterii așteptărilor investitorilor privind o nouă majorare a ratei dobânzii de către Rezerva Federală.
Pe termen scurt, politica Fed și nivelul randamentelor reale rămân printre principalele riscuri pentru prețurile aurului. Ratele de dobândă mai ridicate cresc costul de oportunitate al deținerii unui activ care nu generează randament, ceea ce înseamnă că noi majorări ale ratei dobânzii ar putea limita ritmul oricărei redresări. Pe de altă parte, factorii care determină cererea de aur pe termen lung depășesc cu mult politica monetară a SUA.
Prețurile sunt susținute și de contextul macroeconomic mai larg: îngrijorările crescânde cu privire la starea finanțelor publice, scăderea încrederii în monedele fiduciare și nevoia tot mai mare a băncilor centrale de a-și păstra valoarea reală a rezervelor. Unii participanți la piață consideră că zona de 4.000 USD ar putea fi aproape de nivelul de la care ar putea începe o nouă etapă majoră de creștere, deși acest lucru nu ar trebui considerat un minim confirmat al pieței.
Încrederea mai slabă în dolar și creșterea datoriei susțin cererea pe termen lung de aur
Unul dintre cele mai importante argumente care stau la baza scenariului optimist pe termen lung pentru aur este starea tot mai precară a finanțelor publice în marile economii, în special în Statele Unite. Creșterea datoriei publice amplifică îngrijorările că, în timpul următoarei recesiuni economice, băncile centrale ar putea recurge din nou la o politică monetară foarte relaxată și la o nouă expansiune a masei monetare. Spre deosebire de monedele fiduciare, oferta de aur nu poate fi crescută rapid printr-o decizie a băncii centrale, ceea ce rămâne unul dintre principalele argumente de investiție pe termen lung în favoarea metalului prețios.
Există, de asemenea, îngrijorări tot mai mari pe piață cu privire la posibilitatea unui eveniment financiar mai grav. Se pare că unele birouri familiale își măresc expunerea la aur, reducând în același timp ponderea obligațiunilor de stat din portofoliile lor, tratând lingourile de aur ca pe un instrument de diversificare într-un mediu macroeconomic din ce în ce mai instabil. Rolul geopolitic al dolarului rămâne, de asemenea, important. Cu cât moneda americană este utilizată mai frecvent ca instrument de presiune politică sau de sancțiuni, cu atât poate deveni mai puternic stimulentul pentru unele țări de a-și reduce dependența de aceasta. Într-un astfel de scenariu, aurul ar putea beneficia nu numai de cererea tradițională ca activ de refugiu, ci și de o schimbare treptată a structurii rezervelor globale.
Băncile centrale se confruntă din ce în ce mai mult cu problema modului de a păstra valoarea reală a rezervelor într-un context caracterizat de datorii ridicate, incertitudine fiscală și încredere scăzută în moneda fiduciară. Acest lucru creează un puternic sprijin fundamental pentru piața aurului. Dacă tensiunile geopolitice, instabilitatea financiară și îngrijorările privind direcția viitoare a politicii fiscale și monetare persistă, presiunea structurală de a crește alocările de aur în portofolii ar putea rămâne semnificativă chiar și în timpul corecțiilor periodice și potențial profunde ale prețurilor.
Grafic GOLD (Interval D1)
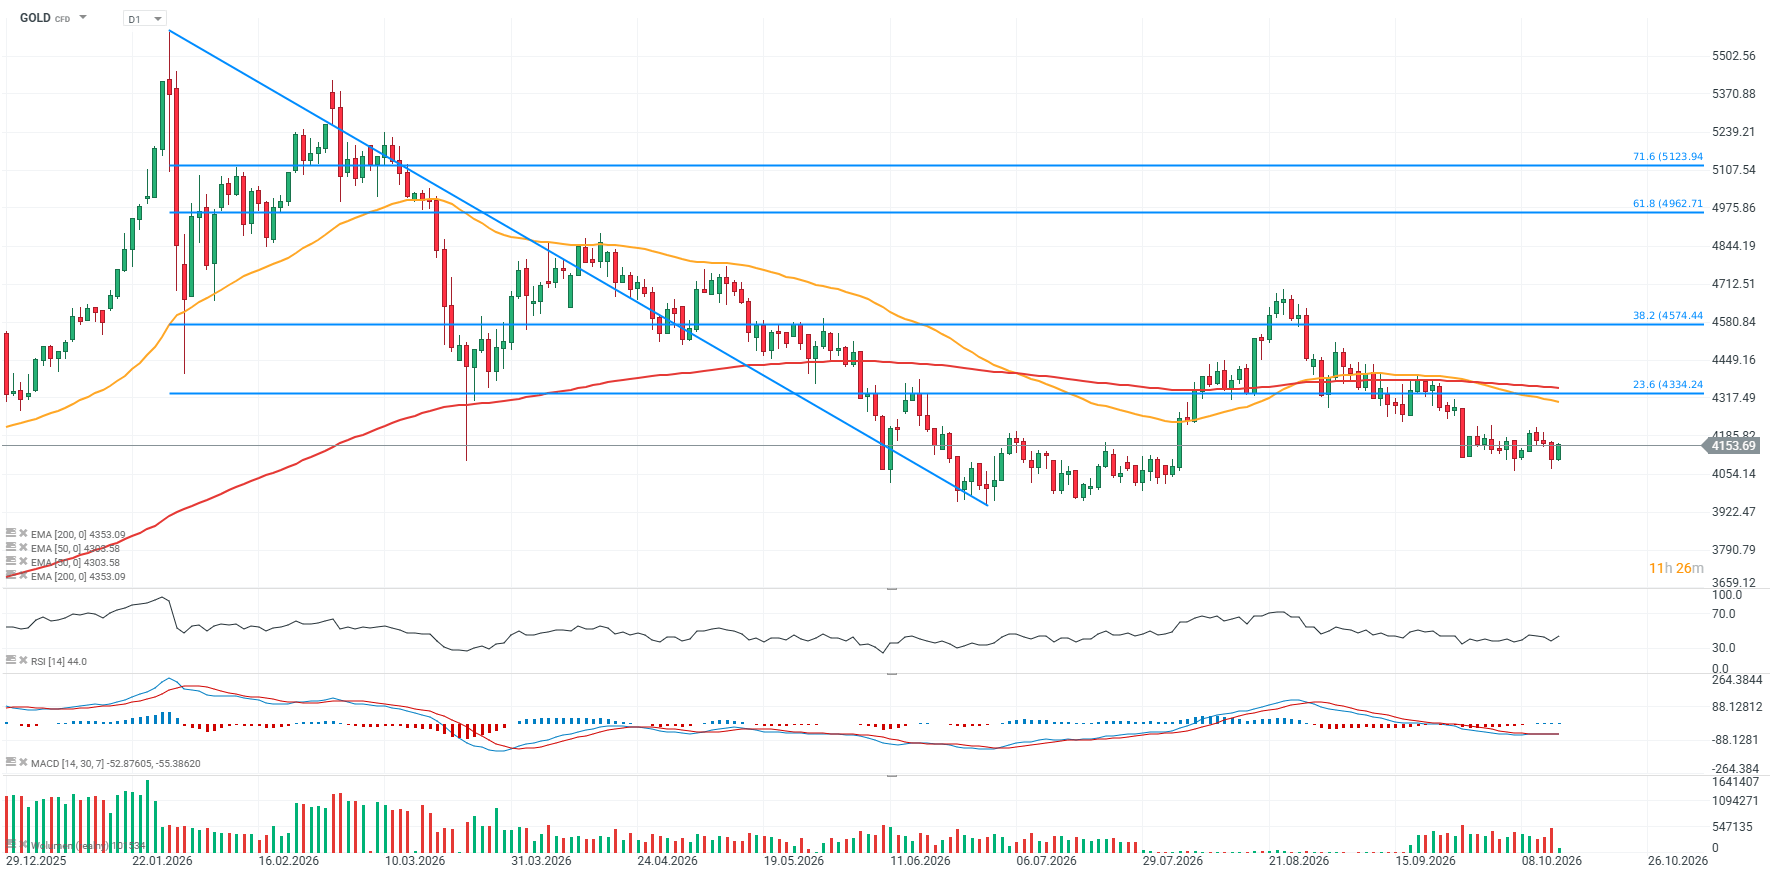 Sursă: XTB


Vânzări masive pe piața semiconductorilor📉🖥️


Calendar economic: Bursele europene deschid în scădere ⬇️; va confirma indicele prețurilor de producție (PPI) tendința inflaționistă a indicelui prețurilor de consum (CPI)❓

🚨Rezumatul dimineții: Un dolar mai slab, aurul în creștere și un sector tehnologic în cădere liberă — ce anume determină evoluția pieței❓

Rezumatul zilei: Creșterea inflației pune presiune pe piețe, sectorul semiconductorilor fiind cel mai afectat (14.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."