

- Tesla a înregistrat un flux de numerar liber pozitiv de 1,53 miliarde de dolari în trimestrul al treilea al anului 2026.
- Marja brută din sectorul auto, excluzând creditele de reglementare, a atins 18,1%.
- Elon Musk a confirmat că se ia în considerare o fuziune între Tesla și SpaceX.

- Tesla a înregistrat un flux de numerar liber pozitiv de 1,53 miliarde de dolari în trimestrul al treilea al anului 2026.
- Marja brută din sectorul auto, excluzând creditele de reglementare, a atins 18,1%.
- Elon Musk a confirmat că se ia în considerare o fuziune între Tesla și SpaceX.
Wall Street se pregătea pentru un trimestru în care Tesla urma să arunce încă miliarde în „cuptorul” AI. În schimb, compania a înregistrat un flux de numerar liber pozitiv (1,53 miliarde de dolari), marje semnificativ mai mari în sectorul auto și livrări mai bune decât se aștepta. Acțiunile au înregistrat o creștere de aproximativ 1,1% în tranzacțiile după închiderea bursei, după ce au urcat cu 3,4% în timpul zilei. Pentru o surpriză atât de pozitivă, reacția nu este una spectaculoasă, dar răspunsul nu se află în raport — ci în conferința SpaceX de marți. Acolo, Elon Musk a recunoscut că o fuziune între cele două companii este o „idee bună”, iar ambele părți au înființat comitete speciale. Investitorii se întreabă din ce în ce mai puțin cât câștigă Tesla din vânzarea de mașini sau din alte activități comerciale. În schimb, se întreabă tot mai des ce va mai fi Tesla peste un an și dacă mașinile vor rămâne principala sa activitate.
Date cheie (Q3 2026)
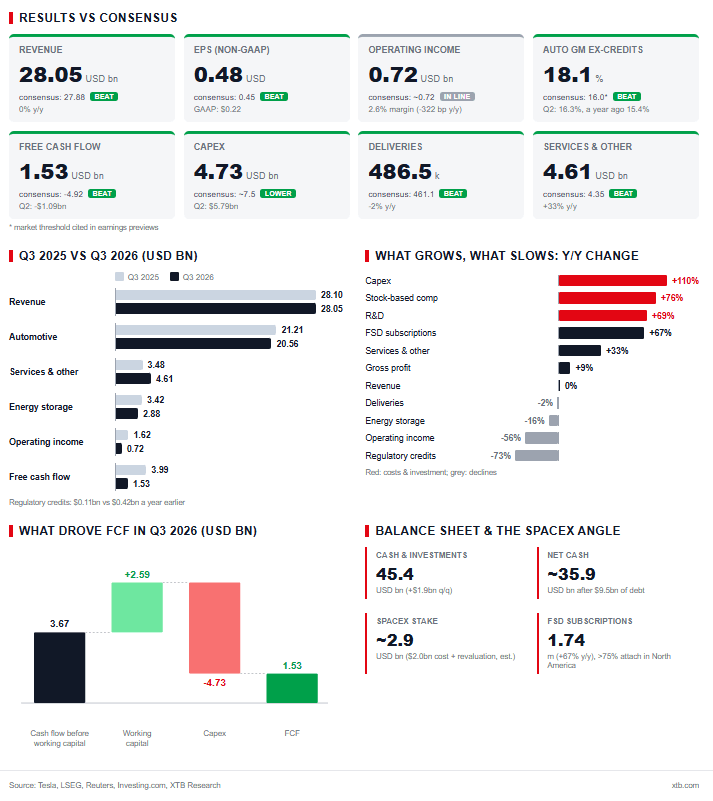
- Venituri: 28,05 miliarde de dolari față de estimarea consensuală de 27,88 miliarde de dolari (LSEG). Totuși, aceasta reprezintă o creștere practic nulă față de aceeași perioadă a anului trecut
- Câștig pe acțiune ajustat: 0,48 dolari față de 0,45 dolari estimați; câștig pe acțiune conform GAAP: 0,22 dolari (-44% față de aceeași perioadă a anului trecut)
- Rezultat operațional: 718 milioane față de ~720 milioane; marjă operațională de 2,6% (față de 5,8% acum un an, 1,4% în T2)
- Marja brută din sectorul auto, fără creditele de reglementare: 18,1% față de 16,3% în trimestrul anterior și 15,4% în urmă cu un an
- Venituri din sectorul auto: 20,56 miliarde față de ~20,2 miliarde estimate (-3% față de aceeași perioadă a anului trecut)
- Servicii și altele: 4,61 miliarde de dolari față de 4,35 miliarde de dolari (+33% față de aceeași perioadă a anului trecut)
- Stocarea energiei: 2,88 miliarde de dolari (-16% față de aceeași perioadă a anului trecut). Aici observăm o surpriză negativă considerabilă.
- Cheltuieli de capital (Capex): 4,73 miliarde față de ~7,5 miliarde estimate (5,79 miliarde de dolari în trimestrul al doilea)
- Fluxul de numerar liber (FCF): +1,53 miliarde față de -4,92 miliarde estimate
- Livrări: 486,5 mii față de 461,1 mii preconizate (-2% față de aceeași perioadă a anului trecut); producție 464,4 mii
- Abonamente FSD active: 1,74 milioane (+67% față de aceeași perioadă a anului trecut)
- Lichidități și investiții pe termen scurt: 45,4 miliarde (+1,9 miliarde față de trimestrul anterior)
Sectorul auto: Modelele vechi Tesla se descurcă mai bine decât sugerau așteptările
În ultimele câteva trimestre, segmentul auto a reprezentat veriga slabă din povestea Tesla. Ca producător auto, Tesla nu a impresionat prin performanțele sale, iar evaluările sale erau de-a dreptul exorbitante — chiar mai mult decât cele ale SpaceX. Cu toate acestea, acest trimestru redresează oarecum această imagine. Livrările au depășit previziunile cu peste 25.000 de vehicule. Prețurile ridicate ale combustibilului, vânzările record din Canada, Australia, Japonia și Taiwan, alături de producția record de la Berlin, au contribuit la acest rezultat. Tesla se mândrește cu cel mai mare portofoliu de comenzi din ultimii patru ani, menționând disponibilitatea bateriilor, mai degrabă decât cererea, ca principală constrângere. Un blocaj în aprovizionare este o problemă mult mai plăcută pentru un producător auto decât lipsa clienților.
Marja, excluzând creditele de reglementare, de 18,1% depășește cu ușurință nu doar pragul de 16% pe care piața îl considera o zonă sigură, ci și scenariul optimist de 17%. Un aspect important este că marja în sine este „mai curată” decât acum un an. Veniturile din credite de reglementare au scăzut de la 417 milioane de dolari la 113 milioane de dolari, arătând că îmbunătățirea provine din mixul regional și de modele, din vânzările FSD și din cursurile de schimb valutar. Cu toate acestea, există și o parte negativă. Chiar Tesla recunoaște că prețul mediu de vânzare a scăzut. Îngrijorările potrivit cărora o parte din volum, în special în Shanghai, a fost generată de reduceri nu erau nefondate. În plus, livrările au depășit producția pentru al doilea trimestru consecutiv cu peste 22.000 de vehicule, iar stocul a scăzut la 11 zile de aprovizionare. Fără o producție mai mare – și asta înseamnă mai multe baterii – acest ritm nu poate fi menținut pe termen lung.
Energie: Un trimestru mai slab, dar o poveste mai puternică
Veniturile din stocarea energiei au scăzut cu 16% față de aceeași perioadă a anului trecut, parțial din cauza rambursărilor către clienți legate de tarife. Cu toate acestea, marja brută a crescut la ~33%. Tesla a raportat, de asemenea, cea mai mare creștere a comenzilor din istorie și un portofoliu de comenzi record. A fost lansată Megafactory din Texas (cu o capacitate de 50 GWh), iar primele Megapack-uri care utilizează celule LFP produse intern au fost expediate din Nevada. Povestea este simplă: centrele de date au nevoie de energie „chiar acum”, iar stocarea energiei este cea mai rapidă modalitate de a o furniza. Acesta este un segment care ar putea avea o pondere mult mai mare într-o lume bazată pe AI decât sugerează cifrele actuale privind veniturile. Pe de altă parte, acesta rămâne o mică parte din veniturile totale ale companiei.
Servicii, FSD și Robotaxi: Se numără milele, nu dolarii
Serviciile și alte activități au reprezentat punctul forte al contului de profit și pierdere. Veniturile au crescut cu 33% față de aceeași perioadă a anului trecut, iar profitul brut record a atins 734 de milioane de dolari, cu o marjă de 15,9%. Numărul abonamentelor la FSD a crescut la 1,74 milioane. În America de Nord, peste 75% dintre mașinile noi părăsesc parcul auto echipate cu FSD — cu aproape 20 de puncte procentuale mai mult decât în trimestrul anterior. Sistemul este acum activ în nouă țări din UE.
Serviciul Robotaxi rămâne în primul rând o poveste măsurată în mile. Kilometrajul cumulativ fără supraveghere s-a apropiat de 2 milioane de mile, o creștere de opt ori față de trimestrul anterior. Începând cu 3 septembrie, Cybercabs transportă pasageri în Austin. Există însă un detaliu minor, dar incomod: Tesla nu dezvăluie cât de multe venituri generează acest serviciu. Deocamdată, investitorii primesc doar statistici privind kilometrajul, în loc de o situație a veniturilor. În același timp, acesta este încă doar începutul călătoriei.
Alte indicatori importanți: De unde au provenit lichiditățile?
Aici merită să ne oprim puțin asupra prezentării generale a rezultatelor. Fluxul de numerar liber (FCF) pozitiv a fost cea mai mare surpriză a raportului, dar calitatea acestuia este discutabilă. Din cei 6,26 miliarde de dolari din fluxul de numerar operațional, aproximativ 2,6 miliarde de dolari au provenit din modificările capitalului circulant:
- datoriile către furnizori au crescut cu 4 miliarde de dolari;
- veniturile amânate au crescut cu 1,3 miliarde de dolari;
- termenul mediu de plată a crescut de la 58 la 66 de zile.
Fără acest efect, fluxul de numerar liber (FCF) ar fi fost de aproximativ -1,1 miliarde de dolari, cam la fel ca în trimestrul al doilea. Tesla pur și simplu plătește furnizorilor mai lent și cheltuiește mai puțin decât se aștepta piața: 4,73 miliarde de dolari în cheltuieli de capital, comparativ cu 5,79 miliarde de dolari în trimestrul anterior, totalizând 13 miliarde de dolari de la începutul anului până în prezent.
Cheltuielile operaționale cresc rapid: cu 39% față de aceeași perioadă a anului trecut, ajungând la 4,78 miliarde de dolari. Cheltuielile cu cercetarea și dezvoltarea au crescut cu 69%, în timp ce remunerațiile pe bază de acțiuni au înregistrat un salt de 76%, parțial datorită planului de stimulare al lui Musk pentru 2025. Acești factori au redus profitul operațional cu 56%. Bilanțul rămâne o fortăreață: 45,4 miliarde de dolari în numerar și investiții, față de ~9,5 miliarde de dolari în datorii, ceea ce lasă lichiditățile nete la aproximativ 36 de miliarde de dolari.
La o capitalizare de piață de aproximativ 1,4 trilioane de dolari, Tesla se tranzacționează la aproximativ 425 de ori câștigurile GAAP din ultimele 12 luni și la aproximativ 225 de ori câștigurile ajustate. Cu o marjă operațională de 2,6%, investitorii plătesc pentru viitor, nu pentru prezent. Dacă această companie ar fi evaluată strict ca producător de automobile, toată lumea ar fi întors spatele demult. Dar nimeni nu tratează Tesla în acest fel.
Elefantul din cameră, sau este o rachetă? Fuziunea cu SpaceX
Marți, în cadrul conferinței privind rezultatele financiare ale SpaceX, Musk a declarat că fuziunea cu Tesla este o „idee bună”, cu „multe beneficii”. Ambele companii au înființat comitete speciale. Musk, care conduce ambele firme, nu face parte din niciunul dintre comitete și avertizează că tranzacția nu este garantată. El a menționat mai multe domenii de sinergie:
- software de „superinteligență”;
- proiectarea cipurilor și Terafab;
- robotica;
- lansarea încărcăturilor utile pe orbită pentru constelația Starmind;
- conectivitatea.
Granițele dintre cele două companii sunt deja estompate astăzi. Tesla este acționar al SpaceX: în primul trimestru al anului 2026, a achiziționat o participație de 2 miliarde, care, după reevaluări, valorează aproximativ 2,9 miliarde (conform estimărilor din raport). Noul Roadster prezentat acum o săptămână dispune de o capacitate limitată de zbor datorită tehnologiei cu gaz comprimat derivată din rachetele SpaceX. Cybercab funcționează pe Grok.
De ce ar putea avea sens acest lucru pentru acționarii Tesla?
- Proiectele costisitoare de AI (putere de calcul, fabricarea cipurilor, robotică) ar putea fi finanțate din fluxurile de numerar provenite din activitatea cu sateliți.
- Musk nu ar mai trebui să-și împartă atenția și talentul între entități concurente.
- Preocupările legate de conflictul de interese, care au apărut de ani de zile în legătură cu tranzacțiile din cadrul imperiului său, ar fi eliminate.
Merită, de asemenea, să punem o întrebare care ne vine în mod natural în minte: cheltuielile de capital mai mici decât se aștepta sunt o coincidență sau un semn timpuriu că o parte din infrastructura de AI ar putea fi în cele din urmă integrată într-un proiect comun? Rămâne o ipoteză deocamdată, dar momentul ales este revelator.
De ce este necesară prudența?
- Raportul de schimb: Două companii cu evaluări ridicate bazate pe creștere s-ar fuziona, iar Musk s-ar afla de ambele părți ale mesei de negocieri. Dacă acționarii minoritari vor beneficia de o evaluare echitabilă va depinde de comitetele independente.
- Transparență: Tesla s-ar transforma într-un conglomerat complex care acoperă domeniile auto, energetic, al roboților, al rachetelor și al sateliților. Evaluarea oricărui segment în mod individual ar deveni și mai dificilă.
- Geopolitica: Combinarea unei fabrici din Shanghai care produce peste 950.000 de vehicule pe an sub aceeași umbrelă cu un important contractor al apărării din SUA este o configurație pe care autoritățile de reglementare o vor examina foarte atent.
- Pachetul de stimulente: Obiectivele de performanță ale lui Musk pentru 2025 (livrări, abonamente FSD, robotaxi) sunt strict legate de Tesla. O fuziune ar ridica întrebări cu privire la modul de evaluare a acestora.
Reacția pieței în sine este interesantă. Miercuri, acțiunile SpaceX au crescut cu 7,8%, în timp ce cele ale Tesla au înregistrat o creștere de 3,4%. Acest lucru ar putea indica faptul că investitorii văd în prezent un potențial de creștere mai imediat pentru SpaceX în cadrul unei posibile tranzacții.
Rezumat
Tesla le-a oferit scepticilor cifre solide — mai bune decât se așteptau mulți: marje bune în sectorul auto, flux de numerar pozitiv și cifre de livrare îmbunătățite. Dincolo de aparențe, imaginea este mai puțin roz. Fluxul de numerar a fost determinat în mare parte de ajustările capitalului de lucru, costurile cresc cu aproape 40% anual, iar o marjă operațională de 2,6% seamănă mai degrabă cu cea a unui producător auto tradițional mediocru decât cu cea a unui lider în domeniul AI, evaluat la 1,4 trilioane de dolari. Piața pare să fi înțeles acest lucru de ceva vreme, ceea ce explică reacția moderată. Pe de altă parte, întrebarea este cât timp piața poate tranzacționa pe baza așteptărilor viitoare și cât de departe în viitor se întind aceste așteptări.
Cea mai semnificativă schimbare din acest trimestru nu se regăsește în tabele. Timp de ani de zile, investitorii au cumpărat acțiuni Tesla ca pe o opțiune de cumpărare legată de autonomie și robotică. Acum, acestea sunt cumpărate din ce în ce mai mult ca parte a imperiului mai larg al lui Musk, unde granițele dintre mașini, rachete și chatbot-uri bazate pe AI se estompează. Dacă aceasta este o veste bună pentru acționarii Tesla depinde de un singur număr necunoscut: raportul de schimb.
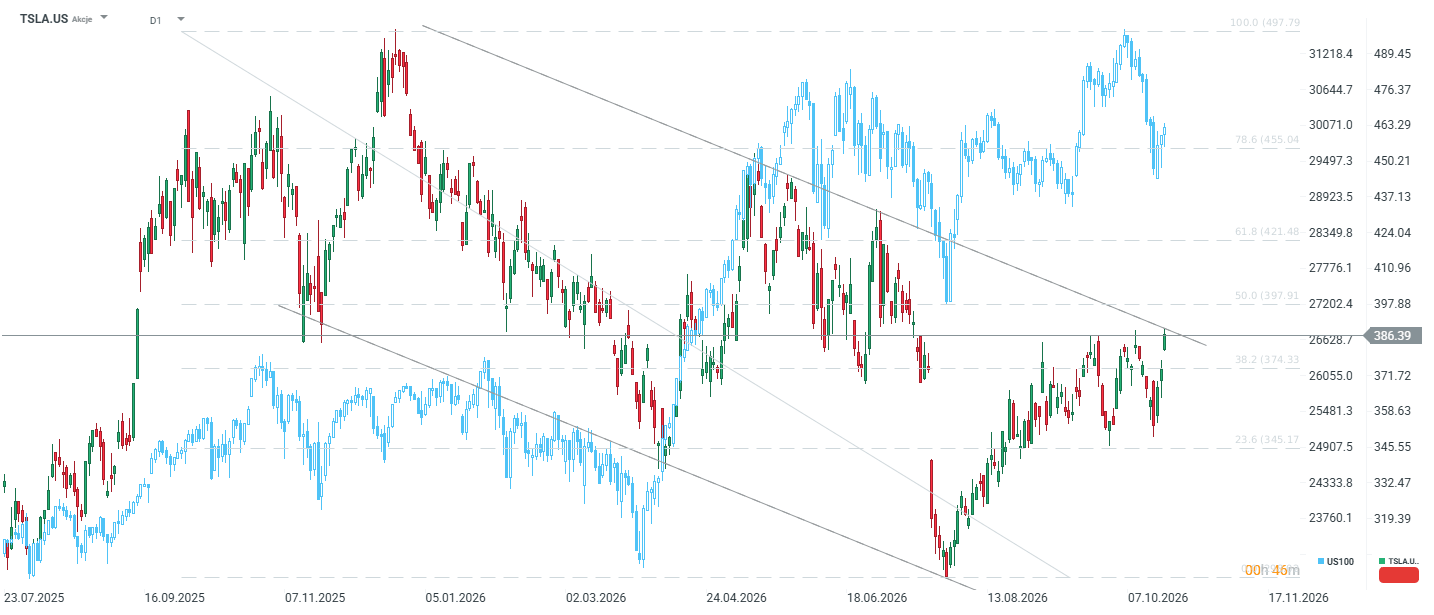
Acțiunile Tesla se situează cu aproximativ 30% sub maximul istoric și, în același timp, cu 30% peste minimul local înregistrat în luna iulie. Dacă mâine acțiunile se vor închide peste limita superioară a canalului de tendință descendentă, acest lucru ar putea indica o ieșire din tendința generală și o posibilă evoluție către pragul de 400 de dolari.


Meta a înregistrat rezultate record, deși a înregistrat o pierdere de numerar. Investitorii (deocamdată) susțin oricum planul lui Zuckerberg



Rezumatul zilei: SpaceX și sectorul tehnologic impulsionează Wall Street, prețul petrolului scade brusc sub 97 USD


Deschiderea sesiunii din SUA: Pregătiri pentru mega-fuziunea dintre Tesla și SpaceX. Impasul diplomatic cu Iranul temperează entuziasmul de pe Wall Street

Perspectivă rezultate Tesla: Vor salva robotaxi-urile profiturile?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."