


Săptămâna trecută a fost cea mai nefastă pentru Nasdaq din aprilie 2025 și de la momentrul „Ziua Eliberării”, care a provocat o agitație considerabilă pe piață în legătură cu tarifele. Astăzi, indicii americani înregistrează o creștere puternică, contractele futures pe Nasdaq 100 câștigând peste 1,3%, iar cele pe S&P 500 aproximativ 0,8%.
Figura 1: Procentul companiilor din Nasdaq 100 care se situează peste media mobilă pe 50 de zile (2024 - 2026)
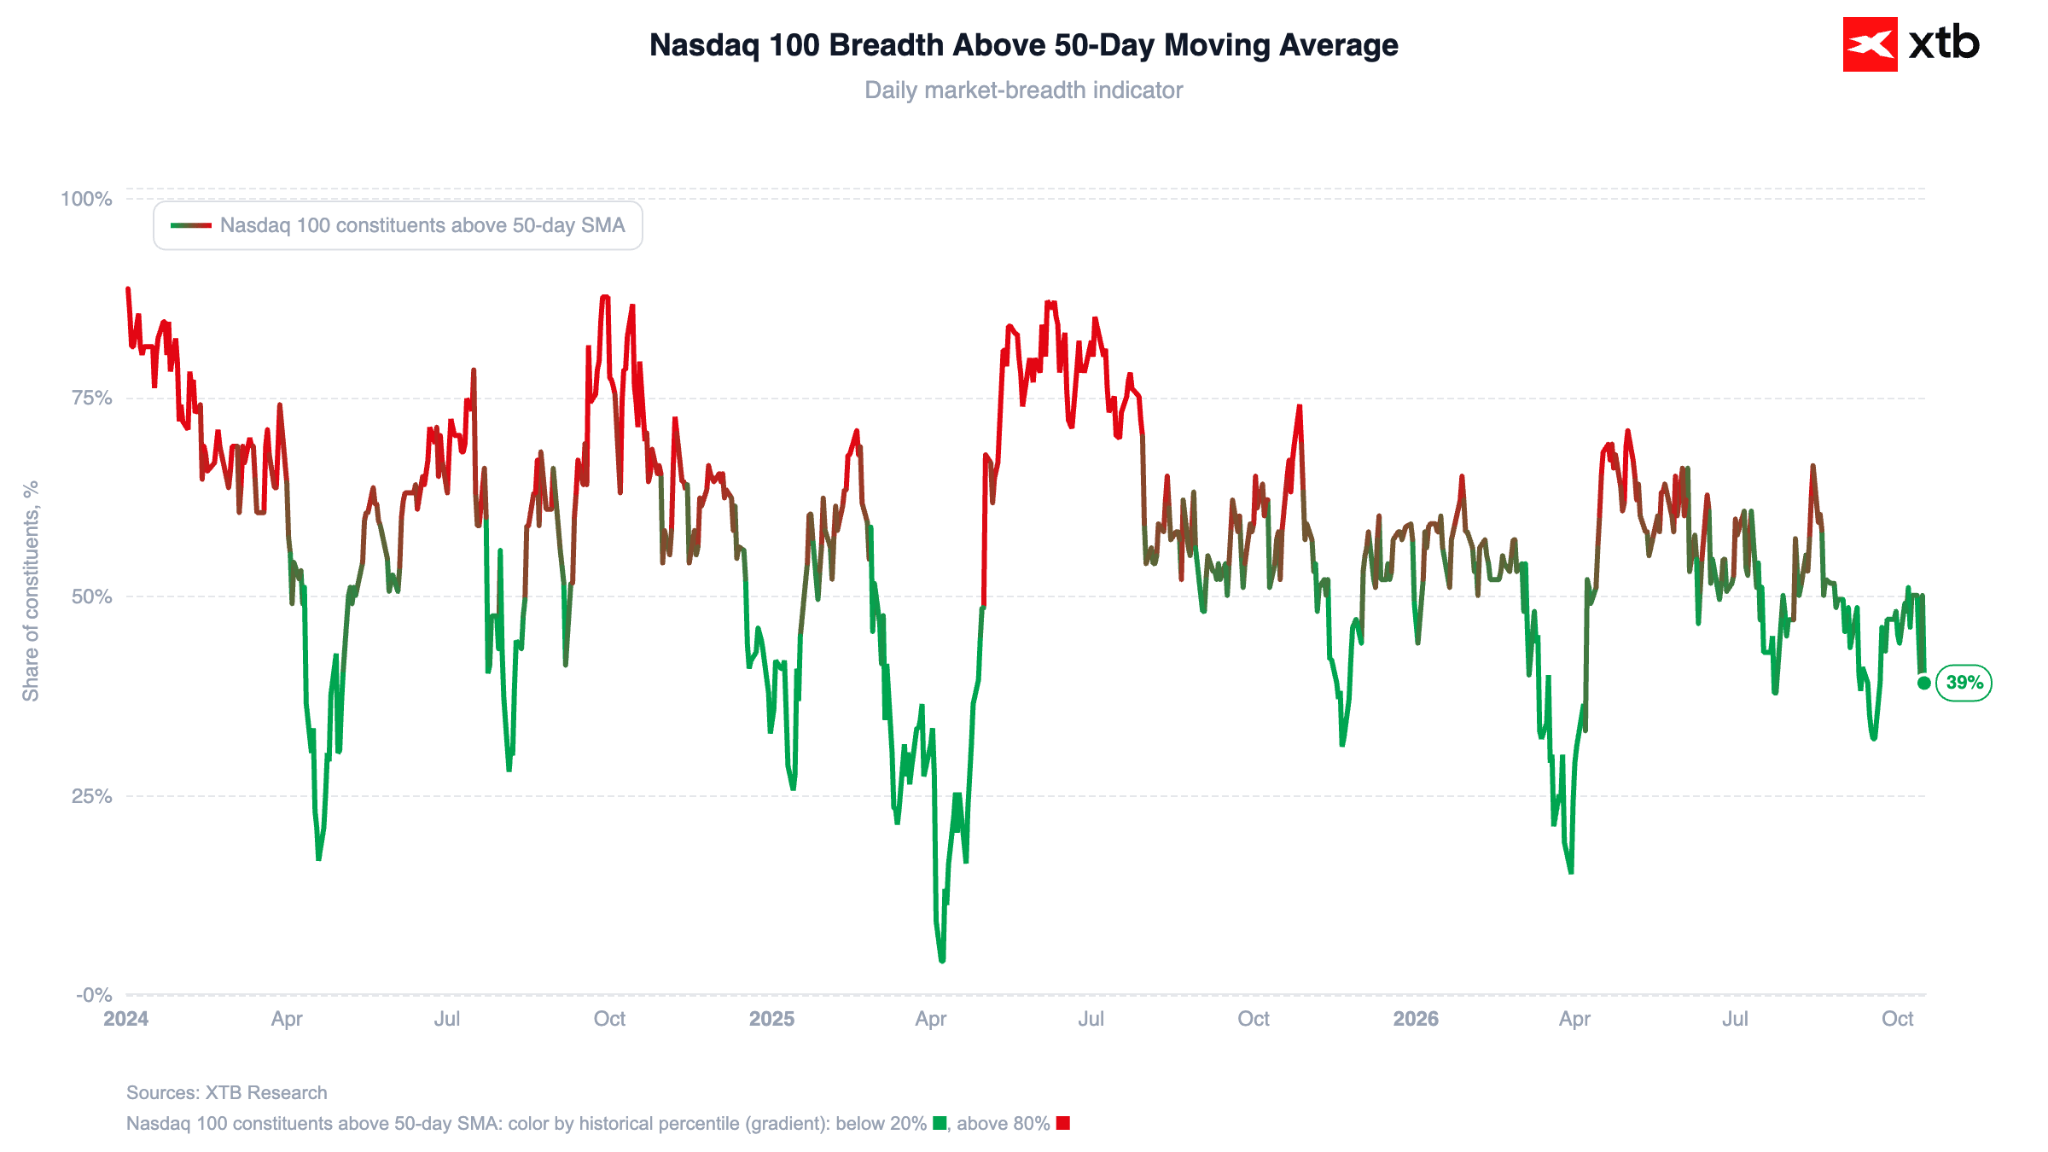
Sursă: XTB Research, 19.10.2026
Investitorii așteaptă rapoartele trimestriale programate pentru această săptămână ale celor mai mari companii din domeniul tehnologiei: Tesla, Meta și IBM își vor publica rezultatele miercuri, după ce Netflix le-a publicat cu o zi înainte.
Figura 2: Dashboard Tesla (2024 - 2026)
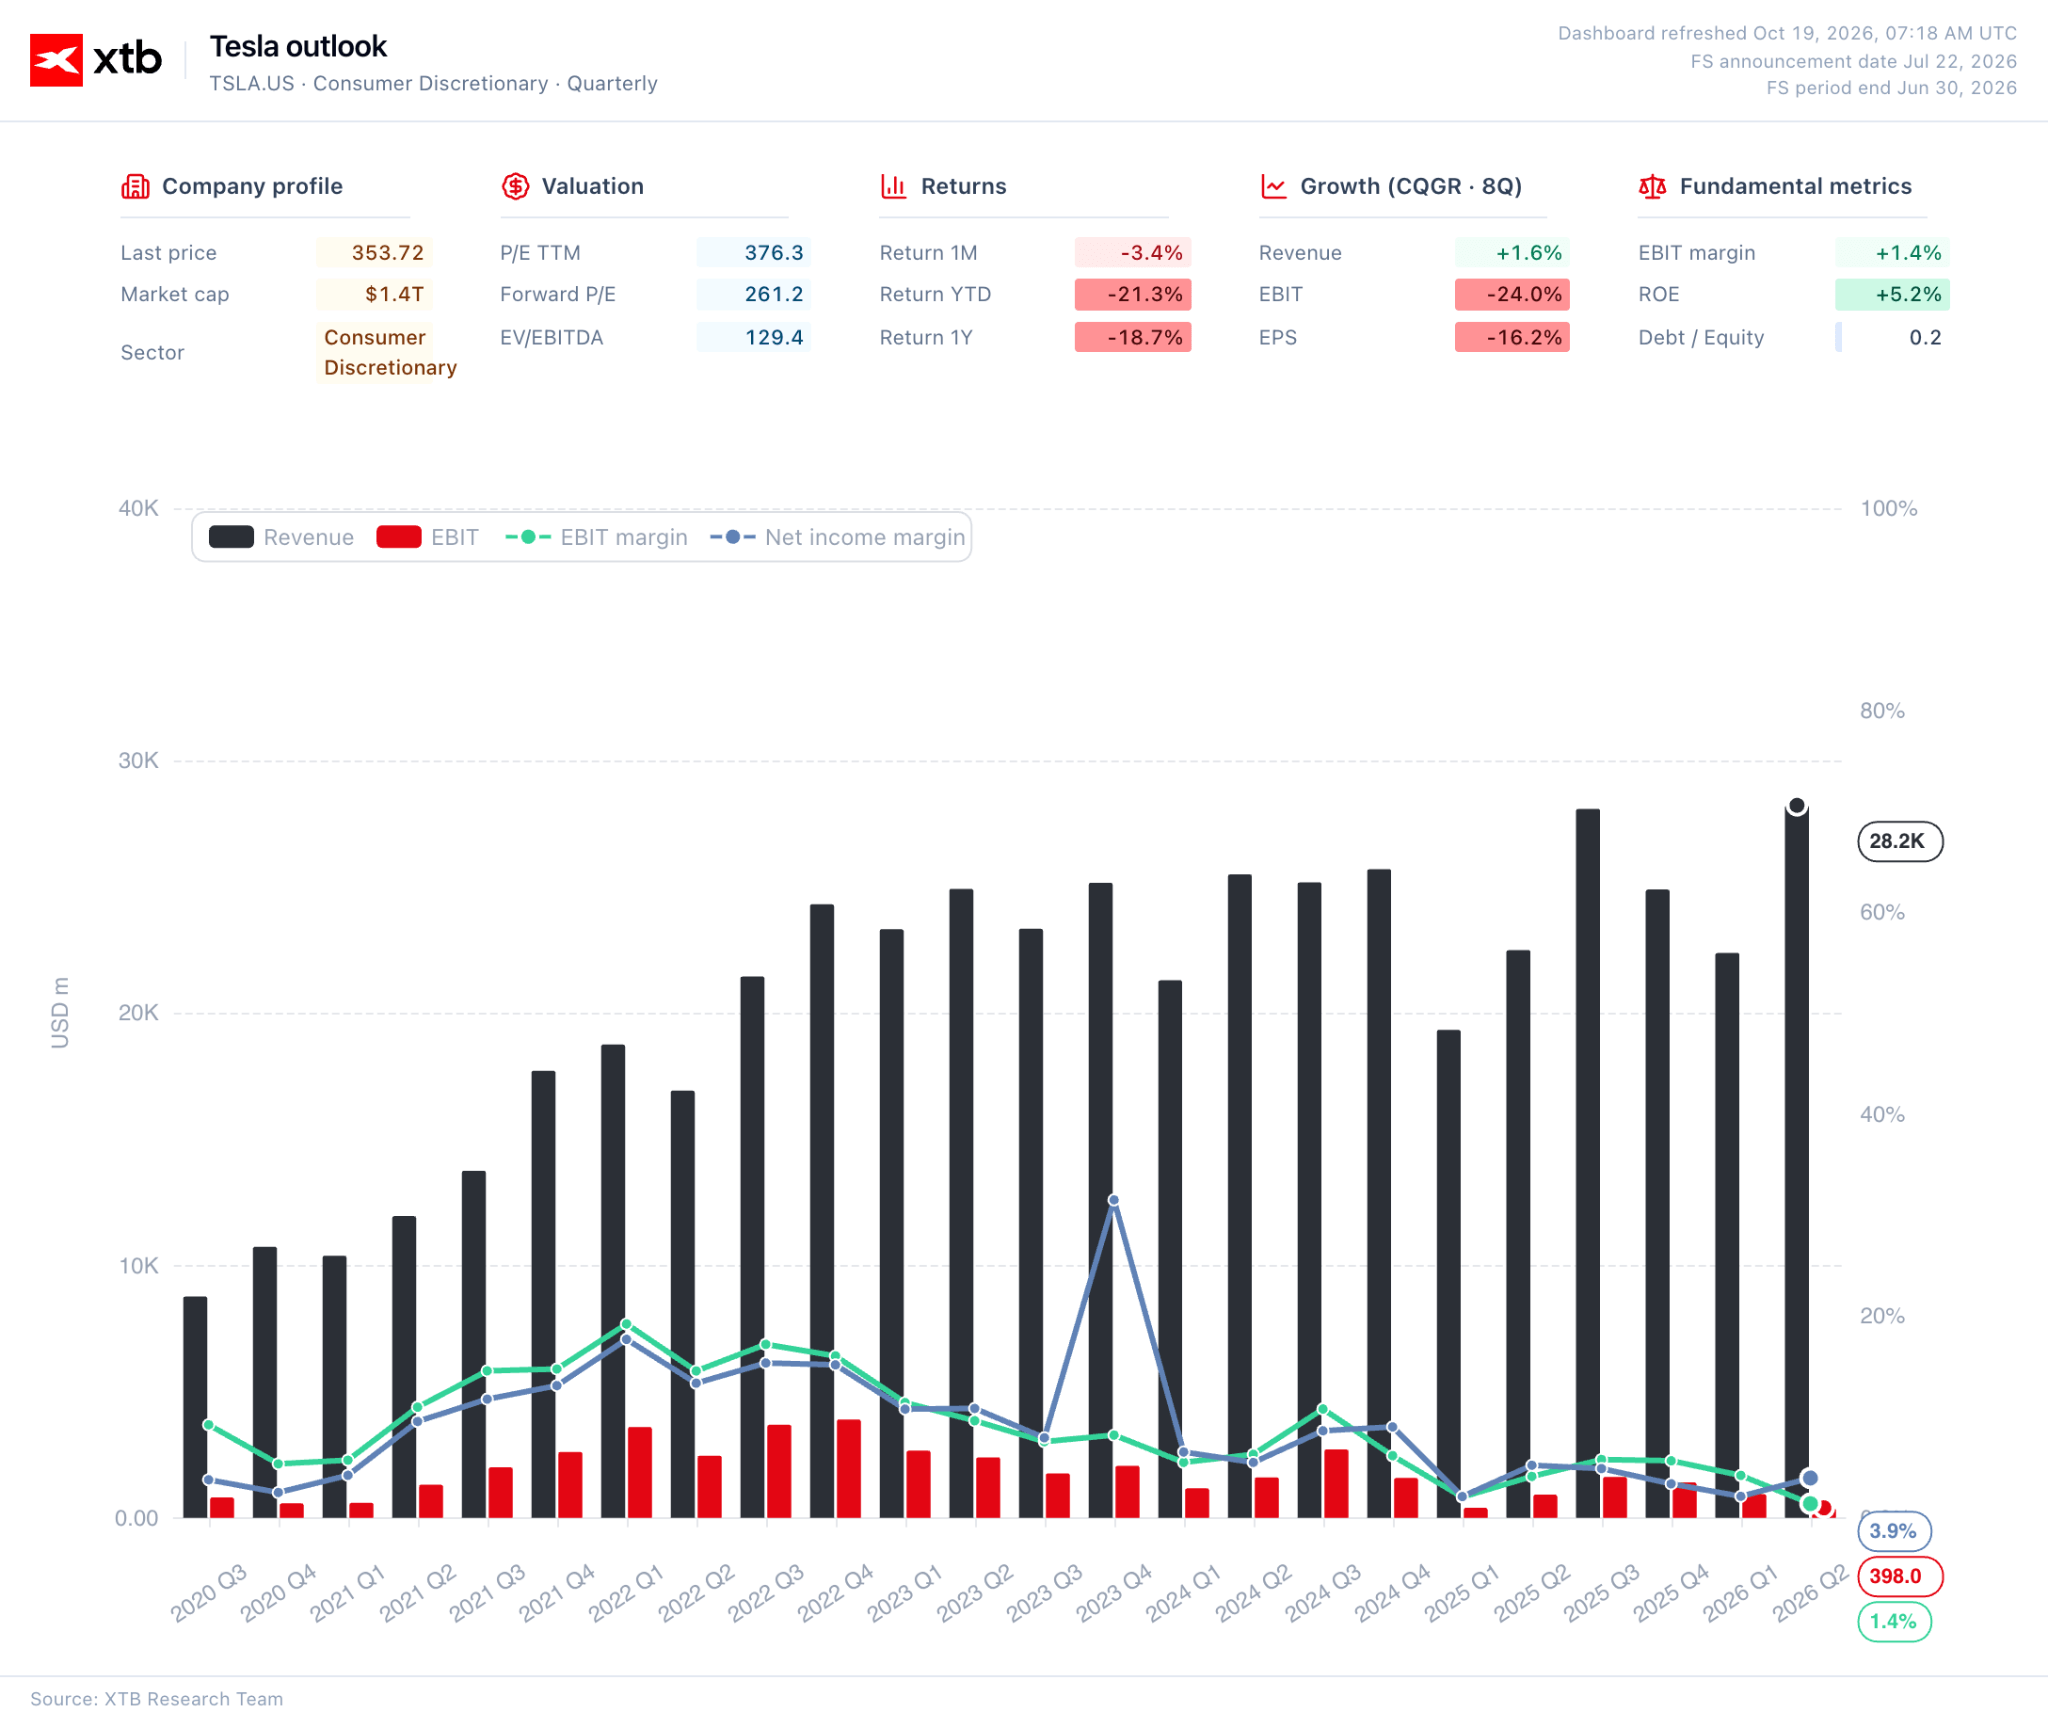
Sursă: XTB Research, 19.10.2026
În fundal, însă, rămân cel puțin cinci probleme cheie care vor afecta încrederea pieței: îndoielile tot mai mari privind finanțarea boom-ului AI, revenirea titlurilor de stat americane la rolul lor de refugiu sigur, scăderea prețului petrolului brut de la un maxim de cinci luni, o escaladare semnificativă a tensiunilor geopolitice dintre SUA și Ucraina, precum și îngrijorarea cu privire la situația fiscală a Franței în urma protestelor din weekend.
📈 Acțiuni
Am lăsat în urmă cea mai mare creștere a indicelui VIX din iunie și cea mai lungă serie de pierderi consecutive pentru indicele SOXX din 2008. Astăzi, apetitul pentru risc revine pe piețe. După cum s-a menționat anterior, contractele futures pe Nasdaq 100 au înregistrat o creștere de 1,3%, în timp ce contractele futures pe S&P 500 au crescut cu 0,8%.
Figura 3: Nasdaq 100 – Semiconductori (2026)
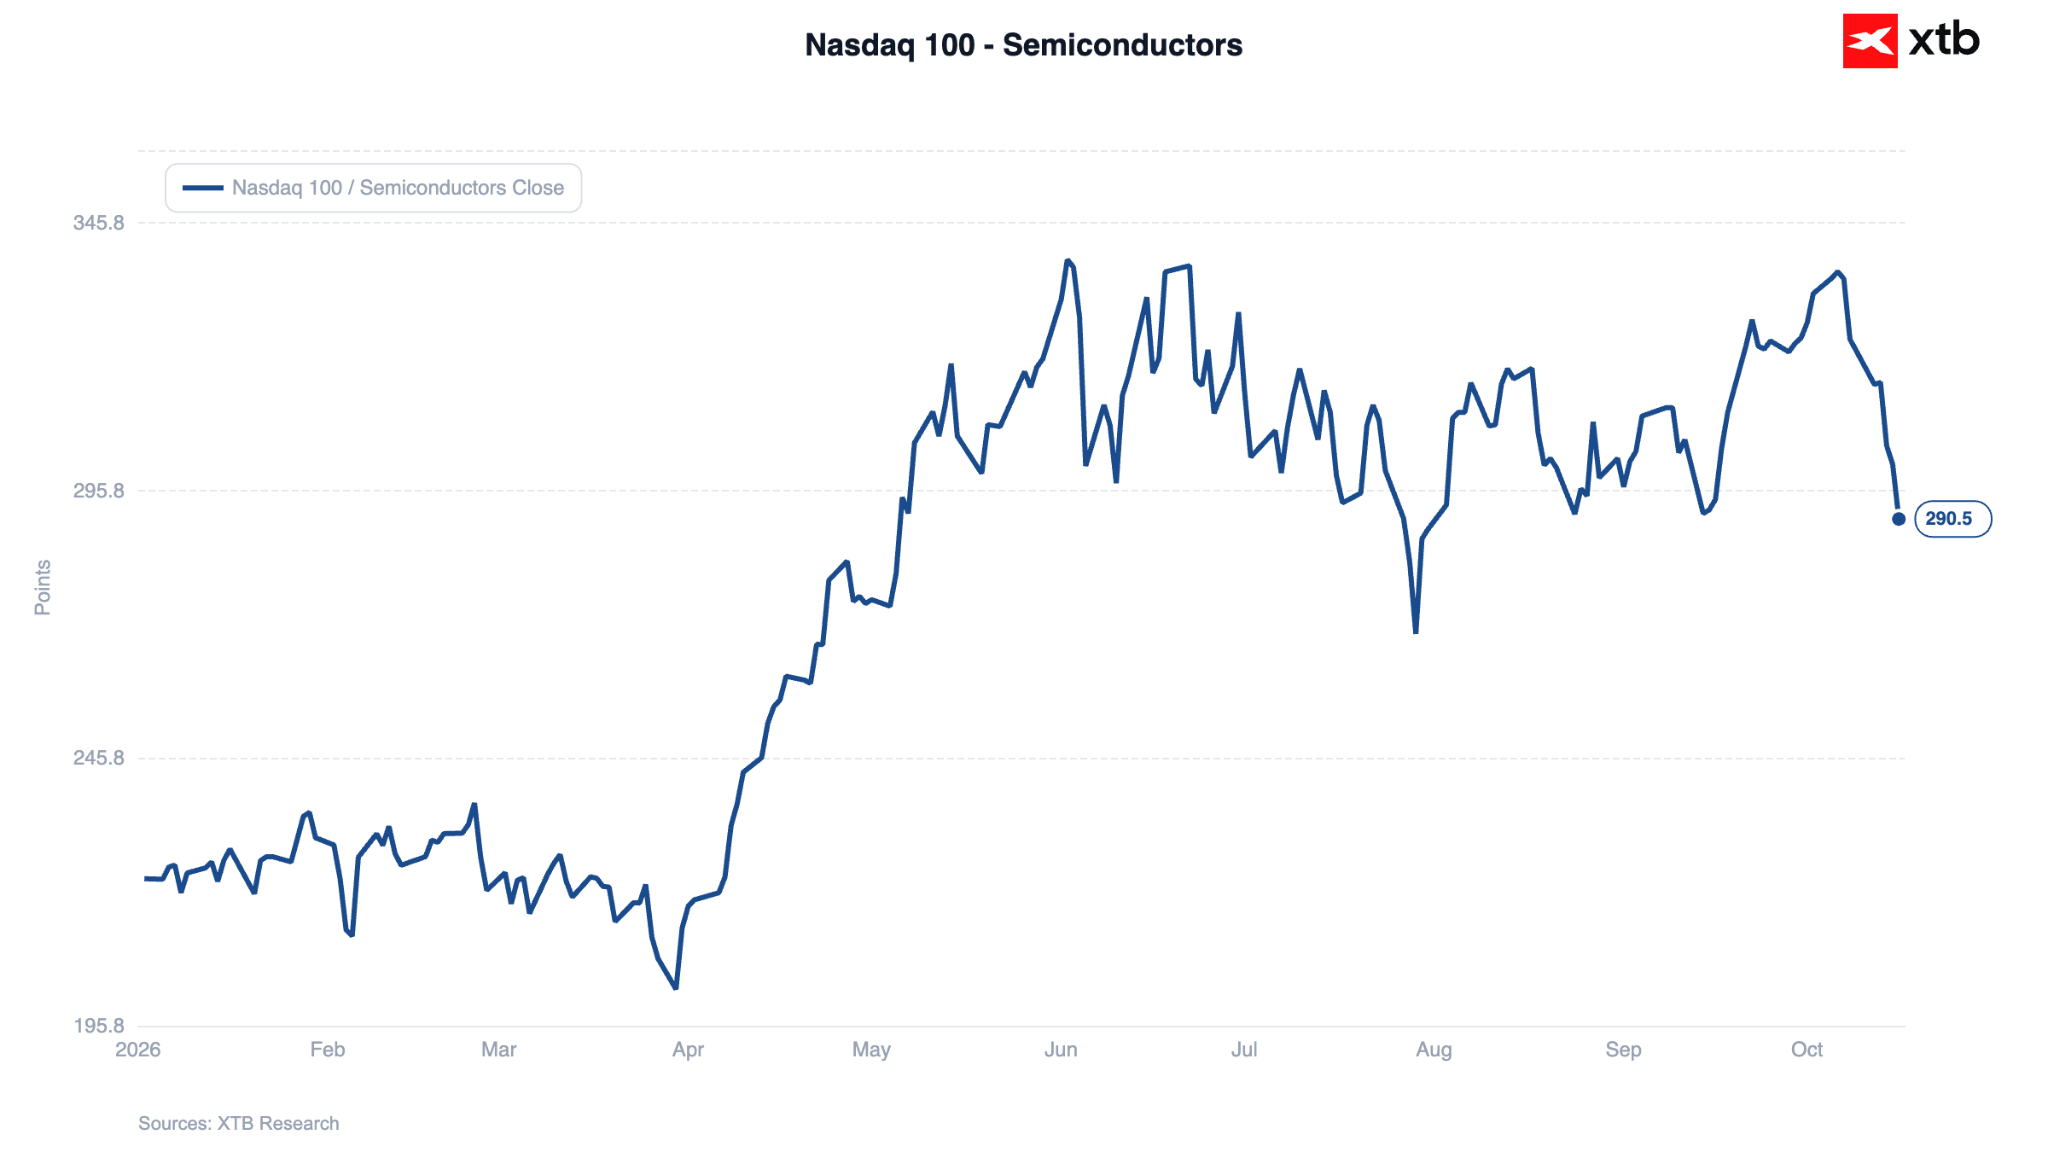
Sursă: XTB Research, 19.10.2026
În Asia, situația este mixtă: indicele Nikkei 225 din Japonia a scăzut cu 0,8%, în timp ce indicele Kospi din Coreea de Sud a înregistrat o creștere de aproximativ 0,2%. Indicele Shanghai SE Composite rămâne stabil în urma publicării unor date privind PIB-ul mai bune decât se aștepta (mai multe detalii mai jos). Contractele futures europene pierd teren, indicele Euro Stoxx 50 înregistrând o scădere de 0,3% în urma protestelor din weekend din Franța.
Merită menționat noul model DeepSeek, care a reînviat îngrijorările că dezvoltarea AI ar putea necesita mai puțină putere de calcul decât presupune piața și, în consecință, o cerere mai redusă de microcipuri. Acest lucru a dus la un scurt val de vânzări în rândul producătorilor asiatici de microcipuri, deși majoritatea acestor pierderi au fost deja recuperate.
În această săptămână, sezonul raportărilor financiare va ocupa centrul atenției. Marți, Netflix își va publica rezultatele, urmată o zi mai târziu de Tesla, Meta și IBM. Aceasta reprezintă primul test real al încrederii investitorilor în „strategia AI” după turbulențele recente; piața va aștepta rezultatele companiilor hyperscaler pentru a confirma dacă, cheltuielile de capital uriașe încep să se transforme în profituri.
Vânzarea masivă recentă a afectat cel mai puternic CoreWeave, un furnizor de servicii cloud printre acționarii majori ai căruia se numără Nvidia. Randamentele obligațiunilor sale au atins pentru scurt timp 15%. O altă sursă de neliniște a venit din semnalele de încetinire a creșterii veniturilor la Anthropic (în special, compania a anunțat că va aloca 5% din acțiunile sale unui nou fond de „interes public” menit să atenueze impactul negativ al IA asupra pieței muncii).
📈 Piața datoriilor
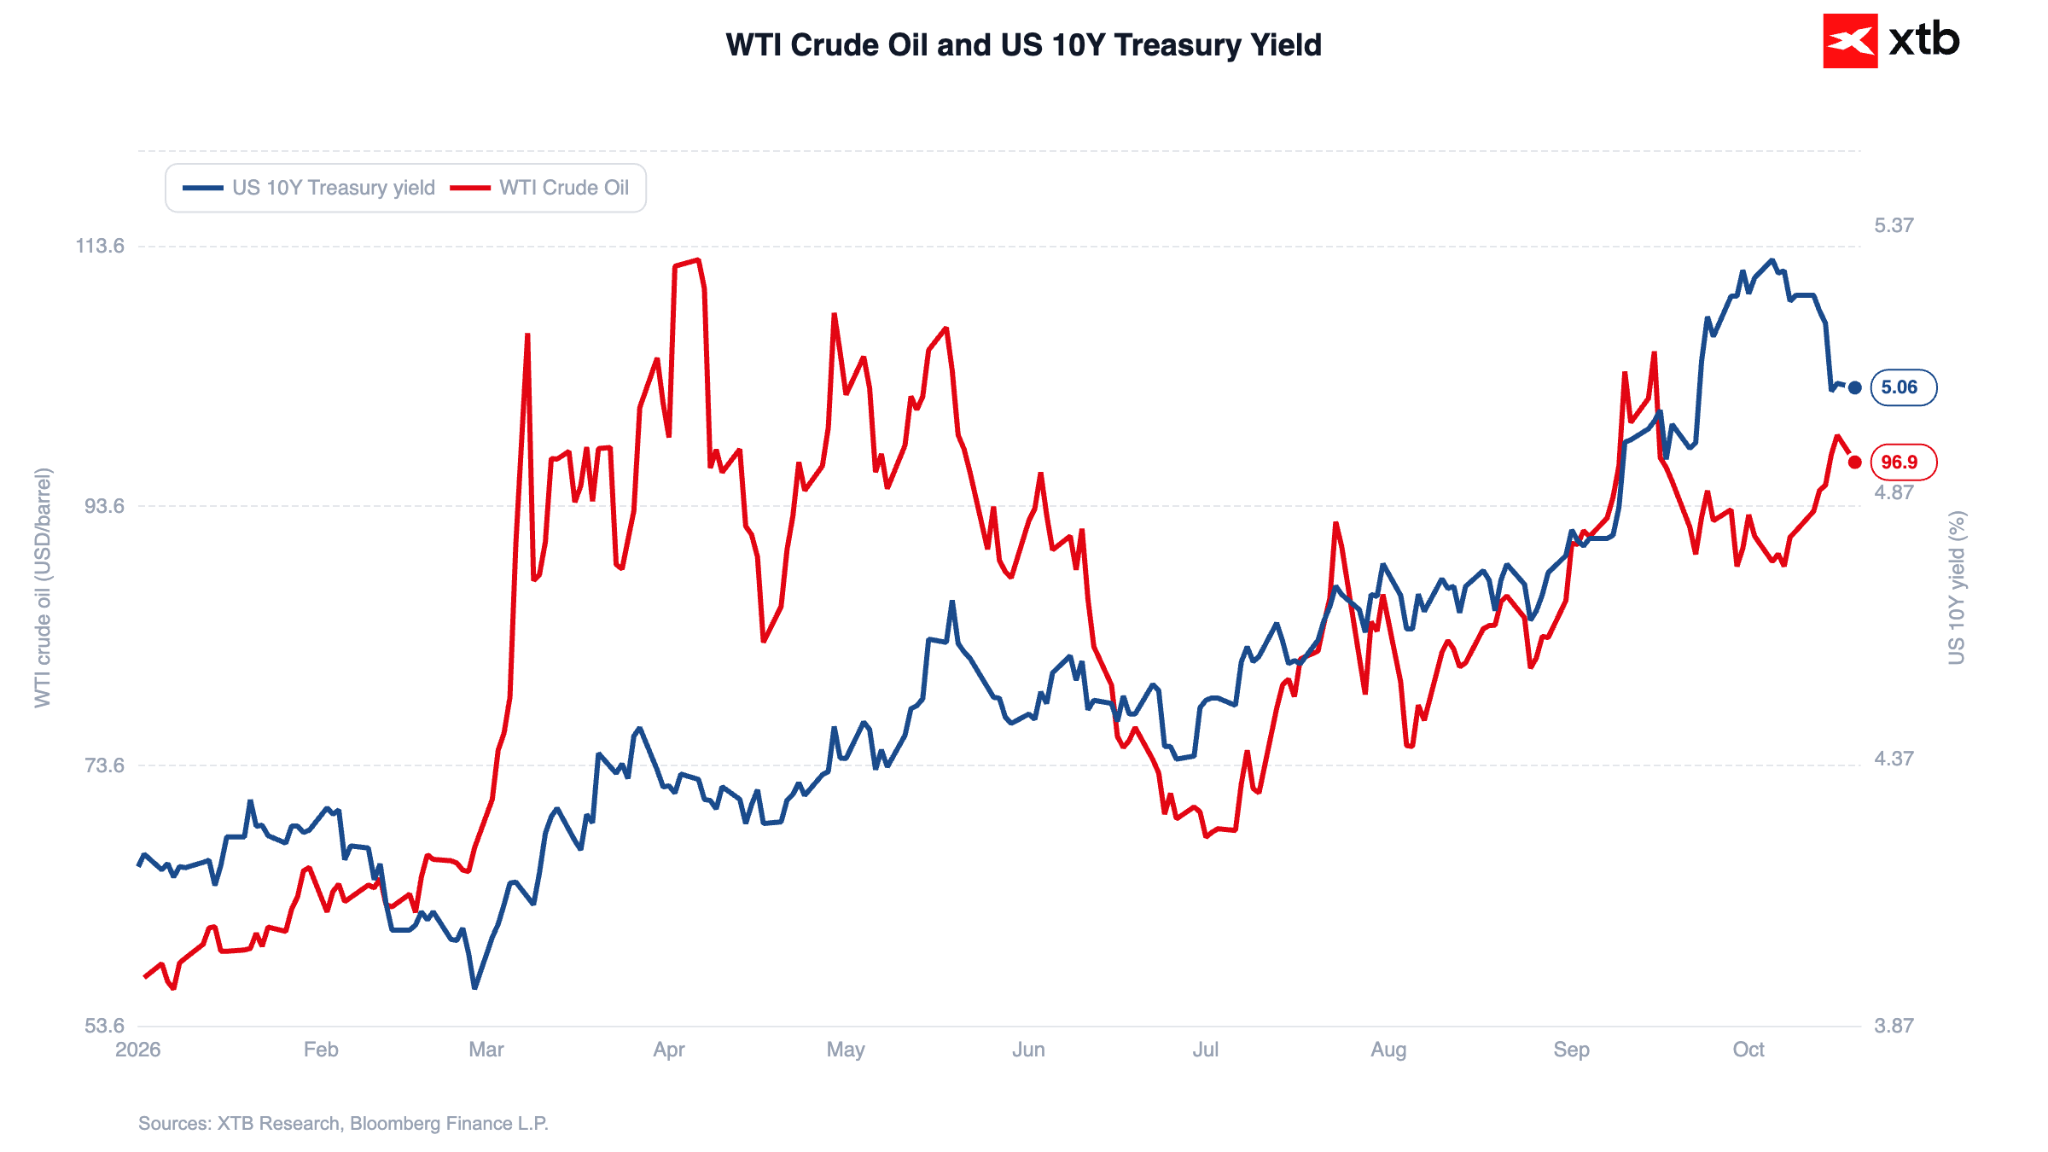
Cea mai interesantă tendință din ultimele zile este schimbarea de direcție de pe piața obligațiunilor. Instrumentele de datorie din SUA încep să-și recâștige rolul tradițional de refugiu sigur. Săptămâna trecută, randamentul obligațiunilor pe 10 ani a scăzut cu aproximativ 17 puncte de bază. În aceeași perioadă, indicele Nasdaq 100 a pierdut aproximativ 5,5%. Ultima dată când s-a înregistrat o mișcare atât de bruscă în tandem a fost în aprilie 2025, în urma anunțării celor mai mari tarife vamale aplicate importurilor din SUA din ultimii peste 100 de ani.
Figura 4: Randamentele obligațiunilor și prețurile petrolului brut WTI (2026)
Sursă: XTB Research, 19.10.2026
Revenirea pieței obligațiunilor este semnificativă, deoarece acestea nu au reușit să-și îndeplinească rolul de instrument de acoperire a riscului în lunile precedente: inflația ridicată, o economie rezistentă și un val de emisiuni de obligațiuni de stat și corporative (parțial pentru a finanța boom-ul AI) au împins randamentele la 10 ani la cele mai ridicate niveluri din ultimele două decenii. Mișcarea actuală este amplificată de poziționarea excepțional de agresivă a investitorilor, care a creat spațiu pentru acoperirea pozițiilor short. Desigur, există în continuare voci care avertizează că revenirea ar putea fi de scurtă durată, având în vedere riscurile persistente legate de inflație.
📈 Politica monetară
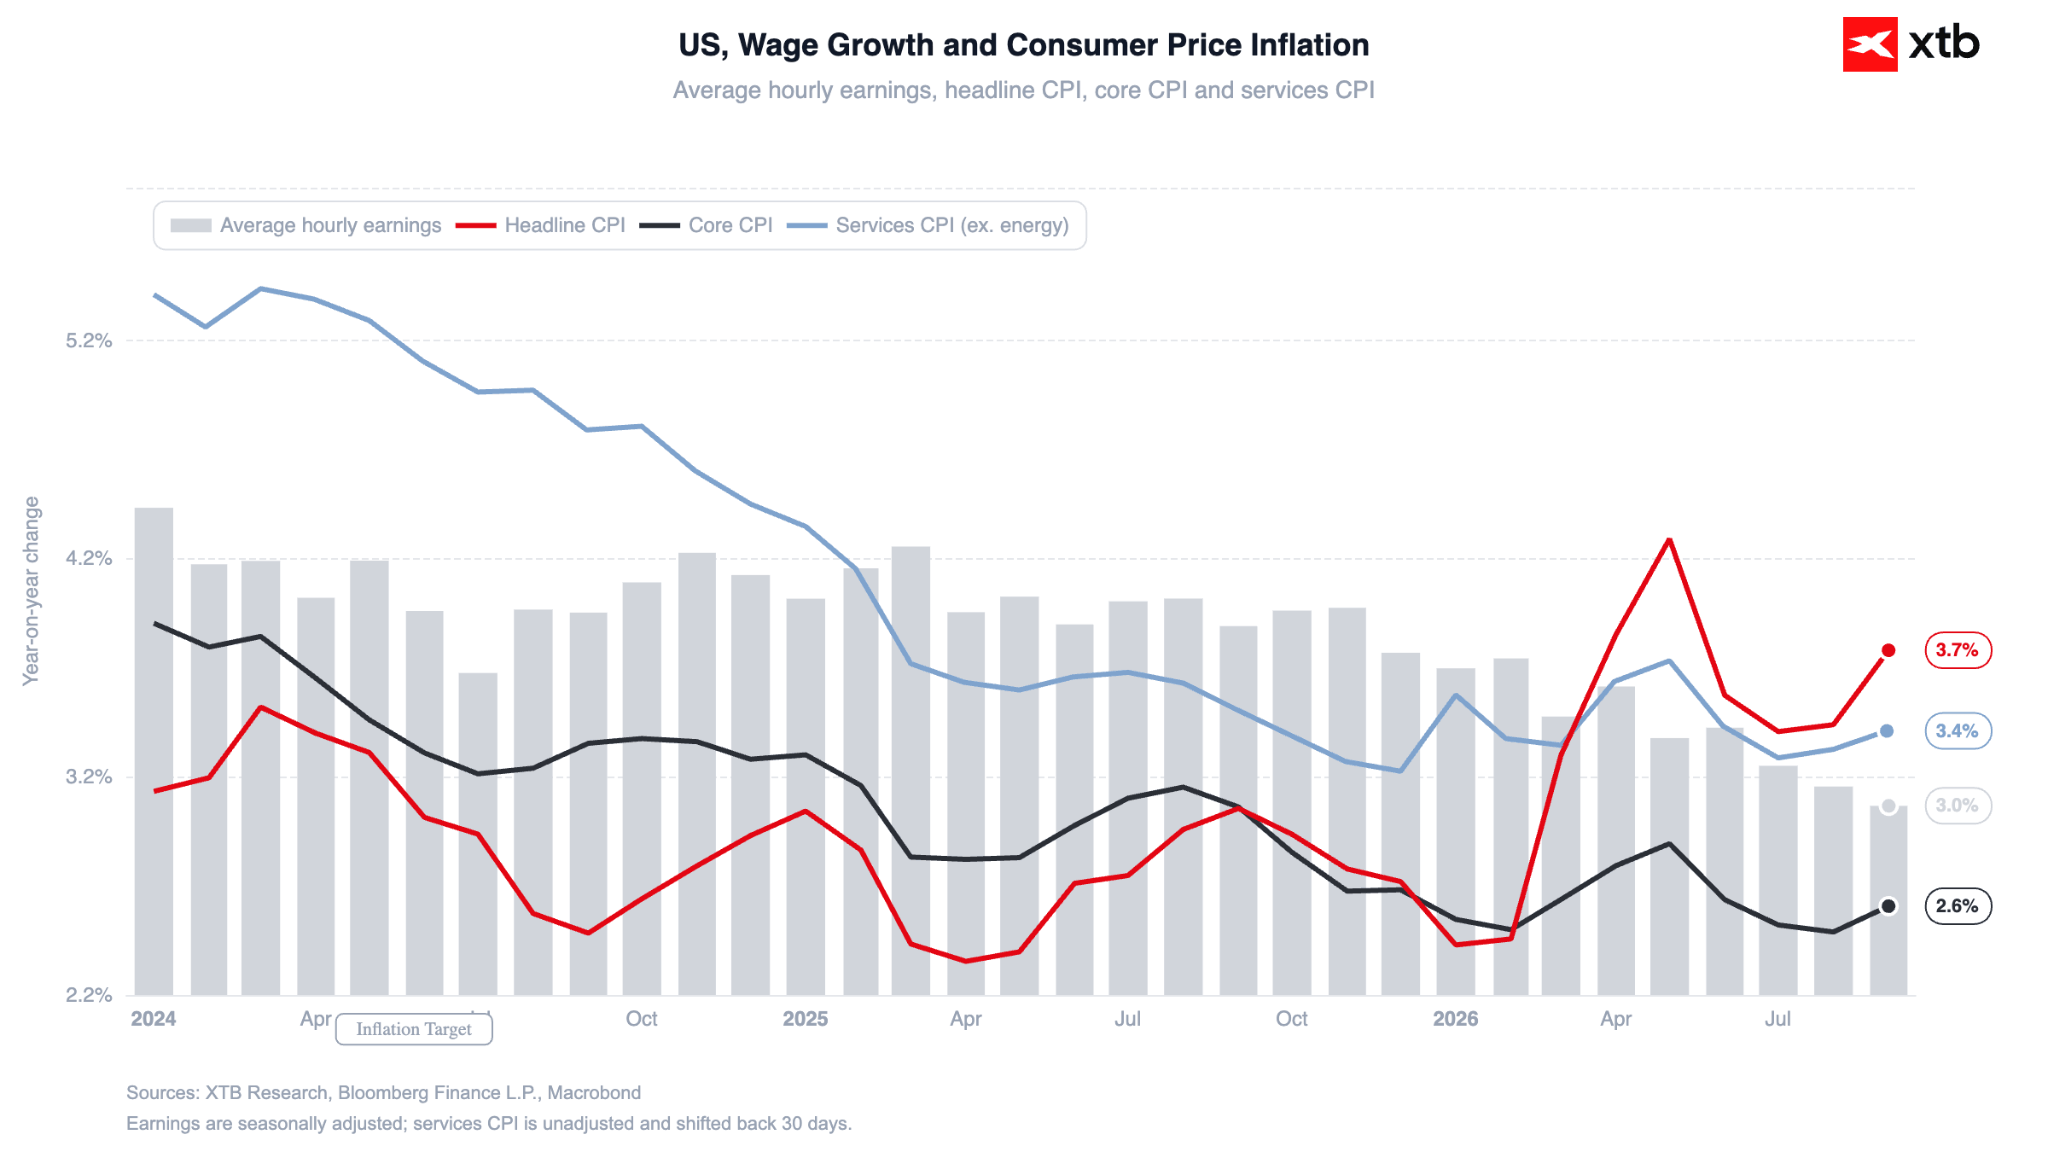
Un nivel al inflației CPI mai ridicat decât se aștepta nu a reușit să stimuleze pariurile privind o majorare a ratei dobânzii în octombrie. Piața pare reticentă să creadă într-o continuare a ciclului de înăsprire la următoarea ședință, atribuind unui astfel de scenariu o probabilitate mai mică de 15%.
Figura 5: Inflația CPI și creșterea salariilor în SUA (2024 - 2026)
Sursă: XTB Research, 19.10.2026
Vânzarea masivă de acțiuni și discursul de vineri al președintelui Fed, Kevin Warsh, în cadrul reuniunii anuale a FMI nu au oferit prea mult sprijin; acesta nu s-a referit direct la viitoarele măsuri ale FOMC privind politica monetară sau la perspectivele economice ale SUA, reiterând doar faptul că Fed rămâne angajată față de stabilitatea prețurilor.
Investitorii continuă să ia în calcul o înăsprire suplimentară a politicii monetare în cursul acestui an. O majorare a ratei dobânzii în decembrie este aproape pe deplin anticipată de piață.
📈 Date economice
În China, PIB-ul din al treilea trimestru a crescut cu 4,5% față de aceeași perioadă a anului trecut, ușor peste prognoza de 4,4%, sporind șansele de a atinge ținta anuală stabilită de Beijing.
În zilele următoare, printre datele cheie care vor fi publicate se numără cifrele privind creșterea salariilor din luna septembrie în Polonia (marți), inflația CPI în Marea Britanie (miercuri) și Japonia (vineri). Pe plan macroeconomic, atenția se va concentra probabil asupra datelor PMI din octombrie din Zona Euro și din Statele Unite (vineri).
🛢️ Mărfuri energetice
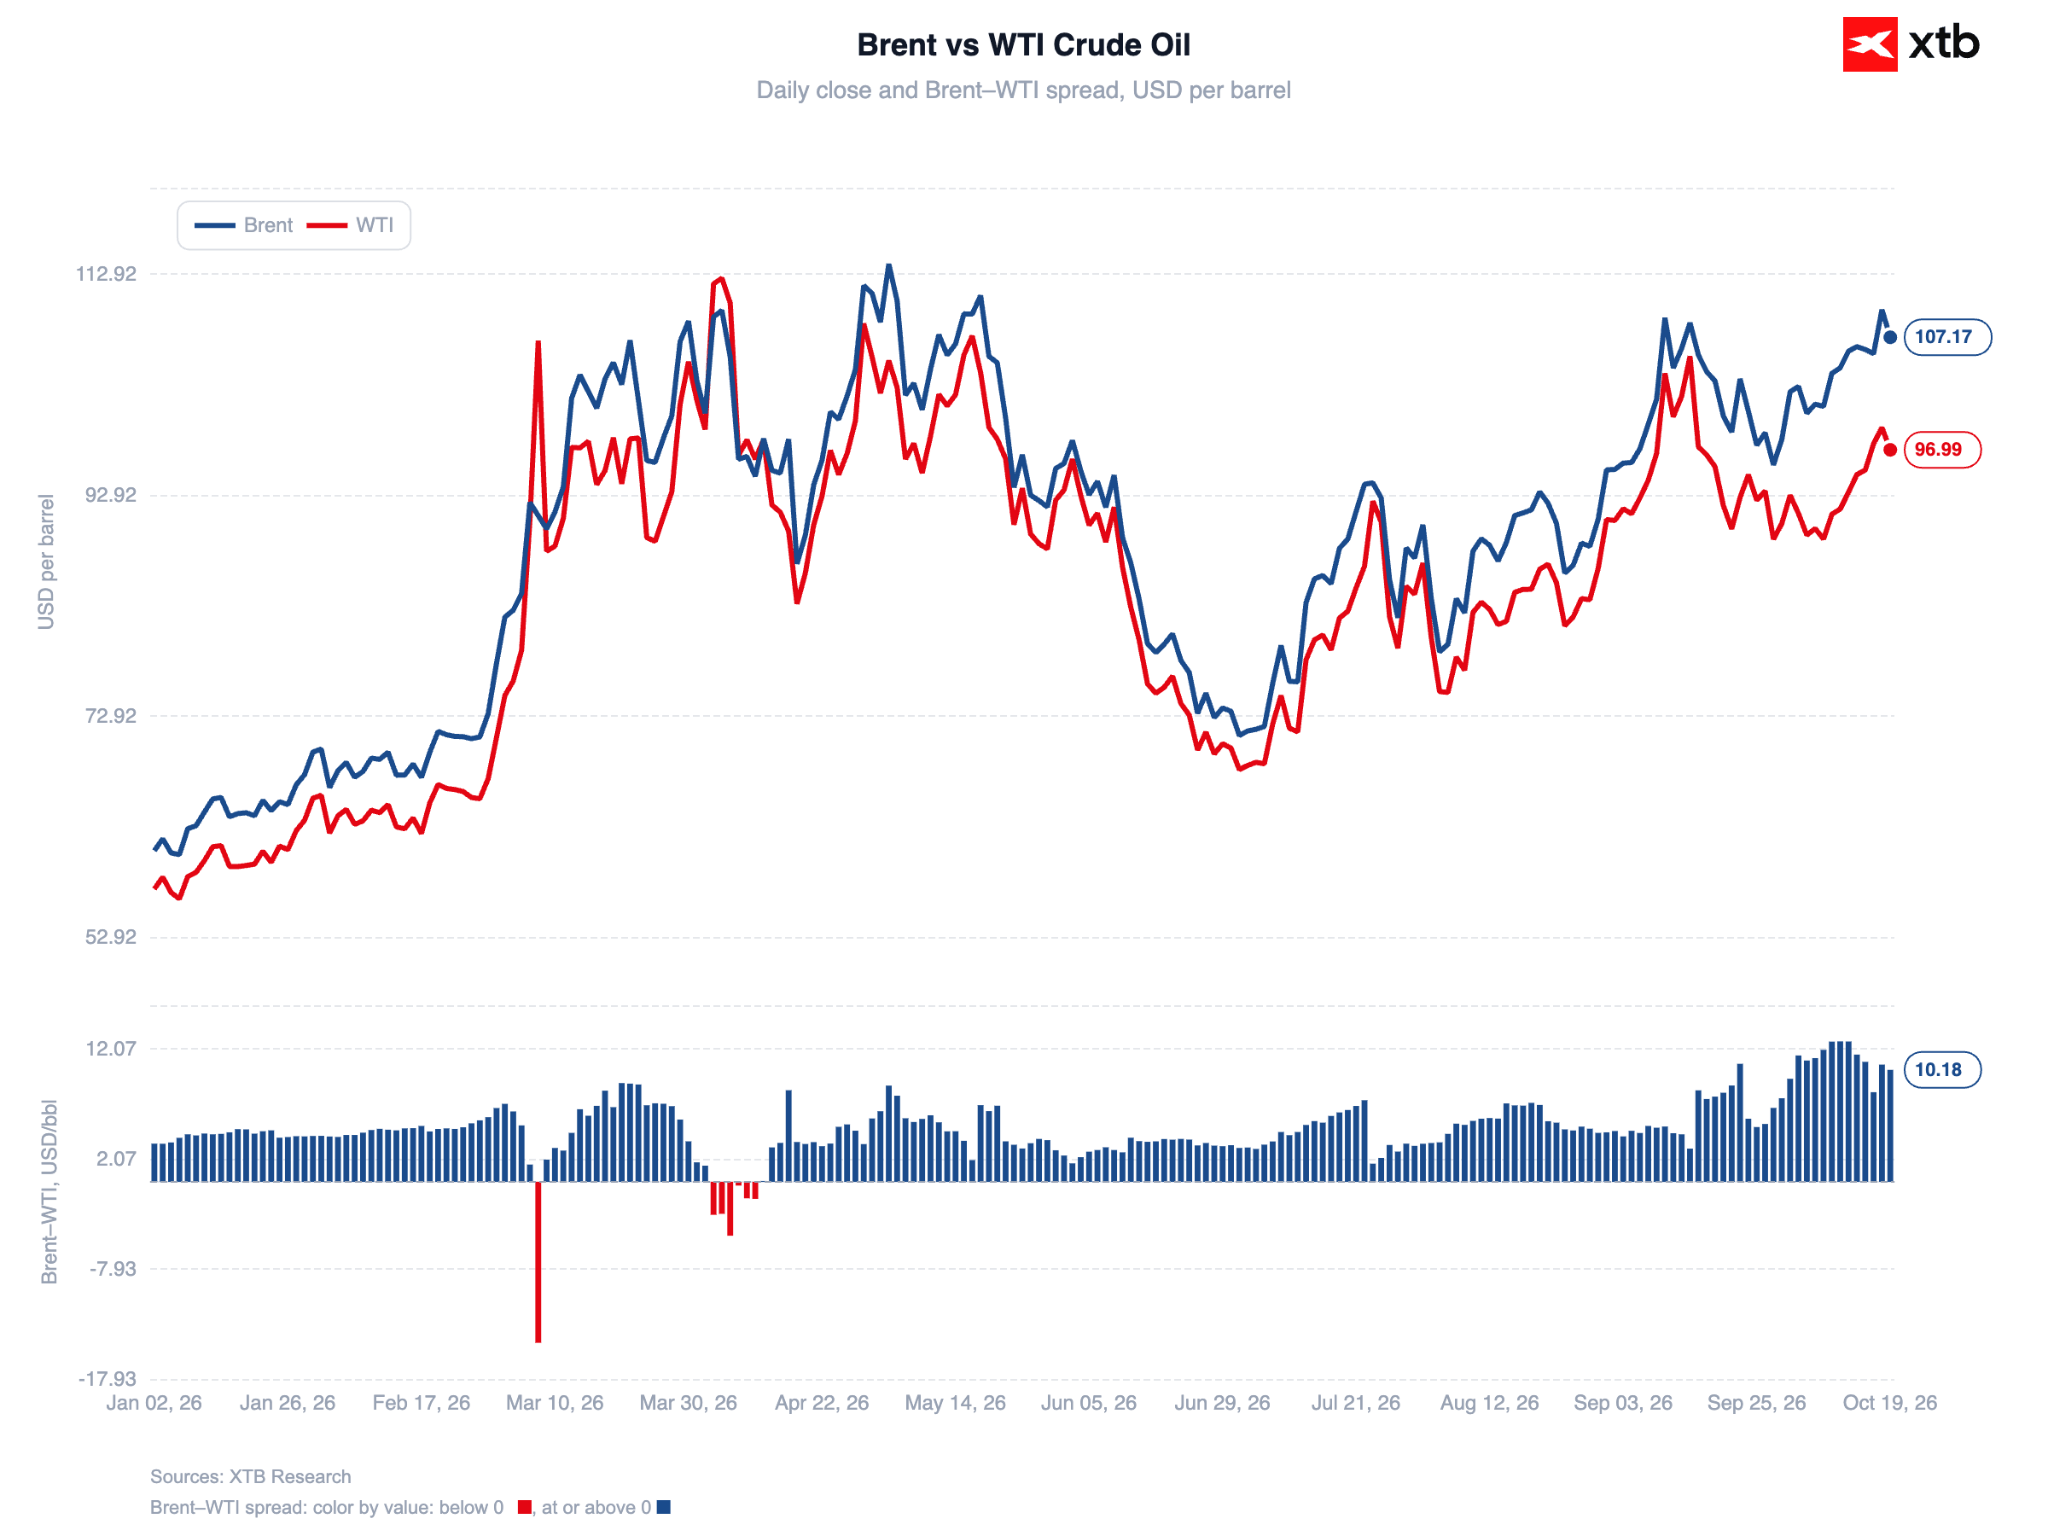
Petrolul brut se retrage de la maximul ultimelor cinci luni. Brentul a scăzut cu 1,7%, ajungând la aproximativ 108 USD pe baril, după ce vineri a înregistrat o creștere de aproape 4%, în timp ce WTI se îndreaptă spre nivelul de 97 USD. Investitorii trebuie să pună în balanță doi factori concurenți: revenirea fluxurilor de țiței la niveluri apropiate de cele dinainte de război versus apariția unor noi focare de tensiune.
Figura 6: Țițeiul Brent și WTI (2026)
Sursă: XTB Research, 19.10.2026
În weekend, un elicopter saudit s-a prăbușit în apropierea graniței cu Yemenul, gruparea Houthi a atacat Yanbu, un terminal cheie de export, iar autoritățile maritime britanice au raportat atacuri asupra a două petroliere în Golful Persic.
Cu toate acestea, potrivit secretarului american al Energiei, Chris Wright, fluxurile de țiței din Golful Persic se situează la aproximativ 80% din nivelurile înregistrate înainte de conflict. O problemă mai urgentă o reprezintă transportul combustibililor rafinați, prețurile motorinei crescând semnificativ mai rapid și mai mult decât cele ale țițeiului.
Deciziile politice cruciale rămân în plan secund: Donald Trump a confirmat că SUA au ajuns la un acord cu Rusia privind exporturile de motorină și au suspendat o parte din tarifele și sancțiunile asupra livrărilor de energie din Rusia. Acest lucru a atras critici din partea tuturor partidelor din Congres, unde a fost introdus un proiect de lege care blochează aceste achiziții.
🌍 Geopolitică
Tensiunile dintre SUA și Ucraina se intensifică. Președintele Volodymyr Zelensky l-a acuzat pe Trump că încearcă să exercite presiuni asupra Kievului pentru a-l determina să capituleze în fața Rusiei, invocând o serie de acțiuni ostile din partea Washingtonului: restricționarea serviciului Starlink, întârzierea livrărilor de rachete Patriot și neavertizarea cu privire la atacurile rusești cu rachete. Un aspect crucial pentru piețe este faptul că atât Ucraina, cât și Rusia continuă să vizeze infrastructura energetică.
În Europa, atenția rămâne îndreptată asupra Franței, unde protestele masive din weekend au adâncit îngrijorările cu privire la starea finanțelor publice ale țării.
🪙 Metale prețioase
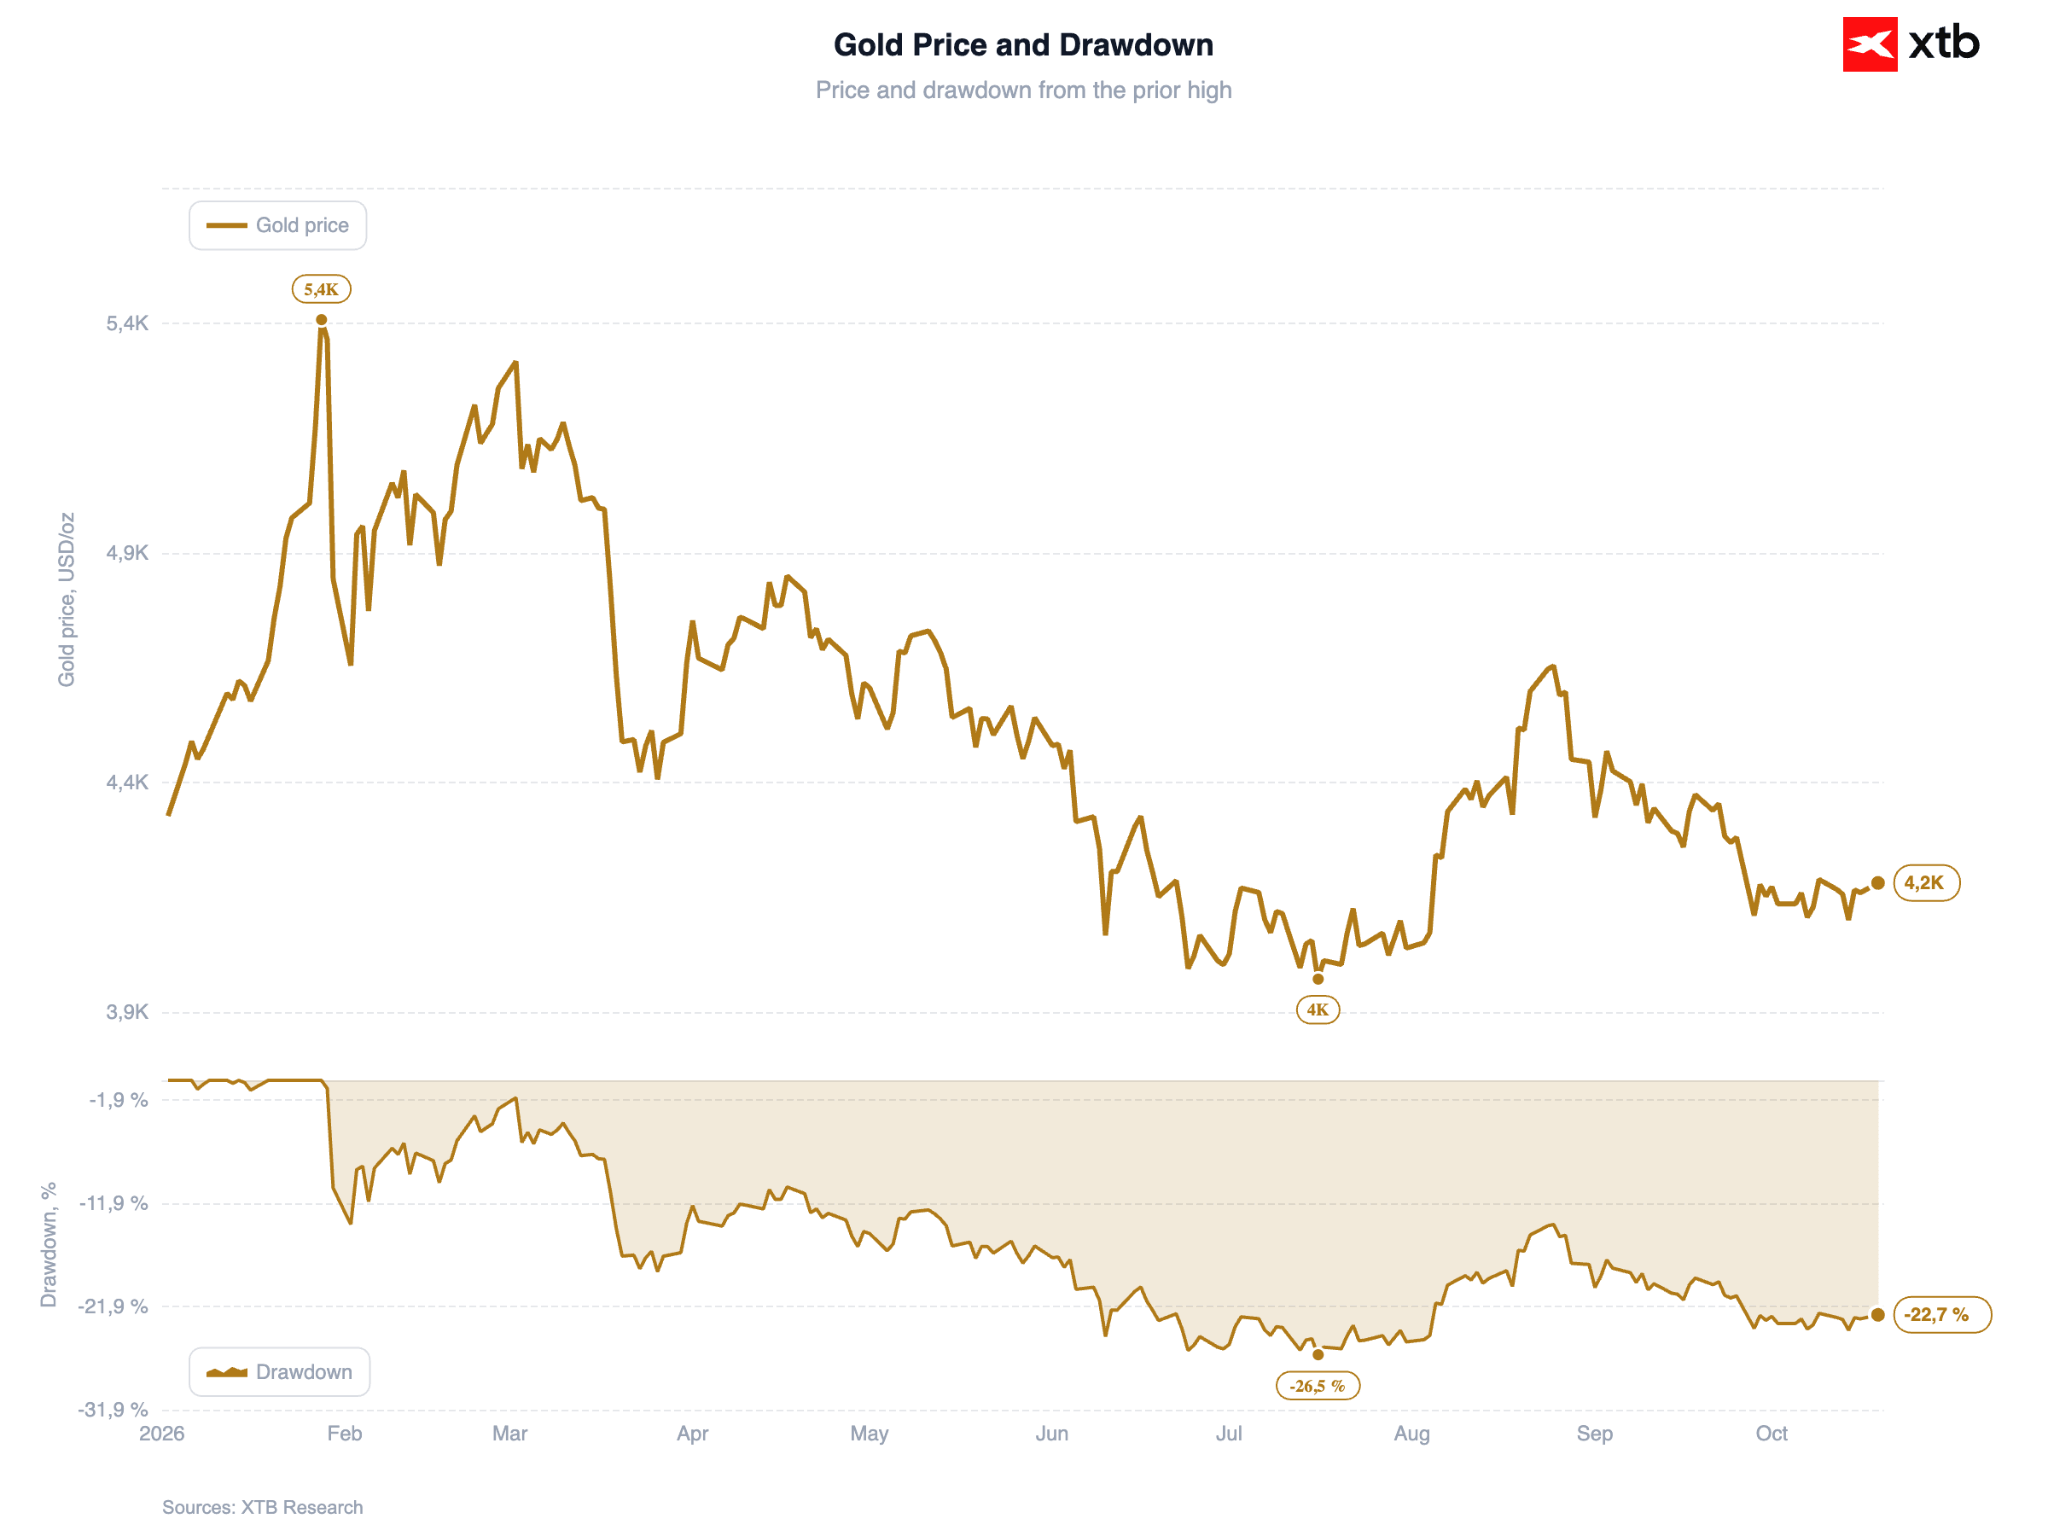
Aurul este în creștere, tranzacționându-se la aproape 4.185 USD pe uncie și recuperând cea mai mare parte a pierderilor din săptămâna precedentă. Susținerea provine în principal din scăderea randamentelor obligațiunilor. Argintul a crescut cu aproximativ 1%, ajungând la 57,6 USD pe uncie.
Figura 7: Aur (2026)
Sursă: XTB Research, 19.10.2026
💱 Valute
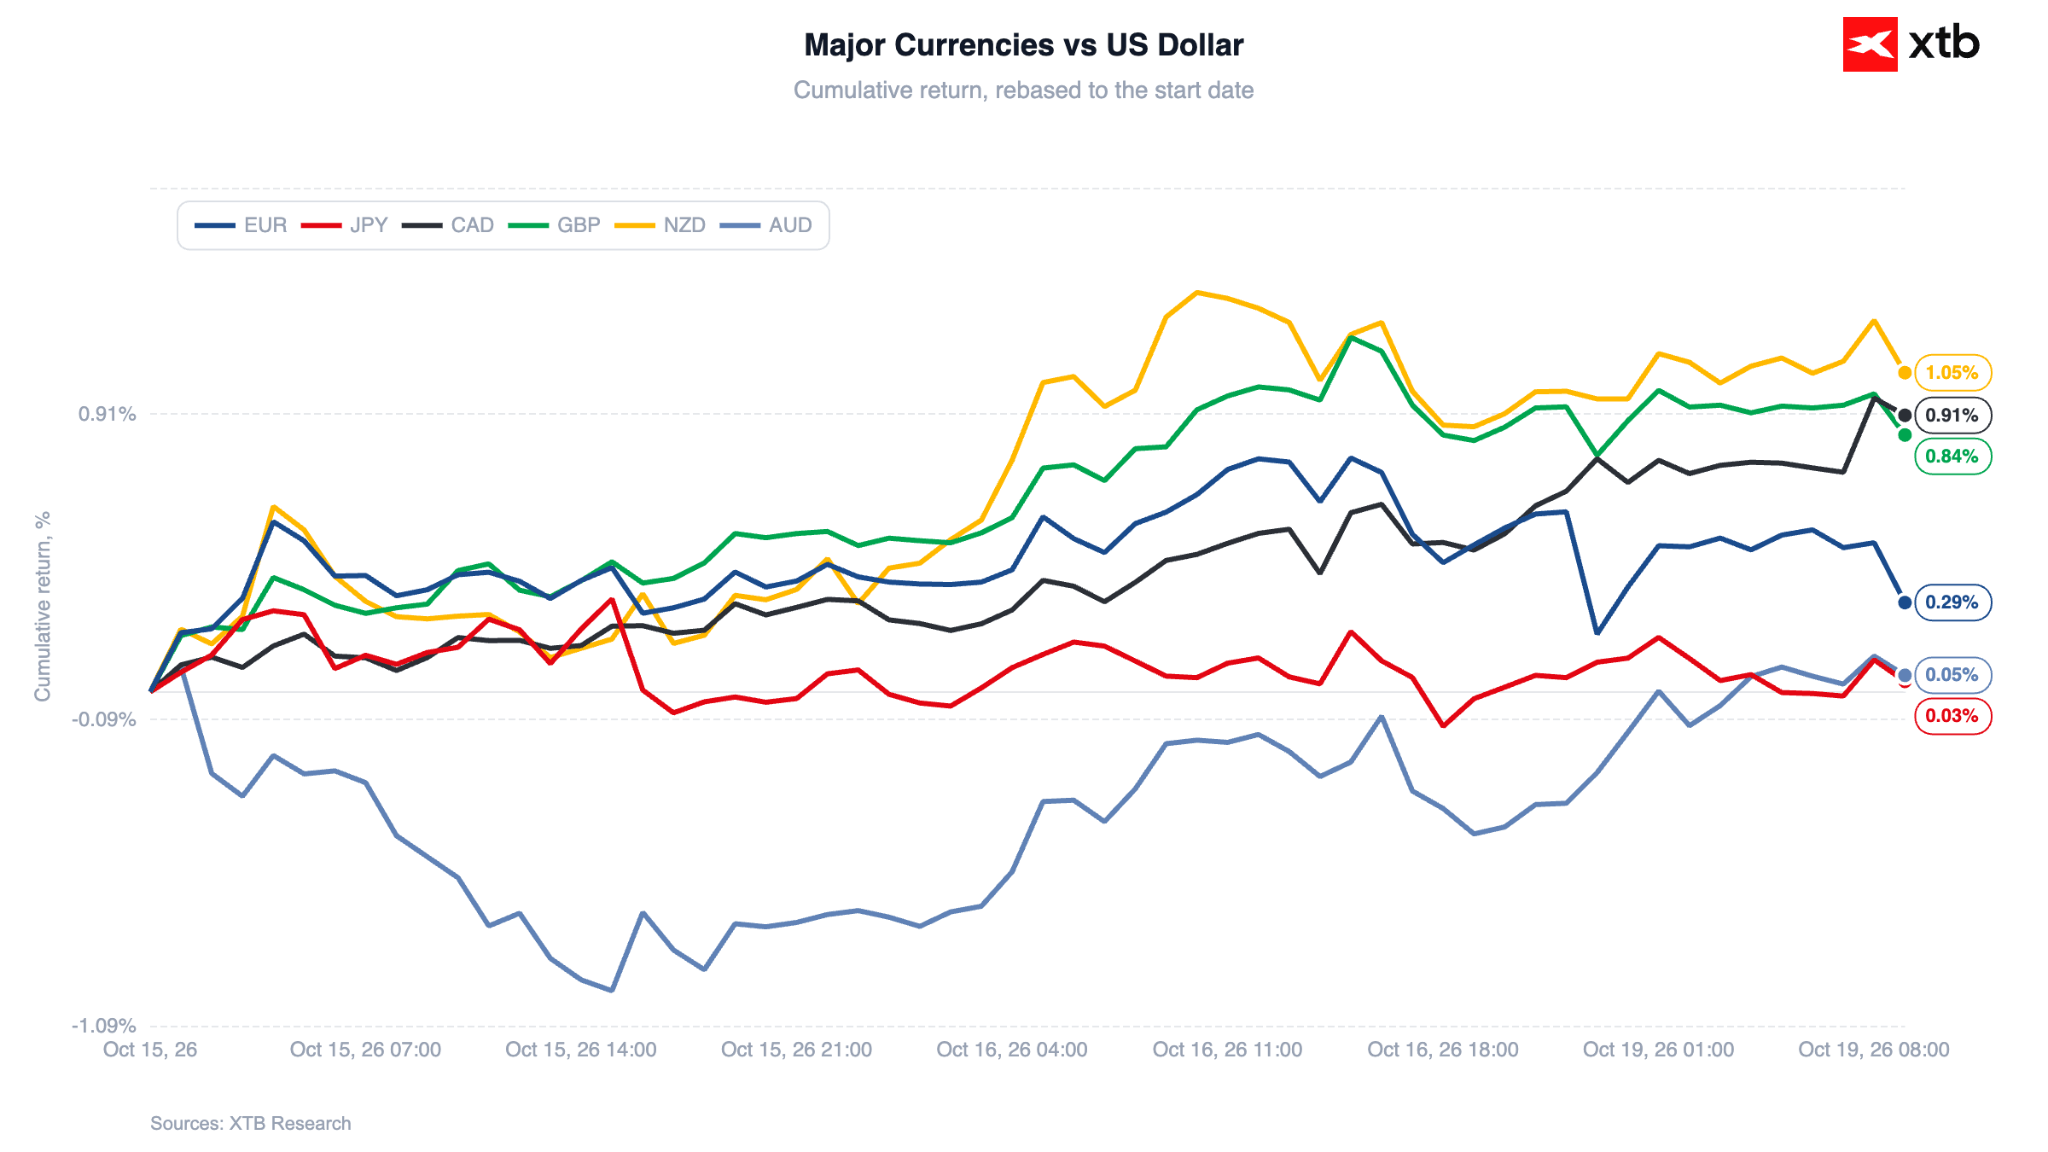
Euro se depreciază față de majoritatea monedelor din G10. Perechea EURUSD înregistrează o ușoară creștere, în ciuda îngrijorărilor tot mai mari cu privire la finanțele publice franceze. Dolarul australian se remarcă ca cea mai performantă monedă din coșul G10, înregistrând o apreciere de aproximativ 0,4% în urma datelor privind PIB-ul Chinei, mai bune decât se aștepta, și a îmbunătățirii sentimentului pieței.
Figura 8: Evoluția principalelor monede față de dolarul american (15.10.2026 - 19.10.2026)
Sursă: XTB Research, 19.10.2026
₿ Criptomonede
Bitcoin a revenit peste pragul de 82.000 USD (+2,1%), înregistrând o revenire alături de alte active de risc pe fondul scăderii prețurilor petrolului și al îmbunătățirii sentimentului pieței. Ethereum a crescut cu peste 3% (aproximativ 2.425 USD), iar Solana a înregistrat o creștere de peste 4%. Cererea instituțională se diminuează: ETF-urile spot pe BTC din SUA au înregistrat a doua săptămână consecutivă de ieșiri de capital (229 milioane USD, după 681 milioane USD în săptămâna precedentă).



Calendarul economic: Săptămână importantă pentru rezultatele financiare ale marilor companii din sectorul tehnologic și un test pentru raliul din sectorul AI (19.10.2026)



Rezumatul dimineții: Tăcerea lui Warsh privind ratele dobânzilor. Temerile legate de datoria din sectorul AI au temperat sentimentul pieței, dar se întrevede o revenire


Vânzări masive pe piața semiconductorilor📉🖥️

TSMC bate din nou recorduri, impulsionată de boom-ul din domeniul AI
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."