


Indicii europeni își continuă revenirea după valul de vânzări din săptămâna trecută, capitalul revenind în principal către sectorul tehnologic și către companiile legate de infrastructura de inteligență artificială. DAX, CAC 40 și FTSE 100 înregistrează creșteri după o sesiune puternică în Asia și o redresare anterioară pe Wall Street, deși mișcarea actuală pare mai degrabă o puternică revenire de ușurare după vânzările panicardă decât o inversare completă a tendinței. Sentimentul pieței este susținut și de o scădere bruscă a prețurilor petrolului, care atenuează presiunea inflaționistă și îmbunătățește contextul pentru activele de risc. În prezent, investitorii par mai dispuși să cumpere acțiuni ale furnizorilor de echipamente, ale companiilor producătoare de semiconductori și ale furnizorilor de infrastructură decât ale giganților tehnologici care finanțează cheltuieli de capital (CAPEX) record. Următorul test major pentru această revenire îl vor reprezenta datele CPI din SUA, care ar putea determina dacă randamentele mai scăzute și apetitul crescut pentru risc se vor dovedi durabile. Waller, membru al Fed, a semnalat că ar putea fi necesară o majorare a ratei dobânzii de până la 50 de puncte de bază după ședința din decembrie, în cazul în care datele CPI din octombrie se vor situa semnificativ peste așteptări. În ceea ce privește dinamica pieței, evenimentul-cheie va fi, așadar, publicarea datelor privind inflația din SUA, programată pentru ora 15:30, și reacția ulterioară a acțiunilor și a randamentelor obligațiunilor.
- Europa a deschis ședința de marți cu creșteri solide: FTSE 100 a crescut cu aproximativ 0,7%, CAC 40 a câștigat 1,2%, iar DAX a avansat cu 1,1%. Această evoluție face parte dintr-o redresare globală mai amplă, în urma vânzărilor masive de săptămâna trecută, și este susținută de o cerere reînnoită pentru acțiunile din sectorul tehnologic, care au suferit pierderi semnificative.
- În Asia, cele mai puternice creșteri au venit de pe piețele cu cea mai mare expunere la semiconductori și inteligență artificială. Indicele Kospi a crescut cu 4,5%, Nikkei a câștigat 2,9%, iar Taiex a avansat cu 2,5%, susținute de evoluțiile puternice ale companiilor SK hynix, Samsung, Kioxia și Tokyo Electron; în plus, TSMC a raportat o creștere de 59,7% a veniturilor din octombrie față de aceeași perioadă a anului trecut.
- Sectorul tehnologic și-a recâștigat în mod evident o parte din încrederea investitorilor, deși nu toate segmentele sunt tratate în mod egal. O proporție tot mai mare de investitori pare să prefere producătorii de cipuri, companiile de rețele optice și furnizorii de infrastructură pentru centrele de date, în timp ce se ridică tot mai multe întrebări cu privire la randamentele pe care le vor genera „hyperscalerii” din programele lor masive de investiții.
- Nvidia rămâne în centrul atenției, în ciuda rapoartelor privind o anchetă care îl implică pe CEO-ul Jensen Huang. Acțiunile au înregistrat o creștere de aproximativ 1% în tranzacțiile pre-piață, ceea ce sugerează că investitorii separă în prezent riscurile personale și de natură reglementară legate de anchetă de poziția fundamentală a Nvidia în cadrul lanțului de aprovizionare al AI.
- Scăderea prețurilor petrolului oferă un sprijin suplimentar sentimentului pieței: Brent a scăzut spre 90 de dolari pe baril, în timp ce WTI a coborât la aproximativ 84,7 dolari. Ambele indici de referință au înregistrat o scădere de aproximativ 20% în luna noiembrie, pe măsură ce investitorii iau din ce în ce mai mult în calcul posibilitatea unei detensionări a conflictului dintre SUA și Iran și a unei reduceri a primei de risc geopolitic.
Euro Stoxx 50: liderii și coada clasamentului sesiunii
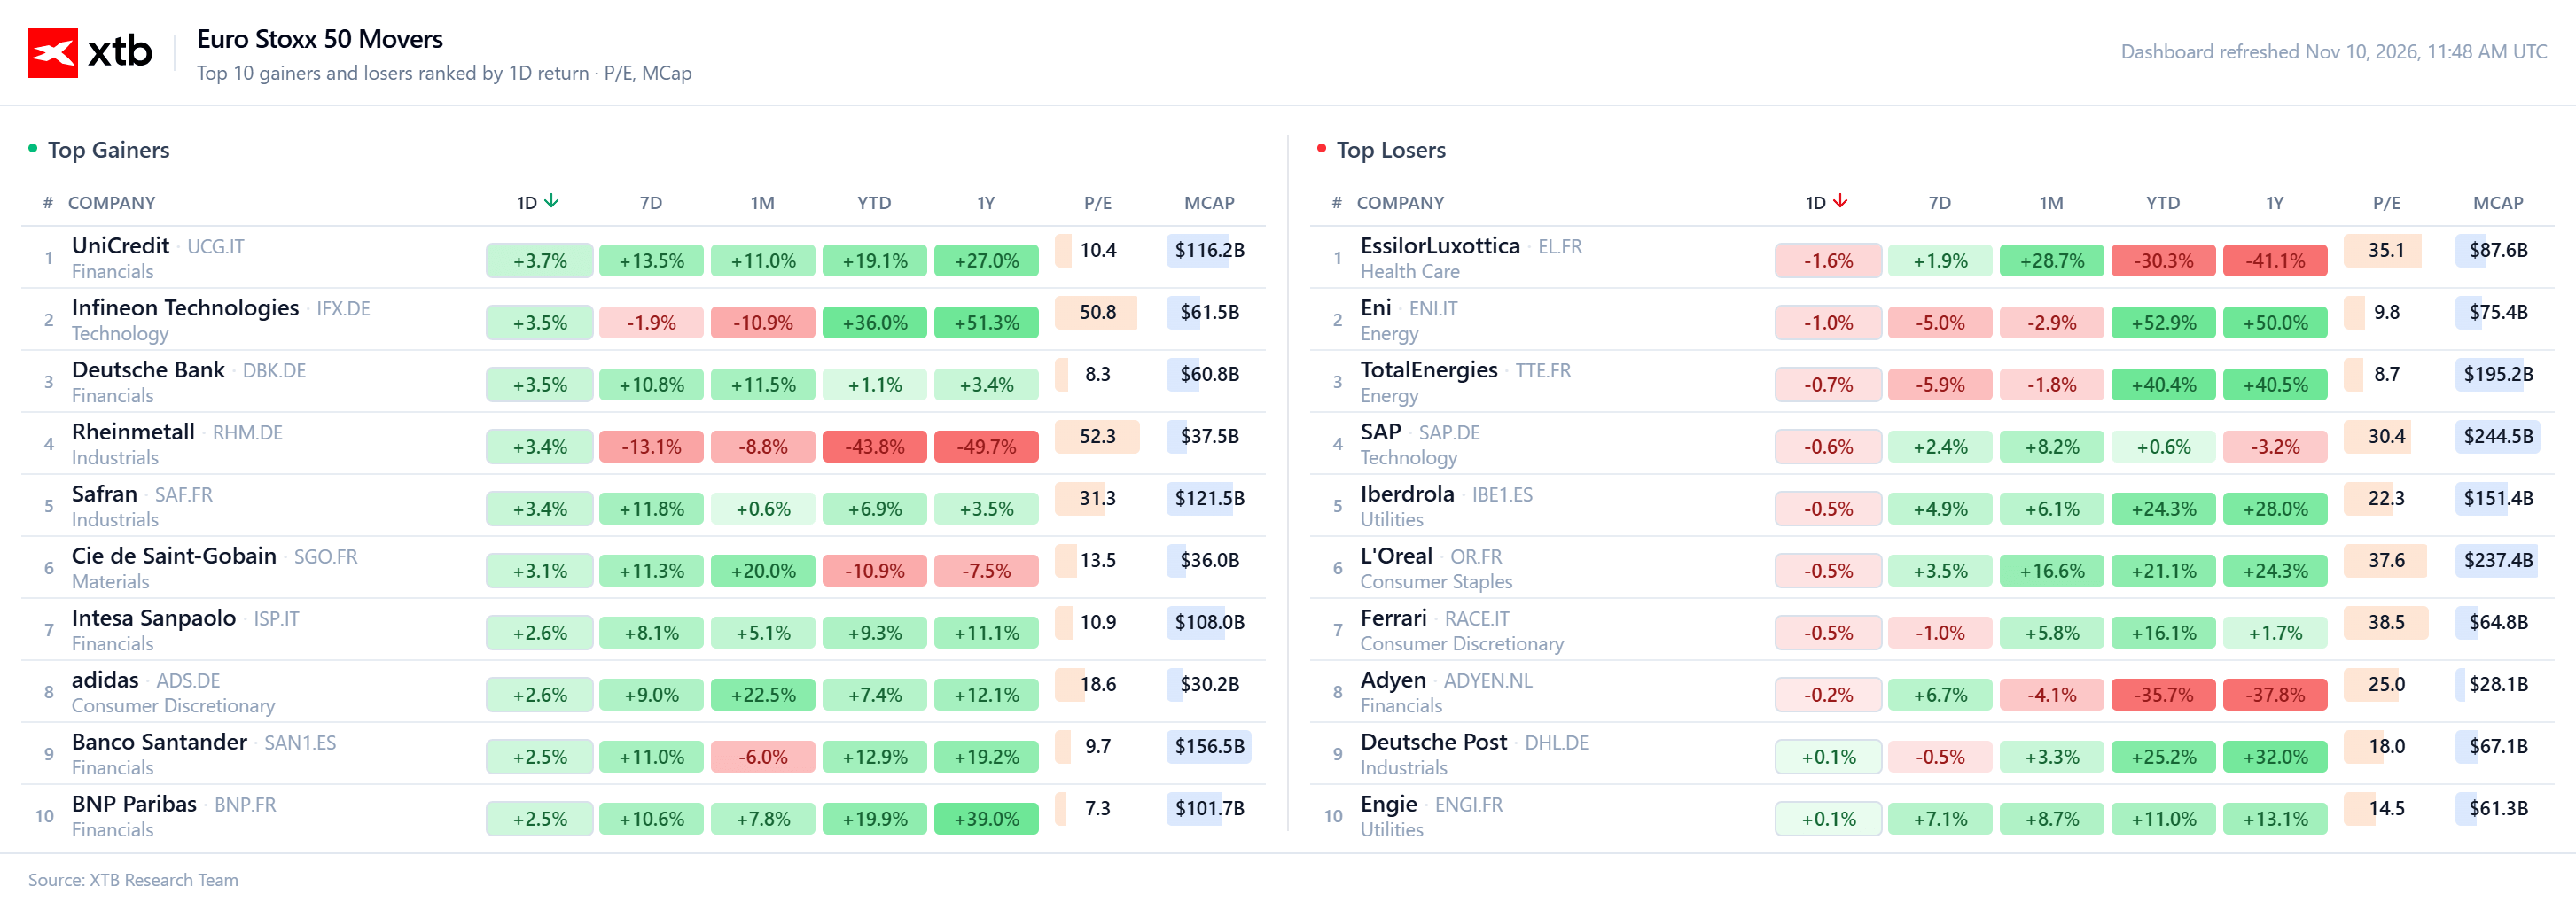
Tabelul confirmă faptul că avansurile de astăzi au un caracter distinct sectorial: UniCredit a crescut cu 3,7%, în timp ce Infineon, Deutsche Bank, Rheinmetall și Safran înregistrează creșteri de aproximativ 3,4–3,5%. Deosebit de interesantă este divergența dintre dinamica pe termen scurt și tendința pe termen lung, întrucât Rheinmetall rămâne cu aproximativ 44% mai jos de la începutul anului și cu aproape 50% mai jos față de aceeași perioadă a anului trecut, în ciuda revenirii de astăzi.
Pe partea negativă, cea mai mare presiune se observă la EssilorLuxottica, Eni și TotalEnergies, deși ultimele două rămân foarte puternice pe un orizont de 12 luni, ceea ce sugerează că slăbiciunea de astăzi este mai degrabă de natură corectivă decât structurală. SAP este, de asemenea, ușor în scădere, dar se tranzacționează în continuare la un raport preț/profit (P/E) anticipat de aproximativ 30, lăsând un spațiu limitat pentru dezamăgiri atunci când sentimentul față de sectorul tehnologic se va slăbi. În ansamblu, imaginea pieței indică o rotație de la liderii din sectoarele defensive și energetic din ultimele luni către bănci, anumite companii industriale și anumite segmente ale sectorului tehnologic, mai degrabă decât o capitulare generalizată a activelor de risc.
Sursa: XTB Research
Euro Stoxx 50: imaginea de ansamblu a pieței
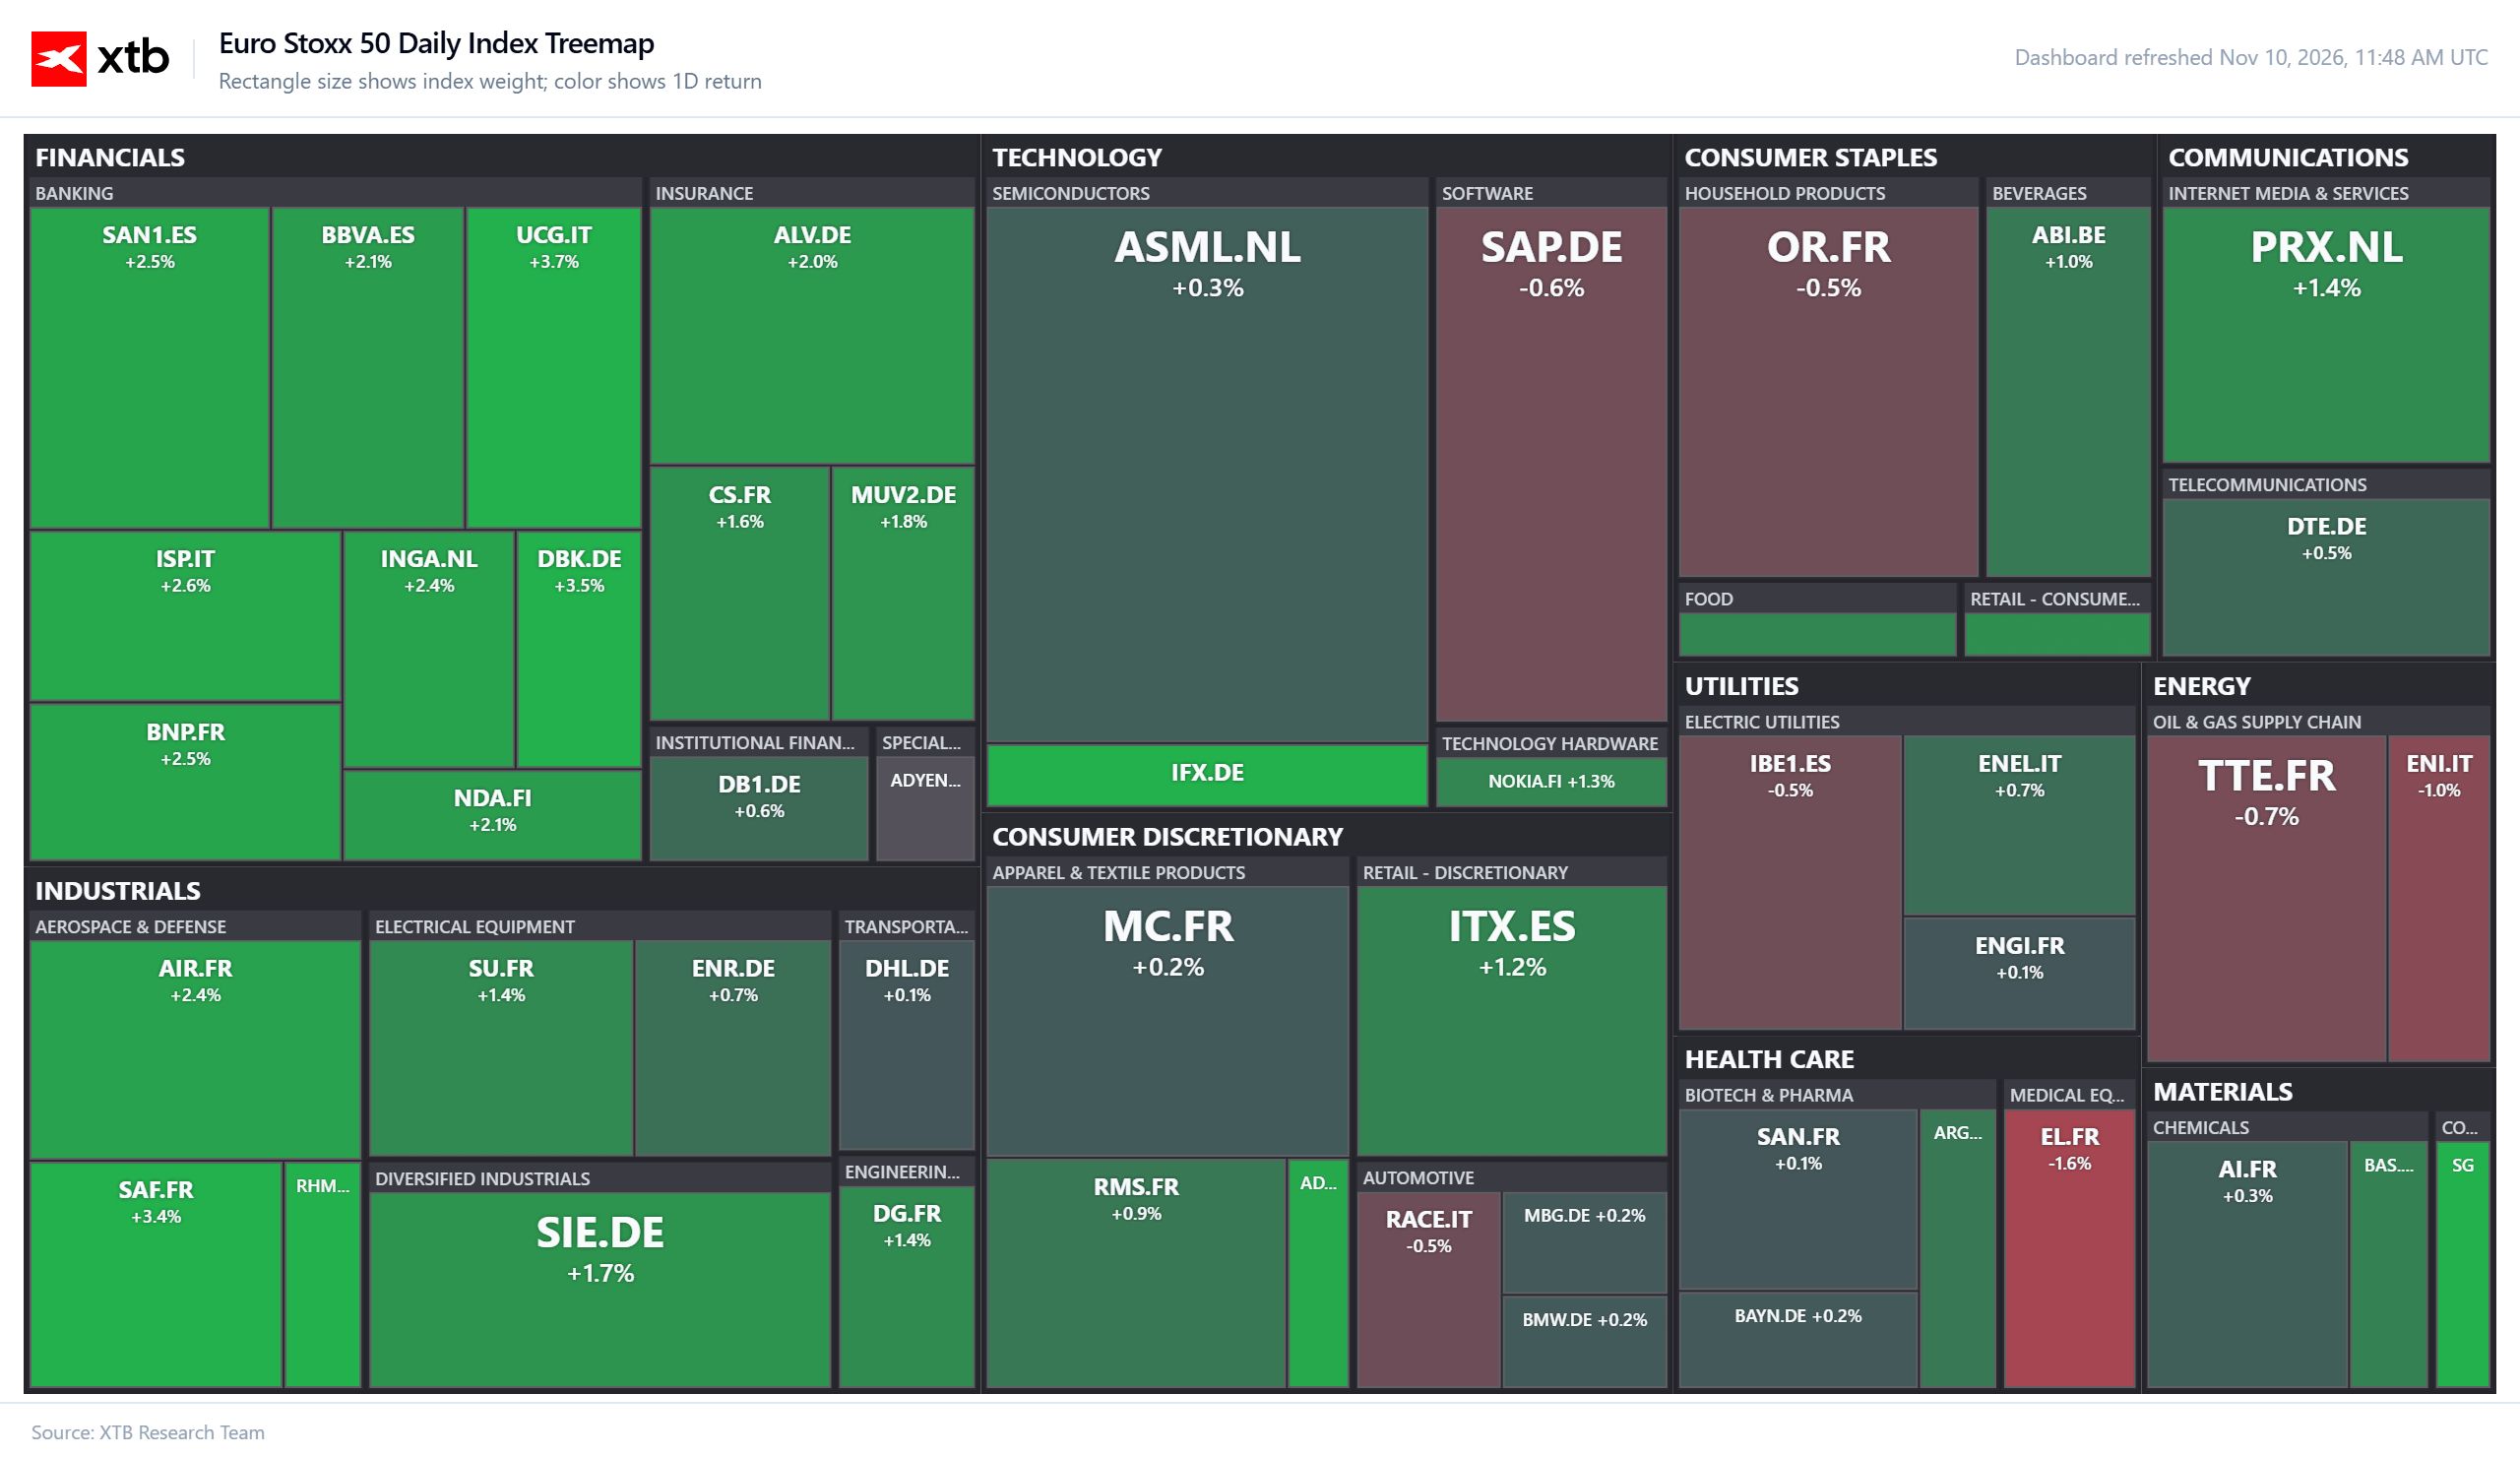
Ședința de tranzacționare europeană a fost până acum clar pozitivă, dinamismul pieței concentrându-se în principal pe sectorul financiar și pe anumite companii industriale. Băncile se numără printre cele mai performante, UniCredit, Deutsche Bank, Intesa Sanpaolo, Santander și BNP Paribas înregistrând toate creșteri, ceea ce sugerează că investitorii favorizează sectoarele sensibile la randamente și la perspectivele economice. Acțiunile din sectorul industrial înregistrează, de asemenea, performanțe bune, în special Rheinmetall, Safran și Airbus, în timp ce sectorul tehnologic prezintă o evoluție mai mixtă: Infineon se tranzacționează în creștere, dar SAP rămâne sub presiune. Sectorul energetic și anumite componente ale complexului defensiv se numără printre cele mai slabe sectoare, ceea ce se înscrie în contextul scăderii de astăzi a prețurilor petrolului și al rotației către active mai ciclice. Cu toate acestea, amploarea pieței rămâne relativ sănătoasă, ceea ce diferențiază sesiunea actuală de o revenire determinată exclusiv de o mână de companii dintre cele mai mari din componența indicelui.
Sursă: XTB Research
Infineon accelerează pe fondul cererii de AI și al îmbunătățirii marjelor
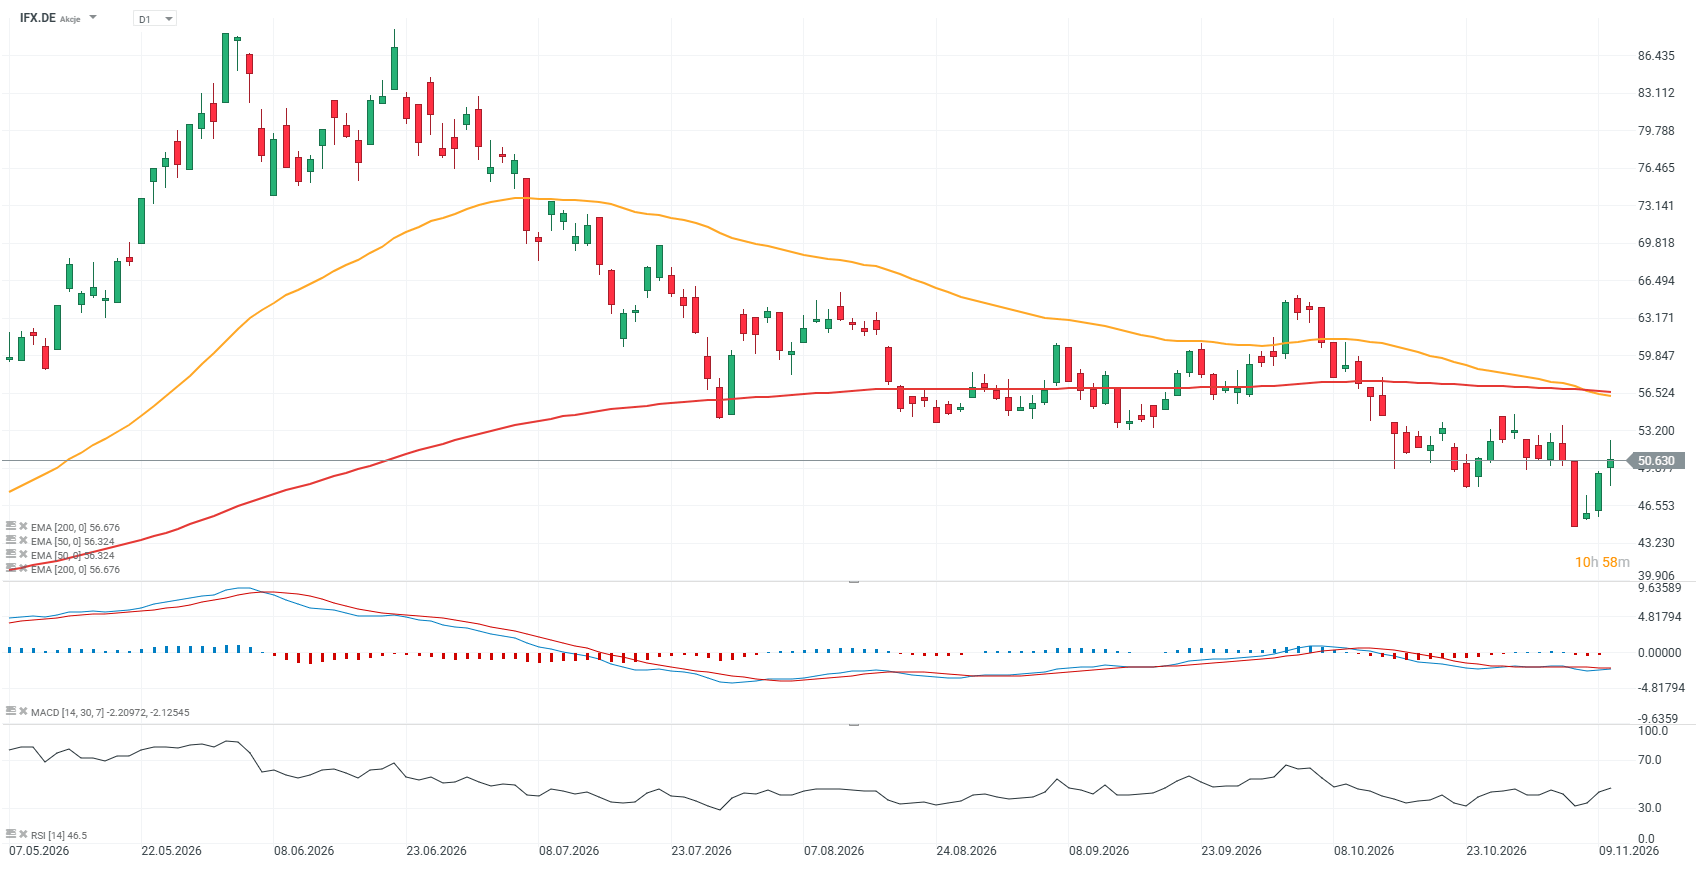
Infineon a încheiat anul fiscal 2026 cu o accelerare evidentă a creșterii, venituri record în trimestrul al patrulea și perspective semnificativ mai bune pentru 2027. Producătorul german de semiconductori rămâne unul dintre cei mai direcți beneficiari din Europa ai investițiilor în creștere în centrele de date pentru AI, infrastructura energetică și electronica auto, înregistrând o cerere deosebit de puternică pentru semiconductori de putere. Veniturile pe întregul an au crescut cu 12%, ajungând la 16,35 miliarde de euro, în timp ce profitul net din activitățile continue a crescut semnificativ, la 1,97 miliarde de euro. Dinamica a fost cea mai puternică spre sfârșitul anului, veniturile din al patrulea trimestru atingând un nivel record de 4,71 miliarde de euro, în creștere cu 19% față de aceeași perioadă a anului trecut și cu 13% față de trimestrul anterior. Rentabilitatea s-a îmbunătățit, de asemenea, marja brută ajustată crescând la 45,1%, iar marja de profit a segmentului atingând 23,8%. Piața a reacționat foarte pozitiv, acțiunile înregistrând o creștere de aproximativ 9% după publicarea rezultatelor financiare, în urma unui câștig de peste 6% înregistrat în ziua precedentă.
- Veniturile din al patrulea trimestru au atins un nivel record de 4,706 miliarde de euro, înregistrând o creștere de 13% față de trimestrul anterior și de 19% față de aceeași perioadă a anului trecut, în timp ce veniturile pe întregul an au crescut cu 12%, ajungând la 16,353 miliarde de euro.
- Rezultatul net din activitățile continue a crescut la 1,97 miliarde de euro, confirmând faptul că vânzările mai puternice se traduc din ce în ce mai mult într-o creștere a profitului net.
- Marja brută ajustată a crescut la 45,1% în T4, de la 42,8% în trimestrul anterior.
- Marja rezultatului pe segmente a atins 23,8%, indicând o îmbunătățire clară a efectului de levier operațional.
- Veniturile din sectorul AI au atins 1,7 miliarde de euro și s-au dublat față de anul precedent.
- Conducerea se așteaptă ca veniturile pentru anul fiscal 2027 să se ridice la aproximativ 20 de miliarde de euro, ceea ce implică o creștere de peste 20%.
- Dividendul urmează să crească cu 0,03 euro, ajungând la 0,38 euro pe acțiune.
- Infineon a mai declarat că nu intenționează să reducă investițiile legate de centrele de date, susținând îmbunătățirea sentimentului în întregul sector tehnologic.
Calitatea rezultatelor a fost mai solidă decât ar sugera doar creșterea veniturilor. Infineon a evidențiat volume mai mari, un mix de produse mai favorabil, prețuri mai bune și costuri mai mici ale capacității neutilizate, toate acestea susținând direct marjele și creșterea profitului. Situația stocurilor s-a îmbunătățit, de asemenea, semnificativ, numărul de zile de stoc scăzând la 136 de zile de la 165 de zile în trimestrul anterior, reducând riscul de stocuri excedentare și indicând o rotație mai bună a stocurilor.
Din punct de vedere strategic, expunerea Infineon la segmentul de gestionare a energiei rămâne cel mai important motor de creștere. Centrele de date bazate pe AI necesită cantități enorme de energie și sisteme din ce în ce mai avansate pentru conversia și distribuția energiei, ceea ce crește direct cererea de semiconductori de putere. În același timp, redresarea cererii din sectorul auto și investițiile în infrastructura energetică înseamnă că expansiunea Infineon nu depinde de un singur segment al pieței AI. Tocmai această combinație de cerere mai puternică, marje în îmbunătățire și profituri în creștere face ca perspectiva companiei privind veniturile de aproximativ 20 de miliarde de euro pentru 2027 să pară mai bine fundamentată decât o simplă redresare ciclică a pieței semiconductorilor.
Sursa: xStation5
Graficele EU50, DE40, GOLD (interval zilnic)
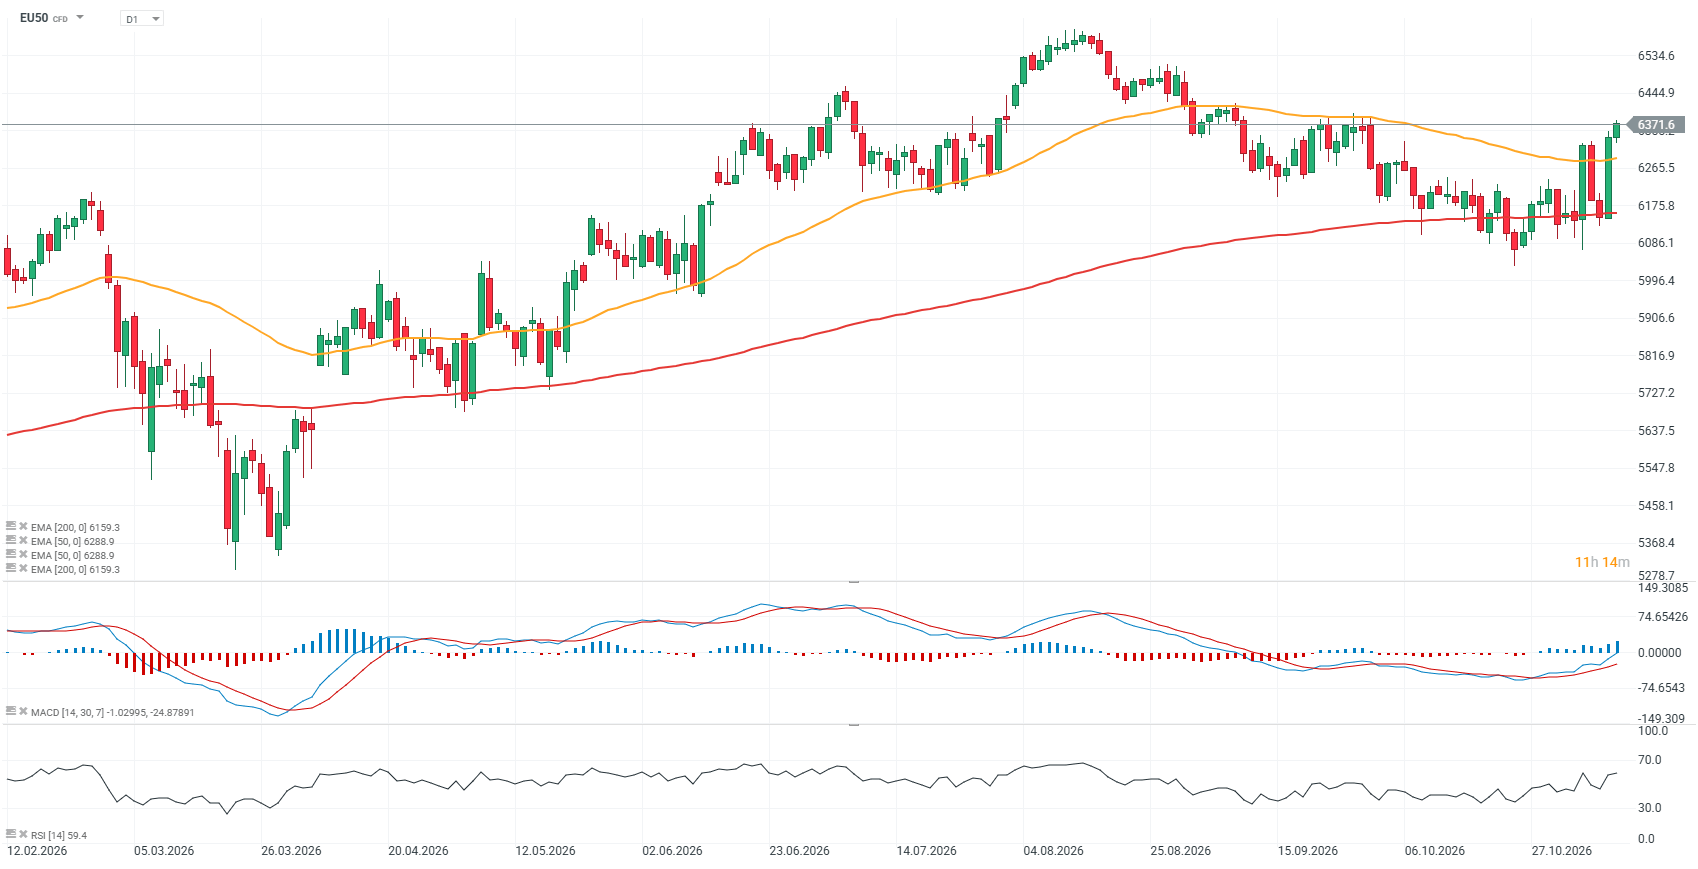
Sursa: xStation5
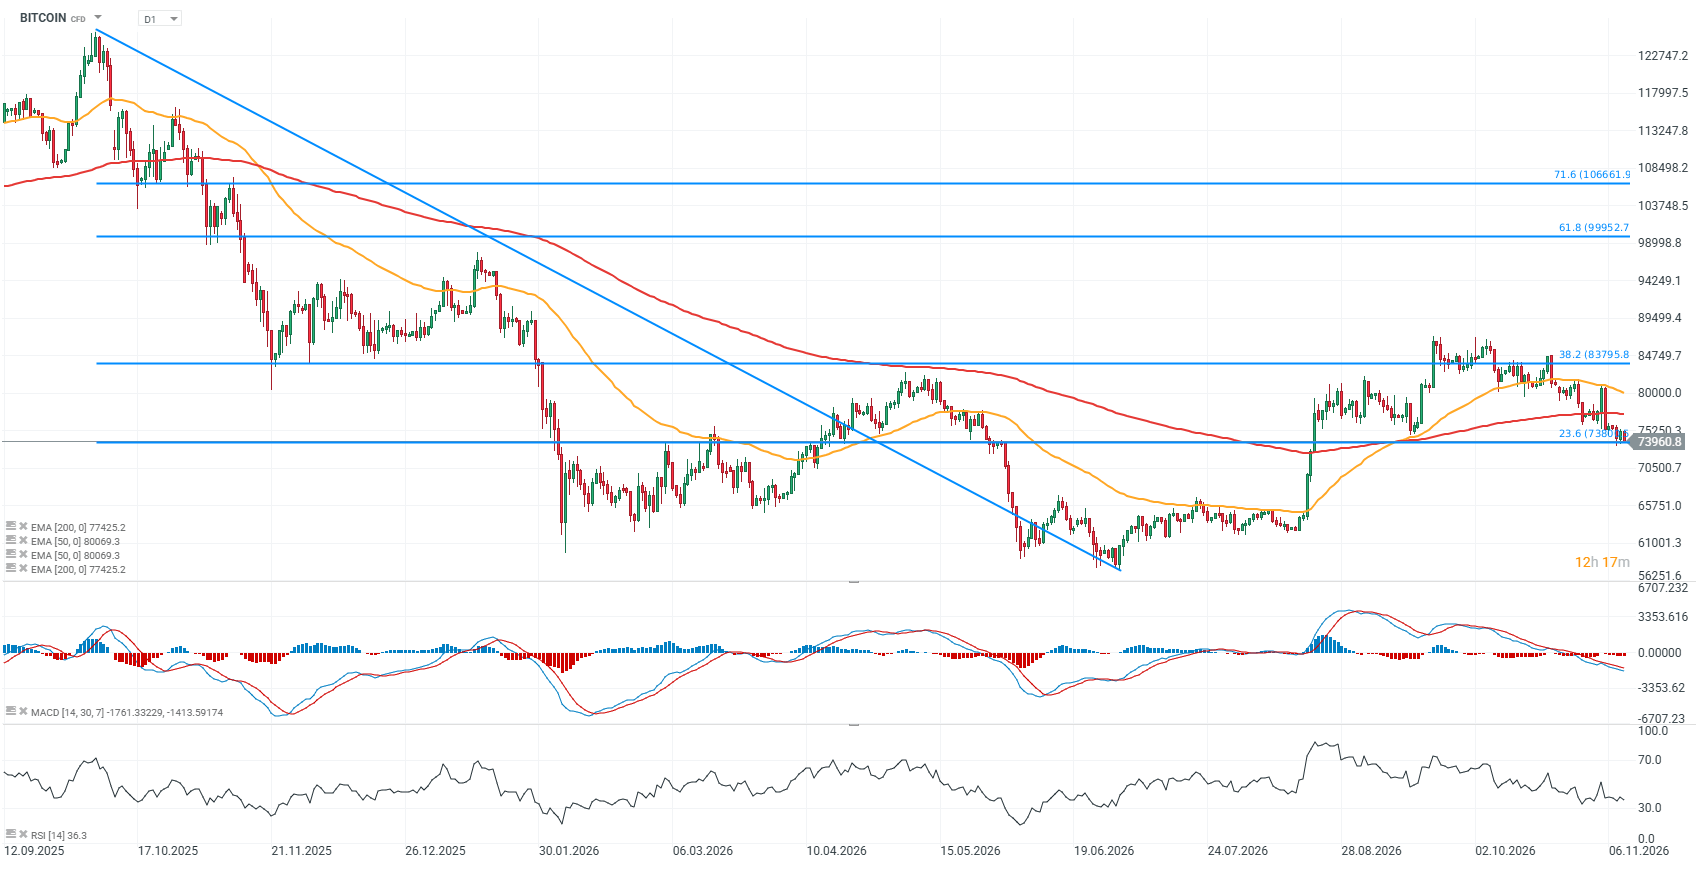
Sursa: xStation5
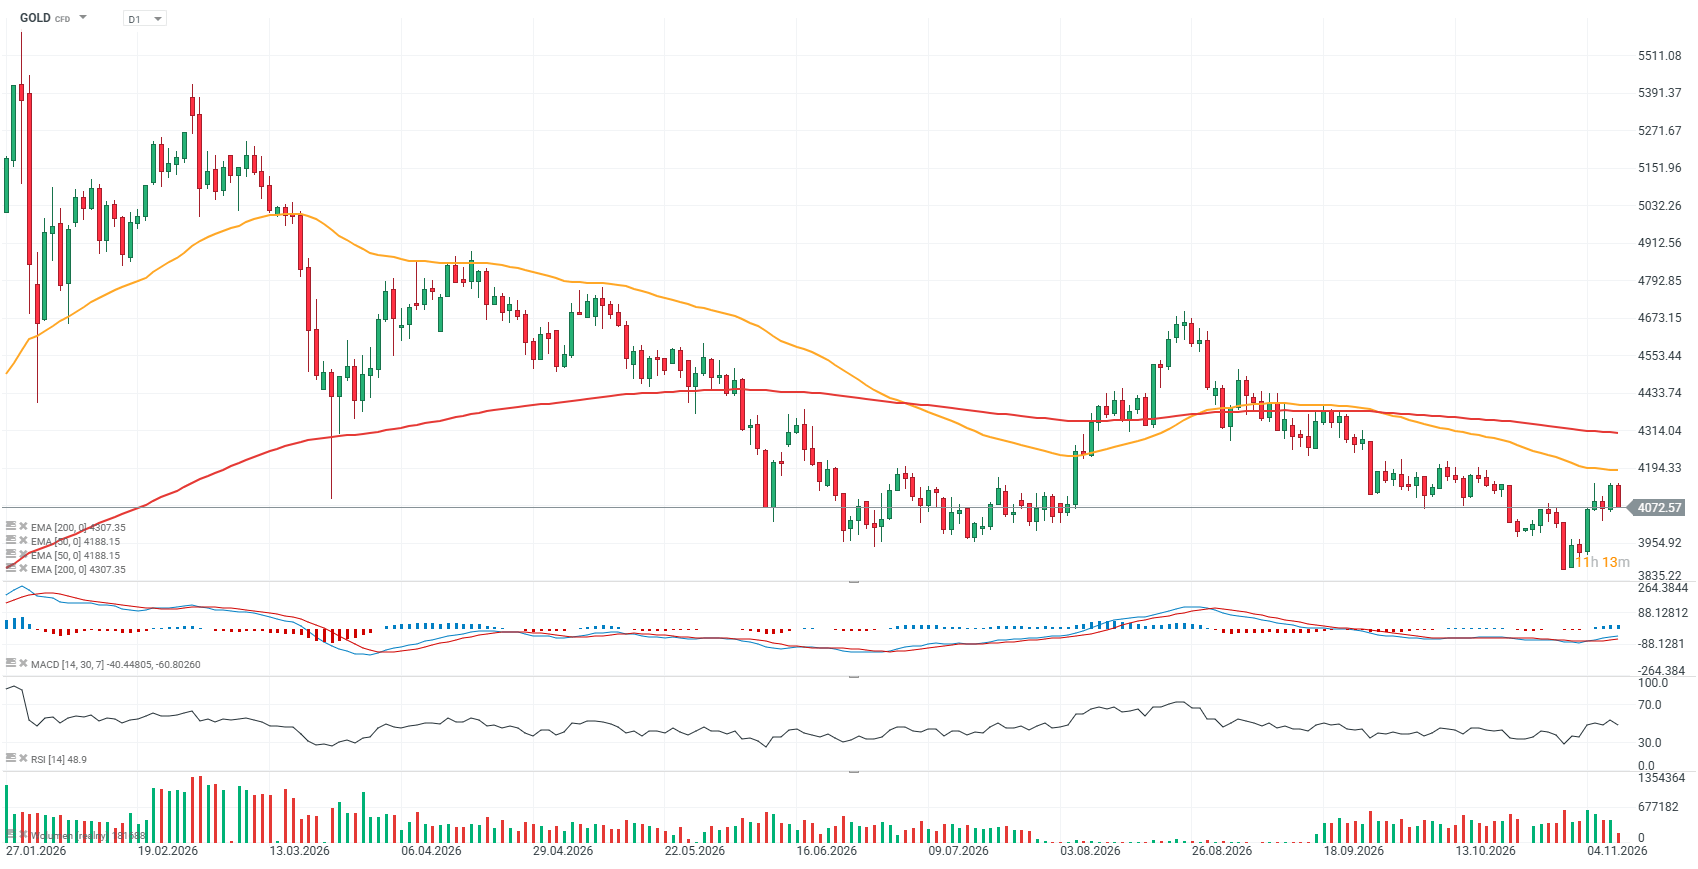
Sursa: xStation5


Declarațiile agresive ale lui Waller privind Fed determină o revenire a indicelui USDIDX 🗽 Este posibilă o majorare a ratei dobânzii din SUA cu 50 de puncte de bază?

Ce urmează pentru indicele S&P 500? 🔼 Rezumatul sezonului de raportare a rezultatelor financiare din SUA
📊Calendarul economic – Raportul cheie privind inflația CPI din SUA, în contextul tensiunilor geopolitice (10.11.2026)



📈Rezumatul dimineții: Revenire pe piața tehnologică și prăbușirea prețului petrolului în urma semnalelor de detensionare în jurul Iranului
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."