


Indicii europeni continuă astăzi o sesiune prudentă și volatilă. În această dimineață, indicele STOXX 600 a înregistrat o creștere de aproximativ 0,3%, după trei sesiuni de pierderi și închiderea la minimele ultimelor trei săptămâni. Cu toate acestea, până în prezent a pierdut complet aceste câștiguri. În prezent, indicele german DAX înregistrează o creștere marginală (aproximativ 0,1%), Euro Stoxx 50 este în creștere cu aproximativ 0,3%, iar indicele FTSE MIB din Milano crește cu aproximativ 0,6%, susținut de sectorul bancar. Indicele CAC 40 din Franța rămâne neschimbat, în timp ce FTSE 100 din Londra (aprox. -0,4%) și IBEX din Spania (aprox. -0,3%) se află în teritoriu negativ.
Revenirea de astăzi a piețelor din sectorul tehnologic este determinată în principal de debutul companiei Anthropic. Compania a stabilit prețul ofertei la 83 USD pe acțiune, peste intervalul inițial de 70–78 USD, și a strâns aproximativ 81 miliarde USD, ceea ce face din aceasta cea mai mare ofertă publică inițială (IPO) din istorie. Capitalizarea sa de piață se ridică la aproximativ 1,5 trilioane USD. Acțiunile, tranzacționate sub simbolul ANT, urmează să-și facă debutul pe Nasdaq după deschiderea pieței din SUA. Conform datelor, acestea ar putea deschide cu peste 20% peste prețul de emisiune.
Investitorii au răsuflat ușurați, întrucât Nasdaq a pierdut aproximativ 4% în noiembrie, pe fondul îngrijorărilor legate de rentabilitatea cheltuielilor masive de capital pentru infrastructura de inteligență artificială. Înainte de deschidere, contractele futures pe US100 înregistrează o creștere de peste 2%, cele pe S&P 500 câștigă aproape 1,2%, iar contractele futures pe Dow Jones cresc cu aproximativ 0,7%. Succesul ofertei reprezintă un test al apetitului pentru risc într-un sector care s-a confruntat cu cea mai puternică presiune în ultimele săptămâni.
Contextul macroeconomic rămâne însă dificil. Procesul-verbal al ședinței Fed din octombrie, publicat aseară, a confirmat o poziție restrictivă. Aproape toți participanții au fost de acord că ar fi adecvate noi majorări ale ratei dobânzii în lunile următoare, iar câțiva au lăsat deschisă posibilitatea unei majorări mai semnificative în decembrie. Aproape toți au subliniat, de asemenea, că randamentele dezamăgitoare ale investițiilor în IA reprezintă un risc pentru stabilitatea financiară. De aceea, oferta publică inițială de astăzi este importantă și pentru Fed.
Retorica unor membri individuali este chiar mai dură. Waller a declarat că Fed va trebui să „șocheze” piața cu o majorare de 50 de puncte de bază, alternativa fiind o majorare de 25 de puncte de bază, însoțită de un semnal privind o altă măsură în ianuarie. Piața preconizează o probabilitate de aproximativ 90% pentru o majorare de 25 de puncte de bază în decembrie și de aproximativ 10% pentru una de 50 de puncte de bază. Consecințele sunt clare. Dolarul se află la cel mai ridicat nivel din ultimele 19 luni (DXY în jur de 104), randamentele obligațiunilor pe 10 ani rămân peste 5,1%, iar costul mai ridicat al capitalului afectează aurul, metalele industriale și acțiunile de creștere cu evaluări ridicate.
Numărul cererilor inițiale de șomaj s-a situat la 203.000 (prognoza: 198.000), rămânând la un nivel scăzut, deși ușor peste așteptări. Numărul cererilor continue a crescut cu 70.000, ajungând la 1,763 milioane (prognoza: 1,703 milioane). Acest lucru indică faptul că numărul concedierilor rămâne scăzut, dar găsirea unui nou loc de muncă durează mai mult. În plus, indicele Fed din Philadelphia a scăzut la 6,3 puncte (prognoza: 20,1 puncte), în timp ce subindicele prețurilor plătite a urcat la 58,2 puncte de la 43,2 puncte. O activitate economică mai slabă, combinată cu costuri în creștere, reprezintă o combinație incomodă pentru Fed.
Piața valutară
Graficul 1 prezintă evoluțiile principalelor valute față de dolarul american în cursul zilei de astăzi
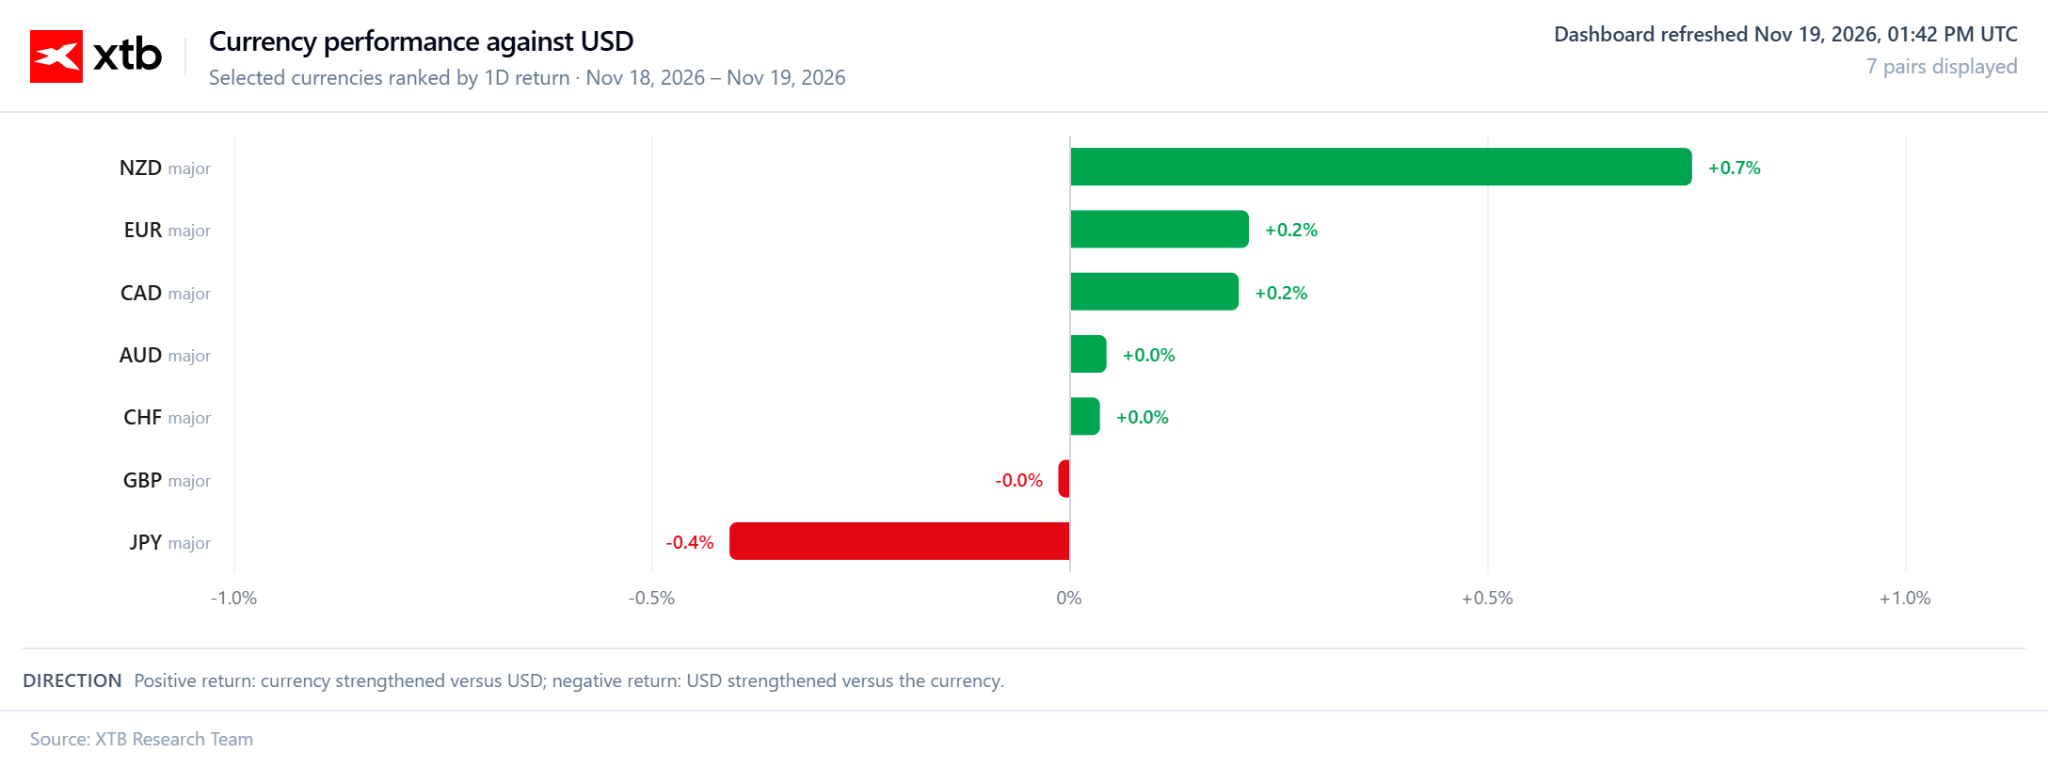
- NZDUSD: Dolarul neozeelandez se apreciază cu aproximativ 0,7% față de dolarul american și este liderul incontestabil al zilei. Cu toate acestea, este vorba mai degrabă de o revenire în cadrul unui trend descendent decât de o schimbare de direcție. Perechea a înregistrat scăderi timp de șase sesiuni consecutive, atingând cele mai scăzute niveluri din martie 2020.
- EURUSD: Euro rămâne aproape de cele mai scăzute niveluri înregistrate din aprilie 2025 (în jur de 1,099), pe fondul aprecierii dolarului determinată de așteptările privind majorarea ratei dobânzii din decembrie. Astăzi, perechea se redresează cu 0,2%.
- USDJPY: Dolarul se apreciază față de yen (aproximativ 0,4%), cursul apropiindu-se de 160. Pentru piață, acesta este un nivel care ar putea declanșa o nouă intervenție din partea Japoniei.
Piața mărfurilor
- Aur: După scăderea de ieri de aproximativ 3%, care a împins metalul la minimele ultimelor 14 luni, aurul înregistrează astăzi o ușoară scădere (aproximativ 0,2%, până la aproximativ 3.720 USD pe uncie). Un dolar puternic și așteptările privind majorarea ratei dobânzii depășesc riscurile geopolitice, iar nici măcar tensiunile din jurul Iranului nu reușesc să susțină prețurile aurului de data aceasta. Argintul a scăzut cu aproximativ 0,3%.
- Cupru: Pierde încă ~0,6% după vânzarea masivă de ieri. Metalul rămâne sub presiune din cauza unui dolar puternic, a așteptărilor privind creșterea ratelor dobânzilor și a îndoielilor legate de cheltuielile pentru centrele de date dedicate inteligenței artificiale.
- Petrol: Brentul câștigă aproape 2%, iar WTI se situează în jur de 83 USD . Rapoartele publicate de „The New York Times”, conform cărora Donald Trump ia în considerare noi atacuri asupra Iranului, au oprit scăderile, deși amploarea revenirii este limitată. Piața este afectată de previziunile AIE privind surplusul de ofertă, de o creștere a stocurilor din SUA de peste 3 milioane de barili și de revenirea fluxurilor prin Strâmtoarea Hormuz la nivelurile dinainte de război. Prețul petrolului Brent este deja cu aproape 20% mai mic decât la începutul lunii noiembrie.
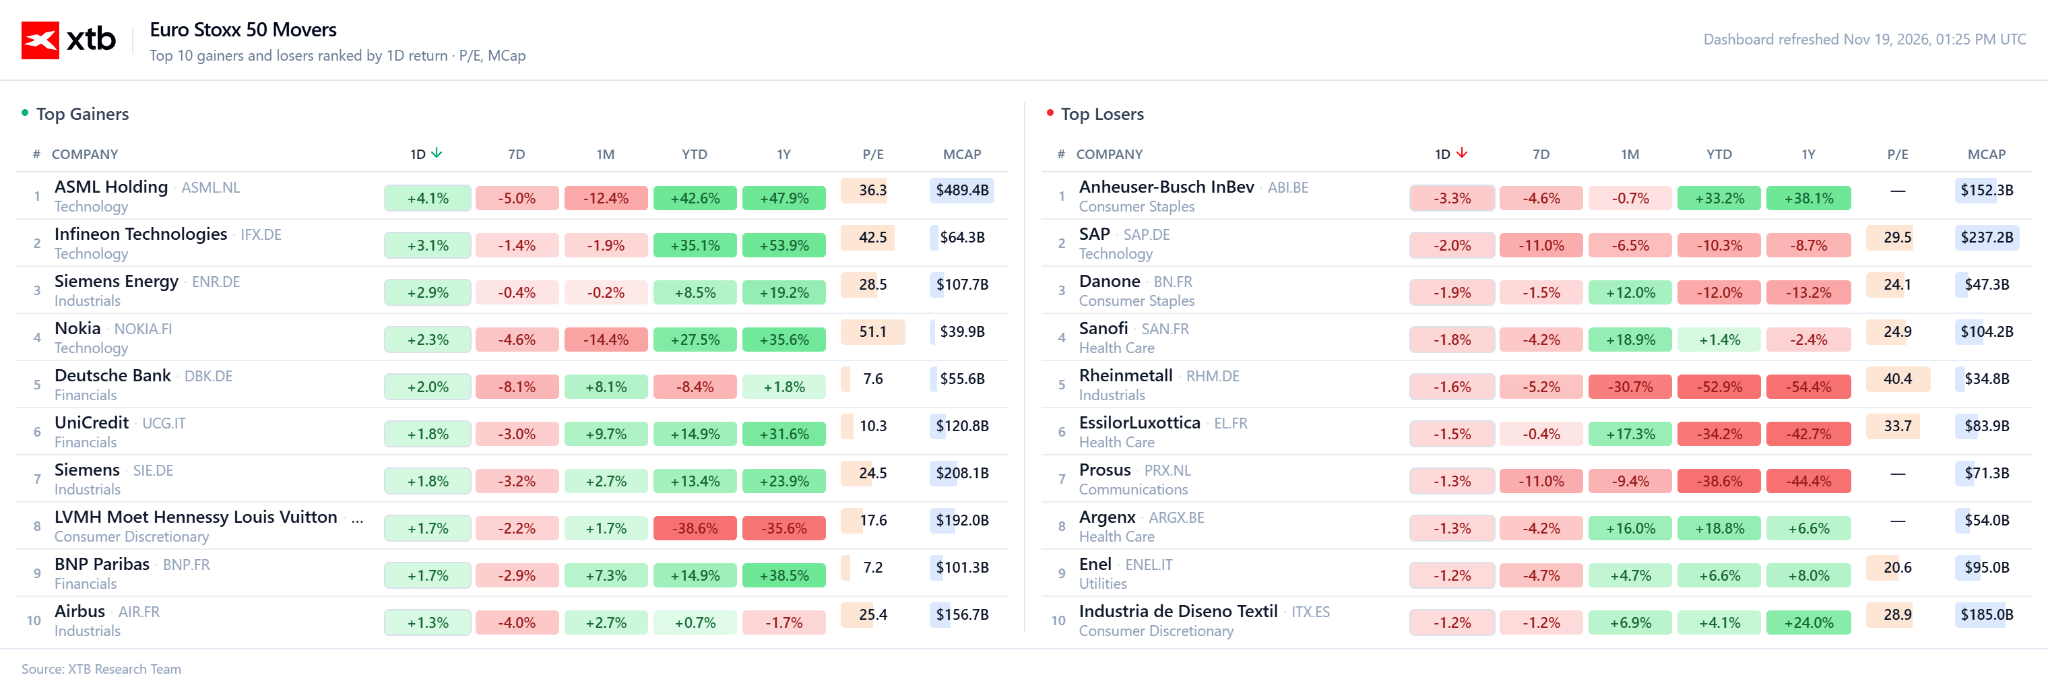
Graficul 2 prezintă cele mai mari variații de preț în rândul companiilor incluse în indicele Euro Stoxx 50.
Știri despre companii
Cele mai mari creșteri:
- ASML (ASML.NL), Infineon (IFX.DE), Siemens Energy (ENR.DE), Nokia (NOKIA.FI): Companiile legate de infrastructura de inteligență artificială (IA) înregistrează creșteri în urma stabilirii cu succes a prețului de listare a Anthropic, ceea ce a atenuat îngrijorările privind rentabilitatea investițiilor în acest sector (ASML a crescut cu aprox. 4,6%, Infineon cu aprox. 3,7%, Siemens Energy cu aprox. 3%, Nokia cu aprox. 2,2%).
- UniCredit (UCG.IT): Banca înregistrează o creștere pe fondul informațiilor privind un acord cu guvernul german referitor la preluarea Commerzbank. Instituția rezultată în urma fuziunii își va păstra sediul central la Frankfurt și va rămâne listată la bursă, în timp ce Berlinul a renunțat la cererea sa de a deține două locuri în consiliul de supraveghere (creștere de aprox. 2,2%).
Cele mai mari pierderi:
- AB InBev (ABI.BR): Prețul acțiunilor este afectat mecanic de trecerea la ex-dividend (0,40 EUR pe acțiune), iar compania pierde teren și pe fondul unei vânzări masive la nivelul acțiunilor defensive din sectorul bunurilor de larg consum (în scădere cu aproximativ 3%).
- SAP (SAP.DE): Acțiunea rămâne sub presiune pentru a treia zi consecutivă, în urma unei vânzări masive în sectorul software, a operațiunilor de realizare a profiturilor și a randamentelor mai ridicate ale obligațiunilor. Compania nu a publicat nicio știre negativă nouă (în scădere cu aprox. 2,7%).
- Rheinmetall (RHM.DE): Acțiunile producătorului din sectorul apărării rămân sub presiune în urma revizuirii în jos a previziunilor de vânzări din noiembrie (în scădere cu aprox. 1,7%).


Rezultatele financiare ale Palo Alto: un nou record pe valul crizei de securitate cibernetică



Rezumatul dimineții: A sosit momentul celui mai mare debut bursier din istorie (19.11.2026)



🔴US500 scade în ainte de minutele FOMC

Deschiderea sesiunii din SUA: Nvidia nu este suficientă, iar Wall Street revine pe teritoriu negativ
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."