


Indicii europeni încep săptămâna în scădere, iar datele dezamăgitoare din sectorul industrial sporesc atmosfera de prudență. Producția industrială din Zona Euro pentru luna septembrie s-a contractat cu 1,5% față de aceeași perioadă a anului trecut, față de o scădere prognozată de 0,2%. Acest lucru confirmă slăbiciunea sectorului manufacturier european și complică poziția BCE, care încă ia în considerare noi măsuri de înăsprire monetară. Indicele DAX din Germania a scăzut cu aproximativ 0,4%, FTSE MIB din Italia cu aproximativ 0,5%, iar Euro Stoxx 50 cu aproximativ 0,5%, ajungând la aproape 6.380 de puncte. Indicele CAC 40 din Franța rămâne neschimbat, în timp ce FTSE 100 din Marea Britanie a crescut cu aproximativ 0,2% și se îndreaptă spre o închidere record. Cu toate acestea, Europa rămâne, deocamdată, un refugiu relativ sigur, Morgan Stanley prognozând că acțiunile europene vor înregistra o creștere de aproximativ 15% până la sfârșitul anului 2027. Investitorii ar putea considera companiile europene ca o alternativă la sectorul tehnologic.
Date slabe au venit și din Asia. În China, vânzările cu amănuntul din octombrie au crescut cu doar 0,4% față de aceeași perioadă a anului trecut (prognoză: 0,8%), producția industrială a crescut cu 4,8% față de aceeași perioadă a anului trecut (prognoză: 5,3%), iar investițiile în active fixe au scăzut cu 8,1% față de aceeași perioadă a anului trecut de la începutul anului până în prezent, indicând o slăbire tot mai accentuată a cererii și a investițiilor. În Japonia, PIB-ul din trimestrul al treilea a încetinit la 0,0% trimestru la trimestru, față de 0,1% cât se aștepta, semnalând o încetinire a consumului privat. În acest context, indicele Taiex din Taiwan a scăzut cu aproximativ 6%, cea mai mare scădere din iulie, iar indicele Kospi a scăzut cu aproximativ 3,6%, pe măsură ce producătorii de cipuri au urmat tendința de scădere a omologilor lor din SUA. Pentru investitori, scăderea cererii din China reprezintă un risc pentru materiile prime precum petrolul și cuprul, precum și pentru companiile europene puternic dependente de consumatorul chinez, de exemplu în sectorul bunurilor de lux.
O influență semnificativă asupra sentimentului pieței vine și din SUA. Nvidia a pierdut peste 500 de miliarde de dolari din capitalizarea bursieră săptămâna trecută, după ce Jensen Huang a demisionat din funcția de director general. Astăzi circulă zvonuri privind o posibilă revenire a lui Huang, în timp ce Scott Bessent, secretarul Trezoreriei SUA, solicită o schimbare „radicală” la nivelul conducerii companiei. Contractele futures pe Nasdaq 100 sunt în scădere cu aproximativ 0,5%, în timp ce cele pe S&P 500 rămân neschimbate. În această dimineață, scăderile se situau încă la aproape 1%. După vânzările masive de obligațiuni, randamentul titlurilor de stat americane pe 10 ani se situează la peste 5,1%, iar piața preconizează pe deplin o majorare a ratei dobânzii de către Fed cu 25 de puncte de bază în decembrie. De aceea, atenția se va concentra astăzi asupra discursului președintelui Fed, Warsh, de la ora 19:00 (ora României). Un ton “hawkish” ar putea accentua presiunea asupra obligațiunilor și acțiunilor din sectorul tehnologic. Un mesaj mai prudent ar oferi pieței un răgaz.
Piața valutară
- EURUSD: Euro se depreciază ușor (cu aproximativ 0,1%) și se menține în apropierea nivelului de 1,10, pe fondul faptului că dolarul rămâne susținut de așteptările privind noi majorări ale ratei dobânzii de către Fed.
- GBPUSD: Lira sterlină pierde aproximativ 0,2% și se îndreaptă spre 1,319. Presiunea asupra lirei sterline apare în ciuda evoluției bune a indicelui de la Londra.
- USDJPY: Cursul este practic neschimbat, în apropierea nivelului de 1596. Datele slabe din Japonia nu modifică situația.
- USDPLN: Zlotul pierde aproximativ 0,2%, iar dolarul costă în jur de 4,00 PLN. În spatele deprecierii PLN se află prudența investitorilor în așteptarea datelor din Varșovia și din SUA.
Piața mărfurilor
- Petrolul brut: Brent scade cu aproximativ 1%, până la circa 95 USD, iar WTI scade cu peste 1%, până la circa 88 USD. Prețurile sunt afectate de datele slabe din China și de avertismentul Goldman Sachs conform căruia piața se va confrunta cu un „excedent considerabil” anul viitor. Un factor de susținere îl reprezintă tensiunile din Orientul Mijlociu, Iranul atacând Bahrainul pentru a doua oară în trei zile.
- Gaz natural: În Europa (NATGAS.EU), prețul acestei mărfi a scăzut cu aproximativ 3,5%, ajungând la circa 86 de euro/MWh, iar în SUA (NATGAS) a scăzut cu aproximativ 2,6%, ajungând la circa 3,15 dolari. Presiunea asupra prețului provine din exporturile record de GNL din SUA.
- Metale prețioase: Aurul înregistrează o scădere de aproximativ 0,3%, ajungând la aproximativ 3.870 USD pe uncie, iar argintul scade cu peste 1%, ajungând la aproximativ 47,6 USD. Dolarul puternic și randamentele ridicate ale obligațiunilor afectează ambele metale.
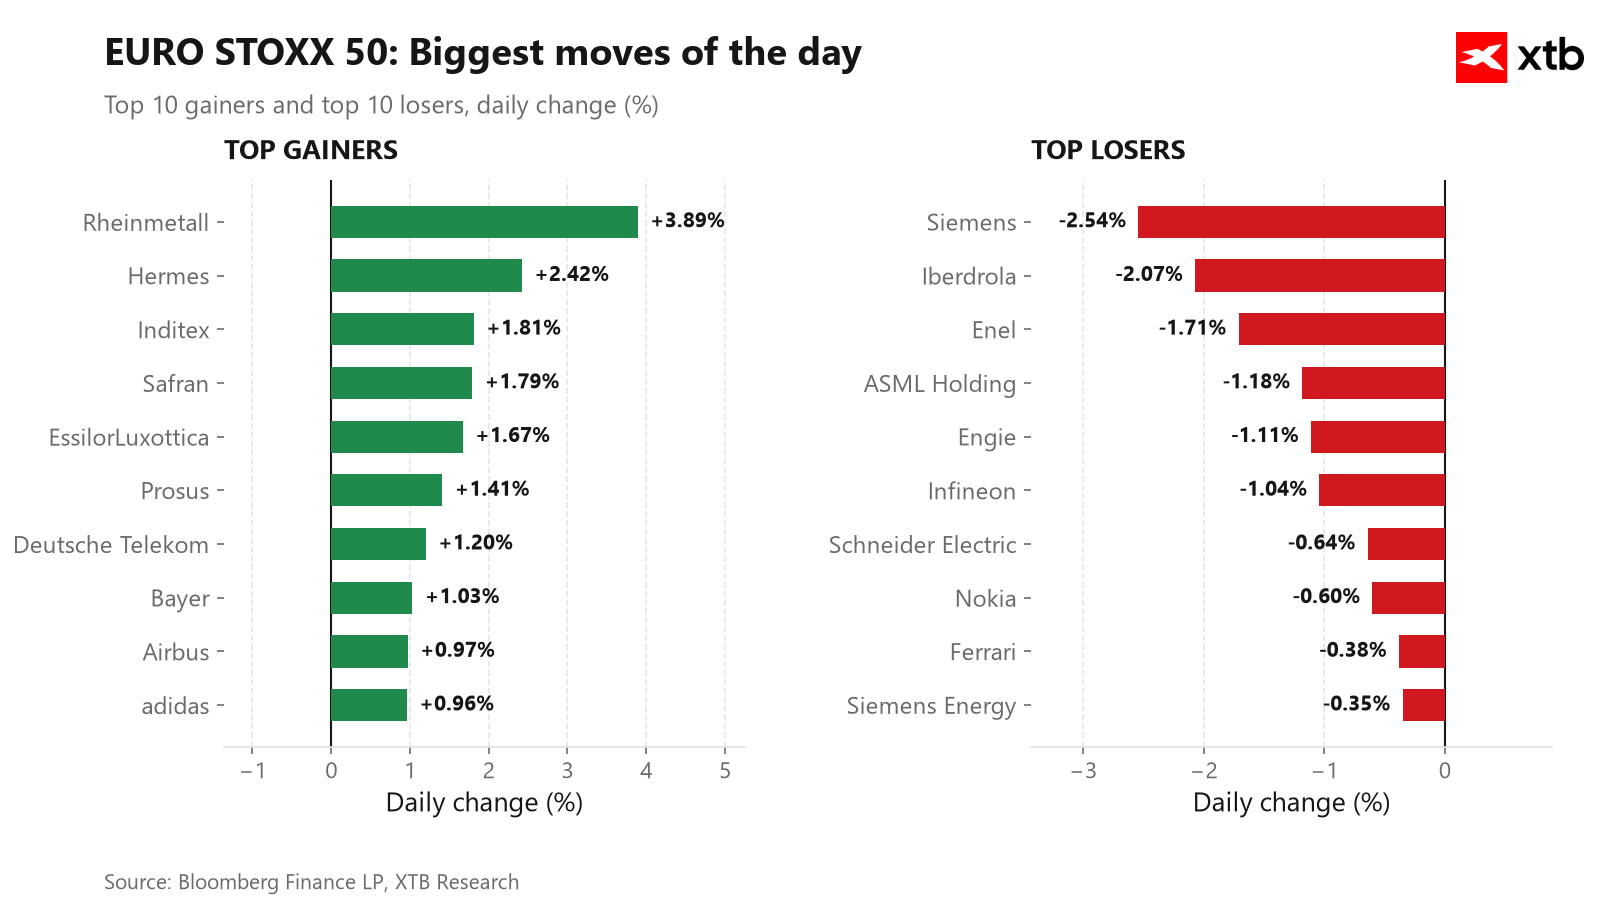
Graficul 1 prezintă cele mai mari variații înregistrate de companiile din indicele Euro Stoxx 50.
Știri din lumea afacerilor
Cele mai mari creșteri:
- Rheinmetall (RHM.DE): Prețul acțiunilor înregistrează o revenire după noul minim pe 52 de săptămâni atins vineri (aproximativ 742 €). Acțiunile se situează încă cu aproximativ 60% sub maximul din ianuarie, în urma unei reduceri anterioare a previziunilor din cauza întârzierilor în livrările de muniție și a proiectelor Bundeswehr. Investitorii așteaptă, de asemenea, cu interes Ziua piețelor de capital din 26 noiembrie. (în creștere cu aproximativ 3,7%)
- Hermès (RMS.FR): Compania înregistrează creșteri pe fondul unei reveniri a sectorului bunurilor de consum, care s-a numărat printre liderii pieței europene în această dimineață. Îmbunătățirea sentimentului în urma prognozei Morgan Stanley contribuie, de asemenea, la această evoluție. (în creștere cu aproape 2%)
- Inditex (ITX.ES): Retailerul spaniol se menține aproape de niveluri record, peste 60 de euro. Piața așteaptă rezultatele pe nouă luni, care vor fi publicate pe 2 decembrie. (în creștere cu aproximativ 1,4%)
Cele mai mari scăderi:
- Siemens (SIE.DE): Compania se află sub presiune după rezultatele de săptămâna trecută, în ciuda comenzilor record și a obiectivelor pe termen mediu revizuite în creștere. Piața realizează profituri și reacționează la vânzările masive de acțiuni legate de IA, în așteptarea rezultatelor Nvidia. (în scădere cu aproximativ 2,5%)
- Iberdrola (IBE.ES): Sectorul utilităților se numără astăzi printre cele mai slabe din Europa. Acțiunile defensive înregistrează pierderi pe fondul creșterii randamentelor obligațiunilor și al așteptărilor privind majorările ratei dobânzii în SUA și în Zona Euro. (în scădere cu aproape 2%)
- Enel (ENEL.IT): Grupul italian urmează tendința întregului sector al utilităților, care reacționează la aceiași factori ca și Iberdrola. (în scădere cu aproximativ 1,2%)


Care sunt întrebările înainte de oferta publică inițială (IPO) a Anthropic?


⚪Graficul zilei: Argintul. Piața testează minimele anuale, în timp ce indicatorii fundamentali deteriorează

Sinteza dimineții Datele slabe din China și valul de vânzări din sectorul asiatic al cipurilor afectează încrederea pieței înaintea discursului lui Warsh


Rezumatul zilei: Inflația PPI încetinește, dar EURUSD se apropie de 1,10
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."