


Sentimentul piețelor globale este astăzi puternic divizat: bursele europene (DAX, STOXX 600) ating noi maxime istorice, în timp ce contractele futures pe indicii americani se află sub presiune în urma unor noi rapoarte privind Nvidia. Contractele futures pe Nasdaq 100 sunt în scădere cu aproximativ 0,6%, iar cele pe S&P 500 pierd circa 0,3%, influențate în principal de scăderea cu peste 5% a acțiunilor Nvidia în tranzacțiile pre-piață. Semnalele din Asia sunt mixte (MSCI Asia Pacific -0,8%, Nikkei 225 -0,7%, Hang Seng -1,3%), în timp ce indicele de volatilitate VIX a crescut cu aproximativ 2%.
Nvidia se află în centrul evenimentelor de astăzi. Consiliul de administrație al companiei caută un succesor pentru Jensen Huang; potrivit Bloomberg, firma colaborează cu o agenție externă de recrutare pentru a identifica candidați la funcția de CEO. Acest demers vine în urma unei anchete privind relația lui Huang cu o femeie acuzată de spionaj în favoarea Chinei, precum și a unui alt scandal legat de relațiile amoroase ale lui Jensen Huang, făcut public de WSJ. Cu toate acestea, piața se teme de repercusiuni mai ample, dincolo de prețul acțiunilor în sine, care a scăzut cu aproximativ 6% în tranzacțiile pre-piață. Problema are și o dimensiune geopolitică, punând la încercare armistițiul comercial dintre SUA și China, care urmează să expire în ianuarie, în timp ce senatorii democrați solicită păstrarea documentelor referitoare la exporturile de cipuri ale Nvidia către China. Totuși, nu credem că acest lucru va deraia tendința din domeniul IA pe termen lung. Deocamdată, concurenții AMD, Broadcom și Alphabet câștigă teren. Două tranzacții viitoare vor testa apetitul pieței pentru IA: CoreWeave, care strânge cel puțin 4 miliarde de dolari printr-un împrumut de investiții, și oferta publică inițială a Anthropic, care a fost suprasubscrisă de mai multe ori.
Cumpărătorii domină piețele europene, indicii situându-se la niveluri record. Indicele de referință german DAX a depășit pragul de 27.000 de puncte pentru prima dată în istorie (27.001 puncte), alimentat de optimismul legat de boom-ul IA și de rezultatele solide ale companiilor, Siemens contribuind semnificativ la creșterea indicelui în urma unor profituri record. Contextul actual pentru DAX este extrem de favorabil: scăderea prețurilor la energie, rezultatele trimestriale convingătoare și speranțele privind o redresare economică susținută construiesc o bază din ce în ce mai solidă pentru o creștere de sfârșit de an. Datele macroeconomice oferă, de asemenea, sprijin: consiliul consilierilor economici ai guvernului german și-a majorat semnificativ prognoza de creștere a PIB-ului pentru acest an la 1,3%, în timp ce PIB-ul Regatului Unit a crescut cu 0,7% față de trimestrul anterior în T3, cel mai rapid ritm din ultimii doi ani și jumătate. DAX înregistrează o creștere de aproximativ 1,1%, iar și alte piețe regionale sunt în avans: CAC 40 din Franța crește cu aproximativ 0,5%, FTSE 100 din Marea Britanie crește cu 0,2-0,3%, iar atât Euro Stoxx 50, cât și indicele paneuropean STOXX 600 înregistrează creșteri de aproximativ 0,5%, STOXX 600 prelungindu-și seria de creșteri la patru sesiuni și stabilind noi recorduri. Cel mai mare risc pentru DAX rămâne situația de la Nvidia, întrucât zvonurile privind căutarea succesorului lui Huang afectează sentimentul pieței.
Piața valutară
- EURUSD: Perechea rămâne stabilă (+0,03%), în timp ce indicele dolarului american (DXY) scade ușor la 102,8 puncte. În lipsa unui catalizator clar, piața așteaptă declarațiile oficialilor Rezervei Federale.
- GBPUSD: Lira sterlină se tranzacționează, de asemenea, stabil (-0,04%). Datele solide privind PIB-ul Marii Britanii (+0,7% trimestru la trimestru) nu au reușit să se traducă într-o creștere semnificativă a lirei, lăsând perechea într-un interval îngust de consolidare.
- USDJPY: Cursul de schimb se menține puțin sub pragul psihologic de 160, în jur de 159,68 (+0,01%), cu mișcări reduse pe parcursul sesiunii.
Piața mărfurilor
- Petrolul brut: Țițeiul Brent înregistrează o scădere de aproximativ 0,3%, ajungând la 92,3 dolari pe baril, în timp ce WTI scade cu aproximativ 0,5%, ajungând la circa 86 de dolari. Petrolul rămâne sub presiune din cauza atenuării tensiunilor geopolitice: emisarii SUA, Steve Witkoff și Jared Kushner, au sosit în Rusia pentru discuții cu Vladimir Putin privind încetarea războiului din Ucraina, iar piața observă, de asemenea, un ton mai moderat în ceea ce privește conflictul din Orientul Mijlociu, ceea ce reduce prima de risc geopolitic.
- Gaz natural: Contractele europene de gaz natural înregistrează o creștere de peste 3%, ajungând la aproximativ 89,6 euro/MWh, în timp ce prețul gazului natural din SUA a crescut cu aproximativ 0,5%, ajungând la 3,26 dolari. Piața europeană crește pe fondul îngrijorărilor legate de aprovizionare în perspectiva iernii: se pare că nivelurile de stocare din UE se situează la aproximativ 72%, comparativ cu o medie pe cinci ani de aproape 90%; livrările de GNL prin Strâmtoarea Hormuz rămân limitate, iar QatarEnergy a prelungit starea de forță majoră cel puțin până la sfârșitul lunii decembrie.
- Aur și argint: Aurul pierde peste 1%, scăzând sub 3.950 USD pe uncie, în timp ce argintul a scăzut cu mai mult de 1%, ajungând la aproximativ 51 USD. Metalele prețioase rămân sub presiune din cauza randamentelor în creștere ale titlurilor de stat americane (randamentul la 2 ani fiind aproape de 4,75%) și a așteptărilor privind o politică monetară restrictivă a Fed, în timp ce argintul este afectat și mai mult de vânzările masive de acțiuni din sectorul tehnologic.
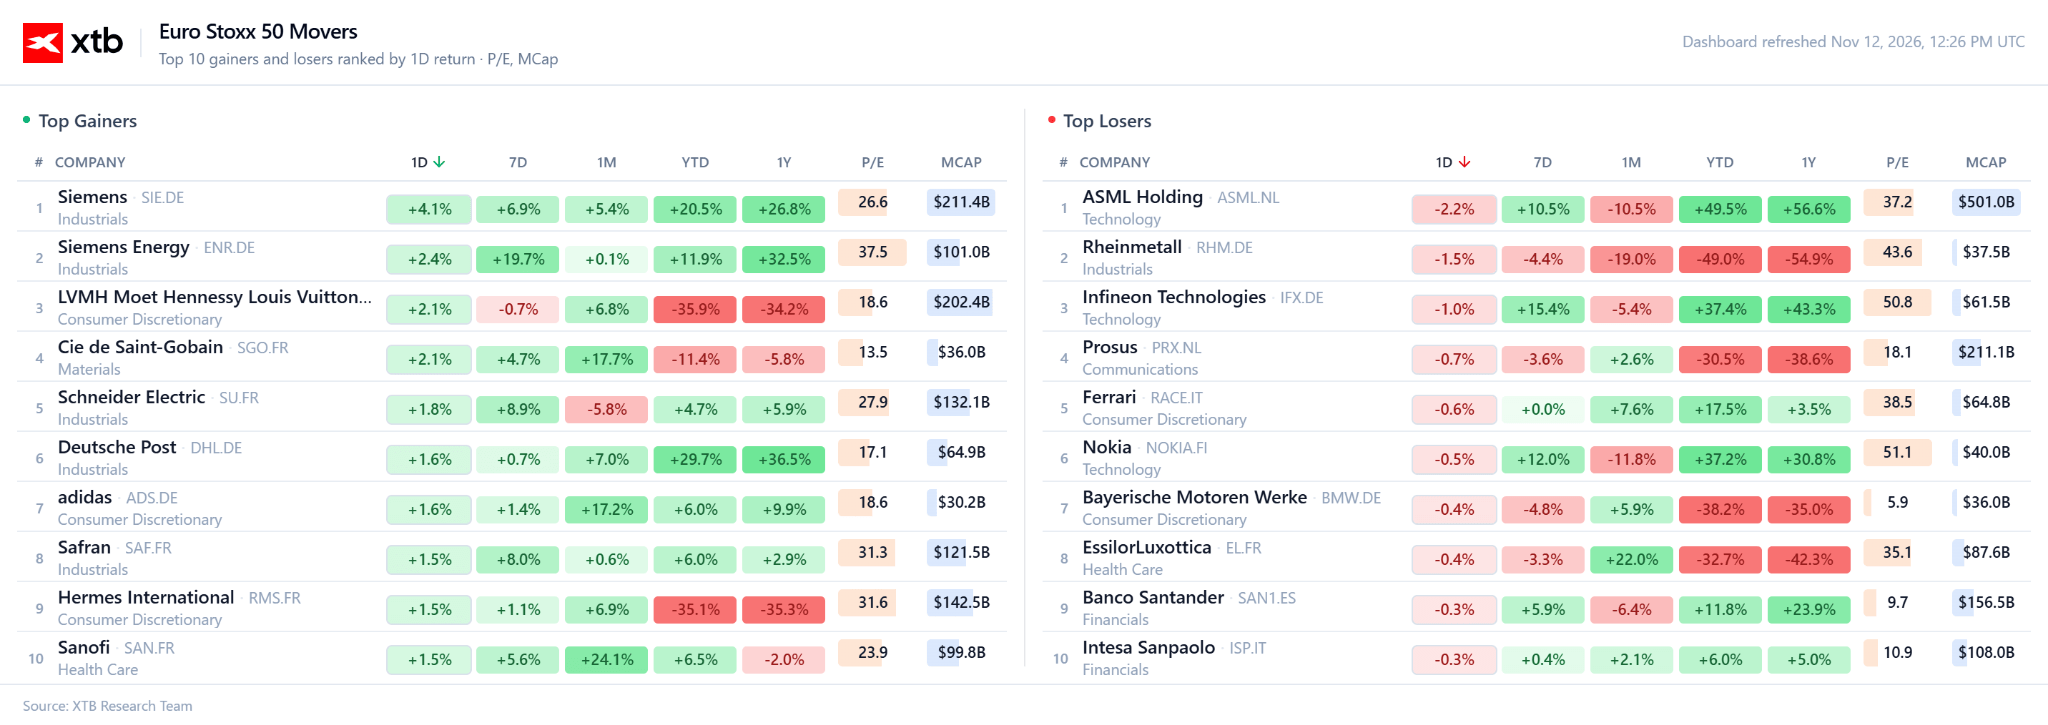
Cele mai mari creșteri:
- Siemens AG (SIE.DE): Compania se află în fruntea clasamentului creșterilor, în urma unor rezultate anuale record. Profitul industrial din trimestrul al patrulea a crescut cu 22%, ajungând la 3,89 miliarde de euro, iar comenzile din segmentul Smart Infrastructure au înregistrat un salt de 40% datorită contractelor încheiate cu operatorii de centre de date. De asemenea, Siemens și-a majorat ținta de creștere a vânzărilor pe termen mediu la 7–11% anual. Acest lucru servește drept contrapondere la vânzările masive de acțiuni ale Nvidia, demonstrând că comenzile concrete pentru infrastructura de IA continuă să curgă. (+2,8%)
- LVMH (MC.FR): Se redresează de la cele mai scăzute niveluri din 2020, pe fondul faptului că sectorul produselor de lux se află la cea mai scăzută evaluare din ultimul deceniu, după o serie de rezultate dezamăgitoare. Cu toate acestea, această evoluție este determinată în mare măsură de rotația pieței, întrucât indicatorii fundamentali (cererea mai slabă din China și SUA) rămân neschimbați. (Acțiunile au crescut cu peste 2%)
- Hermès (RMS.FR): Urmează tendința ascendentă a sectorului în ansamblu. Compania își recuperează o parte din pierderile înregistrate odată cu publicarea rezultatelor financiare din octombrie, când acțiunile au scăzut cu aproape 5%, beneficiind de rotația capitalului din sectorul tehnologic către acțiunile din sectorul bunurilor de consum.
Cele mai mari pierderi:
- ASML Holding (ASML.NL): Depinde indirect de ciclul cheltuielilor de capital din domeniul IA, ceea ce înseamnă că incertitudinea legată de Nvidia — veriga centrală a acelui ecosistem — afectează întregul lanț de aprovizionare cu cipuri. (Acțiunile au scăzut cu 2%)
- Nokia Oyj (NOKIA.FI): Nvidia deține o participație de aproximativ 2,9% în companie și colaborează cu aceasta în domeniul AI-RAN, astfel încât problemele Nvidia afectează percepția asupra Nokia. Presiunea este accentuată de îngrijorările legate de fluxurile de numerar și costurile de restructurare, care au determinat o scădere a acțiunilor cu aproape 10% în urma rezultatelor din trimestrul al treilea. (Acțiunile au scăzut cu ~1,5%)
- Infineon Technologies AG (IFX.DE): Producătorul de cipuri înregistrează o scădere odată cu întregul sector al semiconductorilor. Compania furnizează componente de alimentare pentru serverele de IA, ceea ce determină piața să ia în calcul riscul unei încetiniri a lanțului de aprovizionare al Nvidia. Contrastul cu Siemens arată că investitorii penalizează astăzi acțiunile legate de sentimentul din sectorul IA, în timp ce le recompensează pe cele susținute de comenzi concrete.
În agenda de astăzi: datele privind cererile săptămânale inițiale de șomaj din SUA, la ora 15:30.


🚨US100 la un pas de breakout


Graficul zilei: Yenul își reia declinul pe fondul intensificării riscurilor de intervenție (12.11.2026)

Rezumatul dimineții: Vânzările masive ale acțiunilor Nvidia afectează indicii – câte alte scandaluri legate de Huang mai trebuie să fie luate în calcul de piață? (12.11.2026)

Calendarul economic: Raportul PIB din Marea Britanie, o serie de discursuri ale reprezentanților Fed și presiunile inflaționiste din Japonia
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."