


Cotele au înregistrat scăderi pe aproape toate piețele majore: indicele german DAX a scăzut cu aproximativ 1,8%, indicele francez CAC 40 a pierdut aproape 1,2%, indicele general Euro Stoxx 50 a scăzut cu aproape 0,8%, iar indicele WIG20 din Varșovia a înregistrat o scădere de aproximativ 1,7%. Mai mult, vânzările cu amănuntul din Europa au scăzut cu aproximativ 0,7% față de luna precedentă în septembrie, în ciuda așteptărilor privind o corecție minoră de aproximativ -0,1%, evidențiind o încetinire clară a consumului din zona euro. Vânzările masive de joi de peste Atlantic au afectat direct încrederea investitorilor de pe Vechiul Continent.
Anxietatea investitorilor este alimentată de piața datoriilor din sectorul tehnologic. Banca olandeză ING a scos la licitație un portofoliu de credite în valoare de aproximativ 500 de milioane de dolari, acordat pentru construirea unor centre de date dedicate inteligenței artificiale, inclusiv o tranșă de aproximativ 25 de milioane de dolari legată de proiectul de amploare Stargate din New Mexico. Acesta este un semnal fără precedent care arată că îngrijorările privind rentabilitatea cheltuielilor uriașe de capital în infrastructura de AI și potențiala înăsprire a reglementărilor după alegerile din SUA se răsfrâng de la piața de acțiuni direct asupra bilanțurilor instituțiilor financiare. În ciuda pesimismului din Europa, contractele futures din SUA încearcă să se redreseze astăzi, cu excepția celor pe indicele Dow Jones, care continuă să prezinte o slăbiciune relativă.
Piața valutară
- EURUSD: Cotațiile sunt în scădere din cauza vânzărilor cu amănuntul mai slabe din zona euro și a anticipărilor privind datele privind piața muncii din SUA (scădere de aproximativ 0,5%).
- USDJPY: Dolarul se apreciază față de yen pe fondul unei cereri generalizate pentru moneda americană, ceea ce împinge în plan secund speculațiile privind înăsprirea politicii monetare a Băncii Japoniei (creștere a ratei dobânzii de peste 0,5%).
- USDPLN: Zlotul pierde teren în urma aprecierii globale a dolarului și a deteriorării sentimentului pe piețele emergente (depreciere a PLN de aproape 0,5%).
Piața materiilor prime
- Petrolul brut (Brent și WTI înregistrează scăderi de peste 1%): Presiunea de vânzare prinde din nou avânt, adâncind valul de vânzări care durează de o săptămână. Îngrijorările legate de slăbirea cererii globale depășesc factorii de risc din partea ofertei, precum tensiunile din jurul Strâmtorii Hormuz și atacurile cu drone asupra unei alte rafinării rusești.
- Gaz natural: În Europa (NATGAS.EU), valul de vânzări continuă, prețul acestei mărfi înregistrând astăzi o scădere de aproximativ 3% (extinzându-și declinul săptămânal la aproximativ -15%), în timp ce în SUA, contractul Henry Hub pentru gaz natural înregistrează o ușoară revenire de aproximativ +1,5%.
- Metale prețioase: Aurul se consolidează în apropierea nivelului de 4.070 USD pe uncie (în scădere cu aproximativ 0,4% după un câștig săptămânal puternic de peste 5%), în timp ce argintul câștigă aproximativ 0,5%, apărându-și nivelul de 52 USD.
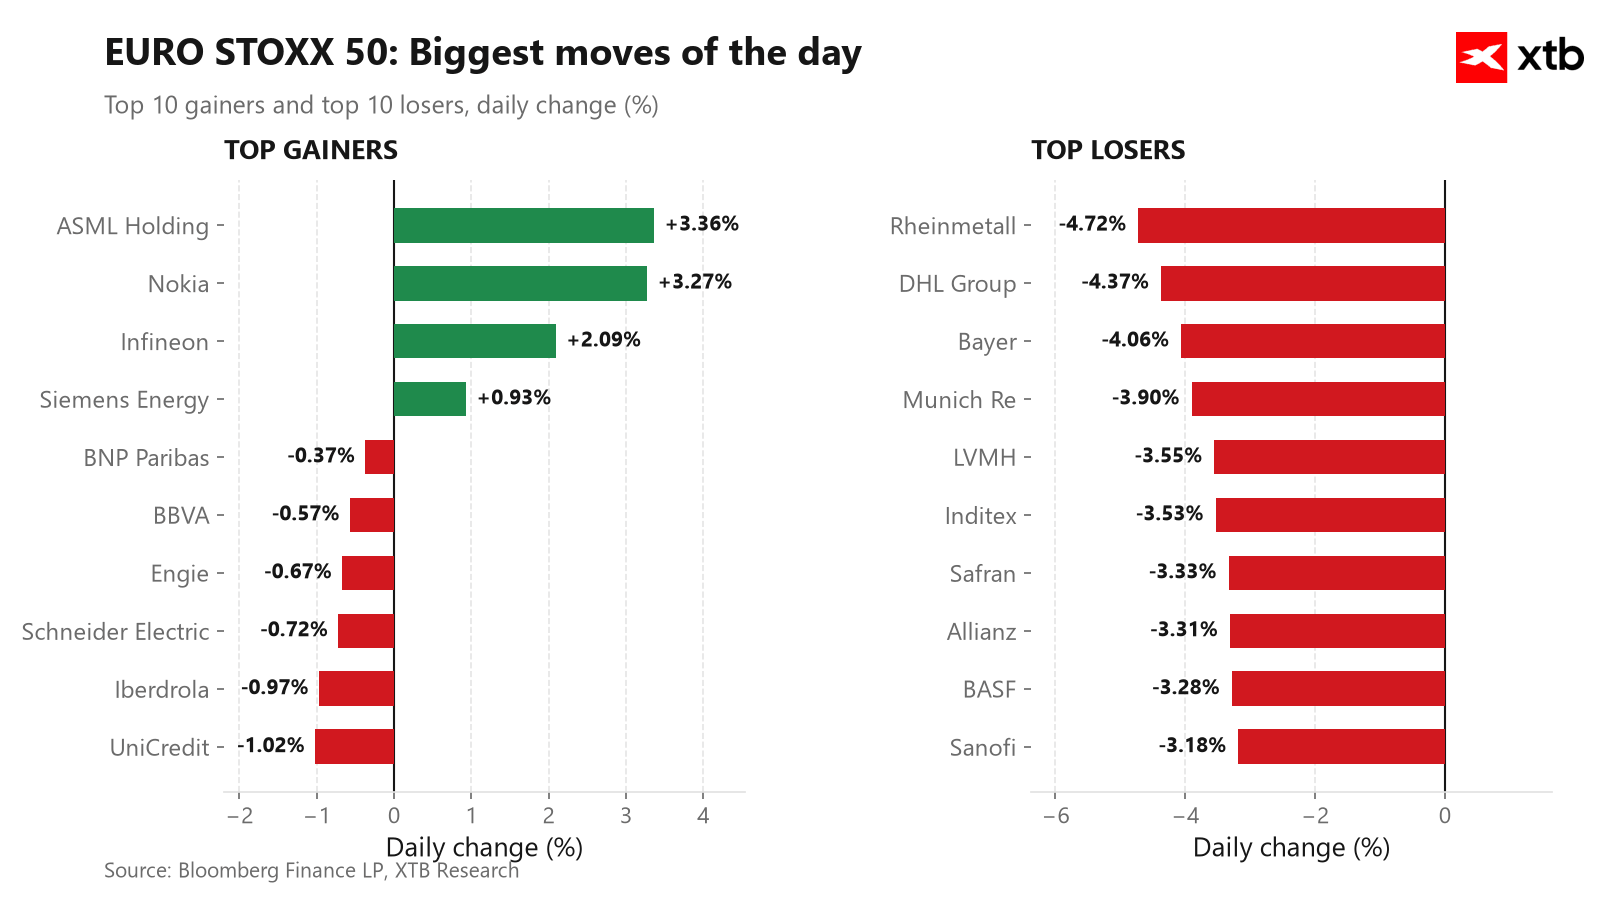
Cele mai mari creșteri:
- ASML Holding (ASML.NL): O revenire dinamică în urma vânzărilor masive din sectorul tehnologic, investitorii revenind către monopolul din domeniul litografiei pe fondul unei cereri puternice și continue pentru sistemele legate de AI. Piața profită de scăderea anterioară ca oportunitate de cumpărare (creștere de peste 3,5%).
- Nokia (NOKIA.FI): Optimism în legătură cu comercializarea soluțiilor de telecomunicații bazate pe AI și previziuni privind creșteri semnificative ale traficului de rețea. Compania se impune ca o alternativă defensivă și mai ieftină pentru a profita de boom-ul infrastructurii de AI (creștere de aproximativ 3%).
- Infineon (IFX.DE): Revenire odată cu piața europeană a cipurilor în ansamblu, după scăderea de joi, susținută de perspectivele stabile pentru sectorul auto. Capitalul se întoarce selectiv către liderii supra-vânduți din domeniul electronicii industriale (acțiunile au crescut cu peste 1%).
Cele mai mari pierderi:
- Rheinmetall (RHM.DE): Revizuirea în jos a previziunilor privind veniturile și marjele pe întreg anul, cauzată de întârzieri în livrările de muniție și echipamente (scădere de până la 4,5%).
- Grupul DHL (DHL.DE): Lichidare de poziții în urma publicării raportului financiar pentru trimestrul al treilea, pe fondul datelor slabe privind vânzările cu amănuntul din Europa. Chiar și cifrele operaționale solide nu au reușit să protejeze acțiunile ciclice de ieșirile de capital (scădere de aproape 4,5%).
- Bayer (BAYN.DE): Slăbiciunea diviziei agricole Crop Science, combinată cu îngrijorările persistente privind cheltuielile masive legate de litigii în SUA. Lipsa unei rezolvări rapide a disputelor juridice continuă să afecteze prețul acțiunilor (scădere de aproximativ 4%).
Date macroeconomice
Piețele așteapta publicarea unui set de date economice din SUA. Atenția investitorilor se concentrează nu doar asupra cifrelor privind locurile de muncă din sectorul non-agricol (NFP); astăzi am aflat, de asemenea, rata șomajului, creșterea salariilor și încrederea consumatorilor măsurată prin indicele Universității din Michigan. Date semnificativ mai solide privind locurile de muncă și salariile ar putea alimenta îngrijorările legate de inflația persistentă și ar putea determina Fed să rămână prudentă, deși anumite segmente ale pieței ar putea interpreta acest lucru pur și simplu ca o dovadă a rezilienței economice. Pe de altă parte, o răcire moderată a pieței muncii, combinată cu o încredere stabilă a consumatorilor, ar oferi băncilor centrale argumente pentru o relaxare treptată a retoricii monetare. Cu toate acestea, riscul rămâne ca valoarea să scadă prea brusc, caz în care atenția investitorilor s-ar îndrepta rapid de la combaterea inflației către temerile legate de o încetinire economică.
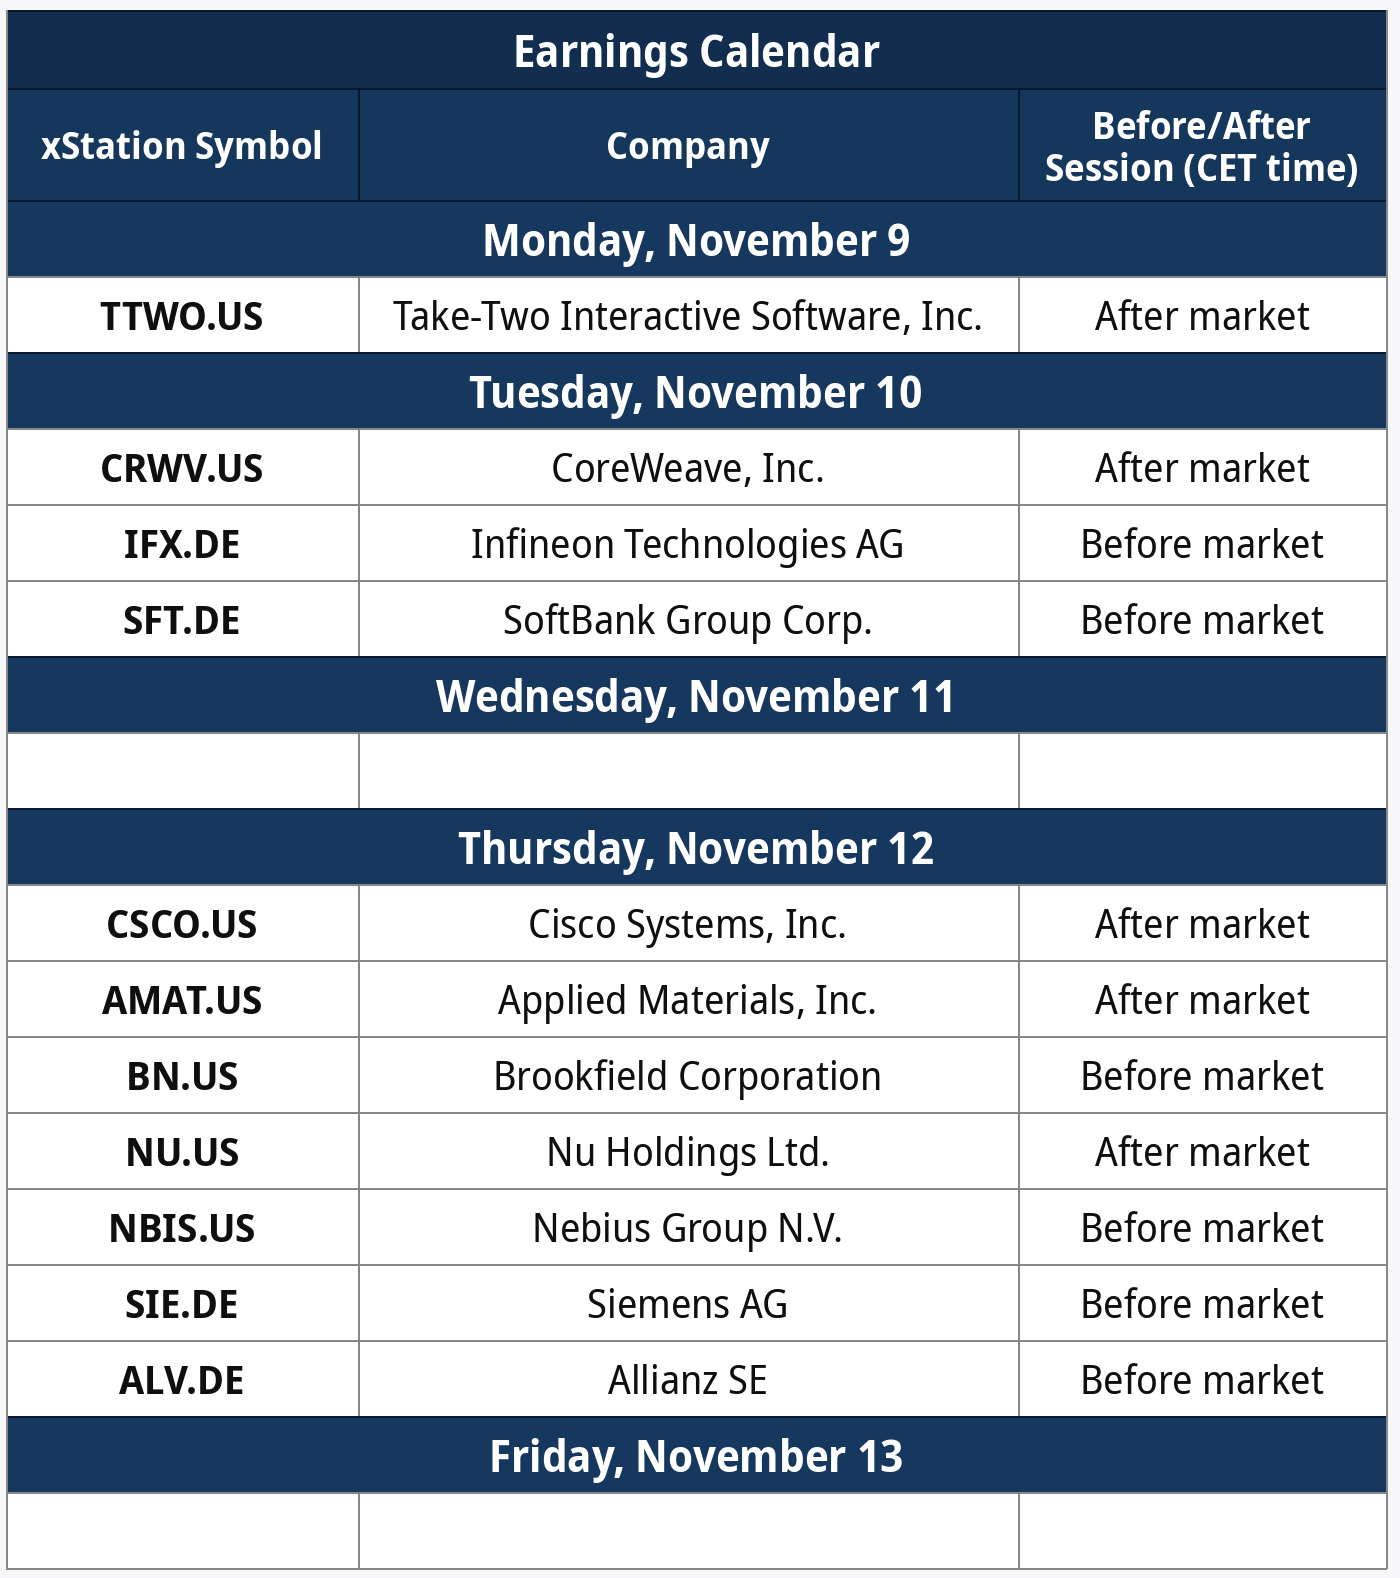
Săptămâna viitoare, atenția pieței se va concentra asupra rapoartelor financiare ale unor companii precum Take-Two, Infineon, SoftBank și CoreWeave, iar în a doua jumătate a săptămânii asupra rezultatelor unor giganți precum Cisco, Applied Materials, Siemens și Allianz. Detalii mai jos:


Cuprul atinge cel mai scăzut nivel de la sfârșitul lunii iulie 📉 Piețele iau în calcul îngrijorările legate de IA și o schimbare a politicii comerciale a SUA?

Știri de ultimă oră: Datele NFP din SUA mult mai bune decât se aștepta, piețele reacționează

EURUSD pierde teren înainte de NFP

Preview al NFP: Realitatea economică se face simțită
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."