


Indicii europeni încearcă să recupereze o parte din pierderile înregistrate joi, determinate de sectorul tehnologic, pe fondul stabilizării piețelor obligațiunilor și al deprecierii dolarului american. Cu toate acestea, investitorii rămân precauți în ceea ce privește evaluările companiilor din domeniul inteligenței artificiale (AI), în special în cazul celor a căror extindere a infrastructurii se bazează pe un nivel ridicat de îndatorare și pe ipoteze agresive privind profitabilitatea viitoare. Prin urmare, revenirea de astăzi pare mai degrabă o redresare după o scădere bruscă decât o diminuare completă a îngrijorărilor legate de ratele dobânzilor, finanțarea investițiilor în IA și calitatea profiturilor viitoare.
- Euro STOXX 600 a crescut cu aproximativ 0,6%, Euro Stoxx 50 cu aproape 0,8%, DAX-ul german cu aproximativ 1% și CAC 40-ul francez cu aproximativ 0,1%, în timp ce FTSE 100 rămâne aproape neschimbat. În Polonia, WIG20 câștigă peste 0,8% și urcă la niveluri record.
- Contractele futures pe indicii americani indică, de asemenea, o nouă încercare de revenire după ședința de ieri, când piețele au început să se stabilizeze în urma pierderilor semnificative, deși acțiunile din sectorul tehnologic și cele legate de infrastructura AI rămân principala sursă de incertitudine.
- Acțiunile companiilor europene din sectorul apărării au înregistrat o creștere bruscă pe fondul reuniunii liderilor europeni la Bruxelles pentru a-și manifesta sprijinul față de președintele Volodymyr Zelenskiy. Rheinmetall a câștigat 4,4%, Leonardo 3,9%, Thales 2,6%, Saab 3,5%, iar BAE Systems 1,8%. Hensoldt a înregistrat cea mai bună performanță, acțiunile sale crescând cu aproximativ 6%.
- Petrolul Brent se tranzacționează în jur de 105,2 dolari pe baril, dar rămâne la un nivel mai ridicat față de începutul săptămânii, pe fondul riscurilor de noi întreruperi ale aprovizionării din Orientul Mijlociu. Numărul tot mai mare de incidente din jurul Strâmtorii Hormuz continuă să susțină o primă de risc geopolitic în prețurile petrolului și limitează amploarea scăderii de astăzi.
- Piața se concentrează din ce în ce mai mult nu numai pe ritmul de creștere a veniturilor în sectorul AI, ci și pe structurile de finanțare ale centrelor de date, randamentul capitalului investit și capacitatea companiilor de a valorifica cheltuielile masive de capital.
- Îngrijorările legate de inflația persistentă au crescut anterior așteptările privind majorarea ratelor dobânzilor din SUA, în timp ce intrările ulterioare în obligațiunile de stat au determinat scăderea randamentelor și au oferit o ușurare temporară activelor de risc.
- Indicele dolarului american a scăzut cu aproximativ 0,4%, la 101,68, și se îndreaptă spre prima sa scădere săptămânală după trei săptămâni consecutive de creșteri, pe măsură ce randamentele mai scăzute ale titlurilor de stat americane reduc atractivitatea relativă a dolarului.
- Perechea EUR/USD revine de la minimul recent de 17 luni și a urcat la aproximativ 1,1255, beneficiind în primul rând de slăbirea dolarului american.
- Randamentele obligațiunilor europene înregistrează astăzi o ușoară creștere, dar rămân la un nivel mai scăzut pe săptămână; randamentul obligațiunilor de stat germane pe 10 ani se tranzacționează în jurul valorii de 3,4%. De asemenea, merită remarcată schimbarea corelației dintre obligațiuni și acțiuni: obligațiunile de stat germane încep din nou să joace un rol mai clar de refugiu sigur, sugerând o revenire a fluxului mai tradițional de capital de la activele de risc către datoria suverană.
- Majoritatea piețelor de acțiuni din Asia au înregistrat o revenire, dar Indonezia a constituit o excepție notabilă, suferind cea mai accentuată scădere din 1998, după ce MSCI a semnalat că țara ar putea pierde statutul de piață emergentă. O astfel de decizie ar putea declanșa ieșiri pasive de miliarde de dolari din fondurile care urmăresc indicii MSCI.
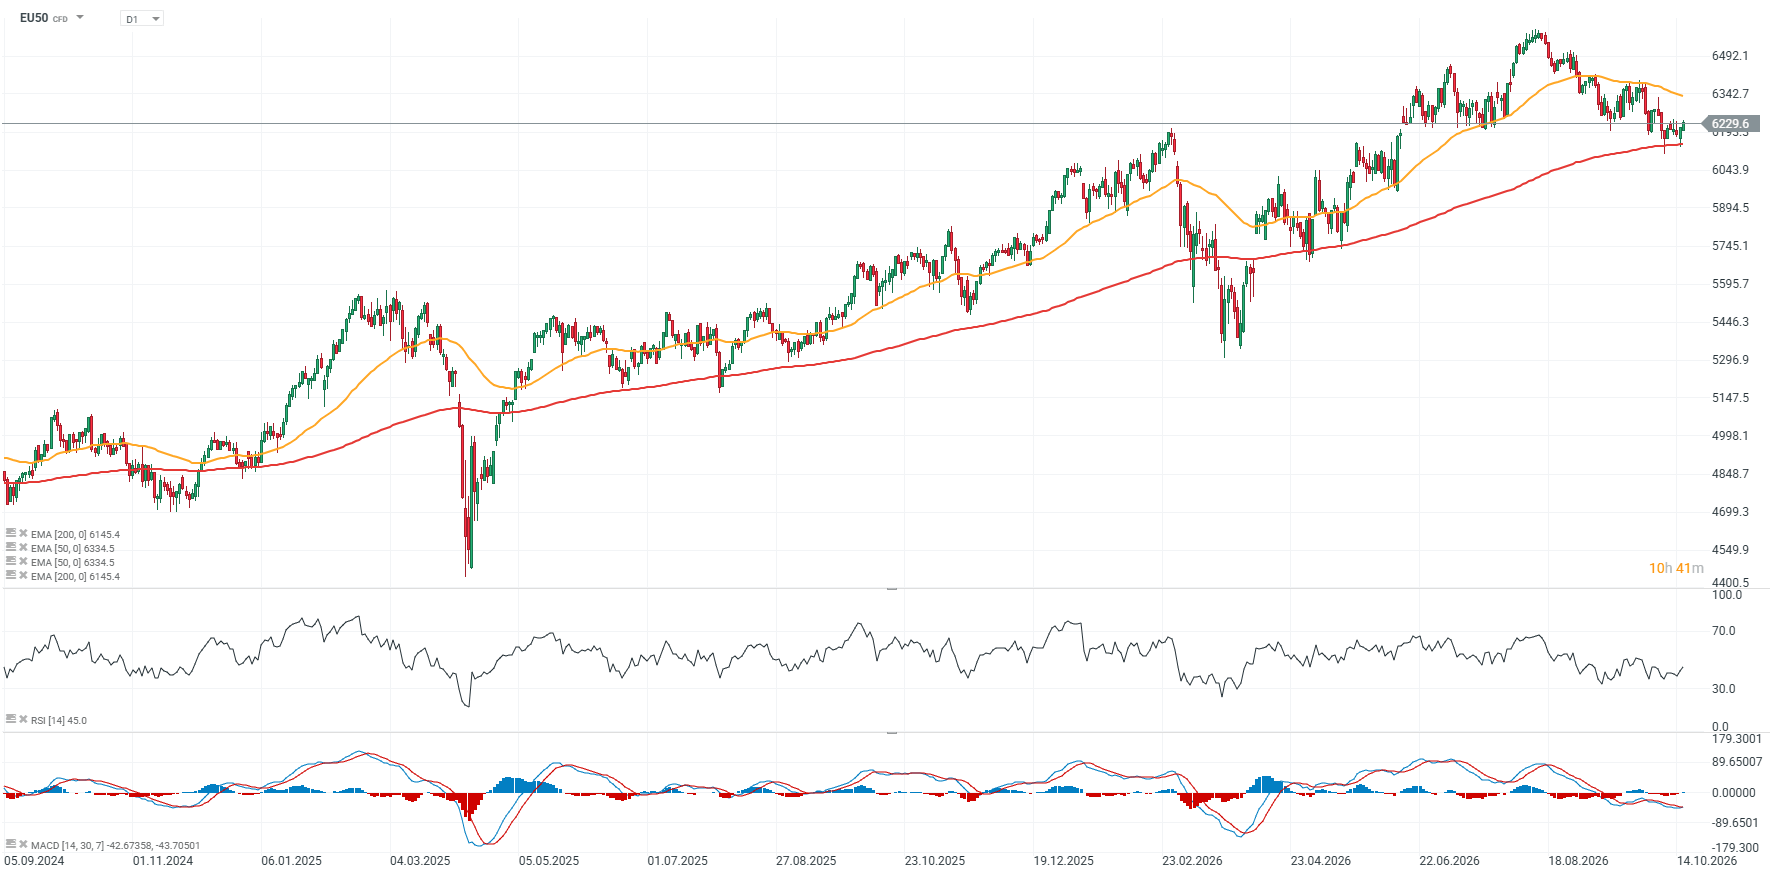
Graficul EU50 (interval zilnic)
Contractul futures Euro Stoxx 50 încearcă să oprească valul de vânzări după ce s-a retras spre media mobilă exponențială (EMA) pe 200 de sesiuni (linia roșie). Zona de 6.150–6.200 de puncte rămâne zona cheie de suport pentru contract. Rezistența principală se situează în jurul valorii de 6.300 de puncte, definită de media mobilă exponențială (EMA) pe 50 de sesiuni (linia portocalie) și de reacțiile anterioare ale prețurilor.
Sursă: xStation5
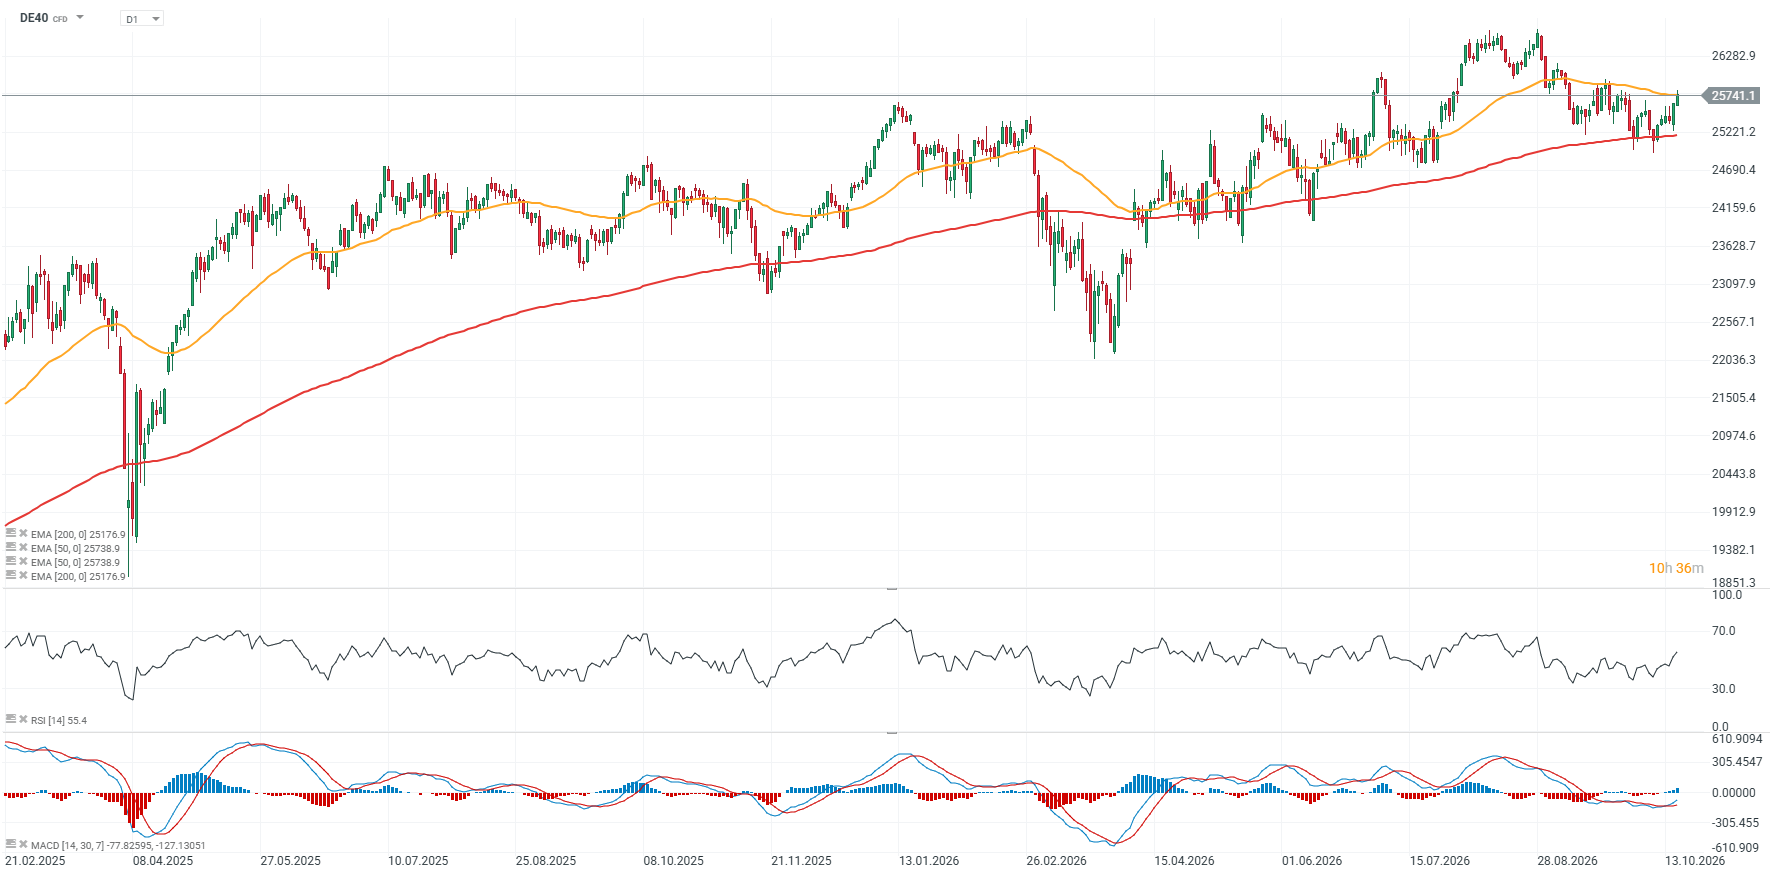
Contractul futures pe DAX a rezistat valului recent de vânzări și înregistrează a doua sesiune consecutivă de creșteri, revenind la niveluri nemaiîntâlnite de la începutul lunii octombrie. În acest an, indicele a găsit în repetate rânduri sprijin la media mobilă exponențială (EMA) pe 200 de sesiuni (linia roșie), iar un scenariu similar pare să se repete. Cea mai apropiată rezistență se situează în jurul valorii de 26.000 de puncte, iar o depășire a acestui nivel ar putea deschide calea către o testare a maximelor istorice în următoarele săptămâni. Un nivel important de suport se află în jurul valorii de 25.200 de puncte, unde converg media mobilă exponențială de 200 de sesiuni (EMA200) și reacțiile anterioare ale prețului.
Sursă: xStation5
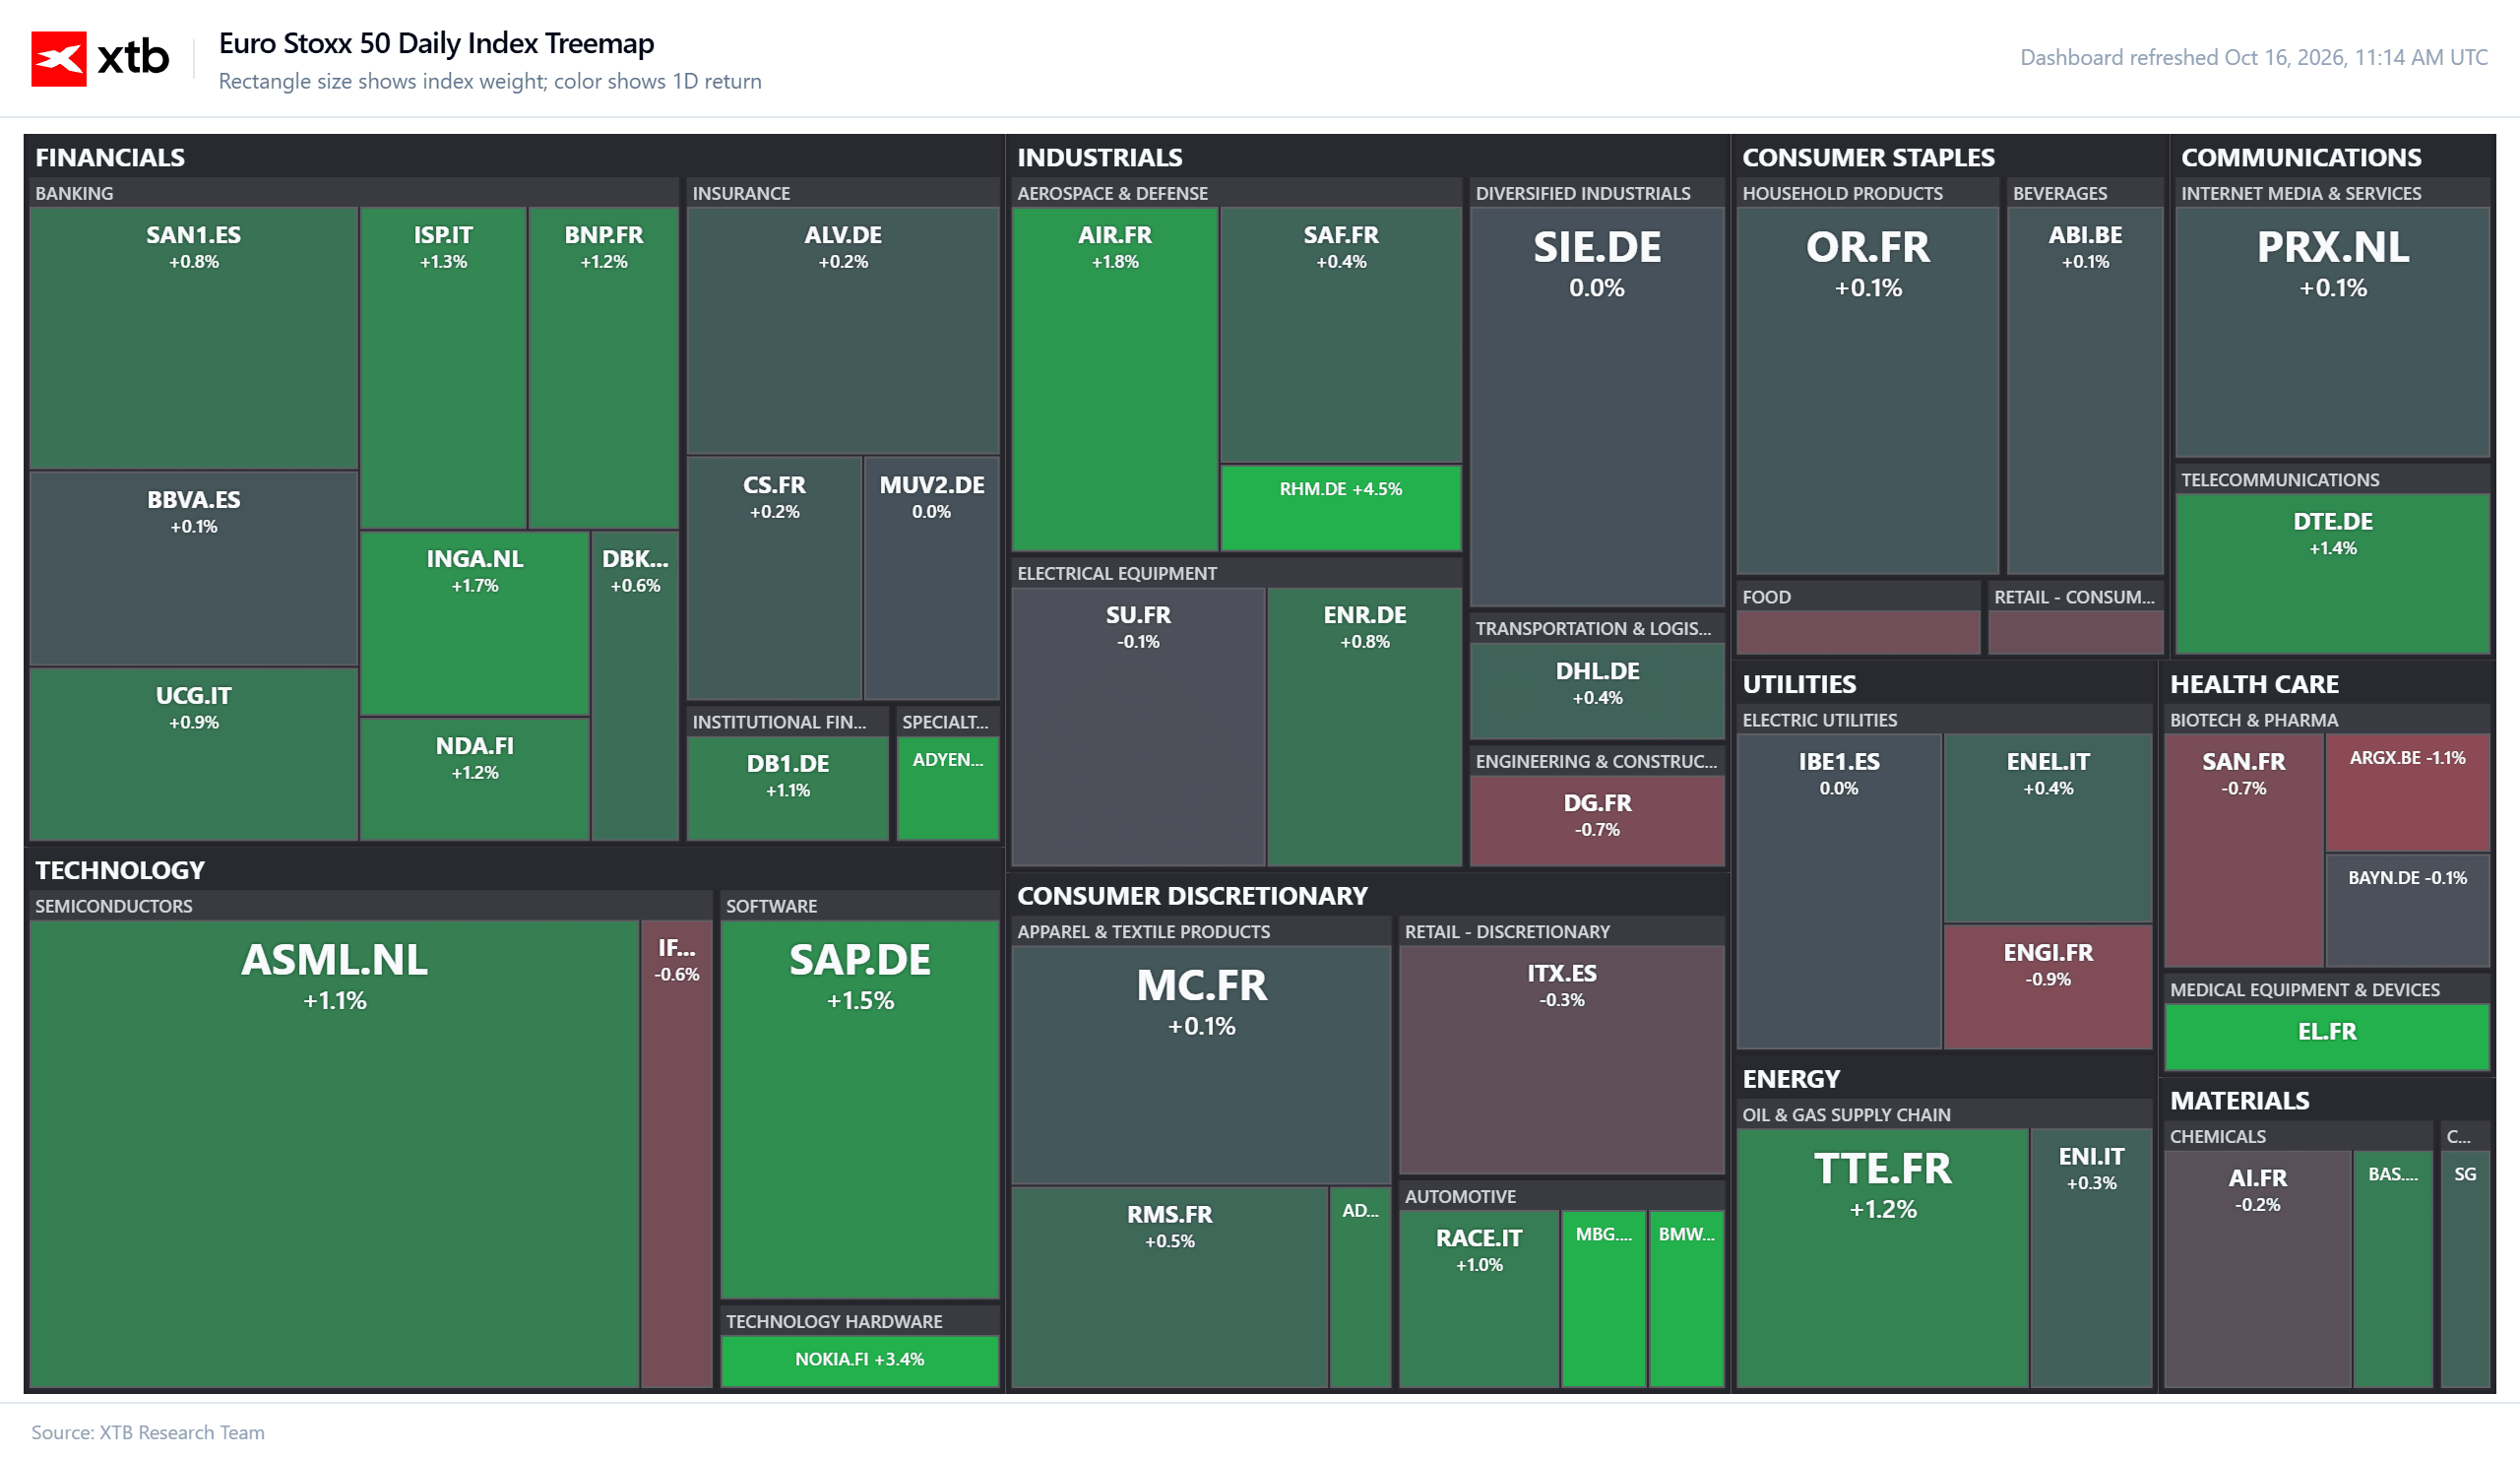
Euro Stoxx 50: harta sectorială
Structura actuală a indicelui Euro Stoxx 50 indică o redresare generalizată, creșterile concentrându-se în principal în sectorul financiar, cel industrial și în anumite segmente ale sectorului tehnologic. Băncile înregistrează performanțe solide, iar printre principalele companii din sectorul tehnologic, ASML și SAP sunt ambele în creștere, contribuind la menținerea dinamicii pozitive a indicelui, în ciuda performanțelor mai slabe ale unor companii din domeniul semiconductorilor. Sectorul industrial înregistrează, de asemenea, o evoluție relativ bună, susținut de Airbus și Rheinmetall, în timp ce slăbiciunea rămâne vizibilă în anumite segmente ale sectorului sănătății și al utilităților. În ansamblu, harta sugerează că revenirea este relativ amplă și nu este determinată exclusiv de un număr redus de companii dintre cele mai mari.
Sursă: XTB
Euro Stoxx 50: cele mai performante și cele mai slabe acțiuni
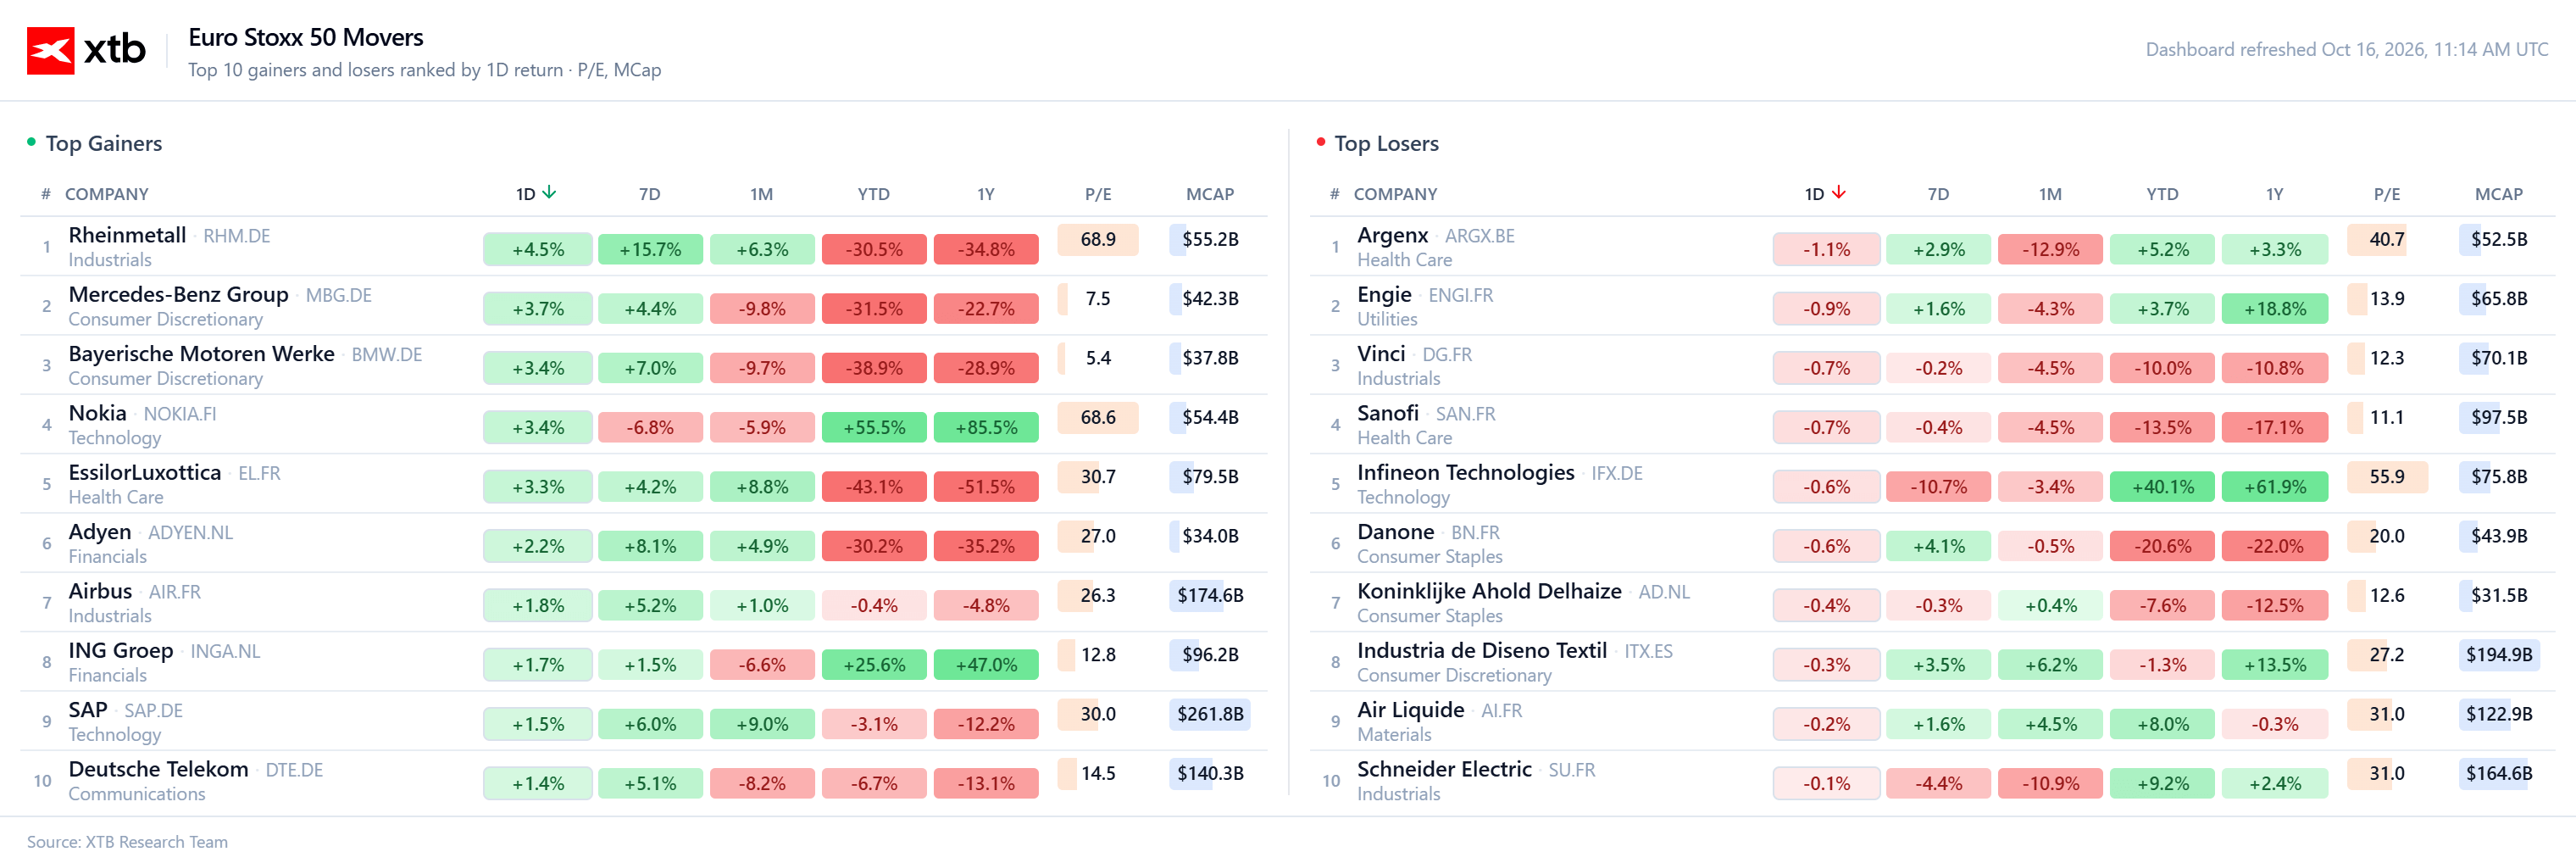
Rheinmetall se află în fruntea creșterilor de astăzi, înregistrând o creștere de aproximativ 4,5%, în timp ce Mercedes-Benz (+3,7%), BMW (+3,4%), Nokia (+3,4%) și EssilorLuxottica (+3,3%) înregistrează, de asemenea, reveniri puternice. Merită menționat, totuși, că unele dintre cele mai performante acțiuni de astăzi rămân în mod clar pe teritoriu negativ de la începutul anului, ceea ce sugerează că această evoluție se înscrie mai degrabă într-o redresare pe termen scurt decât într-o inversare completă a tendinței de scădere anterioare. Pe partea negativă, mișcările sunt semnificativ mai mici — Argenx scade cu 1,1%, Engie cu 0,9%, în timp ce Vinci și Sanofi înregistrează fiecare o scădere de aproximativ 0,7%, confirmând dominanța generală a cumpărătorilor la nivelul întregului indice. Structura sesiunii indică, așadar, o rotație a capitalului către acțiunile ciclice și industriale care au fost anterior supravândute, în timp ce presiunea de vânzare rămâne relativ limitată.
 Sursa: XTB


🔼 EURUSD continuă să se redreseze


TSMC poartă discuții cu Elon Musk privind Terafab


Graficul zilei: NATGAS – Există șanse pentru o revenire sezonieră pe fondul vremii calde?

Rezumatul zilei 📈 Metalele prețioase și indicii bursieri revin pe fondul scăderii randamentelor obligațiunilor de stat
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."