


Starea de spirit pe piețele bursiere globale s-a îmbunătățit în mod vizibil, iar atenția investitorilor se îndreaptă acum către viitoarele date privind inflația CPI din SUA, în urma șocului provocat de raportul puternic privind locurile de muncă din sectorul non-agricol (NFP) din SUA, publicat vineri. În Europa, indicele de încredere a investitorilor Sentix a scăzut în noiembrie la aproximativ 2,4 puncte (față de puțin sub 2,7 puncte cu o lună în urmă), deși s-a situat ușor peste previziunile pieței de aproximativ 2,1 puncte, semnalând o diminuare treptată a dinamicii globale.
Cumpărătorii domină ringurile de tranzacționare europene, principala forță motrice de astăzi fiind puterea sectorului bancar; indicii bursieri de la Frankfurt și Paris au înregistrat creșteri de peste 1%, în timp ce indicele FTSE MIB din Milano a urcat cu peste 2%. Calmarea pieței și revenirea apetitului pentru risc sunt confirmate de o scădere abruptă a indicelui de volatilitate VIX, care a înregistrat astăzi o scădere de peste 6%. În același timp, pe piață se observă o rotație sectorială clară: strategii Citigroup au retrogradat acțiunile din sectorul tehnologic american în favoarea piețelor europene mai ieftine, care sunt mai puțin vulnerabile la turbulențele legate de inteligența artificială, în timp ce fondurile speculative și-au redus pozițiile în marile companii tehnologice globale într-unul dintre cele mai rapide ritmuri înregistrate vreodată.
Piața valutară
- EURUSD: Euro se apreciază cu peste 0,4% față de dolarul în scădere, apropiindu-se de nivelul de 1,12.
- GBPUSD: Lira sterlină câștigă peste 0,5%, urcând spre 1,3420 pe fondul îmbunătățirii sentimentului pe Vechiul Continent și al vânzărilor generalizate ale monedei americane.
- NZDUSD: Dolarul neozeelandez este cel mai mare câștigător al zilei, crescând cu aproape 1% în urma alegerilor parlamentare care i-au asigurat un al doilea mandat lui Christopher Luxon. Raliul puternic al „kiwi”-ului a împins perechea AUDNZD către minimele ultimelor două luni, chiar dacă dolarul australian (AUDUSD) câștigă, la rândul său, aproximativ 0,7% față de dolarul american, care se depreciază.
Piața mărfurilor
- Contractele pe cupru înregistrează o creștere de peste 1%. Deși cererea numărului de utilizatori finali rămâne moderată, piața se confruntă cu o penurie severă de metal fizic: stocurile din depozitele din Shanghai au scăzut sub 34.000 de tone (mai puțin decât consumul pe o zi în China), iar aprovizionarea pieței chineze este limitată de autoritățile din Republica Democratică Congo, care au oprit peste 500 de camioane care transportau material extras din mine. Ca urmare, primele de lichiditate pentru metalul fizic din Shanghai s-au triplat în două săptămâni, iar suprataxele la import au crescut cu peste 40% (un record din 2017).
- Petrolul Brent scade cu aproximativ 3%, în timp ce WTI coboară sub 90 de dolari, pierzând peste 2%. Petrolul își adâncește scăderile de săptămâna trecută, întrucât sentimentul investitorilor a fost puternic influențat de declarațiile lui Donald Trump care sugerează o pauză în ceea ce privește noi atacuri militare, alături de rapoarte privind posibile măsuri de dezescaladare și negocieri de pace referitoare la Ucraina, ceea ce a redus în mod vizibil prima de risc geopolitic din prețurile petrolului.
- Aurul înregistrează o creștere de peste 1%, consolidându-se în apropierea nivelului de 4.100 de dolari pe uncie (în creștere cu aproape 4% față de săptămâna precedentă), susținut de un dolar american mai slab și de achizițiile susținute de rezerve din partea băncilor centrale.
Acțiuni europene
Cele mai mari creșteri:
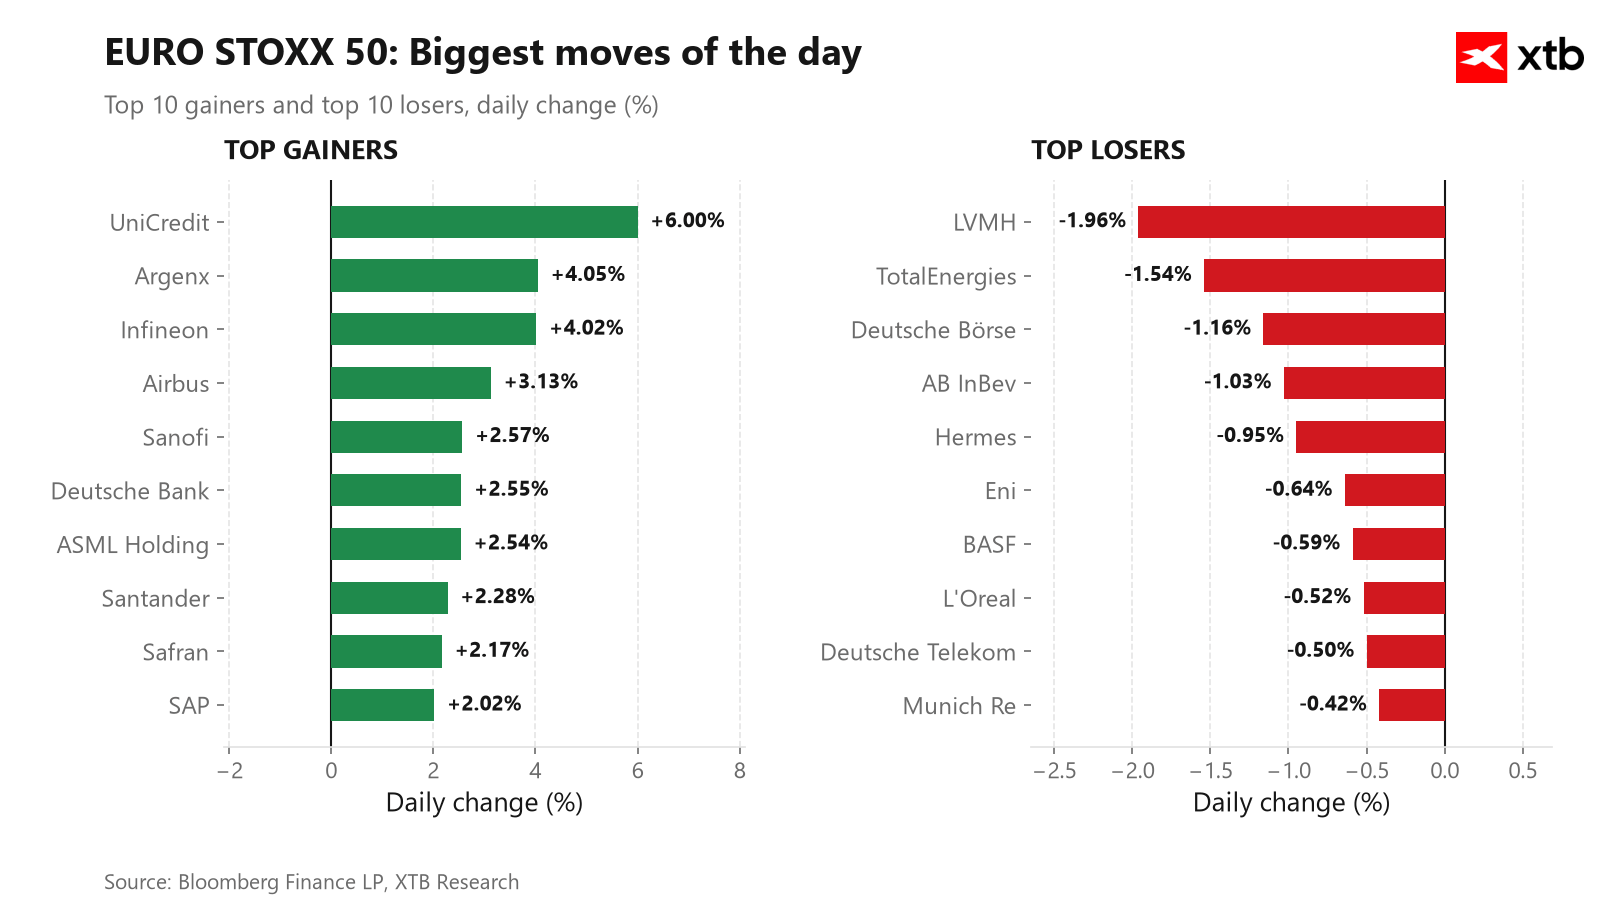
- UniCredit SpA (UCG.IT): Acțiunile băncii italiene înregistrează o creștere spectaculoasă, impulsionate de rezultatele trimestriale solide, de revizuirea în sens ascendent a țintei privind profitul net anual la peste 11,5 miliarde de euro și de anunțarea unui dividend intermediar impresionant de 3 euro pe acțiune (o creștere de peste 5%).
- Argenx SE (ARGX.BE): Acțiunile companiei de biotehnologie cresc în urma achiziției companiei americane Unnatural Products pentru o sumă de până la 1,15 miliarde de dolari, consolidând semnificativ platforma sa de dezvoltare a medicamentelor pe bază de peptide (creștere de peste 4,5%).
- Infineon Technologies AG (IFX.DE): Acțiunile producătorului de cipuri înregistrează creșteri, beneficiind de o redresare a sentimentului pieței europene a semiconductorilor și de comenzile primite pentru componente de gestionare a energiei destinate infrastructurii centrelor de date pentru inteligență artificială (creștere de peste 3%).
Cele mai mari pierderi:
- LVMH Moët Hennessy Louis Vuitton (MC.FR): Compania se află în fruntea scăderilor, afectată de îngrijorările legate de slăbirea cererii de consum din China și de perspectivele prudente pentru sectorul bunurilor de lux în ansamblu (în scădere cu aproape 2,5%).
- Hermès International (RMS.FR): Acțiunile înregistrează o tendință descendentă, pe fondul unei răciri generale a sentimentului pieței și al operațiunilor de realizare a profiturilor în sectorul european al modei și al produselor de lux premium (în scădere cu aproximativ 1,5%).
- TotalEnergies SE (TTE.FR): Acțiunile gigantului petrolier francez se confruntă cu presiuni de vânzare, urmând scăderea prețurilor petrolului brut pe piețele globale în urma detensionării situației geopolitice (în scădere cu peste 1,5%).


Rezumatul dimineții: Taiwanul și Asia opresc prăbușirea pieței cipurilor, în ciuda scandalului de spionaj de la Nvidia 💡


Rezumatul zilei: Wall Street revine după valul de vânzări 🔼 Dolarul american se apreciază pe fondul datelor solide privind NFP, prețurile petrolului scad


Acțiunile Vistra înregistrează o creștere de aproape 10% după publicarea rezultatelor financiare, impulsionate de cererea puternică de energie pentru AI

3 piețe de urmărit săptămâna viitoare: GBPUSD, US500, OIL (06.11.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."