


Piețele bursiere europene încearcă să limiteze pierderile după o vânzare masivă a acțiunilor din sectorul tehnologic din Asia. Pe piața contractelor futures, indicii din Marea Britanie și Elveția înregistrează cele mai bune performanțe, cu o creștere de aproximativ 0,7%. Creșteri moderate, de aproximativ 0,4%, se înregistrează și în cazul indicilor SPA35 și FRA40. Cele mai slabe performanțe din sesiunea de astăzi sunt înregistrate de contractele futures din Polonia și Germania, unde scăderile ajung la aproximativ 0,3%.
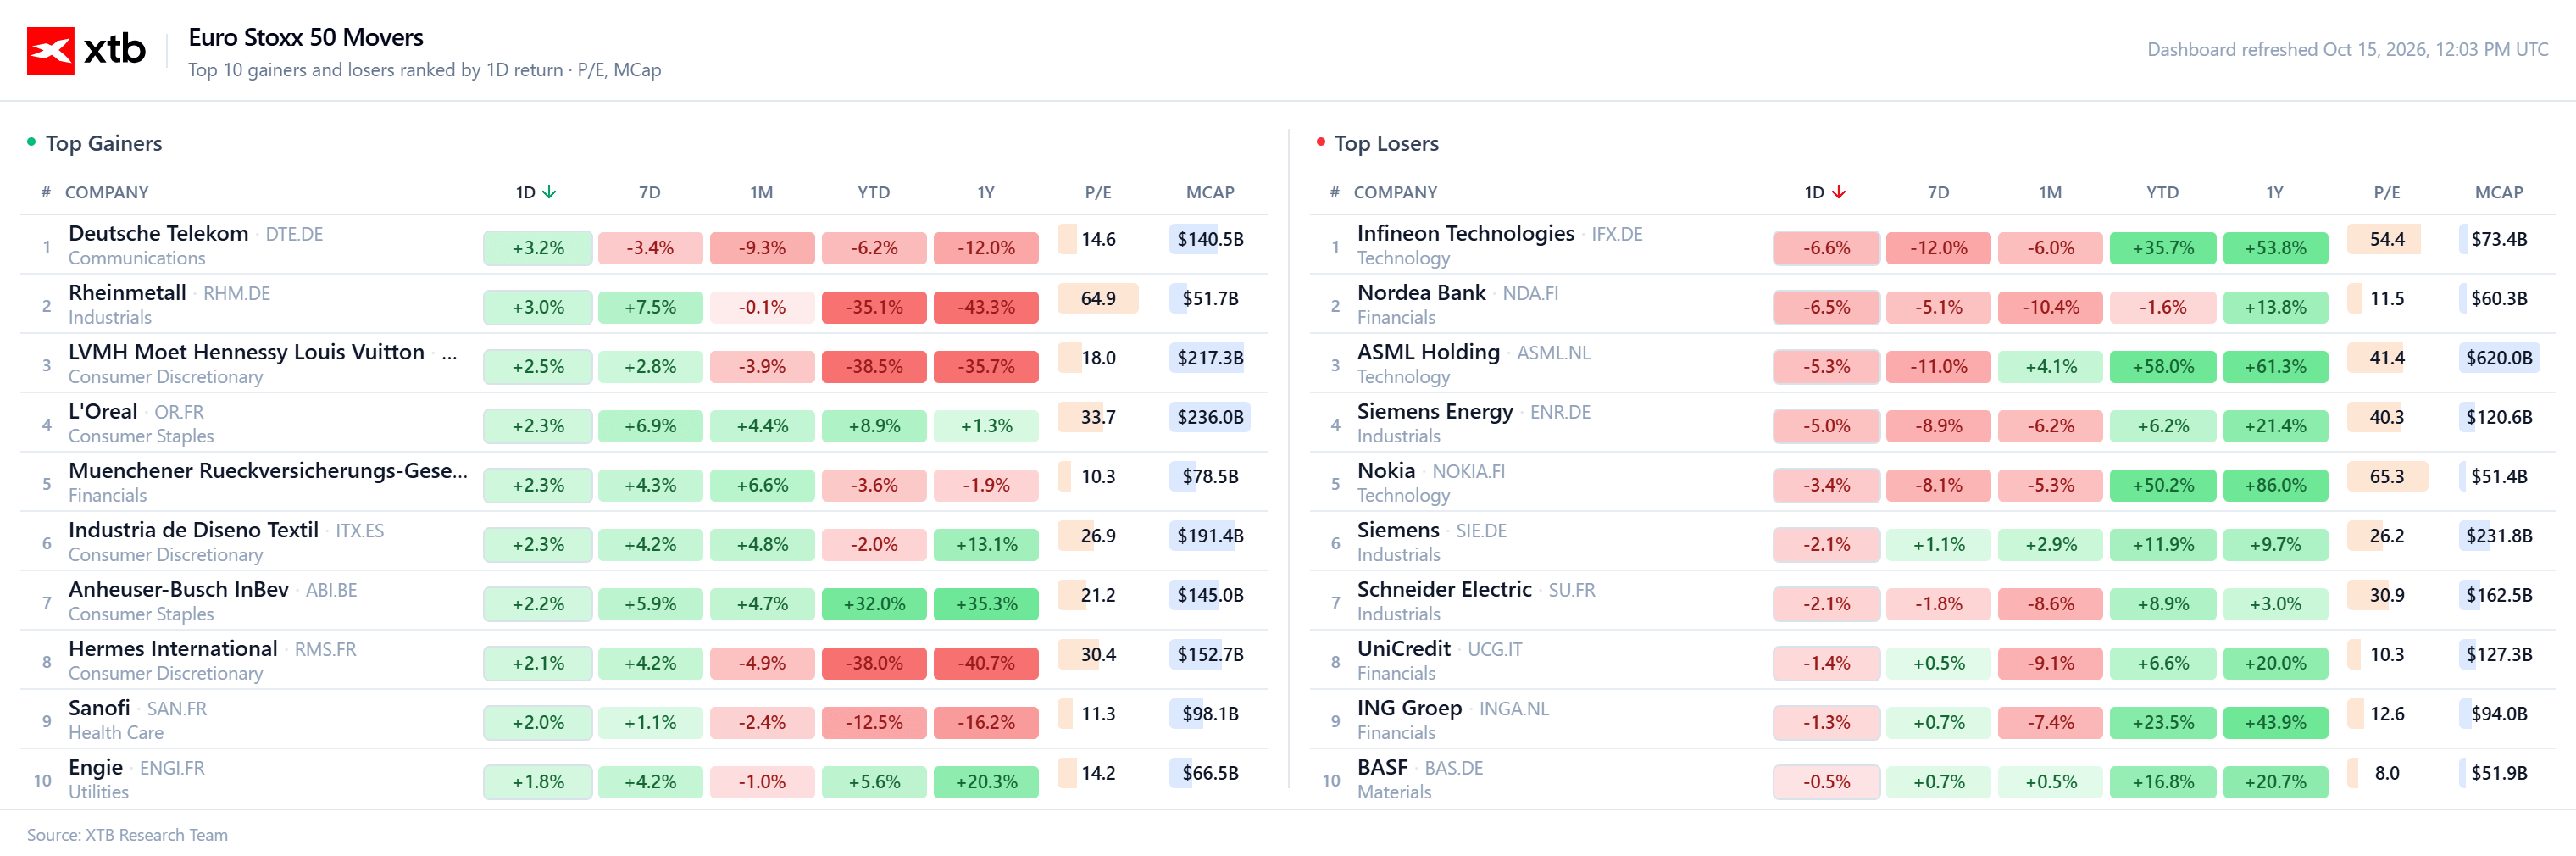
- Principalul factor care afectează încrederea pieței rămâne publicarea datelor privind inflația din SUA de ieri. Indicele prețurilor de consum (CPI) din septembrie a crescut cu 0,6% față de luna precedentă și cu 3,7% față de aceeași perioadă a anului trecut, consolidând din nou așteptările privind o orientare restrictivă a politicii monetare a Fed. Inflația de bază s-a situat la 2,6% față de aceeași perioadă a anului trecut. Pentru sectorul tehnologic, acest lucru readuce în discuție întrebarea dacă ritmul viitoarei creșteri a profiturilor justifică evaluările actuale, în contextul unui cost al finanțării atât de ridicat.
- Cea mai puternică reacție s-a înregistrat în Asia. Indicele Kospi din Coreea de Sud a închis în scădere cu 7,6%, iar indicele Nikkei 225 din Japonia a pierdut aproximativ 4,9%. Acțiunile Samsung și SK Hynix au scăzut cu 9,5%, respectiv 11,1%.
- În același timp, capitalul se îndreaptă din nou către obligațiunile de stat. Randamentul obligațiunilor de stat americane pe 10 ani a scăzut cu aproximativ 10-11 puncte de bază, ajungând la circa 5,08%. Prețurile titlurilor de datorie germane sunt, de asemenea, în creștere. Această situație poate fi interpretată ca o căutare a siguranței: scăderea randamentelor însoțește îngrijorările legate de finanțarea investițiilor în AI, mai degrabă decât o îmbunătățire clară a perspectivelor economice.
Știri despre companii
- ASML (ASML.NL): Acțiunile au scăzut cu aproximativ 4%. Producătorul de echipamente de litografie este afectat de valul general de vânzări din sectorul semiconductorilor, în ciuda tonului pozitiv al raportului de activitate de ieri.
- Ericsson (ERIC.US): Acțiunile au înregistrat o creștere de aproximativ 8%. EBITA ajustat s-a situat la 10,1 miliarde SEK, față de 7,87 miliarde SEK cât se aștepta, iar vânzările au atins 59,5 miliarde SEK, față de un consens de 55,4 miliarde SEK. Compania avertizează, totuși, că majorarea costurilor componentelor va exercita presiune asupra marjelor și anul viitor.
- Schneider Electric (SU.FR) și Legrand (LR.FR): Acțiunile au scăzut cu aproximativ 3,8%, respectiv 3,4%. Valul de vânzări afectează și furnizorii de infrastructură electrică pentru centrele de date, ceea ce arată că presiunea se extinde dincolo de producătorii de cipuri.
- Mondi (MNDI.UK): Acțiunile scad cu aproximativ 10,8%. Creșterile prețurilor la hârtie nu au reușit să convingă investitorii că societatea compensează efectiv presiunea asupra costurilor. Rezultatul trimestrial subiacente a fost de 196 milioane EUR; îmbunătățirea față de trimestrul anterior a beneficiat de o bază scăzută legată de deprecierea anterioară.
- Antofagasta (ANTO.UK): Producția de cupru a crescut cu 7% față de trimestrul anterior, ajungând la 151,9 mii de tone, dar perspectivele pentru 2027 sunt dezamăgitoare: intervalul de 630 mii – 690 mii de tone nu oferă impulsul de creștere așteptat. Un alt factor negativ îl reprezintă creșterea prognozei costului de producție în numerar, din cauza prețului mai ridicat al motorinei. Acțiunile au scăzut cu aproximativ 6%.
- TSMC (TSM.US): Profitul net din al treilea trimestru a crescut cu 69%, atingând un nivel record de 763,1 miliarde TWD, depășind așteptările. Compania și-a revizuit în sens ascendent prognoza privind creșterea veniturilor pentru acest an la aproximativ 44%, dar a dat semnale de prudență în planificarea pentru 2027. Acțiunile de la Taipei au închis ședința în scădere cu 2%, înainte de publicarea rezultatelor.
Piața valutară
- Dolarul cedează o parte din aprecierea anterioară. Perechea EUR/USD revine peste 1,21, în creștere cu aproximativ 0,6%, după ce ieri a scăzut la 1,11. Francul elvețian beneficiază de apetitul redus pentru risc și de reducerea diferențialelor de randament, perechea EUR/CHF scăzând spre 0,93.
- Lira sterlină se apreciază cu aproximativ 0,5%, ajungând la aproape 1,32 USD.
- Dolarul australian este mai slab: AUD/USD scade spre 0,6954 după o scădere neașteptată a numărului de locuri de muncă în septembrie, de 39,3 mii.
Mărfuri
- Țițeiul Brent se tranzacționează în jurul valorii de 104,9 USD pe baril, în scădere cu peste 1%, în timp ce WTI se situează aproape de pragul de 95 USD. Prețurile sunt sub presiune din cauza rapoartelor conform cărora Washingtonul ia în considerare relaxarea restricțiilor asupra unor petroliere din „flota fantomă” a Rusiei. Riscurile legate de aprovizionare rămân însă ridicate, având în vedere atacurile asupra navelor din apropierea Strâmtorii Hormuz și noile atacuri ucrainene asupra rafinăriilor rusești.
- Aurul beneficiază de un dolar mai slab și de randamente în scădere. La tranzacțiile de la sfârșitul dimineții, prețul spot a crescut cu aproximativ 1,2%, ajungând la 4.156 USD pe uncie. Argintul a înregistrat o creștere de aproximativ 1,5%, ajungând la 56,7 USD.
Analiza DE40 (interval zilnic)
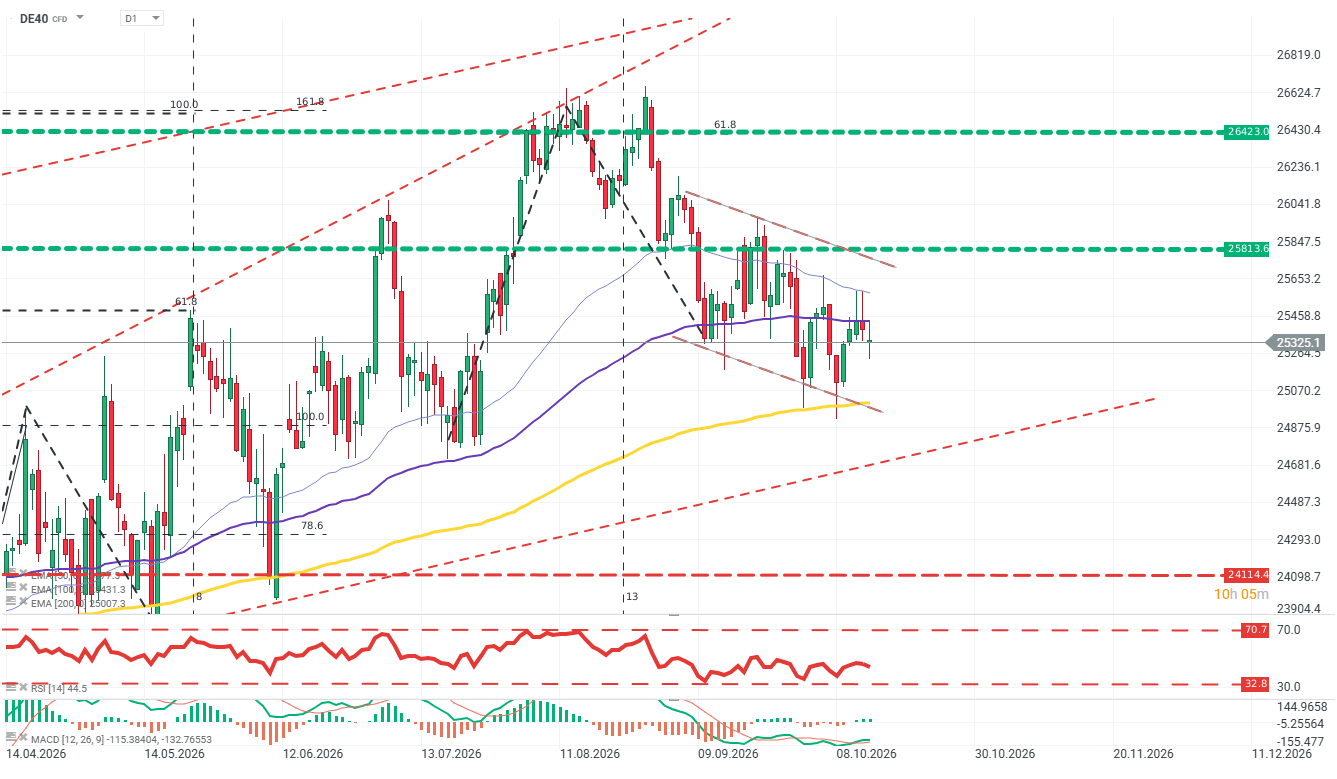
Indicele DE40 evoluează într-un canal descendent paralel pe termen scurt. Zona cheie de rezistență se situează în jurul valorii de 25.000 de puncte, unde se află și linia EMA200. Sursă: xStation5
Criptomonede
- Piața criptomonedelor rămâne sub o presiune evidentă.
- Bitcoin se tranzacționează în jurul valorii de 80.800 USD, în scădere cu aproximativ 3% în ultimele 24 de ore.
- Ethereum scade cu aproximativ 5,6%, ajungând la 2.361 USD.
- Solana scade cu aproximativ 4,4%, ajungând la 102,3 USD.


Semnal de recesiune după ce L’Oréal a detronat LVMH. Oamenii se mulțumesc doar cu un ruj


Date fierbinți privind inflația din SUA🔥📈 Indicele prețurilor de producție (PPI) și vânzările cu amănuntul sunt în creștere!

Panică pe piața nichelului 🚩 INSG își revizuiește previziunile: surplus în 2027?

S-a încheiat valul de vânzări de aur? 🔼 Băncile centrale înregistrează cele mai mari achiziții din ultimii aproape doi ani
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."