


Investitorii pesimiști câștigă teren pe piețele de acțiuni, valul de vânzări de pe Wall Street dând tonul sesiunii. Contractele futures pe Dow Jones (US30) sunt în scădere cu aproximativ 1%, în timp ce indicele S&P 500 (US500) înregistrează o scădere de circa 0,5%. Acțiunile din sectorul tehnologic au devenit principalul epicentru al valului de vânzări, în urma avertismentelor lansate de Apple. Gigantul tehnologic a semnalat o reducere a marjelor de profit, determinată de creșterea costurilor componentelor de memorie și de blocajele în aprovizionare cu dispozitive noi, ceea ce a împins imediat în jos întregul sector al semiconductorilor. Sentimentul în Europa rămâne mixt, dar fuga de risc din ziua alegerilor din SUA a afectat puternic piețele emergente, indicele WIG20 din Varșovia înregistrând o scădere de aproximativ 1,3%, cu o performanță vizibil inferioară față de principalele burse din Europa de Vest.
Alegerile de la jumătatea mandatului, băncile centrale și escaladarea tensiunilor în Golf
Piețele financiare se confruntă cu o volatilitate sporită în așteptarea rezultatelor alegerilor de la jumătatea mandatului pentru Congresul SUA, ceea ce a determinat o creștere a indicelui de volatilitate VIX cu peste 1,5%. Deși consensul pieței înclină spre preluarea controlului de către democrați, investitorii sunt conștienți de subestimarea istorică a sprijinului acordat republicanilor în sondaje, menținând o atitudine prudentă în tranzacționare până la anunțarea rezultatelor oficiale.
În același timp, investitorii analizează semnalele transmise de băncile centrale. Banca Centrală a Australiei (RBA) a majorat ratele dobânzilor la 4,85%, dar tonul conciliant al declarației însoțitoare a fost perceput de piață ca o „majorare conciliantă”, semnalând sfârșitul ciclului de înăsprire monetară. În Europa, președintele SNB, Martin Schlegel, a subliniat creșterea moderată a PIB-ului elvețian și o ușoară intensificare a presiunilor inflaționiste, în timp ce Moulin, de la BCE, a avertizat împotriva extinderii inflației dincolo de sectorul energetic.
Mărfuri
- Petrolul brut înregistrează o creștere abruptă: țițeiul Brent (OIL) și WTI (OIL.WTI) înregistrează o creștere de peste 2% ca răspuns la atacurile SUA din apropierea Strâmtorii Hormuz și la riscul iminent de întreruperi ale aprovizionării.
- Corecție la metalele prețioase: Aurul a scăzut cu aproximativ 1%, retrăgându-se spre bariera de 3.900 USD/uncie, în timp ce argintul a înregistrat o scădere de aproape 3,5%, prelungind o vânzare masivă după ce a depășit liniile de tendință tehnice cheie.
- Metalele industriale sub presiune: cuprul (în scădere cu aproape 3%) și aluminiul (în scădere cu aproximativ 2%) se confruntă cu o presiune puternică de vânzare pe fondul îngrijorărilor legate de creșterea economică globală și al sentimentului mixt din China.
- Creșteri la gazul natural: gazul european (NATGAS.EU) a înregistrat o creștere de aproximativ 3% în urma licitațiilor inițiale de capacitate din Germania și a constrângerilor de aprovizionare existente.
Valute: China intervine, iar AUD se depreciază
Principalele perechi valutare se află într-o consolidare strânsă; EUR/USD și GBP/USD așteaptă catalizatori de la urnele de vot din SUA, deși analiștii continuă să vadă un potențial de creștere pentru dolar pe un orizont de trei luni. Zlotul polonez rămâne relativ stabil, cu USD/PLN oscilând în apropierea nivelului de 3,955.
Pe piețele asiatice, Banca Populară a Chinei a majorat cerințele privind rezervele valutare pentru băncile comerciale, în vederea frânării aprecierii rapide a yuanului. Între timp, dolarul australian (AUD) rămâne supus unei presiuni notabile de vânzare, întrucât slăbiciunea apărută în urma majorării ratei dobânzii cu caracter acomodativ a RBA este agravată de scăderea de astăzi a prețurilor la cupru și aluminiu, ceea ce reprezintă o dublă lovitură pentru moneda legată de materiile prime.
Acțiuni europene
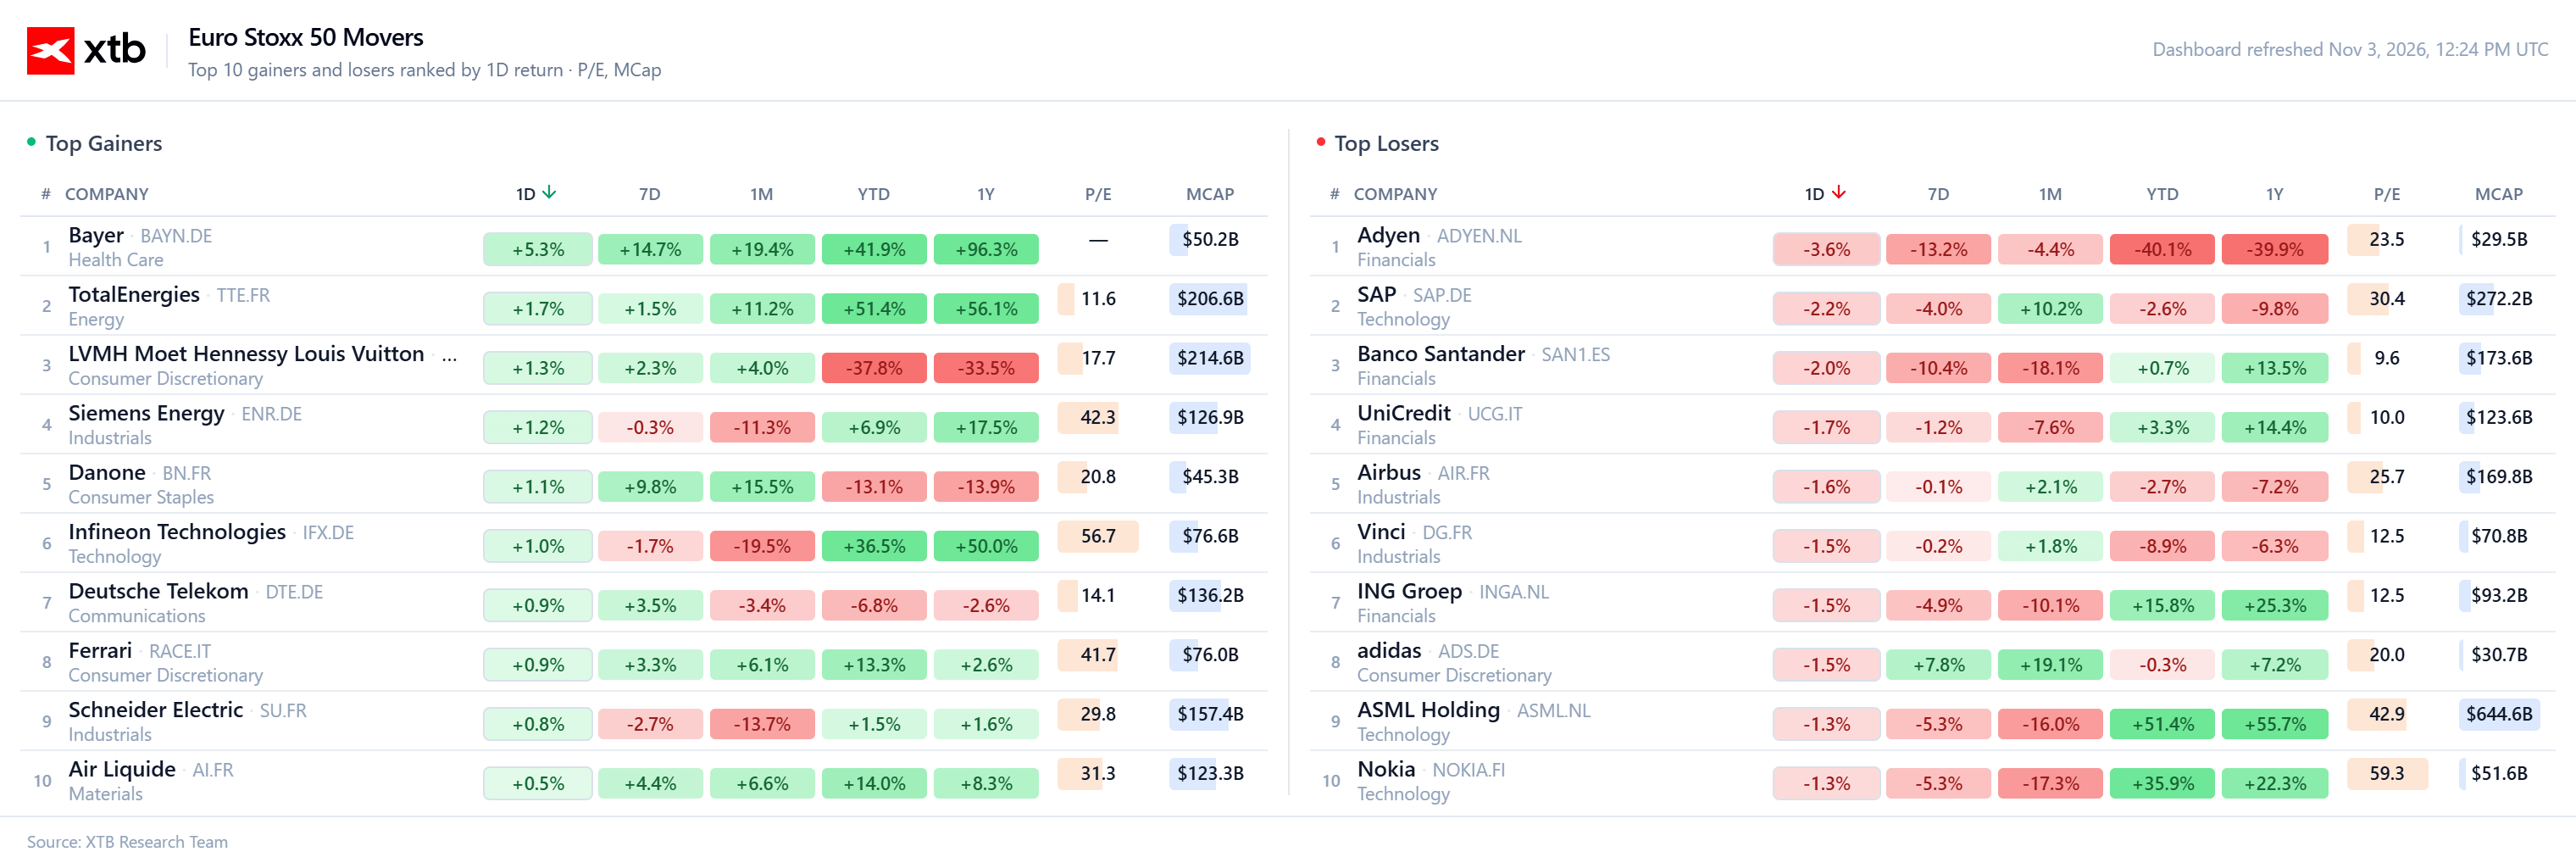
- Bayer (BAYN.DE) (în creștere cu aproape 5%): A prezentat un raport optimist pentru trimestrul al treilea. EBITDA ajustat al grupului a crescut cu 6,9% față de aceeași perioadă a anului trecut, ajungând la 1,62 miliarde de euro, depășind cu ușurință estimările pieței. Revenirea a fost condusă de divizia Farmaceutică, unde estimarea marjei EBITDA pentru întregul an a fost majorată la 25–27% (de la 23–25%), ceea ce a permis conducerii să majoreze și estimarea EBITDA a grupului pentru întregul an la 9,8–10,3 miliarde de euro.
- TotalEnergies (TTE.FR) (în creștere cu peste 1,5%): A beneficiat de creșterea prețului petrolului în urma atacurilor SUA asupra infrastructurii iraniene din apropierea Strâmtorii Hormuz, ceea ce a determinat o creștere directă a valorilor din sectorul upstream.
- Siemens Energy (SIE.DE) și Schneider Electric (SDR.UK) (creșteri între 1% și 2%): O sesiune puternică pentru producătorii de bunuri de capital și echipamente industriale. Sectorul este susținut de un volum robust de comenzi pentru modernizarea rețelelor electrice și îmbunătățirea sistemelor de transport al energiei, dovedindu-se rezistent la turbulențele care afectează marile companii de tehnologie specializate.
- SAP (SAP.DE) (în scădere cu peste 2%): Gigantul german din segmentul software pentru întreprinderi înregistrează o scădere, în concordanță cu o rotație mai amplă a capitalului departe de sectorul tehnologic. Vânzările sunt alimentate de îngrijorările privind marjele de profit ale giganților tehnologici de pe Wall Street (în special Apple) și de perspectivele prudente privind vânzările companiei Palantir, care semnalează o răcire a cererii de software pentru întreprinderi.
- Adyen (ADYEN.NL) (în scădere cu peste 3%): Compania olandeză din domeniul fintech înregistrează pierderi mai accentuate pe fondul unei retrageri continue din acțiunile companiilor de creștere și din cele din sectorul fintech, într-un context de încetinire a cheltuielilor de consum.
- Ferrari (RACE.IT) (în scădere cu aproape 3%): Reacție la rezultatele financiare din trimestrul al treilea. Deși profitul net a depășit așteptările, investitorii au considerat că previziunile revizuite la creștere pentru întregul an sunt excesiv de conservatoare — acestea corespunzând doar estimărilor consensuale existente.

Prezentare AMD: Poate compania să reaprindă optimismul legat de IA?

Pfizer raportează rezultate financiare 📈 Acțiunile se apropie de maximele ultimilor ani



Preview al Alegerilor Midterm

Anthropic CFD înainte de listare
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."