


SpaceX intră într-un nou sezon al raportărilor financiare, confruntându-se cu o provocare pe care nu a trebuit să o abordeze atât de direct cu doar câțiva ani în urmă. Elon Musk poate vorbi în continuare despre Marte, despre o revoluție a inteligenței artificiale și despre construirea unei infrastructuri care ar putea transforma industrii întregi. Însă, de la listarea la bursă, aceste ambiții au un cost concret, iar investitorii vor să știe ce primesc în schimbul miliardelor cheltuite.
Pe piețele private, era mai ușor să se atribuie valoare viitorului. Încrederea în viziunea fondatorului, în progresele tehnologice și în potențialul de a cuceri noi piețe era adesea suficientă. O companie cotată la bursă are mult mai puțină libertate de manevră pentru a amâna întrebările legate de profitabilitate. Creșterea veniturilor contează, dar ceea ce contează și mai mult este cât capital este necesar pentru a realiza această creștere și dacă afacerea va putea, în cele din urmă, să se susțină singură.
Starlink rămâne coloana vertebrală financiară a SpaceX, dar profiturile sale devin din ce în ce mai greu de considerat un sprijin suficient pentru întregul grup. Afacerea de conectivitate generează lichidități, în timp ce operațiunile spațiale și inteligența artificială consumă cantități enorme de capital, fără nicio certitudine că vor atinge o rentabilitate durabilă. Cu cât aceste investiții devin mai mari, cu atât este mai mare presiunea asupra Starlink de a face mai mult decât să mențină creșterea: trebuie să finanțeze și proiecte din ce în ce mai costisitoare. Prin urmare, în rezultatele pentru al treilea trimestru, investitorii vor căuta un răspuns la o întrebare cheie: poate SpaceX să dezvolte noi afaceri fără a crește continuu povara asupra singurului său pilon clar profitabil?
Așteptări cheie
- Venituri în al treilea trimestru: aproximativ 12,7 miliarde de dolari.
- Profit operațional total: aproximativ 200 de milioane de dolari.
- Segmentul de conectivitate, inclusiv Starlink și serviciile de conectivitate: venituri de 4,45 miliarde de dolari și profit operațional de 1,66 miliarde de dolari.
- Segmentul AI: venituri de 7,3 miliarde de dolari și o pierdere operațională de 938 de milioane de dolari.
- Segmentul spațial: o pierdere operațională estimată de 525 de milioane de dolari.
- Activitatea de lansare: aproximativ 35 de lansări în cursul trimestrului, inclusiv 10 misiuni pentru clienți.
Prognoza pentru întregul an 2026: Se preconizează că segmentul de conectivitate va genera venituri de 17,4 miliarde de dolari și un profit operațional de 6,5 miliarde de dolari. Se estimează că segmentul spațial va înregistra venituri de 3,4 miliarde de dolari, înregistrând totodată o pierdere operațională de 2,3 miliarde de dolari. În același timp, AI ar putea genera venituri de 27,1 miliarde de dolari și o pierdere operațională de 1,5 miliarde de dolari.
Starlink este profitabil, dar întregul grup rămâne dependent de acesta
Starlink este acum coloana vertebrală financiară a SpaceX. Veniturile trimestriale prognozate de 4,45 miliarde de dolari și profitul operațional de 1,66 miliarde de dolari demonstrează că serviciile de conectivitate au un profil economic foarte diferit de cel al dezvoltării rachetelor sau al infrastructurii de AI. Aceasta este o afacere care poate crește odată cu baza sa de abonați, cu extinderea acoperirii și cu atragerea de clienți din sectorul corporativ și din sectorul public. Aici este cel mai tangibil legătura dintre creșterea scalei și îmbunătățirea performanței financiare.
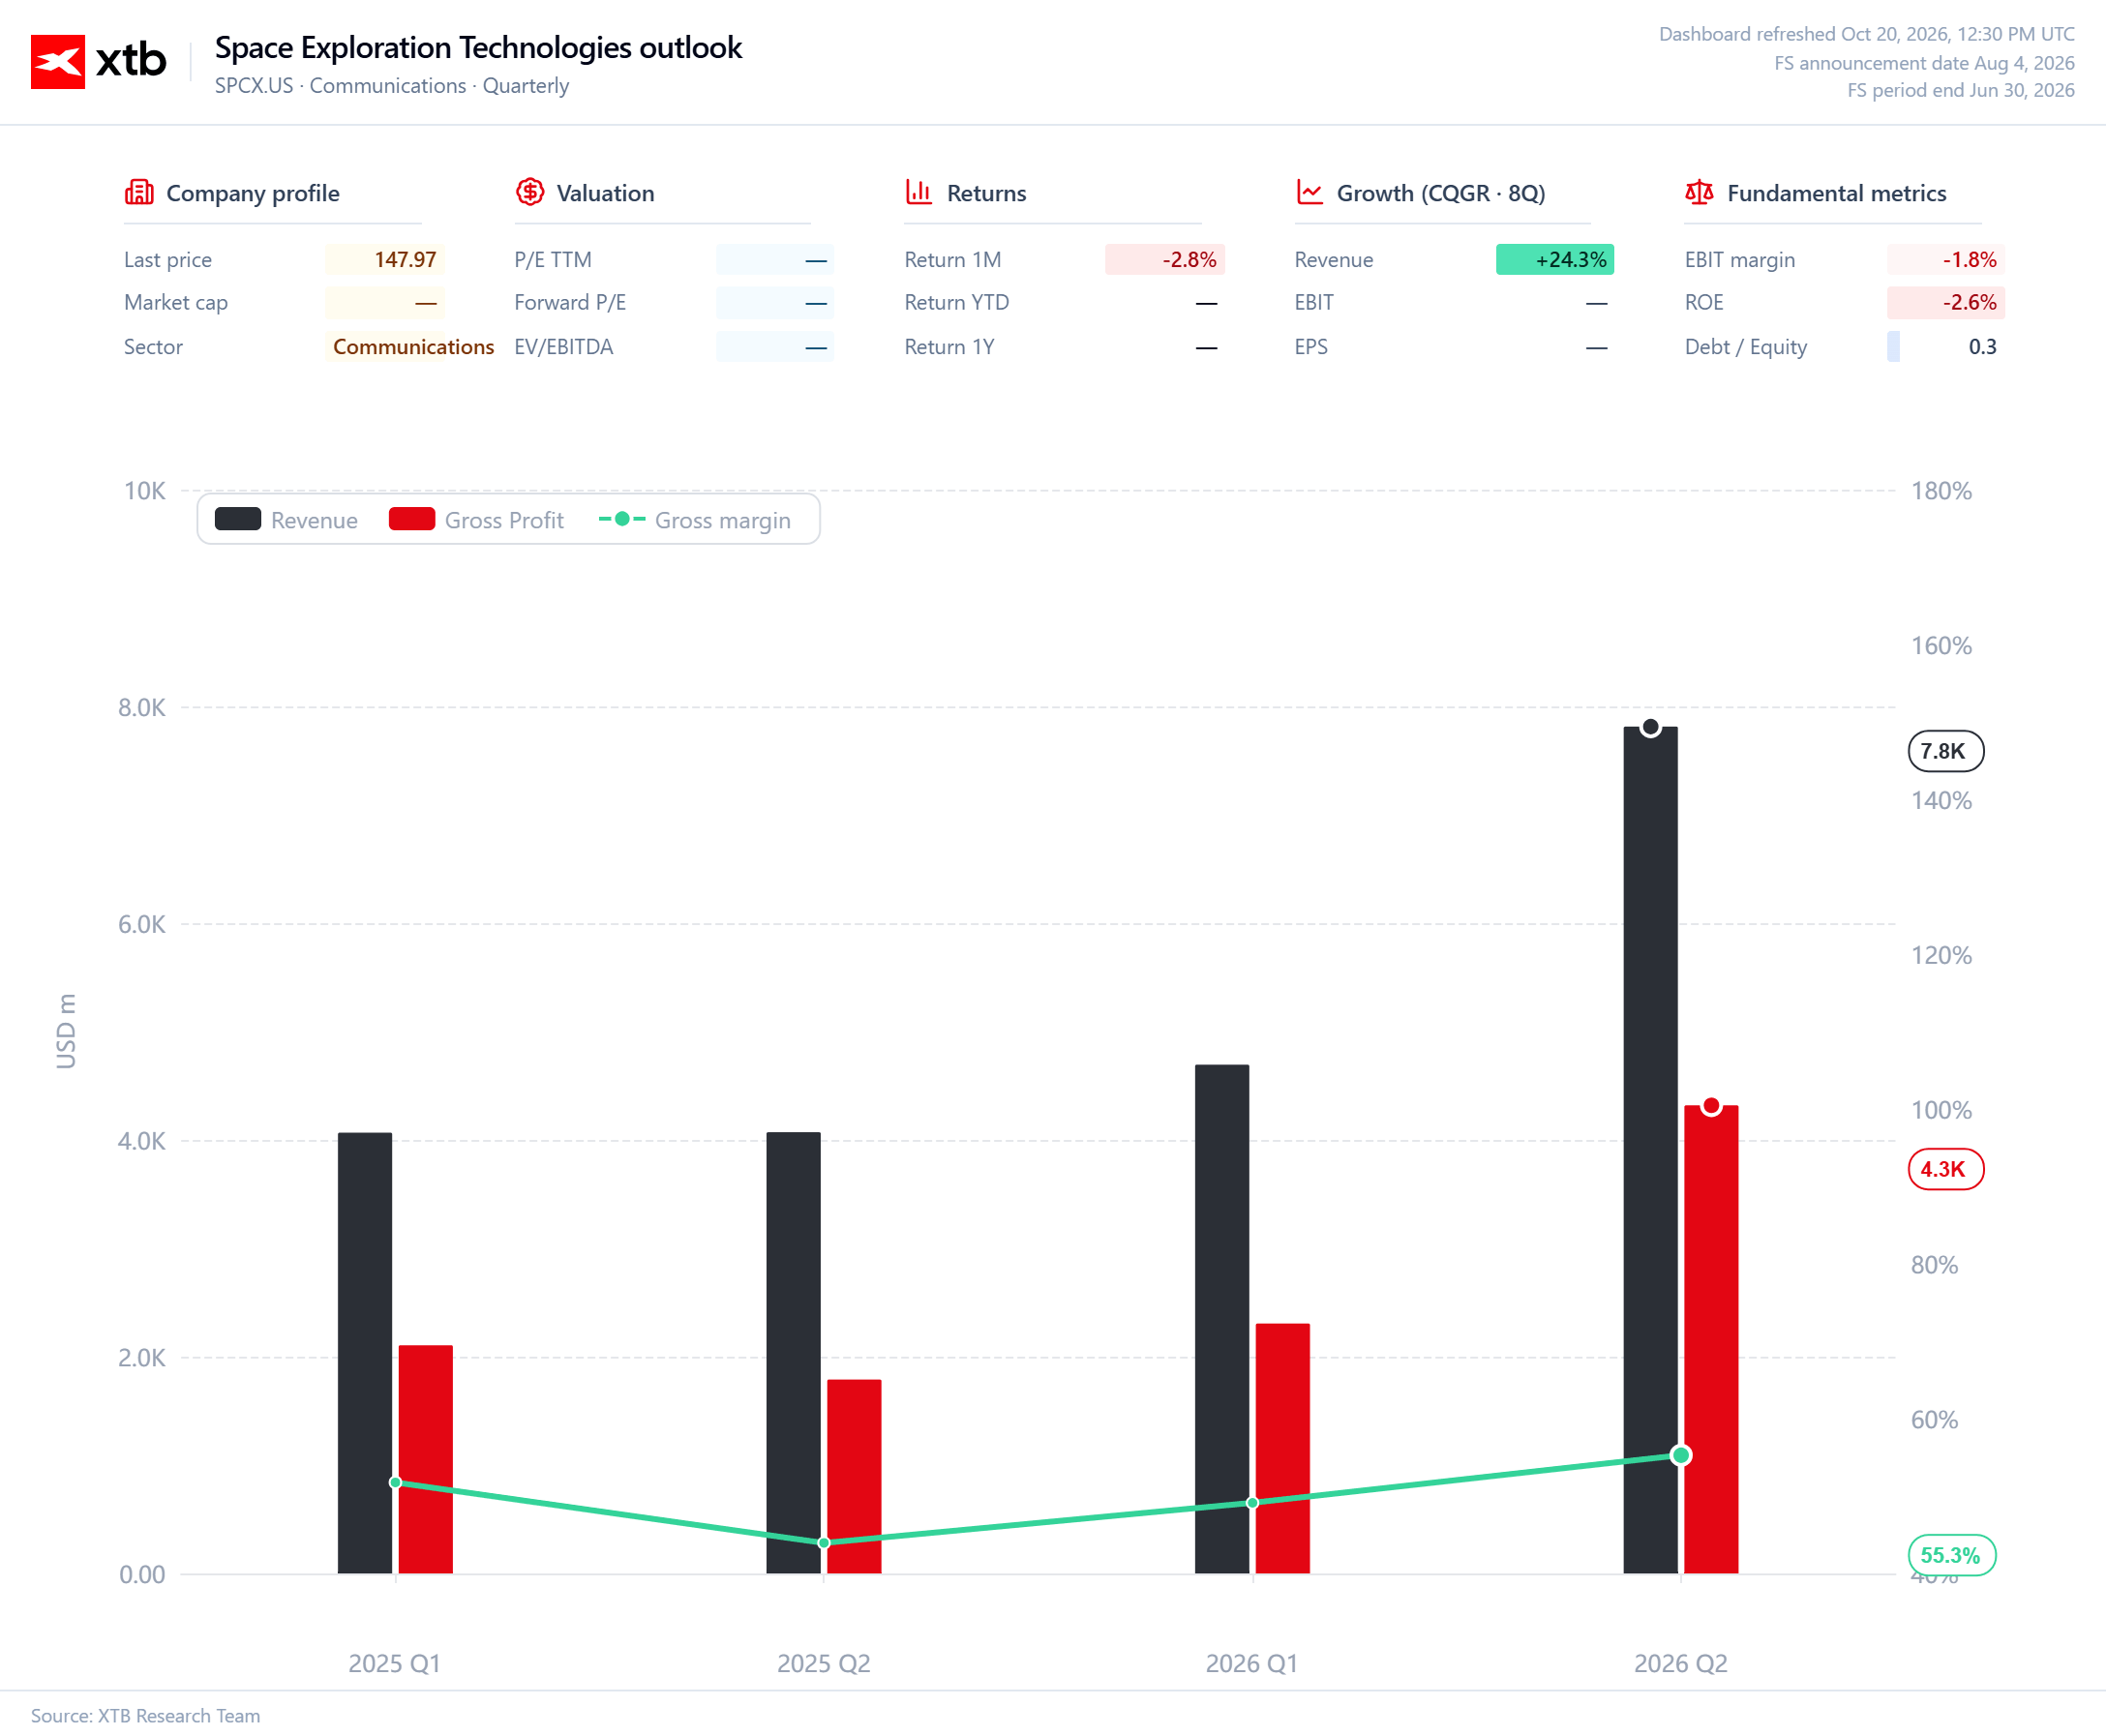
Asta nu înseamnă că SpaceX, în ansamblu, se află într-o situație confortabilă. Rentabilitatea Starlink nu acoperă costurile celorlalte proiecte ale grupului; pur și simplu contribuie la finanțarea acestora. Având în vedere că segmentul de conectivitate este estimat să genereze un profit operațional de 6,5 miliarde de dolari în 2026, se preconizează că acesta va înregistra un excedent substanțial. În același timp, segmentul Spațial ar putea înregistra o pierdere operațională de 2,3 miliarde de dolari, iar segmentul AI ar putea adăuga încă 1,5 miliarde de dolari la pierderi. În acest scenariu, performanța generală a grupului va depinde nu numai de cât de repede crește Starlink, ci și de cât capital consumă celelalte ambiții ale lui Musk.
Scalabilitatea înseamnă mai mult decât creșterea veniturilor
Întrebarea cheie este dacă SpaceX poate crește veniturile mai repede decât costurile. O afacere scalabilă ar trebui să genereze, în cele din urmă, mai mult profit din fiecare unitate suplimentară vândută, fără a fi necesară o creștere proporțională a cheltuielilor. Pentru Starlink, această traiectorie ar putea fi determinată de o bază de utilizatori în creștere, de o utilizare mai eficientă a infrastructurii existente și de extinderea serviciilor destinate companiilor și guvernelor. Fiecare client suplimentar ar putea îmbunătăți rentabilitatea afacerii, deși menținerea unui avantaj competitiv va necesita investiții suplimentare în sateliți, terminale și capacitatea rețelei.
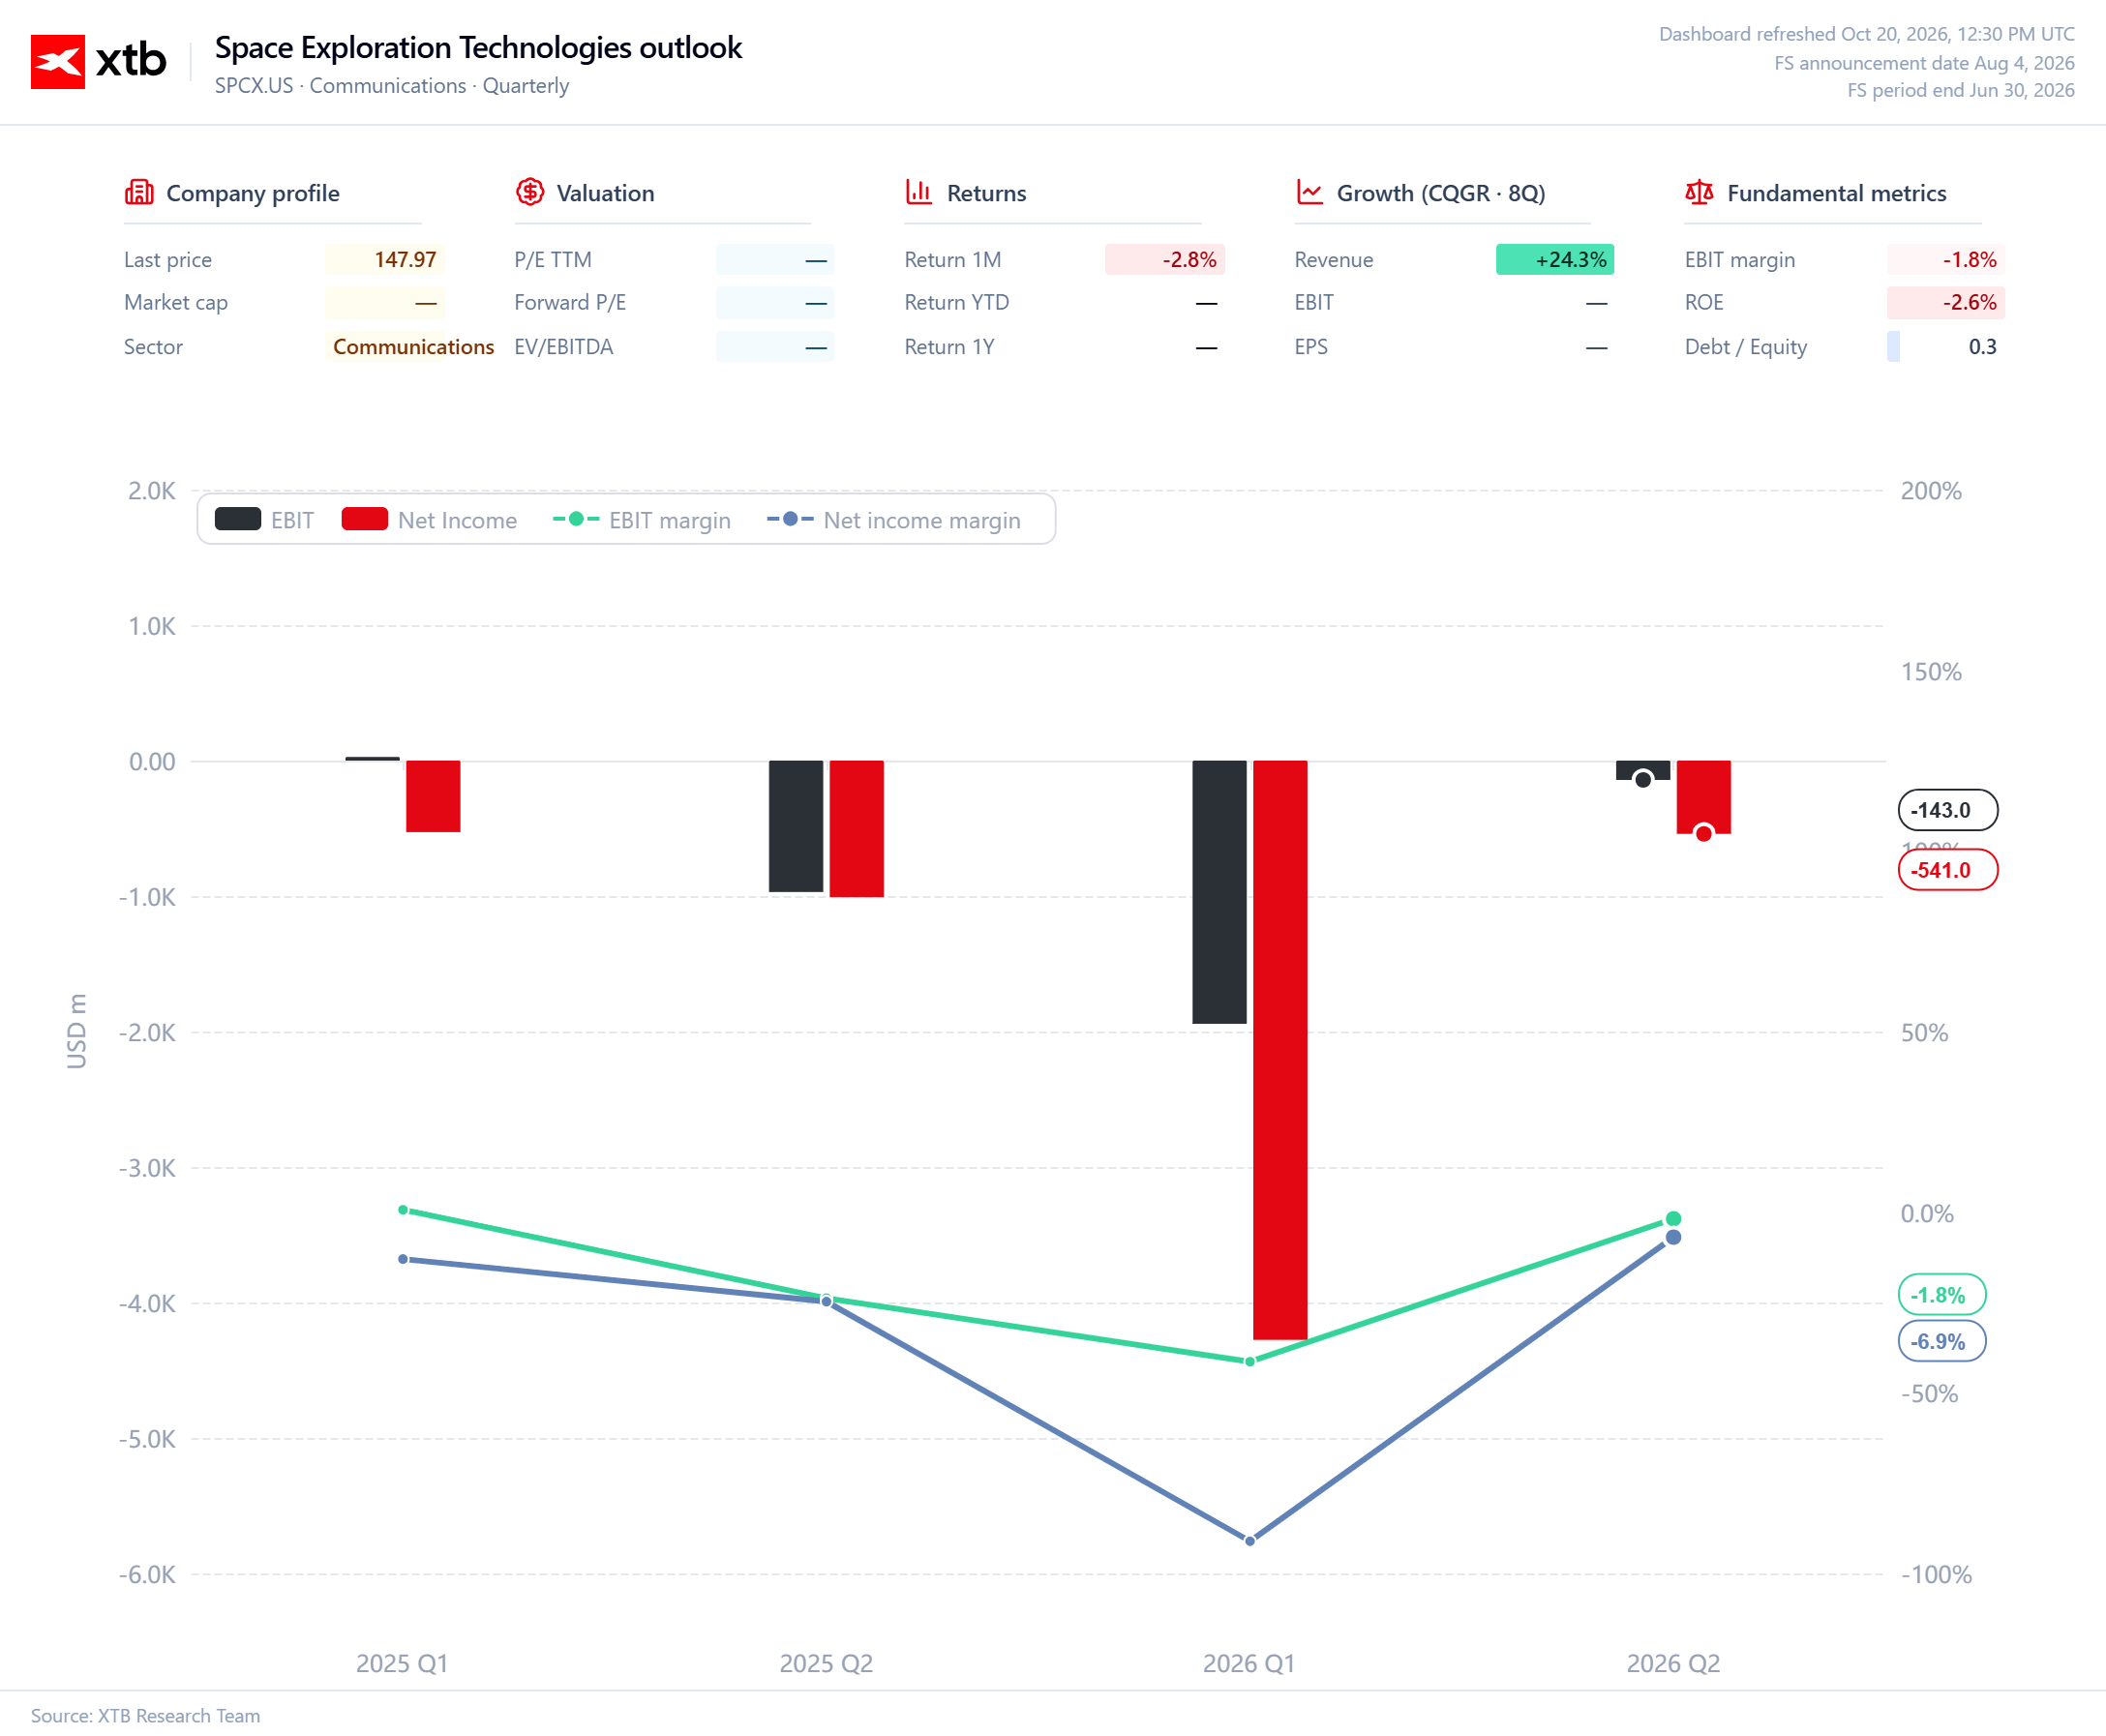
Situația este mai dificilă în segmentul AI. Veniturile prognozate de 27,1 miliarde de dolari pentru întregul an 2026 par impresionante, dar o pierdere operațională de 1,5 miliarde de dolari ne reamintește că vânzările ridicate nu se traduc neapărat într-un model de afaceri profitabil. Cheltuielile cu puterea de calcul, centrele de date și dezvoltarea modelelor ar putea crește la fel de rapid ca și cererea. Prin urmare, investitorii vor dori să înțeleagă dacă cheltuielile actuale pun bazele pentru îmbunătățiri viitoare ale marjei de profit sau dacă fiecare nouă fază de creștere va necesita o nouă rundă de cheltuieli masive.
Scalabilitatea se prezintă din nou diferit în sectorul spațial. Un număr mai mare de lansări ar putea îmbunătăți utilizarea infrastructurii și reduce costurile unitare, dar dezvoltarea navei Starship necesită investiții înainte ca beneficiile comerciale să poată apărea la o scară semnificativă. Prognoza de 147 de lansări pentru întregul an 2026, inclusiv 37 de misiuni ale clienților, nu va face automat segmentul profitabil. Ceea ce contează este compoziția acestor misiuni, veniturile generate de fiecare lansare și cât de repede noile capacități tehnologice încep să genereze venituri recurente.
Starship și AI extind potențialul, dar sporesc povara financiară
Se preconizează că segmentul spațial va înregistra o pierdere operațională de 525 de milioane de dolari în al treilea trimestru. Pentru întregul an, această pierdere ar putea ajunge la 2,3 miliarde de dolari, în ciuda veniturilor de 3,4 miliarde de dolari. Acest lucru reflectă costul dezvoltării unor tehnologii care ar putea deschide noi piețe în viitor, dar care nu oferă încă o rentabilitate suficient de atractivă. Numărul lansărilor, în sine, nu va justifica astfel de cheltuieli. SpaceX va trebui să demonstreze progrese tangibile în implementarea Starship și să stabilească o traiectorie credibilă către operațiuni capabile să finanțeze o parte mai mare din propria dezvoltare.
Tensiuni similare sunt evidente și în domeniul AI. Veniturile ar putea crește rapid, dar atâta timp cât segmentul rămâne neprofitabil, expansiunea sa va spori nevoia generală de capital a grupului. Pentru SpaceX, acest lucru înseamnă menținerea unui echilibru între investițiile pe termen lung, cu perioade de recuperare prelungite, și o activitate care generează deja profituri în prezent. Starlink oferă grupului sprijin financiar, dar nu este o sursă inepuizabilă de finanțare. Cu cât cheltuielile pentru AI și tehnologiile spațiale sunt mai mari, cu atât va deveni mai important ca aceste inițiative să-și îmbunătățească propria performanță financiară.
Speculațiile privind o fuziune cu Tesla reprezintă o chestiune separată
Speculațiile privind o posibilă fuziune între SpaceX și Tesla atrag, de asemenea, atenția. Ambele companii dezvoltă tehnologii legate de inteligența artificială, iar Elon Musk conduce ambele organizații. O astfel de tranzacție ar putea schimba modul în care fiecare întreprindere este finanțată și evaluată, dar în prezent nu există nicio confirmare oficială că aceasta va avea loc. Prin urmare, aceasta nu ar trebui tratată ca parte a perspectivelor financiare de bază ale SpaceX.
Dacă ideea revine într-o formă mai concretă, aspectele cheie vor fi condițiile tranzacției, repartizarea controlului și modul în care structura combinată ar distribui costurile proiectelor cu intensitate mare de capital. Sinergiile tehnologice nu garantează, în sine, beneficii pentru investitori. Combinarea a două companii cu surse de venituri și cerințe de investiții diferite ar putea spori capacitatea lor de finanțare, dar ar putea, la fel de ușor, să îngreuneze evaluarea rentabilității afacerilor individuale.
Calitatea creșterii va conta cel mai mult
SpaceX are potențialul de a construi o afacere la scară enormă, dar potențialul nu este același lucru cu performanța financiară. Starlink demonstrează că grupul poate crea o afacere cu venituri substanțiale și o rentabilitate operațională ridicată. În schimb, AI și segmentul spațial rămân inițiative care necesită investiții semnificative înainte ca abilitatea lor de a genera venituri durabile și recurente să poată fi evaluată corespunzător.
De aceea, problema cea mai importantă nu va fi doar creșterea veniturilor, ci dacă SpaceX poate transforma expansiunea într-o îmbunătățire durabilă a profitabilității. Dacă Starlink își va continua creșterea profiturilor, în timp ce operațiunile din domeniul AI și al spațiului vor începe să-și reducă pierderile, amploarea grupului ar putea deveni cel mai mare avantaj competitiv al său. Dacă, însă, costurile vor continua să crească la fel de rapid ca veniturile, SpaceX va rămâne o companie în care un singur pilon profitabil finanțează un portofoliu din ce în ce mai mare de ambiții care necesită investiții mari de capital.
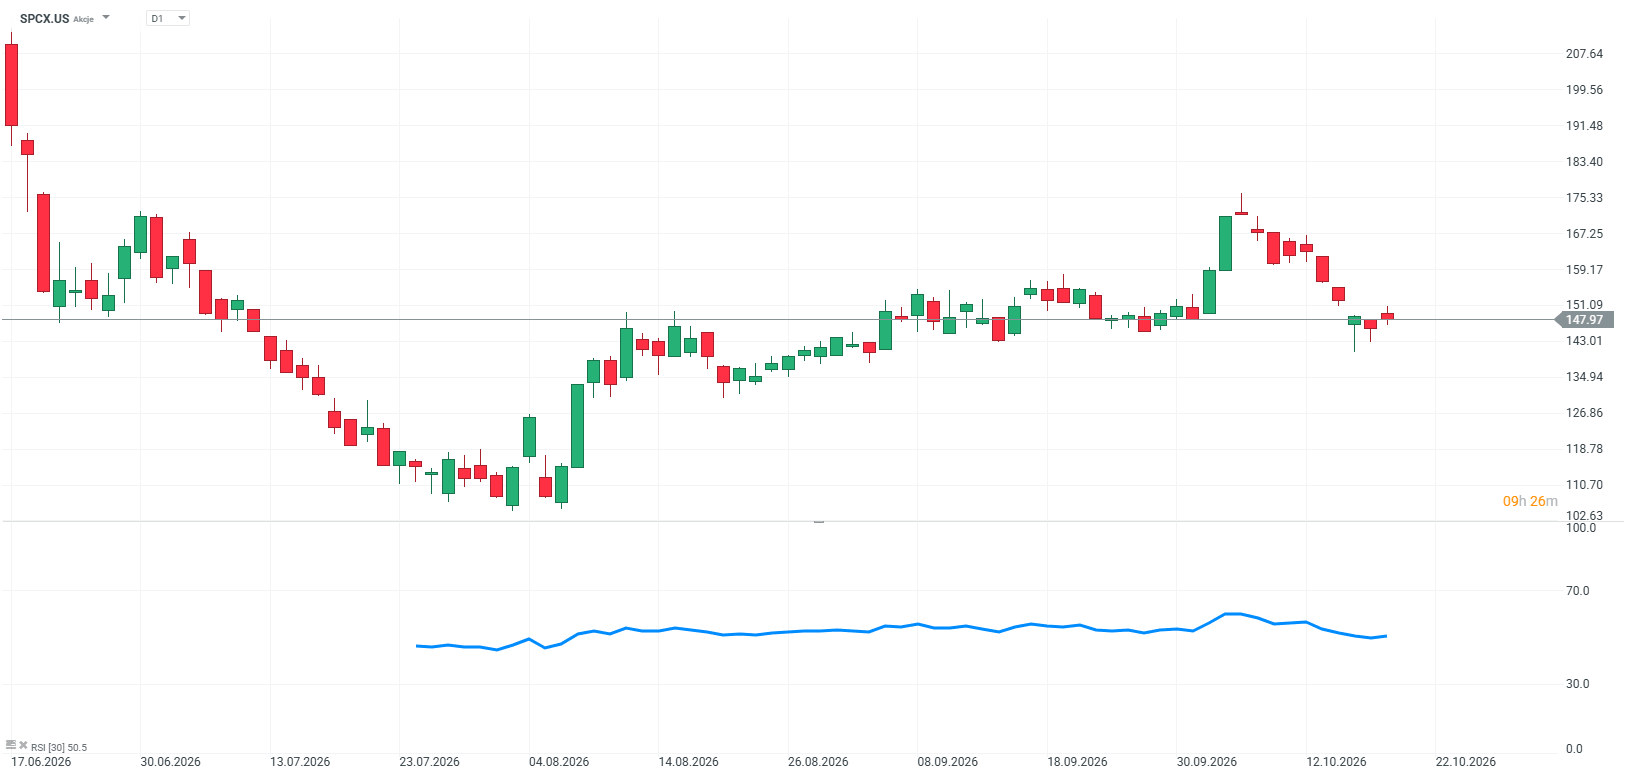
Sursa: XTB Reserach



Deschiderea sesiunii din SUA: Valul de îngrijorări legate de AI se intensifică din nou, prețul petrolului se apropie de maximele recente

Preview Netflix. Trebuie să demonstreze că încă mai poate surprinde


Graficul zilei: US100 (Nasdaq 100). Revenire a tranzacțiilor legate de AI pe fondul unei imagini tehnice în scădere


Calendarul macroeconomic: Piața muncii din Marea Britanie, indicele ZEW privind încrederea economică și rapoartele giganților de pe Wall Street
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."