

- Indicele PMI compozit al Franței a scăzut la 48,4 puncte în octombrie, pe fondul crizelor politice și fiscale care au determinat o contracție a sectorului privat.
- Indicele PMI compozit al Germaniei a scăzut la 52,8 puncte, în timp ce sectorul manufacturier a înregistrat o creștere, iar sectorul serviciilor a stagnat în contextul unei inflații ridicate.
- Cotația EURUSD a scăzut sub 1,12 în urma datelor slabe din Franța, în perspectiva viitoarei reuniuni a BCE.
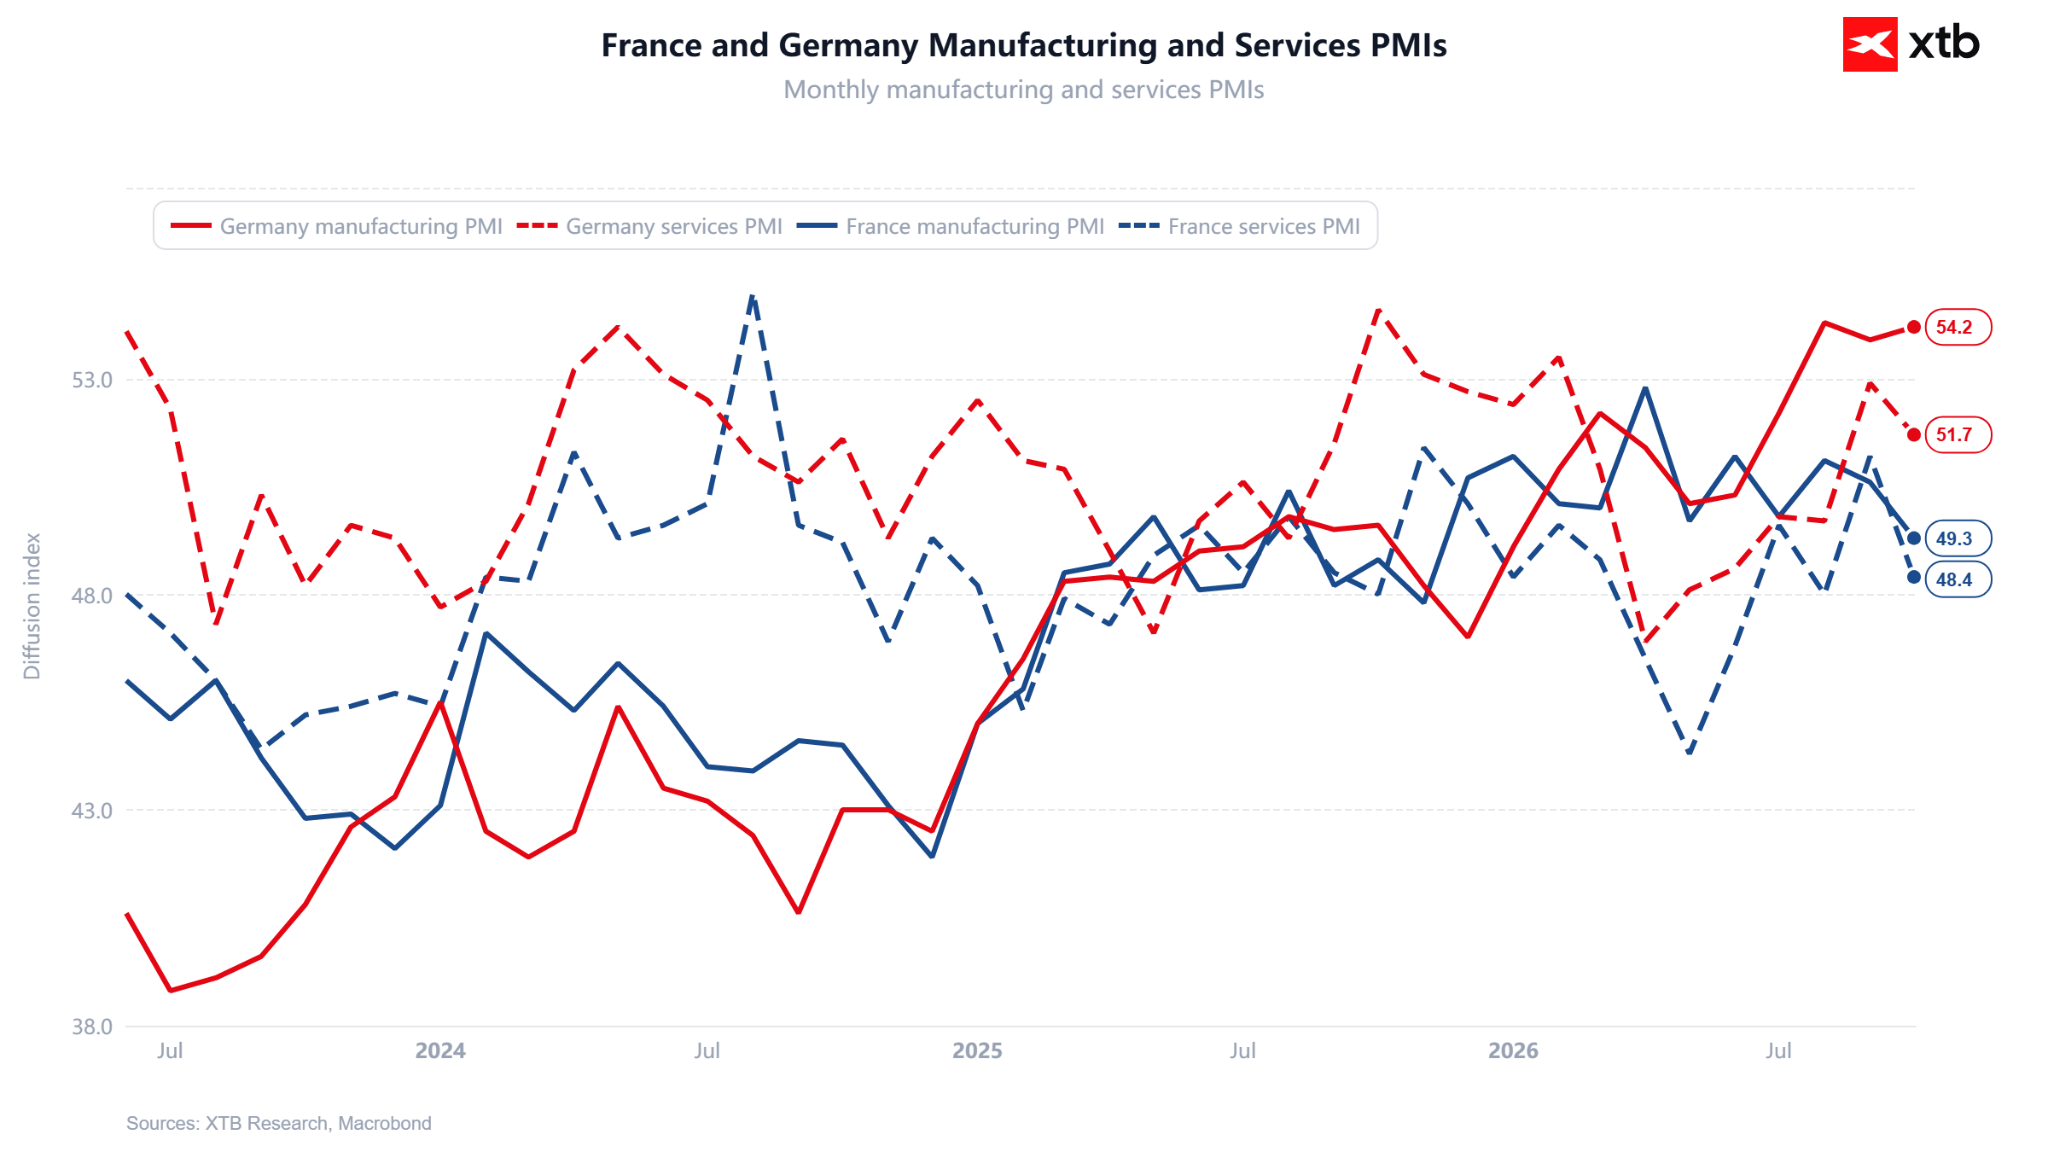
Indicatorii PMI preliminari din octombrie au arătat cât de mult se diverg cele două cele mai mari economii din Zona Euro. Sectorul privat francez a intrat în teritoriu de contracție, deși, în acest caz, având în vedere protestele recente și preocupările legate de buget, acest lucru nu ar trebui să surprindă. Indicatorul PMI compozit a scăzut la 48,4 puncte, față de așteptările de 50,3 puncte. Atât sectorul manufacturier, cât și cel al serviciilor s-au situat simultan sub pragul de 50 de puncte.
Germania continuă să crească, deși într-un ritm mai lent decât se aștepta. Sectorul manufacturier a surprins în mod pozitiv, dar sectorul serviciilor se slăbește vizibil sub greutatea inflației ridicate. Piața a interpretat datele fără echivoc: EURUSD a scăzut sub 1,12, iar în fundal numărăm încet timpul până la reuniunea BCE de joia viitoare.
Franța: o dezamăgire evidentă
- Indicatorul PMI compozit: 48,4 puncte (prognoză 50,3 puncte, anterior 51,1 puncte). Aceasta este o valoare sub cea mai scăzută prognoză din intervalul 50,0–51,1.
- Sectorul manufacturier: 49,3 puncte (prognoză 50,5 puncte, anterior 50,6 puncte). Acesta este cel mai scăzut nivel din noiembrie 2025.
- Servicii: 48,4 puncte (prognoză 50,7 puncte, valoare anterioară 51,2 puncte).
- Comenzi noi: în sectorul manufacturier: 44,9 puncte, cel mai scăzut nivel din iulie 2025; în sectorul serviciilor: 45,9 puncte; compozit: 45,7 puncte, în scădere pentru a 11-a lună consecutivă.
- Indicele așteptărilor pe 12 luni: cel mai scăzut nivel din ultimii 6,5 ani.
Germania: creșterea continuă, dar încetinește
- Indicatorul PMI compozit: 52,8 puncte (prognoză 53,4 puncte, valoare anterioară 53,8 puncte). Este a patra lună consecutivă de expansiune.
- Industria prelucrătoare: 54,2 puncte (prognoză 53,5 puncte, anterior 53,9 puncte). Aceasta reprezintă limita superioară a prognozelor și a noua lună consecutivă de creștere. Acum un an, indicele se situa la 49,6 puncte.
- Servicii: 51,7 puncte (prognoză 52,5 puncte, anterior 52,9 puncte).
- Comenzi noi: în sectorul manufacturier: 53,6 puncte (anterior 54,4 puncte); în sectorul serviciilor: 50,0 puncte (anterior 52,3 puncte), ceea ce înseamnă o stagnare completă; compozit: 51,1 puncte (anterior 53,0 puncte).
Comentariu privind datele
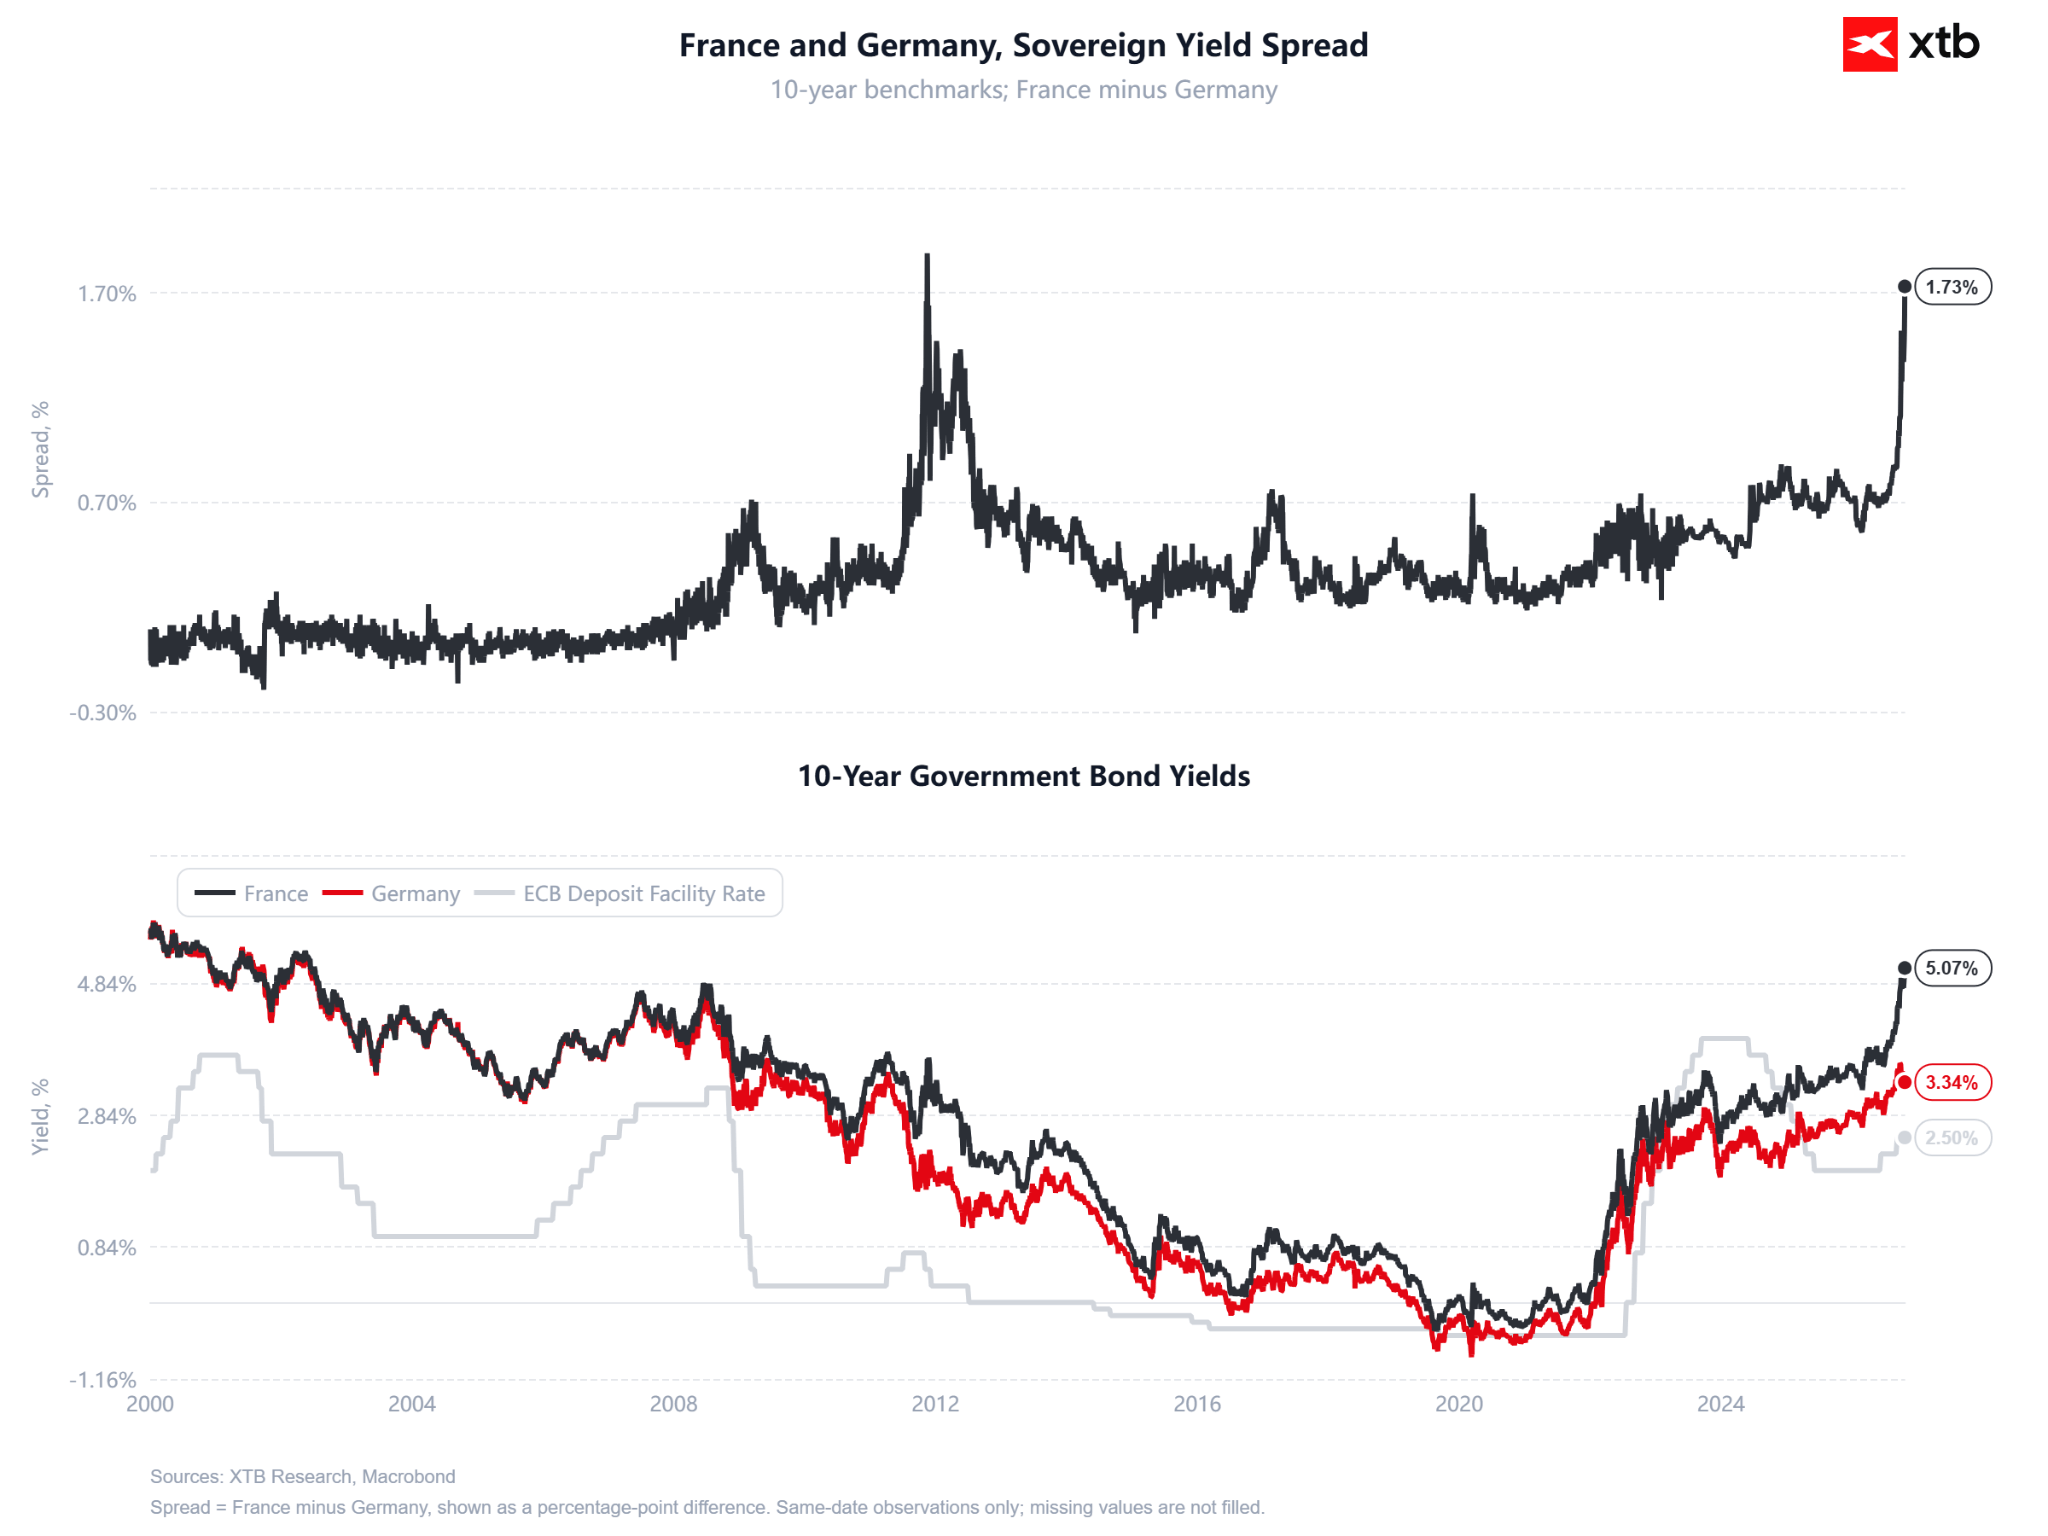
Franța plătește prețul unei crize fiscale și politice combinate. Randamentul obligațiunilor pe 10 ani a atins 5% în această săptămână, cel mai ridicat nivel din 2002. Diferența față de obligațiunile germane (Bund) a crescut la aproape 175 de puncte de bază, cel mai ridicat nivel din 2011. După cum remarcă S&P Global, înăsprirea bruscă a condițiilor financiare s-a tradus imediat printr-o reducere a achizițiilor și a investițiilor corporative. La acestea se adaugă protestele și tulburările, al căror cost este estimat la aproximativ 1 miliard de euro. Cel mai îngrijorător este însă scăderea așteptărilor mediului de afaceri, determinată de temerile legate de alegerile prezidențiale din 2027, unde Marine Le Pen este favorită în primul tur. Scăderea bruscă a comenzilor noi sugerează că luna octombrie ar putea fi doar un preludiu al unor luni și mai slabe care vor urma. În această seară, Moody’s va revizui ratingul Franței și, în condițiile actuale, este puțin probabil să apară o surpriză pozitivă.
Economia germană continuă să beneficieze de cheltuielile publice destinate infrastructurii și apărării, precum și de investițiile în inteligența artificială. Acest lucru se observă în sectorul industrial, care înregistrează o creștere datorită exporturilor și comenzilor din domeniul apărării. Cu toate acestea, sectorul serviciilor prezintă cealaltă fațetă a monedei: inflația erodează puterea de cumpărare a consumatorilor, iar noile comenzi din acest sector au stagnat. Potrivit S&P Global, presiunea reînnoită asupra costurilor, legată de prețurile ridicate ale energiei în urma escaladării conflictului cu Iranul, afectează negativ și încrederea în sectorul industrial. Germania rămâne astfel ancora Zonei Euro, dar redresarea sa este fragilă.
Pentru Zona Euro în ansamblu, tabloul seamănă din ce în ce mai mult cu o stagflatie: activitatea economică slăbește, în timp ce inflația (3,8% în septembrie) și prețurile la energie rămân ridicate.
EURUSD: Datele din Franța au înclinat balanța
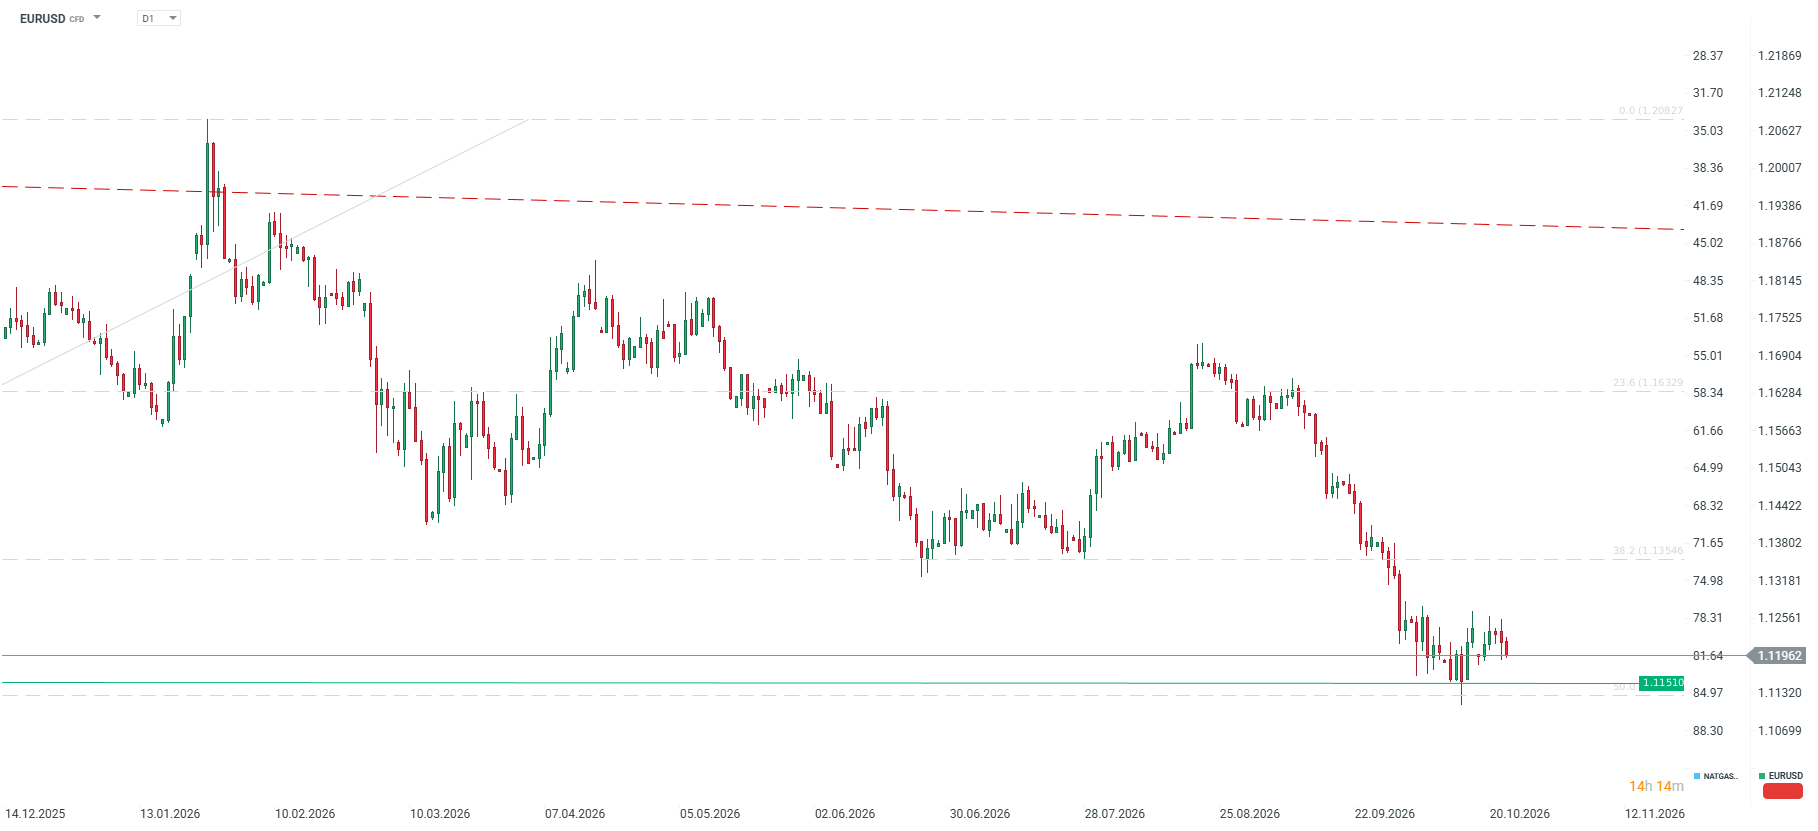
Moneda unică a scăzut sub 1,12 față de dolar imediat după publicarea datelor din Franța. Chiar joi, EURUSD se situa în jurul valorii de 1,1245, astfel încât revenirea de joi s-a dovedit a fi doar o corecție în cadrul unui trend descendent. Mai mulți factori afectează simultan moneda euro:
- încetinirea ritmului de creștere economică,
- prima de risc record pentru Franța,
- prețul ridicat al petrolului, care favorizează dolarul,
- cererea de active refugiu în urma vânzărilor masive de acțiuni din sectorul tehnologic.
Cel mai apropiat nivel de suport este 1,1151 (minimul din 15 octombrie), situat în apropierea nivelului de retragere Fibonacci de 50,0% al valului ascendent pe termen lung, urmat de zona 1,1109–1,1111. Rezistența se situează acum la 1,1250. Un risc suplimentar pe termen scurt îl reprezintă decizia agenției Moody's din această seară: o retrogradare a ratingului Franței ar putea accentua scăderea euro la începutul noii săptămâni.
Ședința BCE de săptămâna viitoare
Ședința BCE este programată pentru 28–29 octombrie. Piața și economiștii se așteaptă, aproape în unanimitate, la o pauză după cele două majorări ale ratei dobânzii de la izbucnirea conflictului din Orientul Mijlociu. Bloomberg Economics prevede o ultimă majorare în decembrie, până la 2,75%. Datele de astăzi complică însă situația. Inflația și prețurile la energie pledează pentru o înăsprire suplimentară a politicii monetare, dar contracția activității economice din Franța și tensiunile de pe piața obligațiunilor cresc costul fiecărei majorări ulterioare a ratei dobânzii. Mesajul transmis de Christine Lagarde va fi esențial. Dacă se va da un indiciu clar privind o majorare în decembrie, euro ar putea recupera o parte din pierderi. O atenție sporită acordată riscurilor la adresa creșterii economice și a stabilității pieței datoriilor ar oferi perechii EUR/USD un argument suplimentar pentru noi scăderi.



Rezumatul zilei: Evaluările sub presiune, capitalul se retrage din sectorul tehnologic

Sinteza piețelor: Rezultatele „decente” nu sunt suficiente – acțiunile din sectorul tehnologic continuă să scadă; petrolul atinge cel mai ridicat nivel din luna mai (22.10.2026)



Rezumatul zilei: SpaceX și sectorul tehnologic impulsionează Wall Street, prețul petrolului scade brusc sub 97 USD

Rusia își vinde rezervele de aur. De ce, cui și are vreo importanță pentru piață?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."