



Contractele futures pe S&P 500 au înregistrat astăzi o creștere de aproximativ 0,6%, continuând revenirea după vânzările masive de joia trecut, când indicele a scăzut cu până la 4,4%, înregistrând cea mai slabă sesiune din aprilie 2025. De atunci, S&P 500 și-a recuperat cea mai mare parte a pierderilor, susținut în principal de o cerere reînnoită pentru acțiunile din sectorul tehnologic și de îmbunătățirea sentimentului în ceea ce privește infrastructura de inteligență artificială.
- Indicele în sine a crescut cu 2,35% luni și, în ciuda unei scăderi de 0,38% marți, contractele futures se îndreaptă din nou către nivelurile înregistrate înainte de vânzarea masivă de săptămâna trecută.
- Rezultatele și previziunile CoreWeave, cel mai mare furnizor de capacitate de calcul închiriată din categoria „neocloud”, au depășit așteptările pieței, în timp ce acțiunile companiei au înregistrat o creștere de aproximativ 8% în tranzacțiile după închiderea bursei.
- Comentariile recente ale OpenAI și ale gigantului german de semiconductori Infineon sugerează că industria tehnologică nu intenționează să reducă investițiile în centrele de date.
- Piața își îndreaptă treptat atenția către potențiala ofertă publică inițială (IPO) a Anthropic, care ar putea avea loc în a treia săptămână a lunii noiembrie și ar putea oferi un nou impuls încrederii în sectorul tehnologic, precum și către rezultatele financiare ale Nvidia, programate pentru 17 noiembrie, după închiderea pieței din SUA.
Totuși, cel mai important catalizator al revenirii de astăzi rămân rezultatele CoreWeave. Acțiunile companiei au înregistrat o creștere bruscă în tranzacțiile după închiderea bursei, în urma unor venituri mai mari decât se aștepta și a unei perspective îmbunătățite, atenuând parțial îngrijorările legate de sustenabilitatea cheltuielilor ridicate pentru centrele de date și de expansiunea sectorului AI finanțată prin îndatorare.
Contractele futures pe Nasdaq 100 înregistrează o creștere de aproximativ 1,4%, depășind clar performanța indicelui S&P 500, ceea ce arată că acțiunile din sectorul tehnologic conduc din nou mișcarea ascendentă. Un sprijin suplimentar provine din așteptările legate de o potențială ofertă publică inițială (IPO) a companiei Anthropic și din rapoartele care indică o creștere foarte rapidă a afacerilor în rândul celor mai mari companii din domeniul AI.
În același timp, contextul macroeconomic rămâne dificil, chiar dacă a trecut în plan secund în timpul actualei reveniri. Inflația CPI din SUA, mai mare decât se aștepta, a crescut probabilitatea unei majorări a ratei dobânzii de către Fed în decembrie, în timp ce piața a început chiar să anticipeze o anumită probabilitate a unei majorări de 50 de puncte de bază. Randamentul obligațiunilor de stat pe 2 ani a crescut cu aproximativ 18 puncte de bază marți, în timp ce randamentul pe 10 ani a depășit pentru scurt timp pragul de 5%, ceea ce rămâne un risc semnificativ pentru evaluările acțiunilor.
Deocamdată, investitorii acordă în mod clar o importanță mai mare îmbunătățirii perspectivelor sectorului AI decât orientării restrictive a Fed. Prin urmare, revenirea indicelui S&P 500 rămâne puternică, dar o nouă apropiere de maximele recente va necesita o creștere continuă a câștigurilor preconizate, evitând în același timp o nouă vânzare masivă pe piața obligațiunilor.
Graficul US500 (intervale H1, D1)
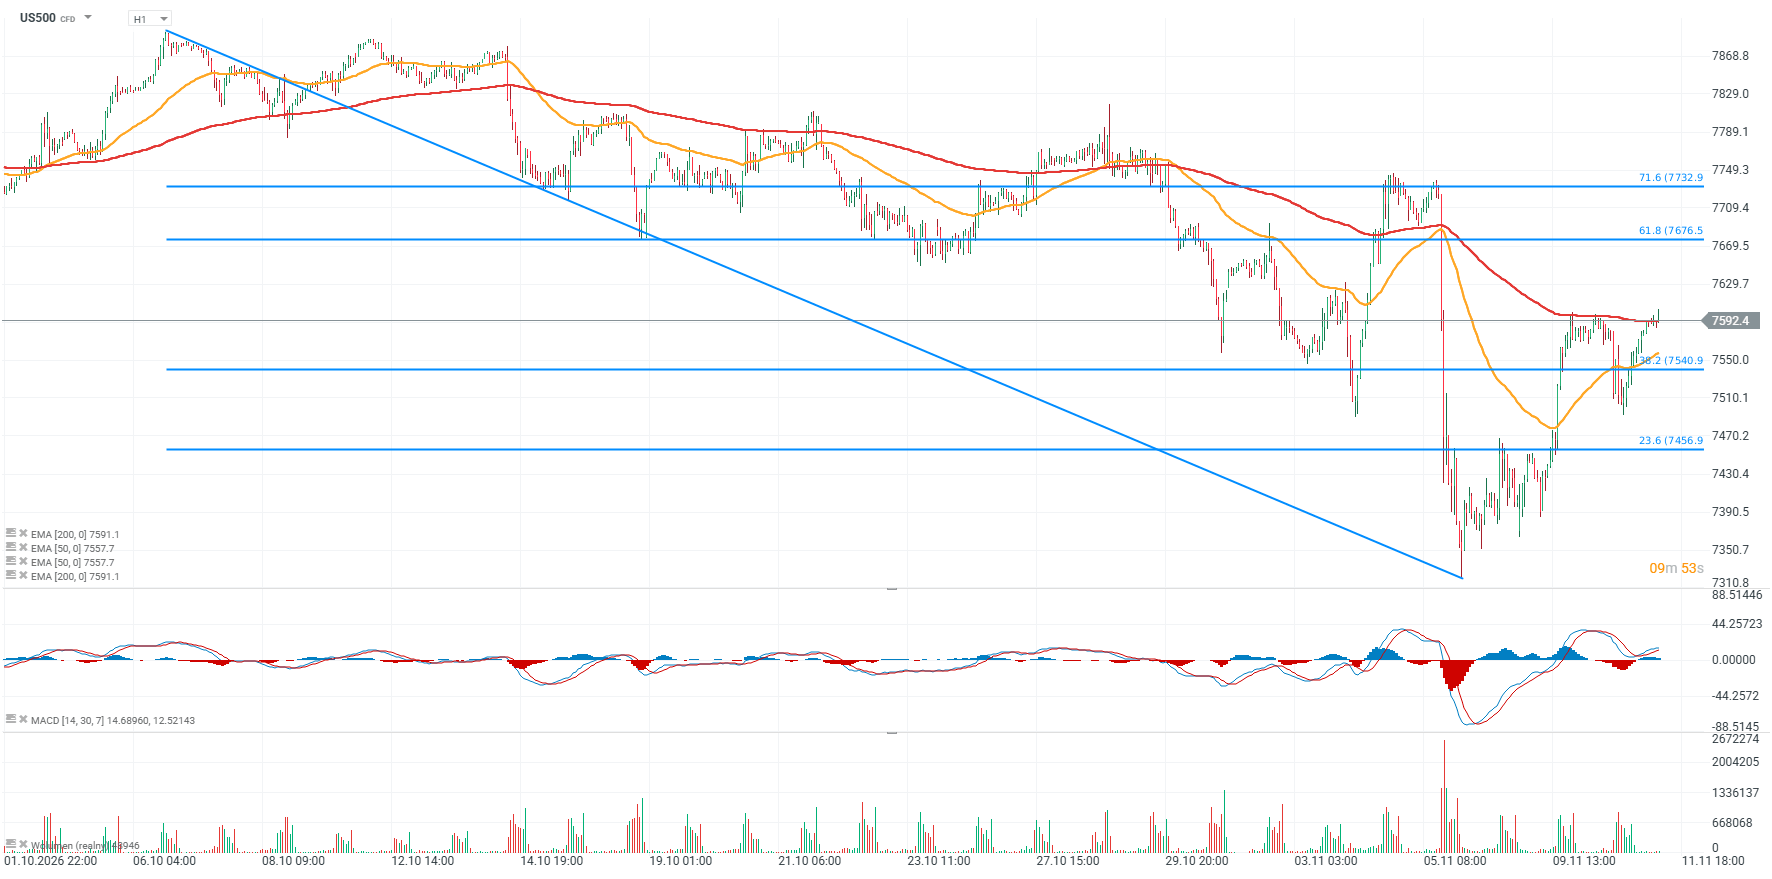 Source: XTB
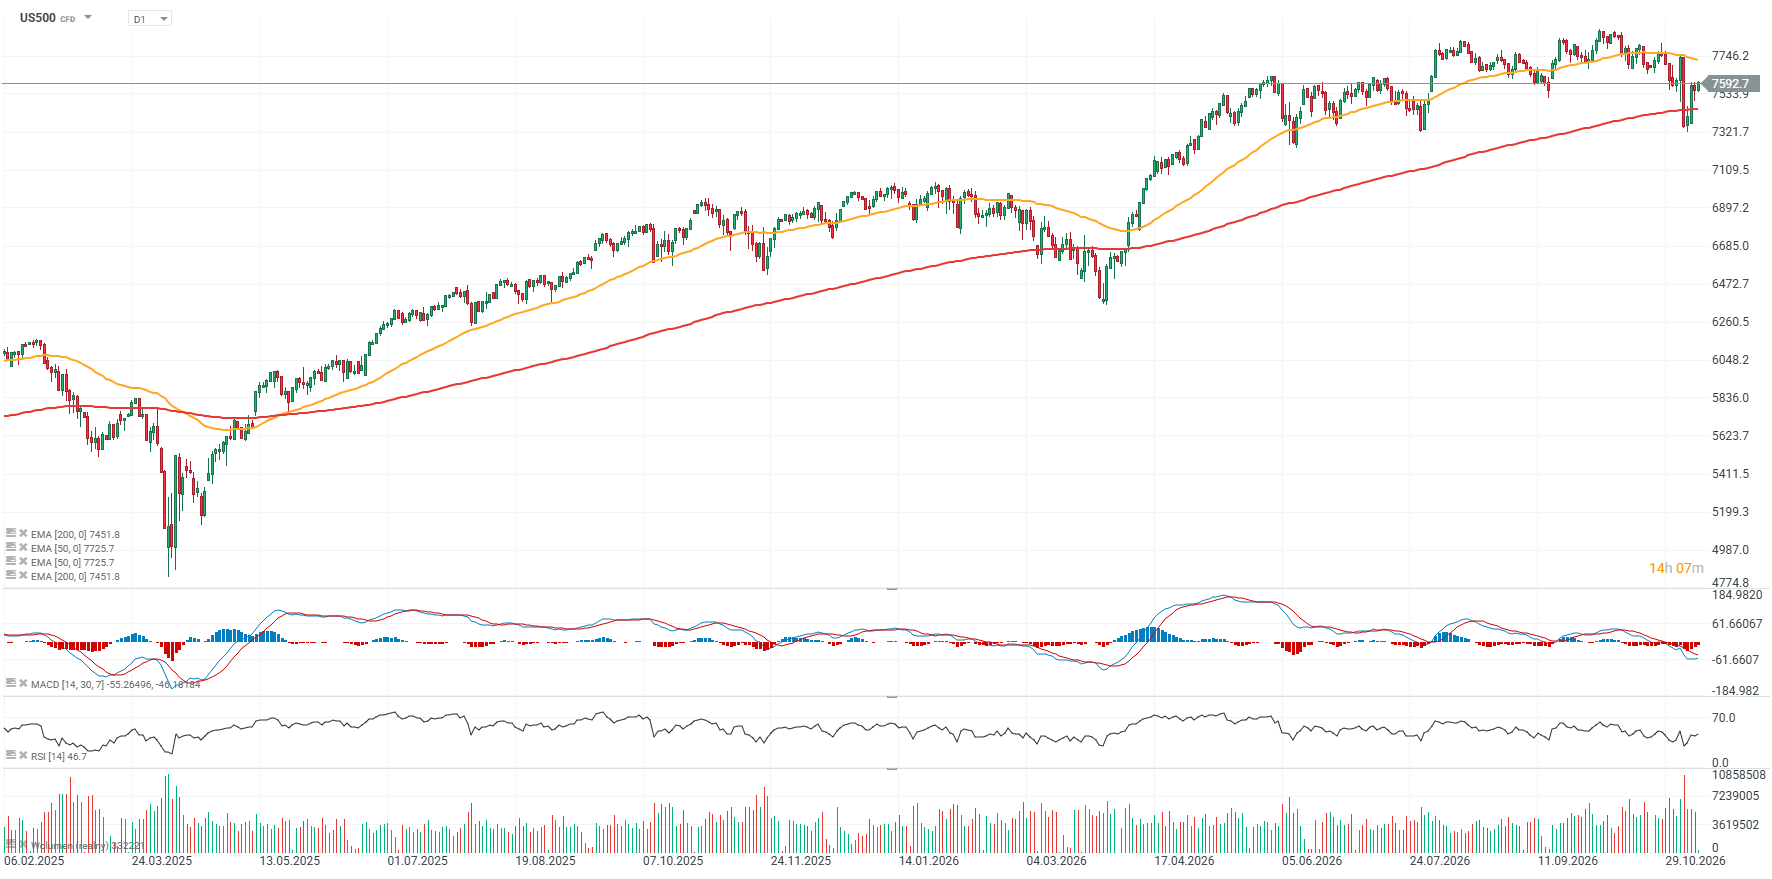
Sursă: XTB
Rezultatele financiare ale companiilor rămân un pilon fundamental solid pentru indicele S&P 500
Sezonul de raportare a rezultatelor financiare pentru trimestrul al treilea al anului 2026 din SUA se menține în mod clar peste așteptările anterioare ale pieței. Din cele 88% dintre companiile din indicele S&P 500 care și-au prezentat deja rezultatele, 84% au depășit estimările privind câștigul pe acțiune (EPS), iar 74% au depășit așteptările privind veniturile. Creșterea profiturilor pentru acest indice se situează în prezent la 31,4% față de aceeași perioadă a anului trecut, comparativ cu 29,1% cât se preconiza la sfârșitul lunii septembrie. Dacă acest ritm se menține până la sfârșitul sezonului, ar fi al treilea trimestru consecutiv în care creșterea EPS depășește 25%, în timp ce toate cele 10 sectoare care și-au prezentat rezultatele înregistrează în prezent o creștere a profiturilor mai puternică decât se aștepta înainte de începerea sezonului.
Ceea ce pare însă mai puțin impresionant este amploarea surprizelor legate de profituri. În prezent, profiturile se situează, în medie, cu doar 2,7% peste consens, comparativ cu o medie pe 5 ani de 7,5% și o medie pe 10 ani de 8%, ceea ce sugerează că ștacheta pentru acest trimestru fusese stabilită la un nivel relativ ridicat. Situația veniturilor pare ceva mai bună, surprizele pozitive depășind 2% și rămânând ușor peste mediile istorice atât pe termen scurt, cât și pe termen lung.
Un alt factor important pentru piață este faptul că îmbunătățirea profiturilor a fost însoțită de o scădere a valorificării indicilor. Raportul preț/profit (P/E) anticipat al indicelui S&P 500 se situează în prezent la aproximativ 18,8, deși a scăzut sub 18 la apogeul recentei vânzări masive, comparativ cu o medie pe 5 ani de 19,8 și o medie pe 10 ani de 19,1. În același timp, previziunile pentru trimestrul al patrulea rămân relativ constructive, 43 de companii din S&P 500 emițând previziuni pozitive privind câștigul pe acțiune (EPS), față de 32 care au emis previziuni negative, ceea ce înseamnă că fundamentele rămân unul dintre argumentele cheie care susțin revenirea.
Graficul 1: Indicele S&P 500 și multiplii de evaluare
Evaluarea indicelui S&P 500 s-a temperat în mod vizibil, în ciuda faptului că indicele se menține aproape de maximele istorice, raportul preț/profit (P/E) pe 12 luni situându-se în prezent în jurul valorii de 18,7x. Aceasta marchează o schimbare semnificativă față de nivelurile de peste 22x înregistrate anterior, sugerând că o parte din prima de evaluare anterioară a fost corectată fără a fi necesară o piață bear profundă a indicelui în sine. Din punct de vedere istoric, intervalul de 18–19x nu a reprezentat o piață extrem de ieftină, dar este mult mai puțin exigent decât evaluările observate în perioadele de optimism maxim, cum ar fi bula dot-com sau recentul val de entuziasm generat de inteligența artificială.
Un aspect cheie este faptul că potențialul de creștere viitoare depinde din ce în ce mai mult de realizarea creșterii așteptate a profiturilor, mai degrabă decât de o expansiune suplimentară a multiplilor. Cu alte cuvinte, la valorile actuale, investitorii plătesc în continuare o primă pentru calitatea și creșterea companiilor americane, dar marja de eroare în cazul unor rezultate financiare dezamăgitoare rămâne limitată.
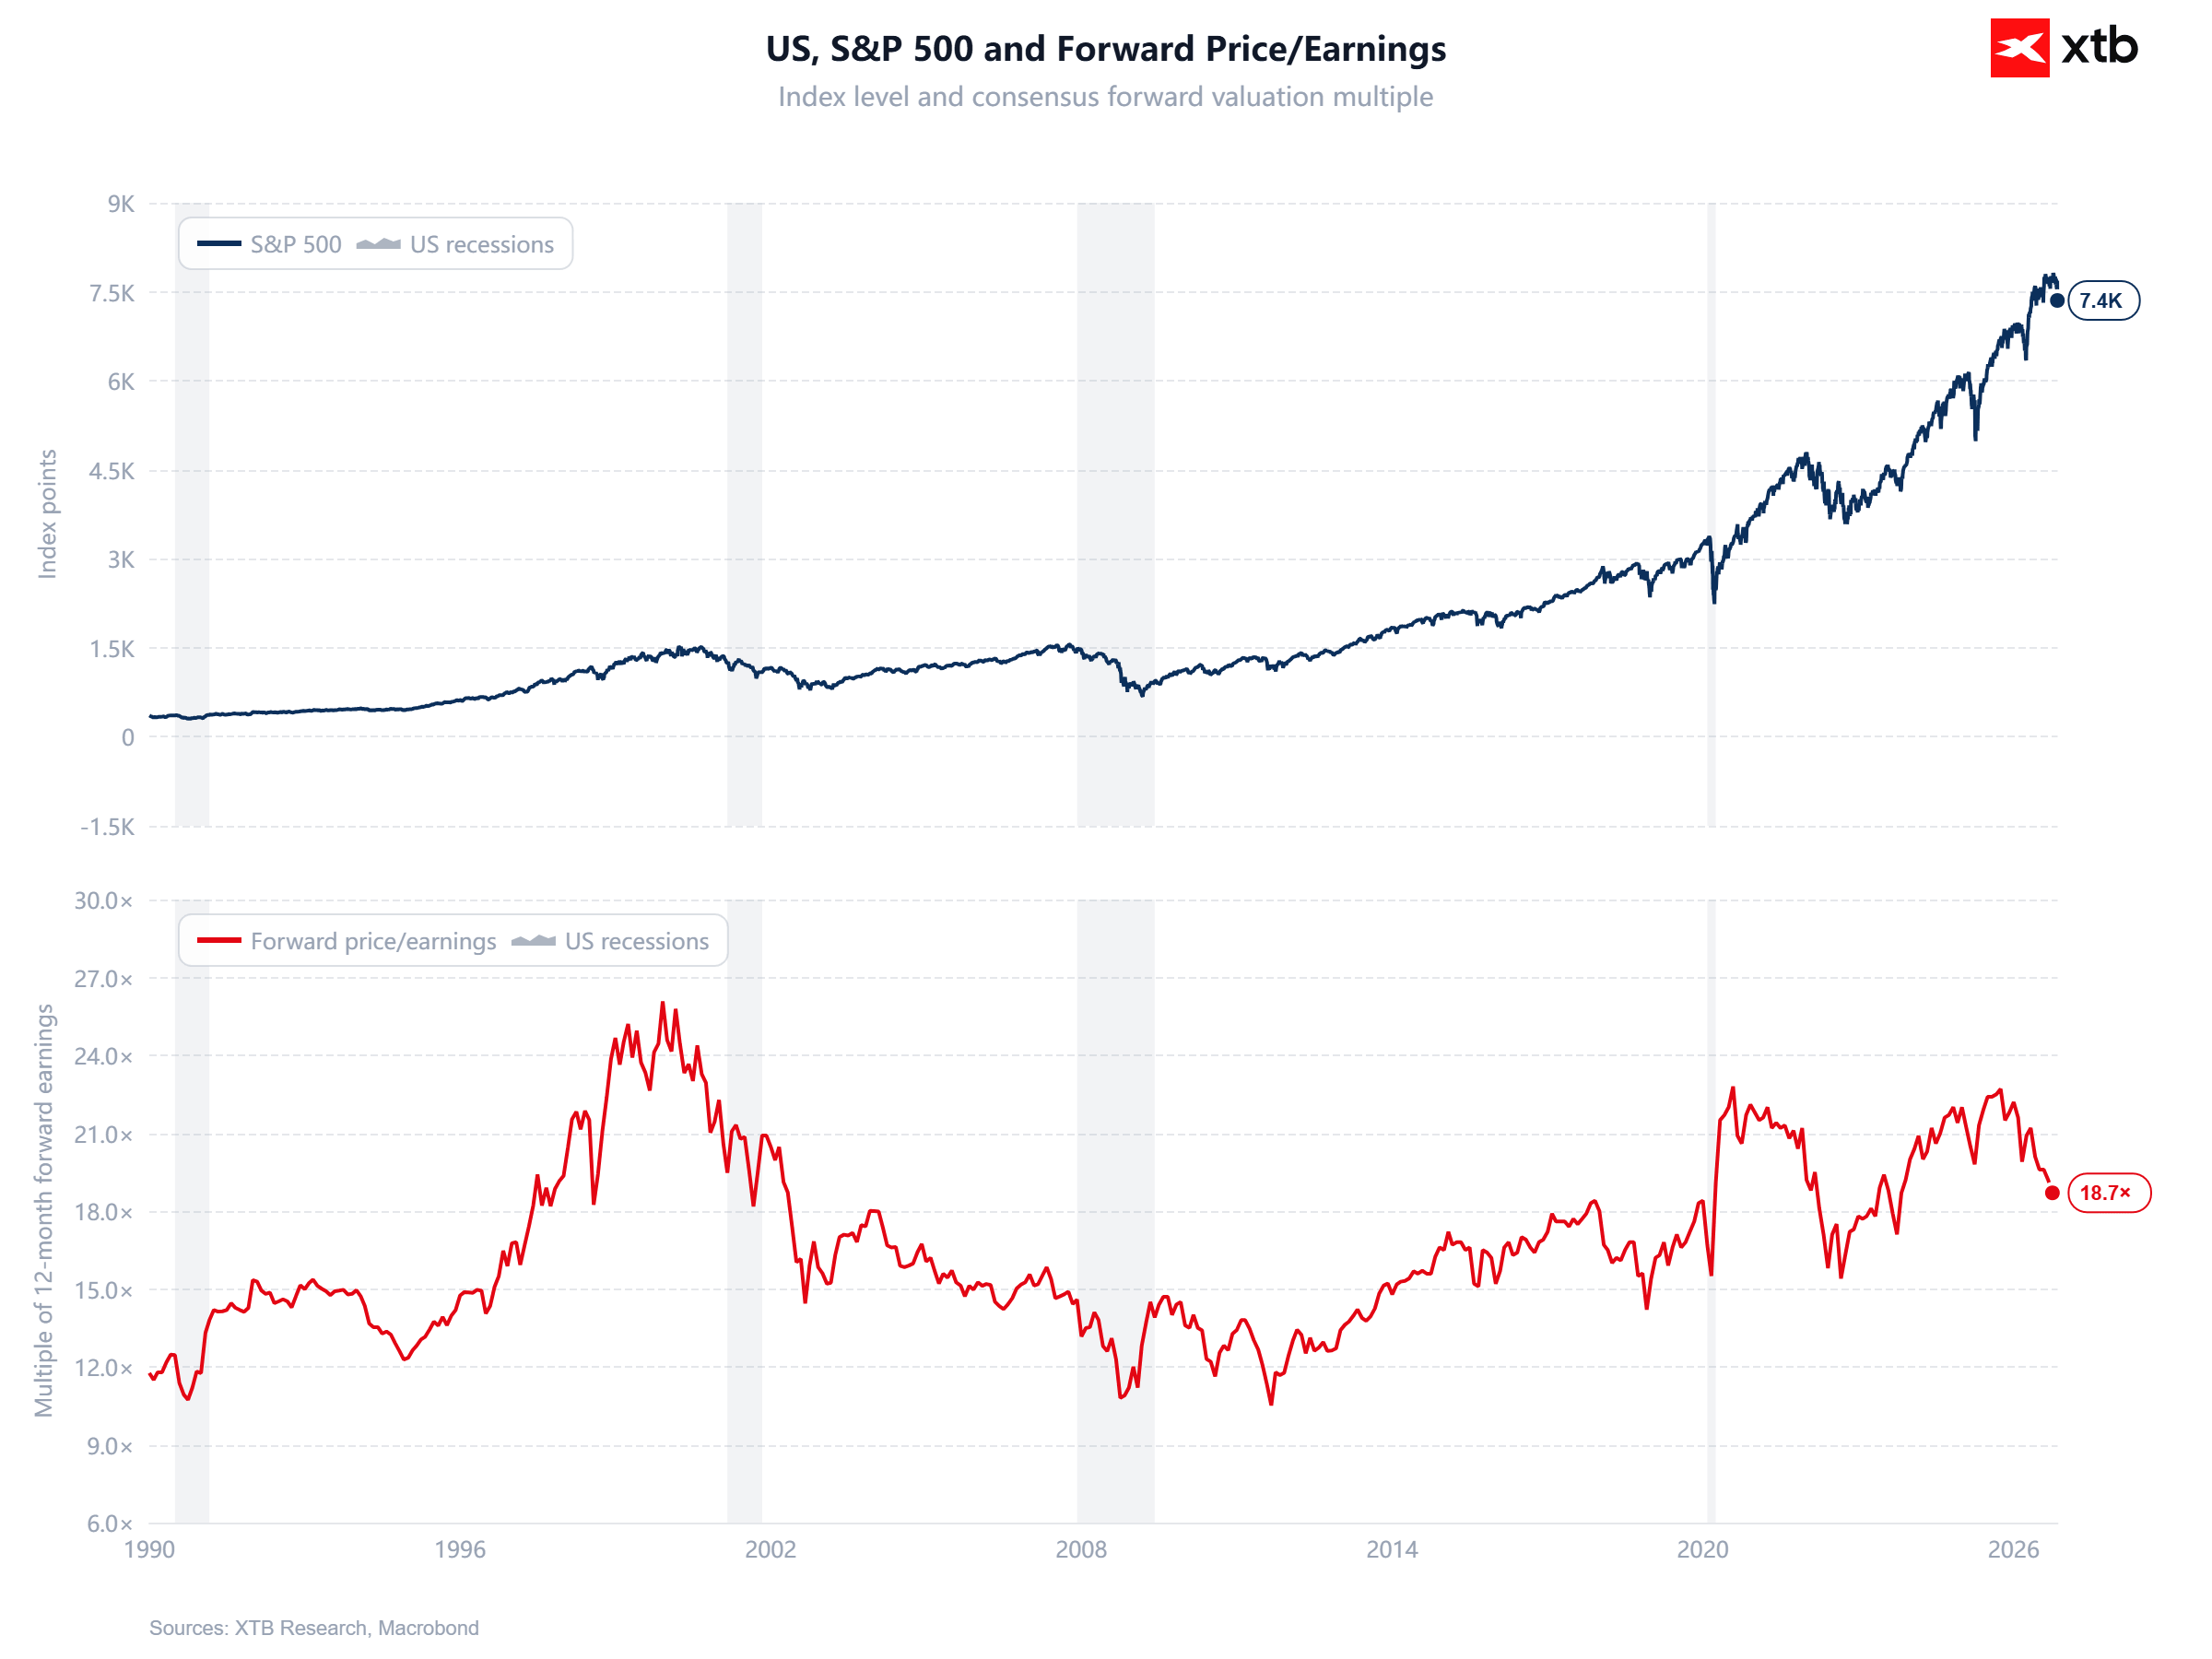
Sursă: XTB Research
Graficul 2: Indicele S&P 500 și profiturile estimate
Al doilea grafic arată că expansiunea pe termen lung a indicelui S&P 500 se bazează în principal pe capacitatea tot mai mare a companiilor americane de a genera profituri, câștigul pe acțiune (EPS) estimat pentru viitor situându-se în prezent la niveluri record. Începând cu anul 2000, câștigurile pe acțiune preconizate s-au multiplicat de peste patru ori, cele mai puternice impulsuri ascendente apărând de obicei după perioadele de recesiune, când îmbunătățirea marjelor și ciclul economic au determinat o redresare bruscă a previziunilor privind câștigurile. În ultimii ani, însă, indicele a crescut mai rapid decât câștigurile preconizate, ceea ce înseamnă că o parte din piața bull a fost determinată mai degrabă de creșterea valorilor decât de factorii fundamentali.
Creșterea reînnoită a profiturilor preconizate reduce acum acest decalaj și consolidează justificarea fundamentală a nivelului ridicat al indicelui. Prin urmare, întrebarea cheie pentru trimestrele următoare nu este dacă indicele S&P 500 se află la un nivel nominal ridicat, ci dacă creșterea EPS va rămâne suficient de puternică pentru a susține valorile actuale fără a necesita o expansiune suplimentară a multiplilor.
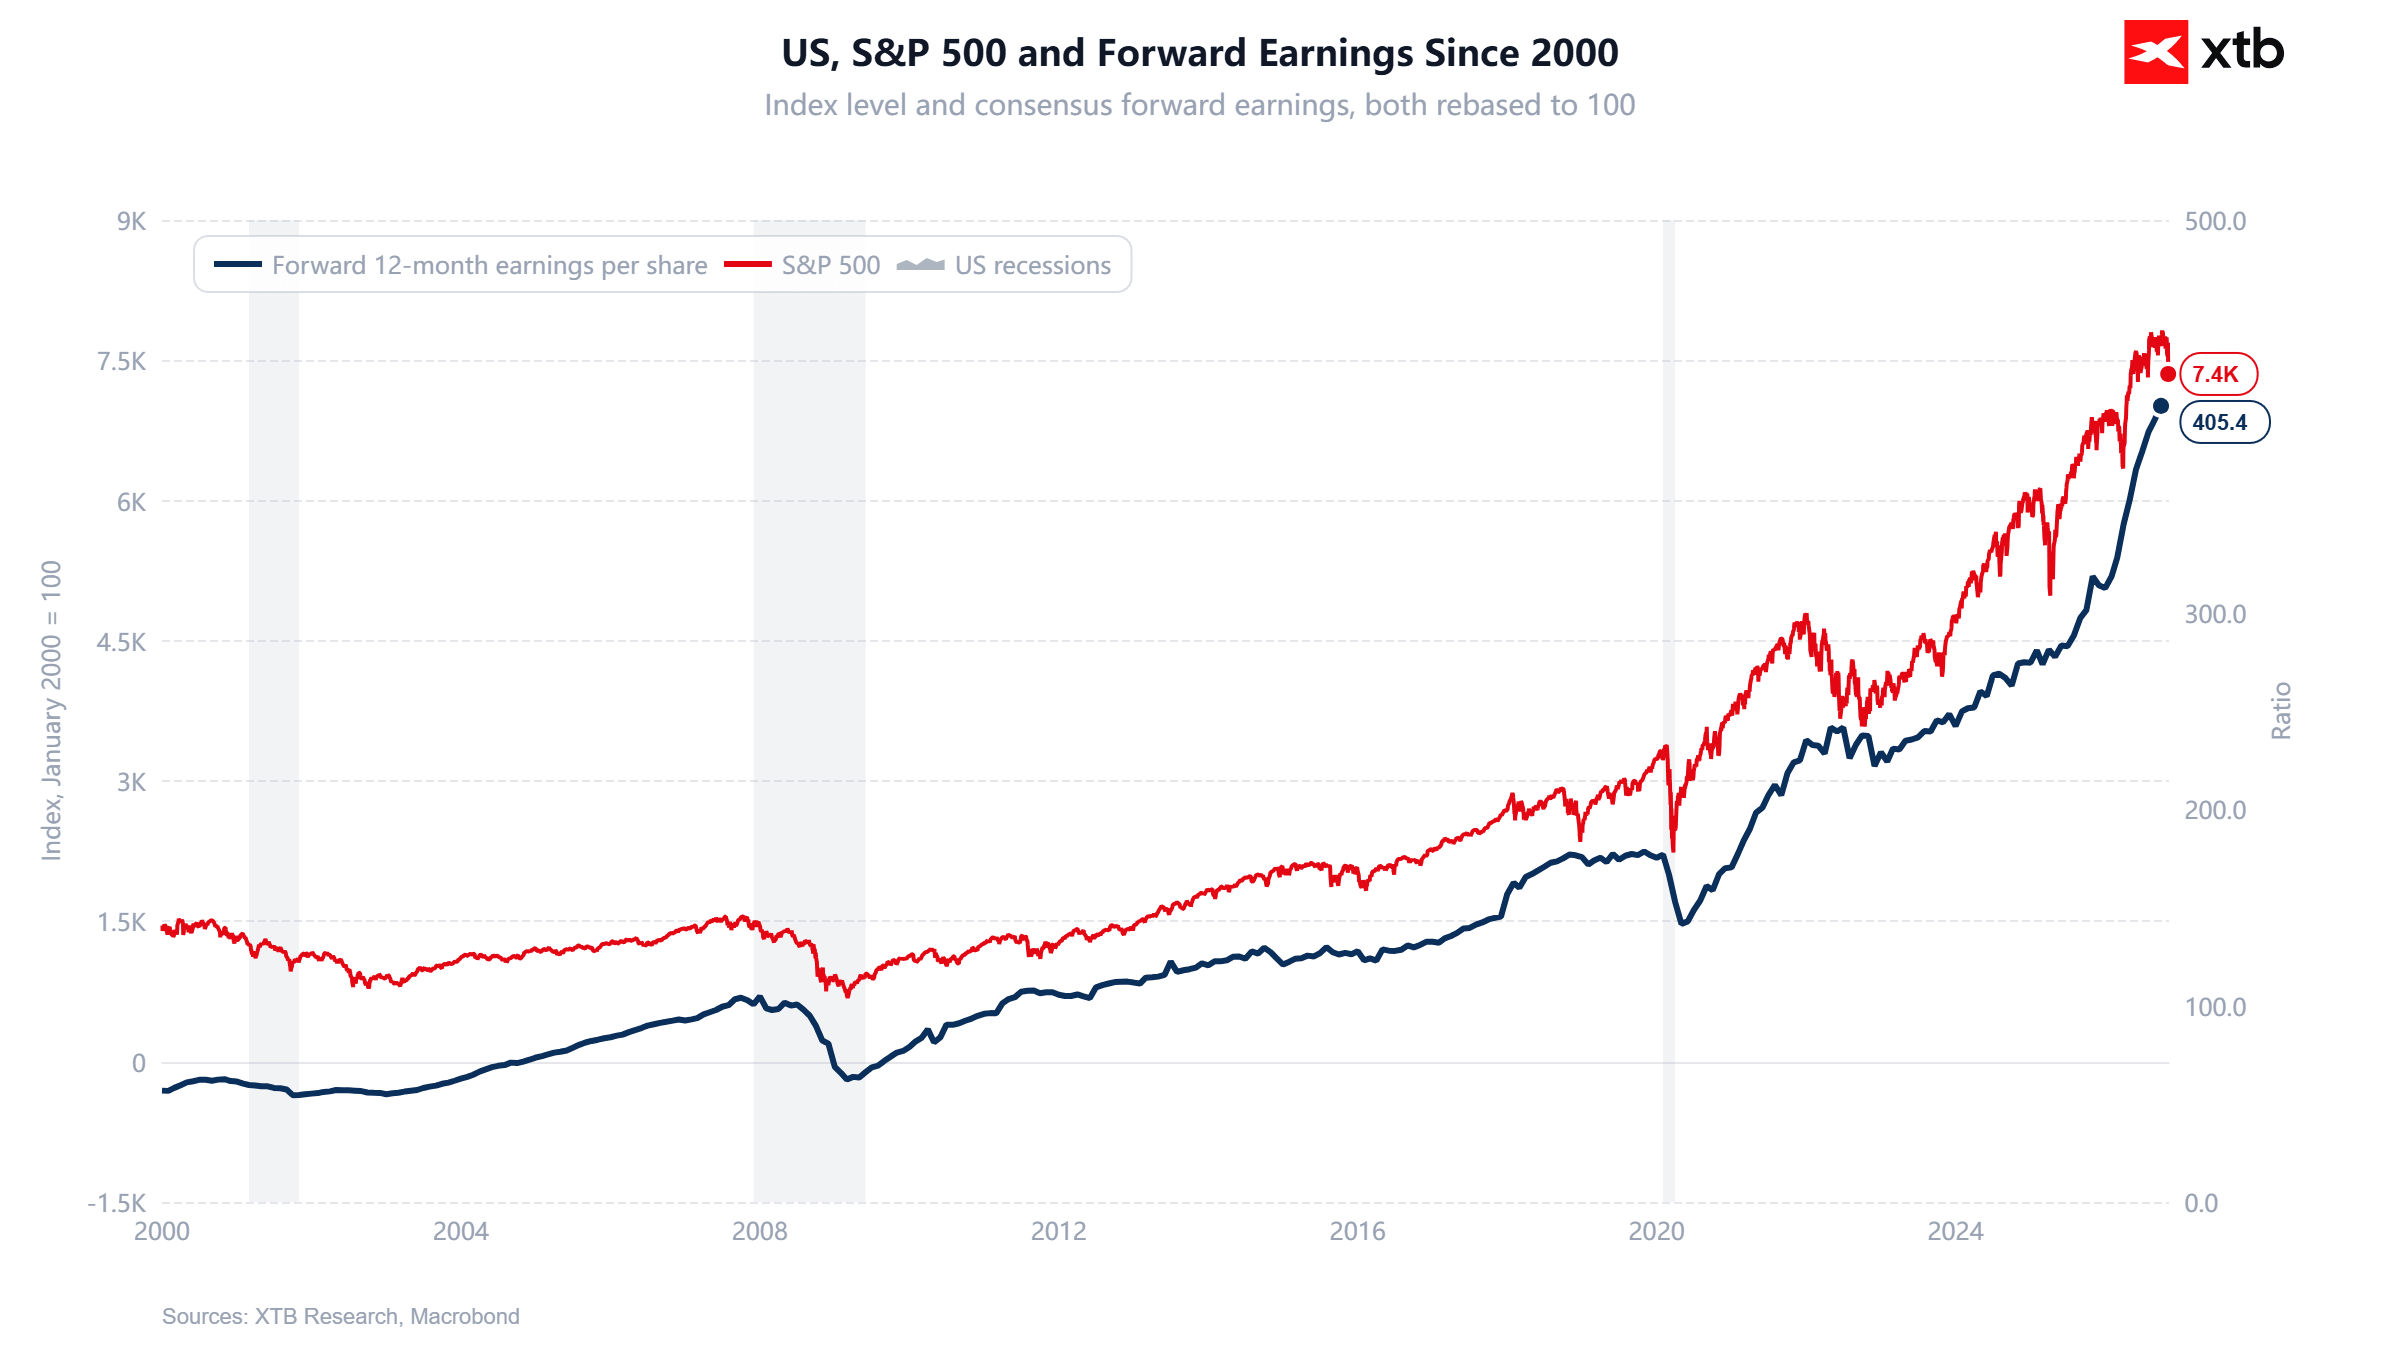 Sursa: XTB Research


Calendarul economic: Sezonul raportărilor financiare din Europa în centrul atenției, pe fondul unui calendar macroeconomic rarefiat(11.11.2026)


Rezumatul dimineții: Indicii bursieri își continuă revenirea. Perspectivele CoreWeave susțin Nasdaq? (11.11.2026)



Rezumatul zilei: Datele CPI zguduie piețele, Fed adoptă o poziție “hawkish”, iar Wall Street înregistrează o vânzare masivă

Scădere notabilă a prețului aurului. Creșterea inflației CPI din SUA deschide calea către o majorare a ratei dobânzii cu 50 de puncte de bază în SUA
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."