

-
Desplome por la Fed: El índice VIX cayó un 15% tras el comunicado de la Reserva Federal que aclaró la senda de los tipos de interés.
-
Cierre de coberturas: La caída fue impulsada por la rápida liquidación de posiciones bajistas y opciones put por parte de inversores institucionales.
-
Divergencia de mercados: Mientras la bolsa refleja calma y bajo riesgo, el mercado de bonos mantiene una alta tensión y prudencia (índice MOVE).

-
Desplome por la Fed: El índice VIX cayó un 15% tras el comunicado de la Reserva Federal que aclaró la senda de los tipos de interés.
-
Cierre de coberturas: La caída fue impulsada por la rápida liquidación de posiciones bajistas y opciones put por parte de inversores institucionales.
-
Divergencia de mercados: Mientras la bolsa refleja calma y bajo riesgo, el mercado de bonos mantiene una alta tensión y prudencia (índice MOVE).
El CBOE Volatility Index (VIX), es un indicador clave de las expectativas del mercado sobre la volatilidad a corto plazo, reflejadas en los precios de las opciones del Índice S&P 500.
Los productos con este índice como subyacente sufrieron una fuerte presión vendedora durante la sesión, reflejando un rápido alivio en los mercados. Este recorte de doble dígito llegó justo después de que el banco central estadounidense presentara una hoja de ruta que despeja las dudas a corto plazo sobre la liquidez del sistema. Pero, ¿qué motivos concretos hay detrás de este movimiento?
Desplome de la volatilidad tras la Fed: calma en la bolsa frente a la tensión en los bonos
El motivo directo de esta fuerte caída en la volatilidad ha sido el comunicado de la Reserva Federal, que ha despejado la incertidumbre sobre la futura senda de los tipos de interés. Este descenso responde sobre todo a la liquidación rápida de posiciones cortas (apuestas bajistas sobre el mercado) por parte de los institucionales y al cierre de posiciones en opciones put OTM del S&P 500, recordemos que para el cálculo del valor del VIX se toma la volatilidad implícita de las opciones sobre este índice.
Las opciones put, o de venta, son productos derivados que da a su comprador la opción pero no la obligación de vender el activo subyacente, en este caso el S&P 500, a un precio determinado en un momento determinado. Cuando este producto está OTM (fuera de dinero), la posición supone pérdidas para el tenedor, por lo que sus primas son menores, además de soler ser más sensibles a cambios de precio del subyacente, permitiendo mejor cobertura.
Estas opciones eran utilizadas por los gestores para blindar sus carteras en caso de que la Fed sorprendiera con subidas de tipos más pronunciadas. Si miramos los datos, esta caída sitúa al indicador en el percentil 20 de su rango histórico, lo que significa que el mercado espera movimientos diarios en el S&P 500 por debajo del 0,7%. Al analizar los plazos, la curva de futuros del VIX ha acentuado su situación de contango (el precio de los contratos de futuros es superior al precio del activo subyacente correspondiente), de hecho, el contrato a un mes cotiza con un descuento de más del 12% frente a los futuros a tres meses. En los futuros de este índice es vital que se dé esta situación.
En el orden natural del mercado, la curva de futuros de este índice debe ser creciente, es decir, el precio de los contratos con un vencimiento más tardío debe ser mayor a los de vencimiento más temprano. La situación contraria implica un riesgo a muy corto plazo de caída fuerte en el S&P 500, ya que se estarían usando los contratos a corto plazo del VIX como cobertura, además de reflejar un aumento en la volatilidad implícita de las opciones con vencimiento a muy corto plazo. Los grandes fondos y bancos de inversión podrán comprar opciones a un precio mucho más bajo, ya que un descenso en la volatilidad impacta negativamente en el precio de estos productos derivados, permitiendo una cobertura de sus posiciones más asequible.
Esto lleva a los grandes participantes del mercado a poder comprar más subyacentes, debido a que su precio de cobertura es menor. Mientras que el riesgo percibido en la bolsa se achica, los derivados sobre deuda siguen mostrando una volatilidad implícita muy alta. El índice MOVE (que mide la volatilidad en las opciones sobre los bonos del Tesoro estadounidense), se mantiene cerca de los anteriores máximos de mayo. Esto deja claro que los inversores de renta variable apuestan de lleno por un aterrizaje suave de la bolsa tras la subida de tipos, mientras que los tenedores de bonos son más prudentes en este respecto.
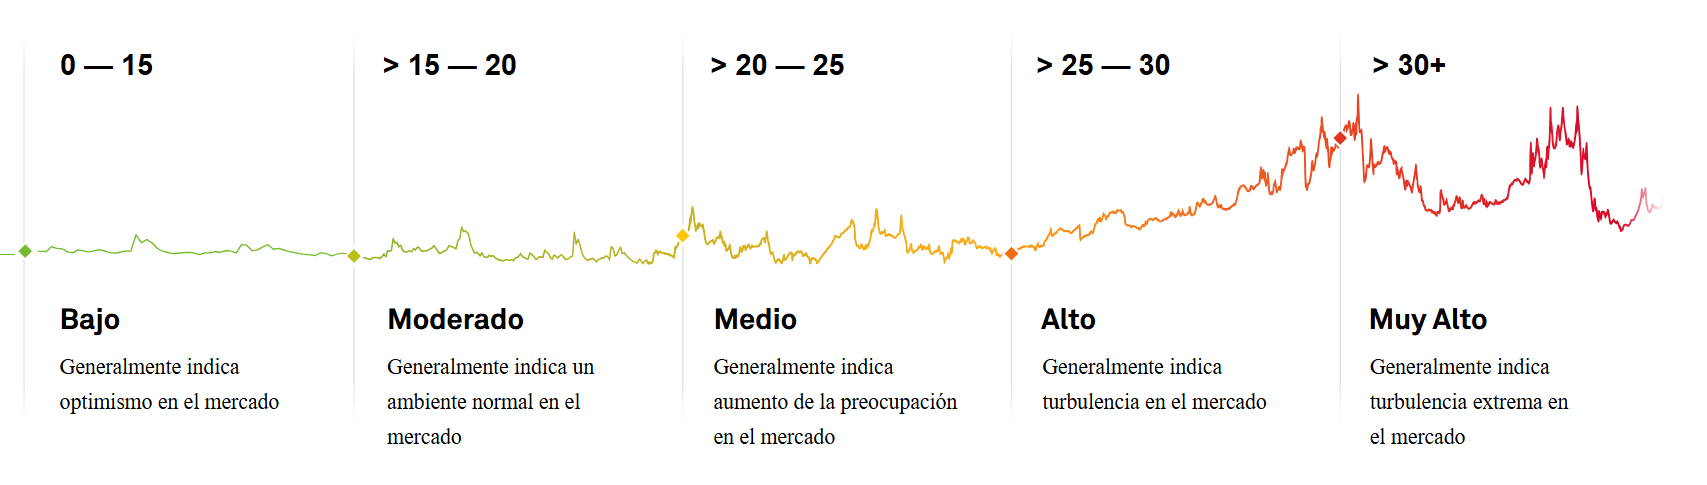
El índice VIX se sitúa en este momento a 15,36 dólares, cerca del nivel considerado como de bajo riesgo para la bolsa en general, reflejando el optimismo de los inversores trás la decisión de la FED del miércoles. Ha caído un 15% desde los máximos en 18 dólares de esta semana.
Figura 1: Indicador de volatilidad y niveles de turbulencia en el mercado.
Fuente: S&P Global
¿Cómo comprar un etf ligado a los futuros del VIX?
Dentro de la oferta financiera de XTB, los usuarios tienen a su disposición el ETF de los futuros del CBOE Volatility Index (LVO.NL) para posicionarse en este mercado. Al igual que con el resto de acciones y ETFs de nuestra plataforma, los primeros 100.000 euros de negociación al mes están exentos de comisiones de compra y venta. Por otro lado, si buscas diversificar tu cartera, tienes la opción de usar nuestros planes de inversión. Esta herramienta te permite agrupar varios activos, programar aportaciones periódicas y configurar el importe, los plazos y el método de pago que mejor te encajen. En la práctica, puedes poner en marcha tu plan desde solo 15 euros y añadir hasta 9 ETFs distintos en cada cartera.


Vuelta a las caídas del Ibex 35: ¿qué pasa con el selectivo español?



📊 Resumen de la mañana: El Banco de Japón sube los tipos, pero el yen se debilita (18.09.2026)

Resumen de ayer: Una FED más firme no logra asustar a los mercados


Las tecnológicas se dispararon: ESTO ha dicho el CEO de Nvidia
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.