

- El PCE subyacente de EE. UU. se moderó al 3,0% interanual en agosto.
- El gasto real del consumidor registró su mayor repunte mensual en más de un año.
- Los índices de Wall Street abrieron con subidas ante menores presiones inflacionarias.

- El PCE subyacente de EE. UU. se moderó al 3,0% interanual en agosto.
- El gasto real del consumidor registró su mayor repunte mensual en más de un año.
- Los índices de Wall Street abrieron con subidas ante menores presiones inflacionarias.
La sesión del miércoles, en el último día del mes y del trimestre en Wall Street, comienza con un tono moderado de apetito por el riesgo, impulsado por un paquete clave de datos macroeconómicos de la economía de EE. UU. Publicado a las 8:30 h, hora de Nueva York, el informe de la BEA trajo la esperada moderación a la medida de inflación preferida por la Fed. El capital fluyó de inmediato hacia la renta variable castigada en los últimos días, mientras que los rendimientos del Tesoro y las cotizaciones del dólar cayeron a mínimos de la sesión. El optimismo de los compradores se ve respaldado por el hecho de que la desaceleración en la dinámica de precios viene acompañada de un consumidor todavía muy resistente: el gasto real de los estadounidenses registró su mayor repunte mensual en más de un año. La atención de los inversores se traslada ahora al mercado laboral (el informe de NFP del viernes) y a los resultados financieros de Micron Technology programados para esta noche, que servirán como prueba de fuego para las valoraciones de las compañías vinculadas a la IA.
El impulso desinflacionario del PCE subyacente y la solidez del consumidor alivian la presión sobre la Fed
El acontecimiento clave antes del toque de campana fue la publicación del índice de Gastos de Consumo Personal (PCE) de agosto. El PCE subyacente, que excluye los precios volátiles de los alimentos y la energía, subió un 0,2% intermensual (por debajo del 0,3% del consenso) y un 3,0% interanual, situándose notablemente por debajo del 3,3% interanual previsto. El índice PCE general creció a una tasa del 0,3% intermensual y del 3,4% interanual. Al mismo tiempo, la Oficina de Análisis Económico revisó al alza la tasa de crecimiento del PIB de EE. UU. del segundo trimestre al 2,2% anualizado desde la estimación preliminar del 1,5%.
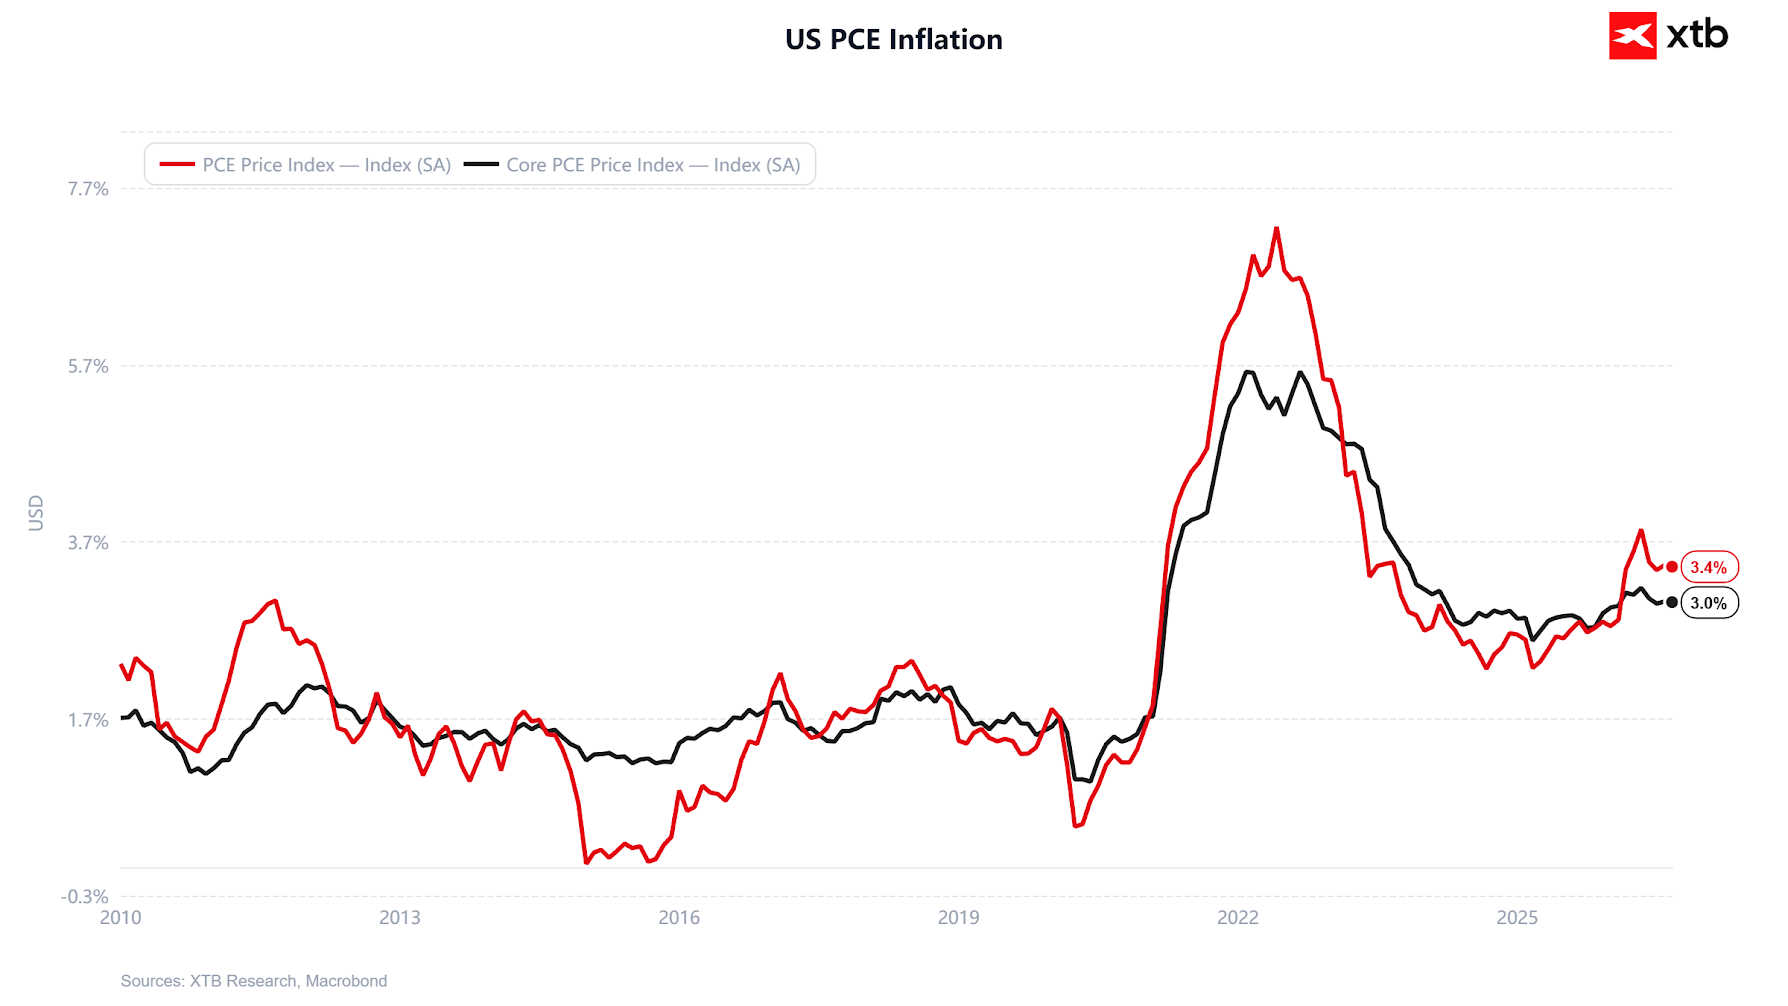
En respuesta a estos datos, los rendimientos de los bonos del Tesoro estadounidense a 10 años retrocedieron con fuerza desde máximos de varios años, y el índice del dólar cayó a mínimos de la sesión de hoy. El alivio de las presiones de costes, junto con un incremento del 0,9% intermensual en el gasto del consumidor (0,6% intermensual en términos reales), respalda el escenario de un aterrizaje suave y reduce los temores del mercado a nuevas subidas agresivas de tipos de interés antes de la reunión de la FED prevista para el 28 de octubre.
El posicionamiento en la apertura de la sesión refleja el regreso de la demanda de activos de riesgo:
- S&P 500: 7.755,4 pts (+0,23%, -0,64% semanal) – el índice del mercado amplio responde con subidas al menor dato de inflación subyacente, defendiendo zonas de soporte clave tras la presión matutina en los futuros.
- Nasdaq 100: 30.757,8 pts (+0,35%, -0,53% semanal) – el sector tecnológico avanza gracias a la caída de los rendimientos del Tesoro y al rebote en el segmento de semiconductores.
- Dow Jones 30: 5.1741,0 pts (-0,01%, -0,83% semanal) – el selectivo industrial tradicional se consolida cerca del cierre de ayer bajo la presión de algunos valores de materias primas y defensa.
- Russell 2000: 2.839,3 pts (+0,28%, -0,71% semanal) – las pequeñas capitalizaciones se benefician del alivio en el mercado de deuda y reducen con dinamismo las pérdidas semanales.
Análisis técnico del S&P 500
En el gráfico diario (D1) del S&P 500 se observa una amplia estructura de tendencia alcista, iniciada por un dinámico movimiento al alza desde el mínimo de marzo de 2026 en 6.368 pts (retroceso del 100,0% de Fibonacci). Actualmente, el precio cotiza en torno a los 7.760 pts y se mantiene por encima de las medias móviles clave: la SMA rápida de 25 periodos en 7.707,2 pts y la SMA más lenta de 50 periodos en 7.680,8 pts.
La situación en el gráfico diario indica que, tras alcanzar un máximo local cerca de los 7.853,6 pts, el mercado entró en una leve fase de corrección que puso a prueba con éxito una amplia zona horizontal de demanda en el rango de 7.500–7.595,7 pts (reforzada por el retroceso de Fibonacci del 23,6% en 7.503,1 pts). Las velas diarias recientes muestran la formación de una base sobre el soporte de los 7.719,2 pts y una sólida defensa de la SMA de 25.
Gráfico del S&P 500 con velas de un día.
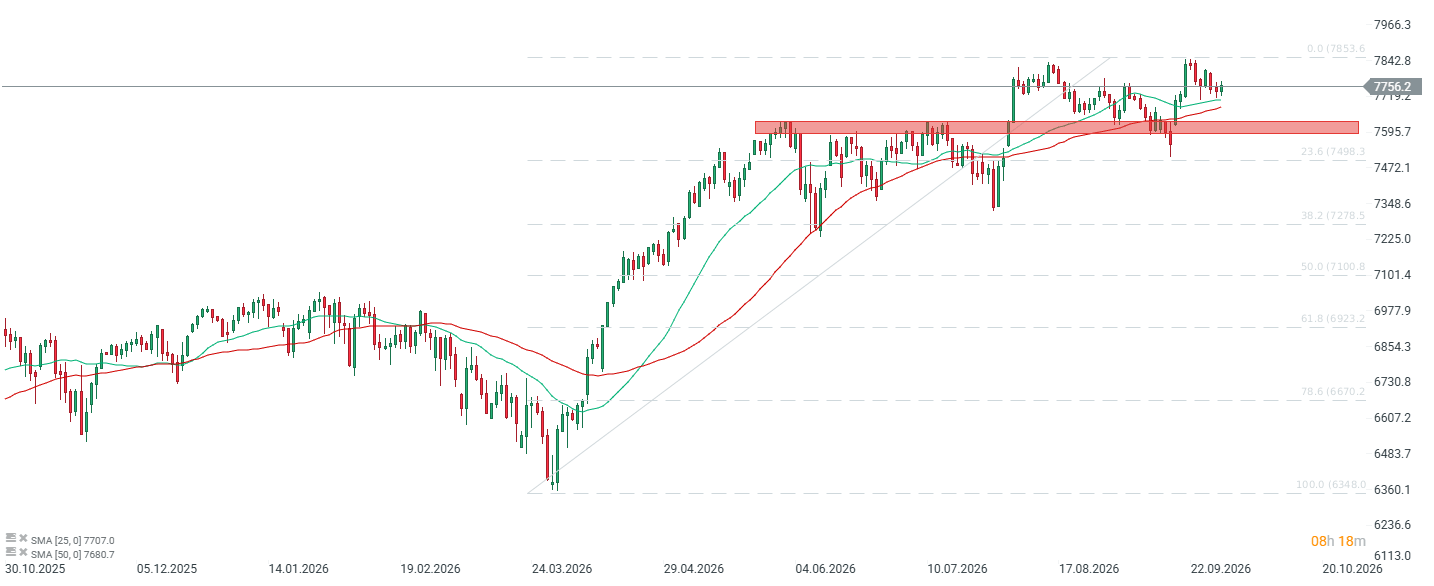
Escenario alcista: Mantenerse por encima de los 7.719 pts y de la SMA de 25 (7.707 pts) abre el camino para que los compradores vuelvan a tantear los máximos locales en 7.842,8–7.853,6 pts. Una ruptura por encima de esta resistencia confirmará la continuación del impulso hacia la barrera psicológica de los 8000 pts.
Escenario bajista: Una ruptura por debajo de las SMA de 25 y 50 (cierre de vela en D1 por debajo de 7.680 pts) invalidará la señal alcista de corto plazo y arrastrará los precios de vuelta a la zona clave de soporte alrededor de 7.595,7–7.503,1 pts (retroceso del 23,6% de Fibonacci).
Principales noticias corporativas
- Licitaciones de defensa y contratos gubernamentales impulsan la polarización: Boeing (BA.US) sube un 2,0% tras adjudicarse un prestigioso contrato de la Marina de EE. UU. para fabricar cazas de nueva generación para el programa Top Gun, superando a un rival del sector. Como resultado, las acciones del competidor perdedor, Northrop Grumman (NOC.US), caen un 4,3% en la apertura.
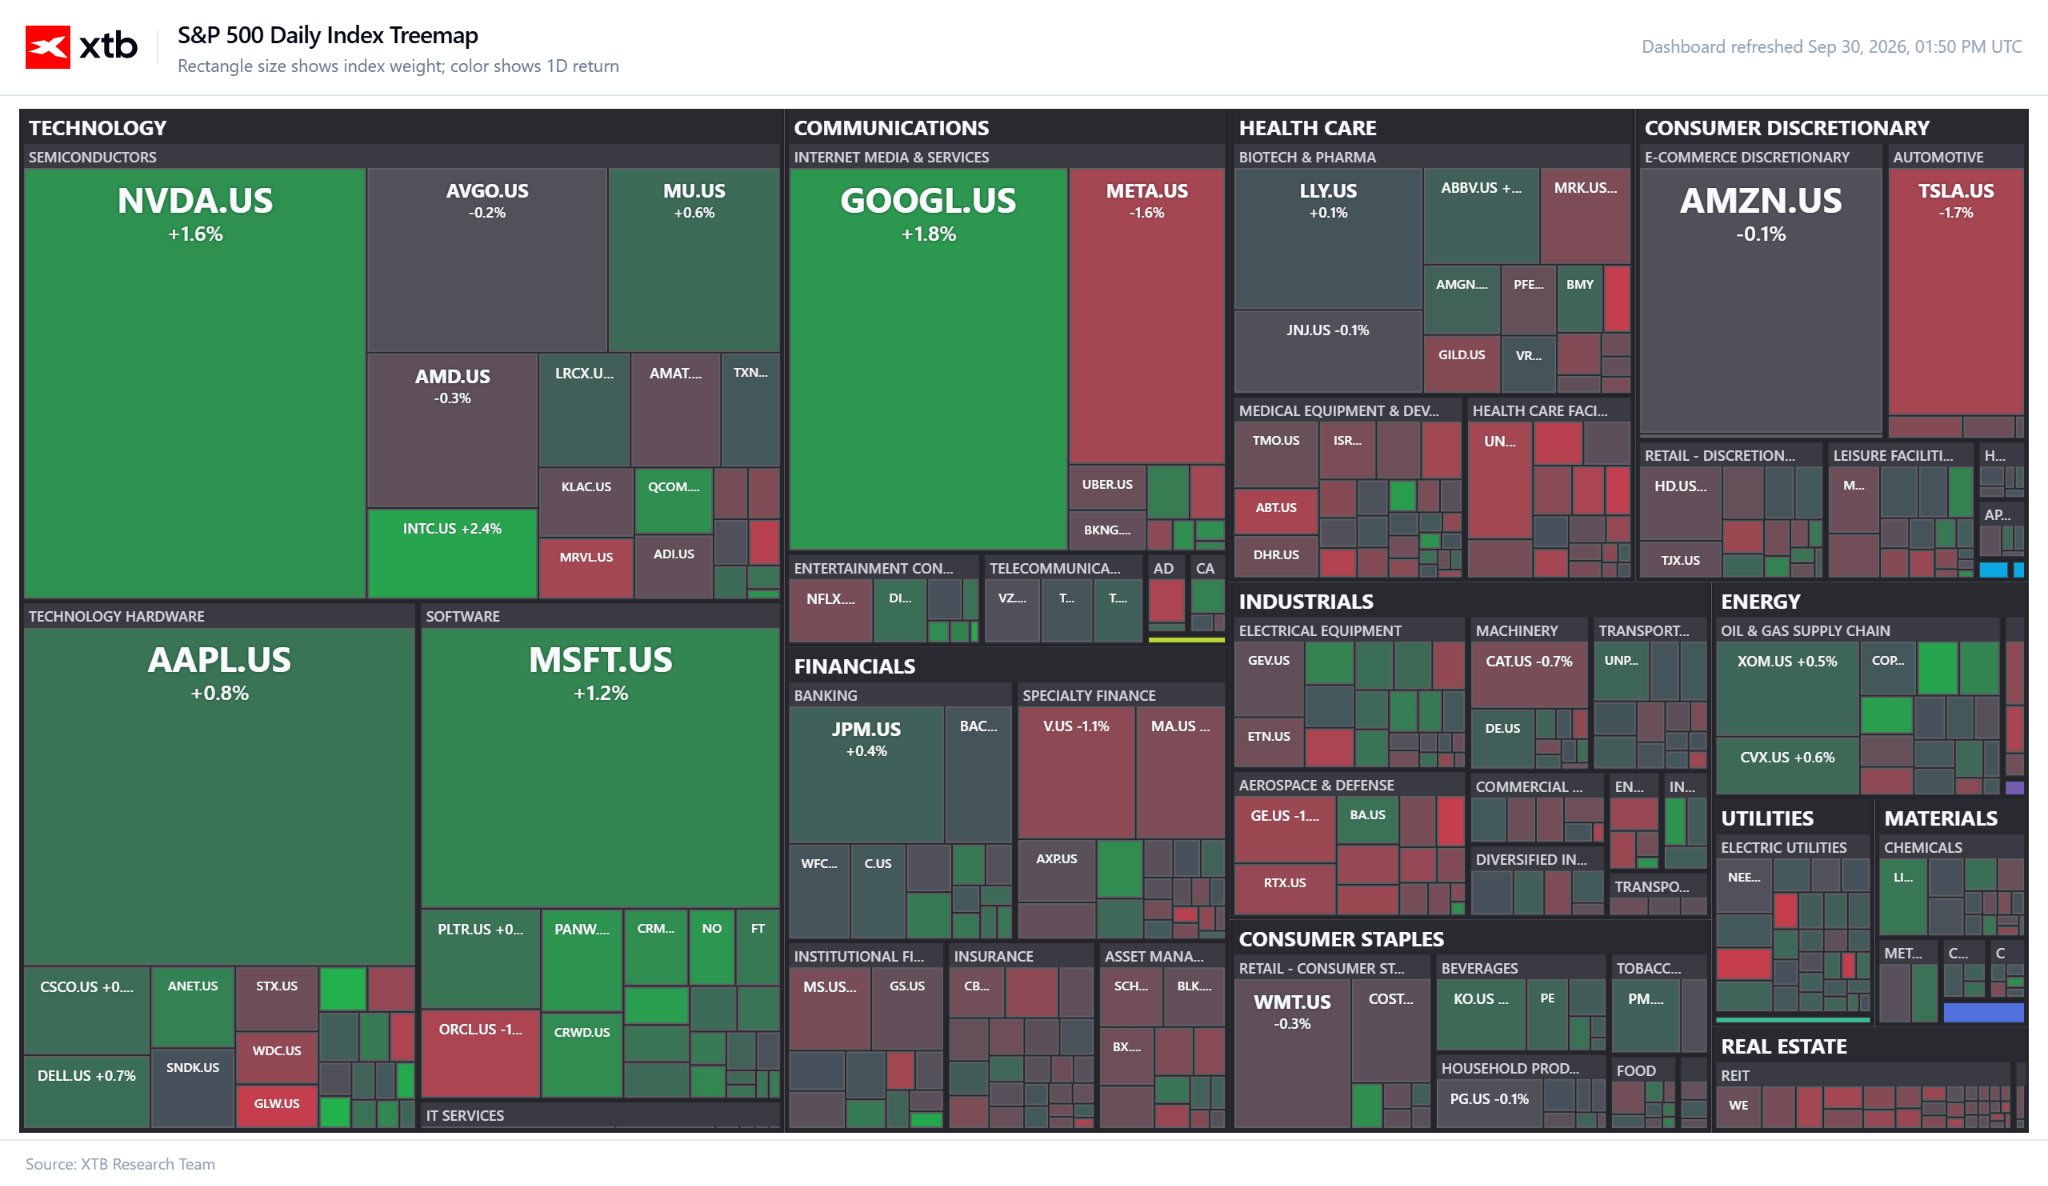
- Las Big Tech y la infraestructura en la nube, influenciadas por los lanzamientos de IA: Los valores tecnológicos experimentan una reactivación selectiva tras la publicación del PCE subyacente.
- Alphabet (GOOGL.US) avanza un 1,90% hasta 346,02 $ (RSI 47,41, P/E 17,07, precio objetivo medio de Wall Street en 433,94 $),
- Microsoft (MSFT.US) sube un 1,20% hasta 515,78 $ (consenso 4,83/5, objetivo en 561,39 $),
- Apple (AAPL.US) avanza un 0,8% hasta 332,67 $.
- El líder en IA, Nvidia (NVDA.US), avanza un 1,43% hasta 230,41 $ (P/E 28,44, recomendación consensuada de compra con un precio objetivo de 301,86 $), impulsado en parte por la noticia de que CoreWeave ofrecerá chips "Vera CPU" dedicados a agentes autónomos de IA.
- Por su parte, Amazon (AMZN.US) suma un leve 0,14% hasta 246,95 $ (P/E 19,66, recomendación de precio objetivo en 314,42 $), respaldada por un acuerdo plurianual con Synopsys por más de 1.000 millones de dólares para soluciones de IP de silicio propias en la nube de AWS.
- En el lado contrario, Meta Platforms (META.US) cede un 1,93% hasta 724,60 $, mientras que la debilitada Tesla (TSLA.US) cae un 1,75% hasta 346,70 $ (-21,5% YTD, RSI en 44,87).
- Advanced Micro Devices (AMD.US) abre con un alza del 0,48% en 610,03 $ (la compañía viene de un sólido repunte del +183,5% YTD, con un elevado P/E de 154,11 y un objetivo de 498,29 $).
- Se aprecia un fuerte impulso en la cadena de suministro de hardware – Applied Materials (AMAT.US) sube un 5,19% hasta 511,87 $, y Lumentum Holdings (LITE.US) se dispara un 5,60% hasta 969,98 $, mientras la atención de Wall Street se centra en los resultados trimestrales de Micron Technology tras el cierre.
- Una fuerte caída registra Fair Isaac (FICO.US), cuyas acciones se desploman un 26,99% hasta 612,00 $.
- El retroceso también arrastra a Equifax (EFX.US) (-3,41% hasta 140,63 $).
- Entretanto, FactSet Research Systems (FDS.US), a pesar de las pérdidas iniciales previas a la apertura por una previsión de EPS a largo plazo para 2027 inferior a lo esperado, rebota durante la sesión ordinaria un 0,78% hasta 260,86$.
- Moderna (MRNA.US) cae un 6,0% tras una rebaja de calificación por parte de los analistas de Citigroup a "vender", quienes valoraron que el optimismo en torno a los fármacos oncológicos ya está plenamente descontado en el gráfico.
- En sentido opuesto, Vanda Pharmaceuticals (VNDA.US) sube un 4,0% tras anunciar que Hetlioz alcanzó su objetivo principal en los ensayos de Fase III para trastornos del ritmo circadiano.
- Asimismo, Achieve Life Sciences (ACHV.US) avanza un 3,0% tras el inicio de cobertura por parte de Stifel con recomendación de "comprar", señalando el potencial éxito de mercado para su candidato a fármaco para dejar de fumar.
- La debilidad afecta a la minorista Lululemon Athletica (LULU.US), que cae un 3,62% hasta 96,86 $.
- El valor meme preferido GameStop (GME.US) sube un 1,0% después de que una notificación a la SEC revelara que su presidente y director ejecutivo, Ryan Cohen, adquirió 10,6 millones de dólares en acciones adicionales de la compañía.
Pulso minorista
- Las comunidades de inversores minoristas en foros como WallStreetBets y r/StockMarket recibieron con alivio las lecturas macroeconómicas de la mañana.
- Los hilos sobre el descenso del PCE subyacente anual al 3,0% dominaron rápidamente las conversaciones, y los usuarios interpretaron el menor dato como una clara señal de menor presión restrictiva (hawkish) en la Reserva Federal.
- El segundo tema más debatido del día siguen siendo los próximos resultados trimestrales de Micron Technology (MU) – los foros muestran una clara división entre el posicionamiento agresivo en opciones call y el temor a recogidas de beneficios ante las elevadas expectativas para el sector de semiconductores.
- La atención de los operadores minoristas volvió a centrarse en Ryan Cohen, cuya compra de 10,6 millones de dólares en acciones de GameStop reavivó las especulaciones sobre el regreso del "impulso meme", aunque la subida de la cotización (+1%) se mantiene moderada frente a los flujos millonarios de capital institucional.
- Al mismo tiempo, continúa el intenso debate en los foros sobre la diversificación de carteras más allá de la burbuja de las Big Tech, alimentado por los informes sobre la participación récord de los hedge funds en el mercado del Tesoro (superando los 30 billones de dólares) y el hecho de que solo una de las diez mayores empresas estadounidenses ofrece actualmente un rendimiento superior al de la deuda a largo plazo a 30 años.
Calendario
Próximas publicaciones y eventos clave:
- Hoy tras el cierre (30 de septiembre): Informe financiero de Micron Technology (MU.US) correspondiente al cuarto trimestre fiscal (una prueba clave para las valoraciones en la industria de los semiconductores).
- Viernes (3 de octubre): Informe del mercado laboral de EE. UU. de septiembre (informe de NFP, tasa de desempleo, crecimiento salarial).
- 28 de octubre: Decisión sobre tipos de interés del Comité Federal de Mercado Abierto (FOMC).


El PCE de EE. UU., por debajo de lo previsto; el PIB supera las expectativas 🗽 Wall Street reacciona.


Resumen de mitad de sesión: Nubes oscuras se asientan sobre Volkswagen
Las acciones de BMW se disparan tras la presentación de su estrategia


Avance de Micron: un trimestre récord ya no es suficiente
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.