

- El par EUR/USD supera el nivel de 1.12, pero la tendencia bajista general sigue intacta.
- La situación fiscal de Francia y el aumento de sus costes de endeudamiento penalizan al euro.
- La posibilidad de una nueva subida de tipos de la Fed en diciembre respalda la demanda del dólar.

- El par EUR/USD supera el nivel de 1.12, pero la tendencia bajista general sigue intacta.
- La situación fiscal de Francia y el aumento de sus costes de endeudamiento penalizan al euro.
- La posibilidad de una nueva subida de tipos de la Fed en diciembre respalda la demanda del dólar.
El EUR/USD recupera parte de sus recientes pérdidas y vuelve a situarse por encima de 1,12 para cotizar cerca de 1,1220. Sin embargo, este rebote todavía no confirma un cambio significativo en la tendencia bajista general. El deterioro de las perspectivas fiscales de Francia continúa pesando sobre la moneda única, mientras que la posibilidad de una nueva subida de tipos de la Reserva Federal en diciembre supone un obstáculo añadido.
El panorama para el par sigue en un delicado equilibrio. La debilidad del dólar ha dado margen de recuperación al EUR/USD, pero la persistente inflación en EE. UU. podría llevar a los mercados a descontar una postura más restrictiva de la Fed. Al mismo tiempo, el encarecimiento de los costes de financiación de Francia intensifica la inquietud sobre la estabilidad fiscal y financiera de la eurozona.
Factores clave para el EUR/USD
El panorama fiscal de Francia lastra al euro
Las finanzas públicas francesas siguen siendo una fuente destacada de riesgo a la baja para la moneda única. Un abultado déficit presupuestario, fuertes necesidades de endeudamiento y la continua incertidumbre política merman la confianza en que el país logre encaminar su posición fiscal hacia una senda más sostenible.
El rendimiento de los bonos soberanos franceses a 10 años se ha acercado al 5%, niveles no registrados desde principios de la década de 2000. Francia proyecta además emitir 340 000 millones de euros en bonos en 2027, lo que refleja la magnitud de sus compromisos de financiación. En paralelo, parte de la deuda corporativa gala de grado de inversión cotiza con rendimientos inferiores a los de la deuda pública francesa comparable, evidencia del creciente escrutinio del mercado sobre el riesgo crediticio estatal.
Para el EURUSD, la principal preocupación radica en nuevos repuntes de los costes de financiación galos y la ampliación del diferencial frente a los bonos soberanos alemanes. Dicha dinámica podría reavivar las dudas sobre la estabilidad financiera en la eurozona y presionar aún más a la moneda común. Si bien las dificultades presupuestarias de Francia no conllevan necesariamente una caída adicional del euro, constituyen un obstáculo de peso para una recuperación duradera.
La subida de tipos de la Fed en diciembre continúa siendo un riesgo latente
La orientación monetaria de la Fed es otro catalizador determinante para el EUR/USD. El billete verde no requiere un incremento inmediato del precio del dinero para conservar su fortaleza; basta con que se afiance la expectativa de que la entidad endurezca su política de nuevo en diciembre para sostener la demanda de la divisa.
Por un lado, los indicios de enfriamiento en el mercado laboral estadounidense justifican la cautela. Por el otro, la inflación permanece por encima del objetivo de la Fed, y las presiones de precios podrían forzar a las autoridades monetarias a mantener la puerta abierta a más ajustes al alza.
La próxima publicación de datos de inflación en EE. UU. y las intervenciones de miembros de la Fed resultarán determinantes. Si las cifras reflejan una inflación persistente, las rentabilidades del Tesoro podrían avanzar, lo que brindaría un nuevo impulso al dólar de cara a la reunión de diciembre y frenaría el rebote del EUR/USD.
La divergencia de políticas entre la Fed y el BCE podría inclinar la balanza hacia el dólar
Más allá de la orientación monetaria de la Fed, el rumbo relativo de los tipos de interés entre EE. UU. y la zona euro resulta determinante. Si los inversores descuentan con más fuerza un nuevo incremento de la Fed mientras prevén mayor prudencia en el Banco Central Europeo, el consiguiente reajuste en las previsiones favorecerá al dólar.
Las tensiones presupuestarias en Francia introducen una variable de incertidumbre añadida para el euro. Unos rendimientos de la deuda soberana más elevados podrían endurecer las condiciones financieras en la eurozona y alimentar las dudas sobre la resistencia económica del bloque. Aunque los desequilibrios de deuda galos no implican un giro inmediato en la estrategia del BCE, sí pueden condicionar las expectativas de mercado sobre los próximos movimientos de la entidad.
Con los riesgos fiscales condicionando al euro y la posibilidad de más endurecimiento por parte de la Fed favoreciendo al dólar, el balance de riesgos sigue desaconsejando anticipar una recuperación continuada del EUR/USD.
El EUR/USD rebota, pero la tendencia bajista de fondo sigue intacta
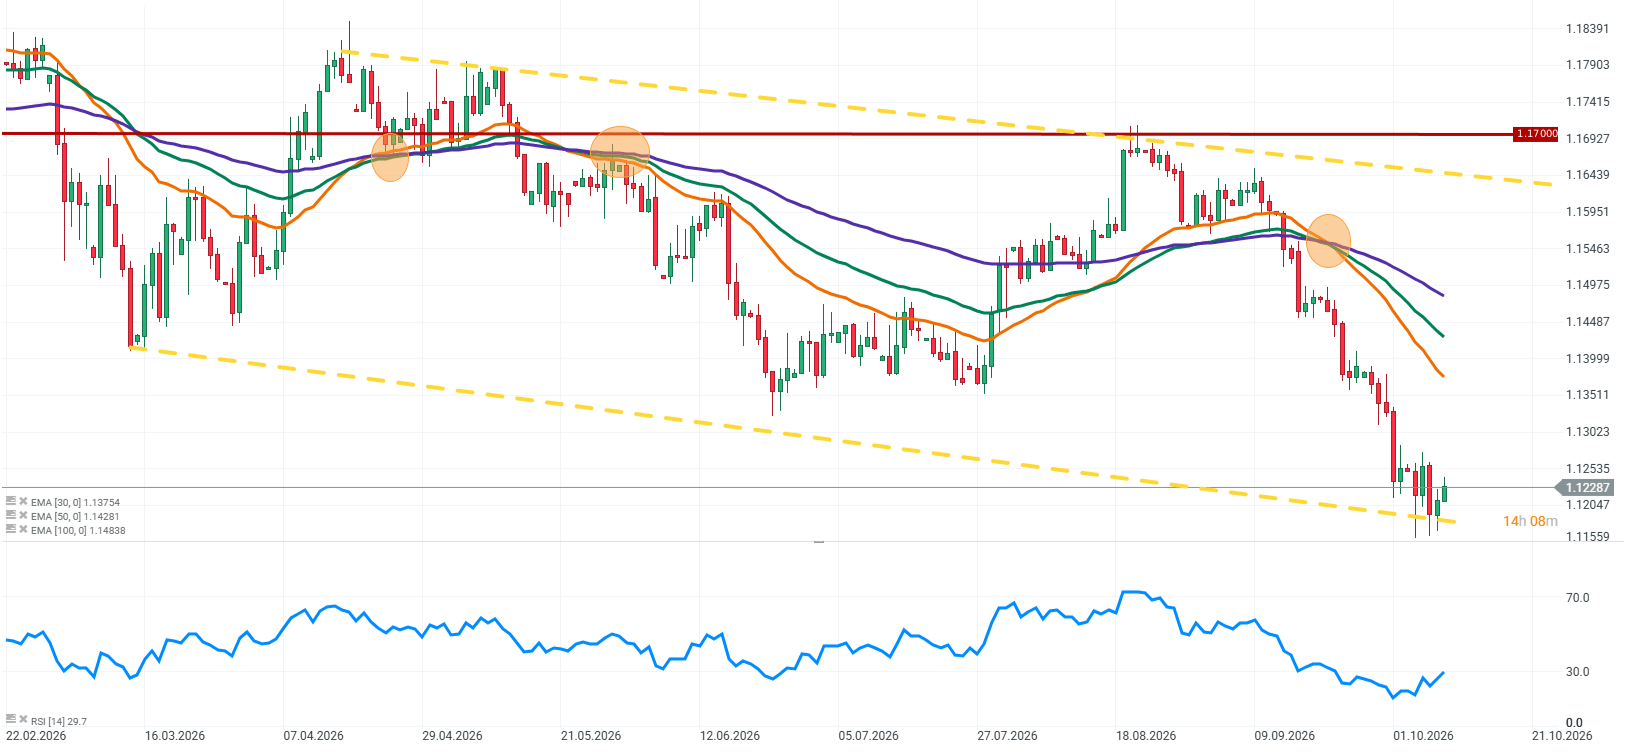
Desde un punto de vista técnico, el EUR/USD intenta consolidarse tras retroceder hasta las inmediaciones de 1,1160, su cota más baja desde el año pasado. El regreso por encima de 1,12 indica la entrada de compras en caídas, aunque el movimiento todavía no valida un cambio de tendencia sostenible.
Un nuevo descenso hacia 1,1160 pondría a prueba los mínimos recientes e incrementaría el riesgo de caídas más pronunciadas, sobre todo si el dólar recupera tracción. Por arriba, consolidar el nivel de 1,12 y superar la resistencia inmediata permitiría prolongar este rebote técnico. Para confirmar una estructura alcista más sólida, no obstante, será imprescindible el respaldo de los factores macroeconómicos.
¿Qué esperar ahora del EURUSD?
Las próximas jornadas resultarán determinantes para comprobar si el euro logra afianzar su avance o si la subida ofrece una nueva ventana de entrada para posiciones vendedoras. En EE. UU., los datos de inflación y su impacto en las expectativas sobre la Fed para diciembre marcarán el compás. En Europa, la atención seguirá centrada en la situación presupuestaria de Francia, el diseño de las cuentas públicas para 2027 y la evolución del diferencial de deuda entre Francia y Alemania.
En el corto plazo, el EUR/USD podría ampliar su recuperación si el dólar continúa débil. Con una perspectiva más amplia, sin embargo, los riesgos fiscales franceses y la opción de nuevos ajustes de la Fed apuntan a limitar el recorrido alcista del par.
Puntos clave
El EUR/USD supera de nuevo los 1,12, pero el avance no confirma todavía un giro alcista duradero.
La situación fiscal de Francia continúa siendo un lastre para el euro, con el encarecimiento de la deuda alimentando la inquietud en el mercado.
Una subida de tipos de la Fed en diciembre se mantiene sobre la mesa, lo que podría respaldar al dólar antes de la reunión.
Una inflación persistente en EE. UU. podría elevar los rendimientos del Tesoro y aportar un impulso extra al billete verde.
La zona de 1,1160 sigue como soporte de referencia clave, mientras que consolidarse por encima de 1,12 favorecería la extensión del rebote correctivo.
Por ahora, el euro precisa más que un dólar débil para sostener su recuperación. Con la atención puesta en los desequilibrios presupuestarios franceses y sin descartar una subida de tipos de la Fed en diciembre, el reciente movimiento alcista del EUR/USD apunta más a una corrección técnica que al inicio de una tendencia sostenida.
Fuente: XTB Research


Calendario económico: el informe de empleo de Canadá, en el punto de mira
Se suspenden los ataques de Estados Unidos contra Irán 💥

La primera ministra japonesa promete lo imposible y calma al mercado de deuda
El EUR/USD cae por debajo de 1,12 tras declaraciones desde las FED
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.