

-
Corrección en las acciones nucleares por múltiplos elevados, mayor coste de capital y dudas sobre la ejecución de los proyectos.
-
Firmeza en el mercado físico del uranio (~90 $/libra), cuyos fundamentales se mantienen al margen del escepticismo bursátil.
-
Freno operativo y regulatorio en centros de datos por saturación de red, falta de transformadores y moratorias en estados clave.

-
Corrección en las acciones nucleares por múltiplos elevados, mayor coste de capital y dudas sobre la ejecución de los proyectos.
-
Firmeza en el mercado físico del uranio (~90 $/libra), cuyos fundamentales se mantienen al margen del escepticismo bursátil.
-
Freno operativo y regulatorio en centros de datos por saturación de red, falta de transformadores y moratorias en estados clave.
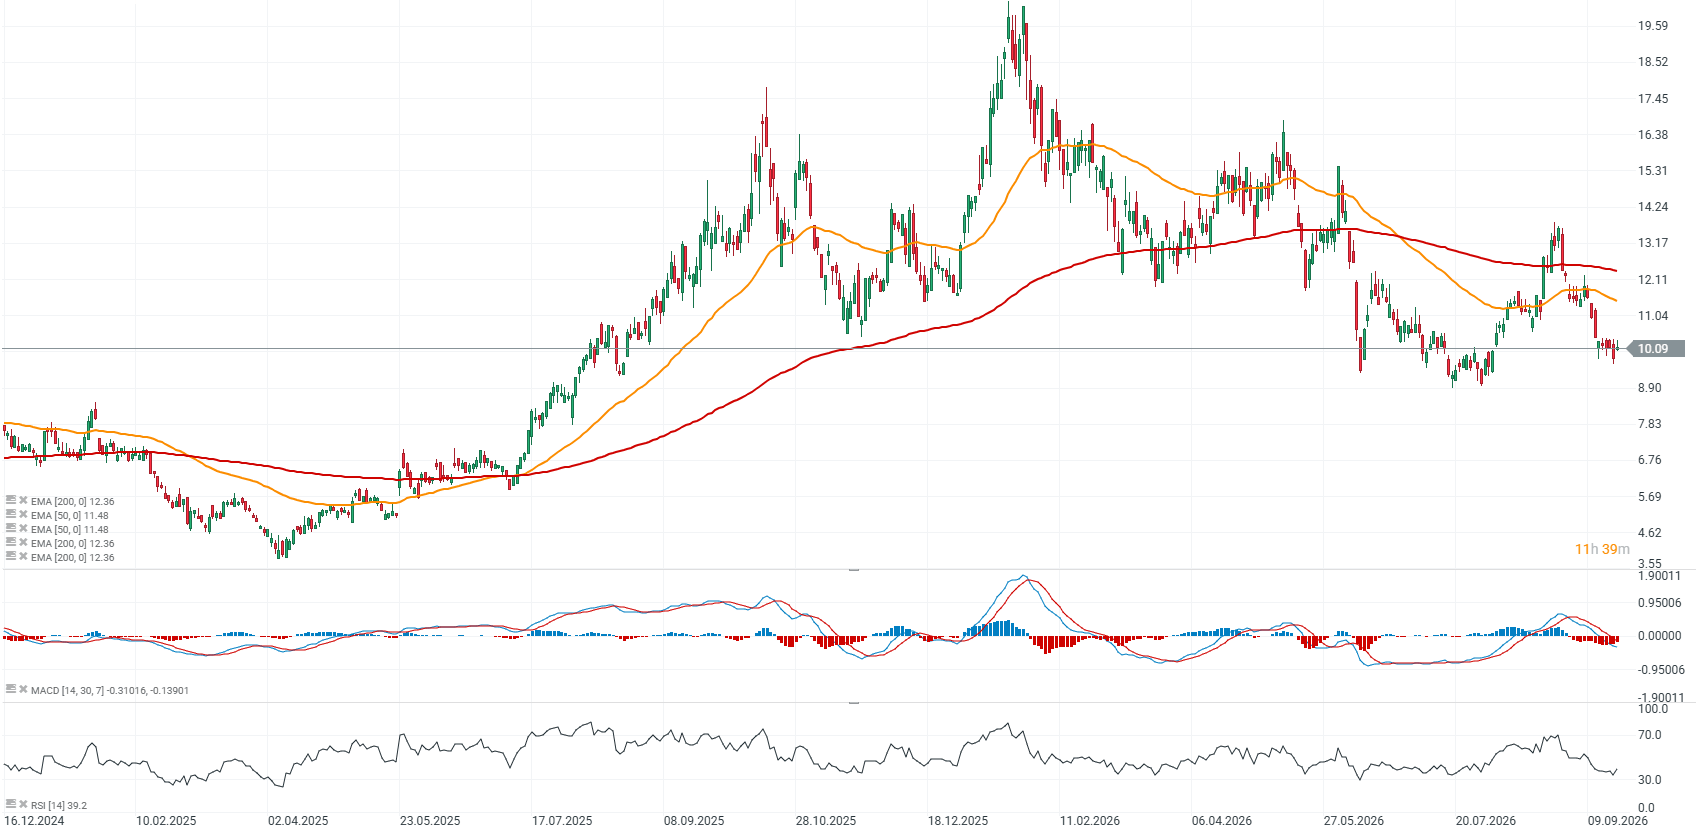
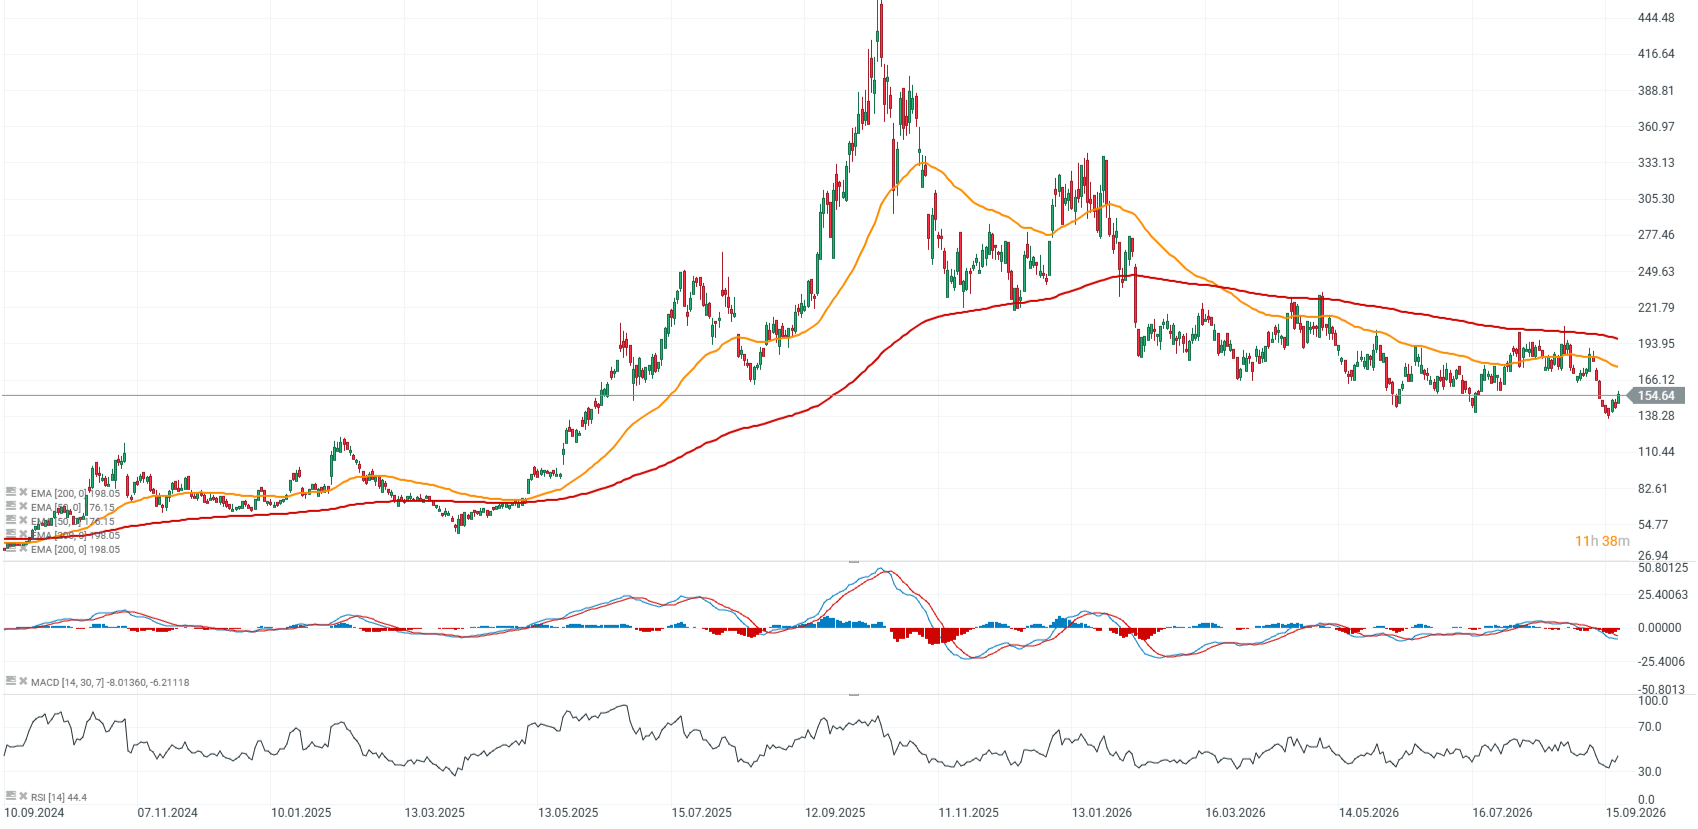
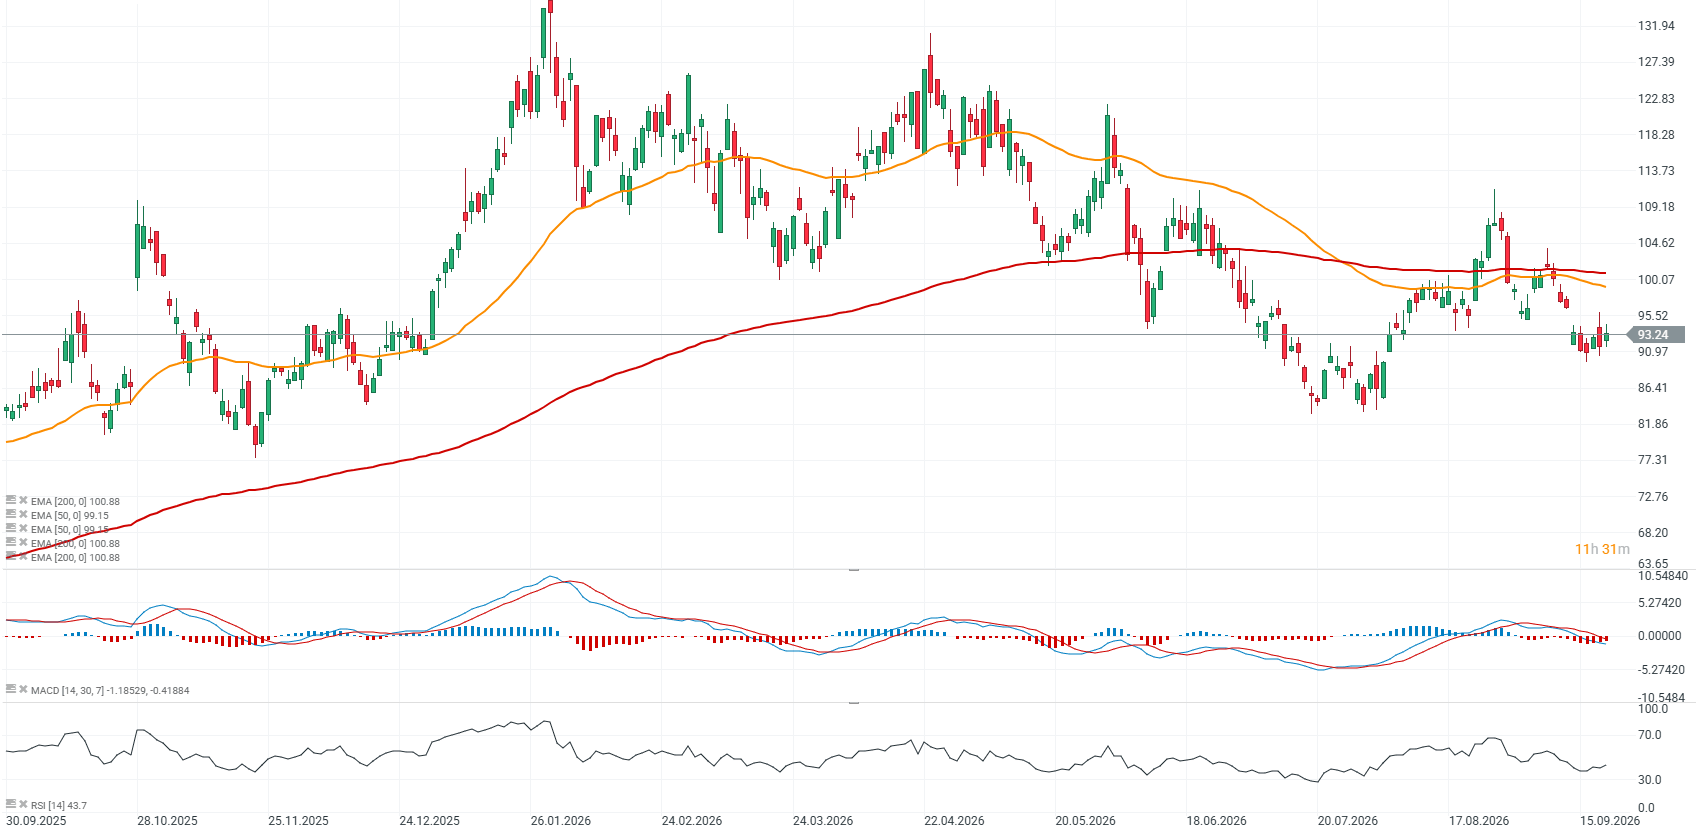
En los últimos meses, varios factores han convergido para debilitar el sentimiento hacia las acciones vinculadas a la energía nuclear, lo que resulta claramente visible en las caídas observadas en empresas con amplia exposición al sector, entre ellas Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy y BWX Technologies. Sin embargo, es importante señalar que esto no parece representar todavía un deterioro de las perspectivas a largo plazo para la energía nuclear. En su lugar, se asemeja más a un enfriamiento de lo que previamente se había convertido en una narrativa de inversión extremadamente saturada (crowded), estrechamente ligada al auge de los centros de datos.
Una de las razones principales del debilitamiento del sentimiento es la creciente incertidumbre en torno a la escala de la inversión futura en centros de datos. Anteriormente, los mercados asumían que el rápido aumento de la demanda energética procedente de la infraestructura de IA crearía un importante viento a favor para la energía nuclear, incluidos los proyectos de reactores modulares pequeños (SMR). Los inversores se muestran ahora más selectivos con respecto a esta tesis. Holtec, que se estaba preparando para una OPV (IPO), citó la incertidumbre sobre el desarrollo de los centros de datos como uno de los factores que empeoró las condiciones para el sector. El mercado se pregunta cada vez más no solo cuánta energía se necesitará en última instancia, sino también cuándo entrarán en funcionamiento los nuevos reactores y quién los financiará.
Los tipos de interés más altos y el coste del capital están afectando a los proyectos más intensivos en capital
La energía nuclear requiere una inversión inicial muy elevada, mientras que los retornos suelen materializarse solo después de muchos años. En un entorno de este tipo, los tipos de interés más altos se traducen en una financiación más costosa, tipos de descuento más elevados y un menor atractivo para proyectos a los que aún les faltan años para su comercialización.
Esto es particularmente importante para las empresas más jóvenes que desarrollan SMR, las cuales aún consumen efectivo (cash burn) y pueden requerir rondas de financiación adicionales. Cuanto más tiempo permanezca elevado el coste del capital, mayor será la presión sobre los balances y con más detalle escudriñarán los inversores los plazos de los proyectos, las necesidades de financiación y el camino realista hacia un flujo de caja positivo.
Los inversores se centran más detenidamente en las valoraciones, el consumo de efectivo y plazos de despliegue realistas
Tras revalorizaciones muy destacadas en el precio de las acciones, algunas empresas nucleares cotizaban como si la comercialización de las nuevas tecnologías estuviera ya prácticamente garantizada. Sin embargo, las últimas semanas han traído un mayor escepticismo hacia los múltiplos de valoración elevados, especialmente entre empresas con ingresos limitados y cuya rentabilidad sigue siendo una perspectiva lejana.
A esto se le ha sumado la emisión de nuevas acciones y un número creciente de empresas cotizadas que ofrecen exposición a la temática nuclear, lo que reduce la prima por escasez que los inversores estaban dispuestos a pagar previamente.
El aplazamiento de la OPV de Holtec, empresa del sector de la energía nuclear industrial, es otra señal de que los inversores ya no están dispuestos a pagar casi cualquier precio solo por la narrativa, exigiendo contratos tangibles, flujos de caja predecibles y plazos de ejecución más realistas.
El uranio se mantiene firme a pesar de la ola de ventas en las acciones nucleares
El mercado físico del uranio resiste mucho mejor que las cotizaciones de muchas empresas relacionadas con el sector nuclear. Los precios spot del U₃O₈ se mantienen en torno a los 90 dólares por libra, cerca de sus niveles más altos del año, mientras que los precios en contratos a largo plazo son aún superiores. Esto sugiere que la reciente debilidad en compañías como BWXT, Oklo y NuScale está más ligada a una corrección de valoraciones elevadas, un mayor coste de capital y un creciente escepticismo sobre el ritmo de comercialización que a un deterioro del propio mercado del uranio.
En otras palabras, el mercado físico no está confirmando actualmente la narrativa de un debilitamiento en los fundamentales del sector nuclear, a pesar de que el sentimiento hacia las acciones del sector se ha deteriorado significativamente.
Los centros de datos se enfrentan a un gran problema. ¿Por qué?
En EE. UU., la cola de espera de nuevos grandes consumidores de energía ha alcanzado proporciones enormes. Solo ERCOT en Texas realiza el seguimiento de más de 438 GW en solicitudes de gran carga, atribuibles en casi un 89% a centros de datos (unos 390 GW), frente a un récord histórico de carga pico en todo el sistema de ERCOT de aproximadamente 85,5 GW. Esto podría significar que el auge nuclear asociado tardará mucho más en traducirse en los resultados financieros de las empresas.
Sin embargo, estas cifras deben interpretarse con cautela: la cifra de 390 GW no significa que esa capacidad vaya a construirse realmente, razón por la cual ERCOT lanzó su proceso de verificación Batch Zero para distinguir proyectos reales de solicitudes especulativas.
Aunque no existe una lista oficial a nivel nacional, el rastreador sectorial SAVRN monitoriza actualmente 224 proyectos identificados que han sido retrasados, suspendidos o retirados, citando oposición comunitaria local (117 casos), litigios legales (55), problemas de zonificación (49) y moratorias locales (39), lo que ilustra la escala de los obstáculos administrativos.
La construcción continúa, pero los plazos empiezan a retrasarse
El Financial Times, citando datos de SynMax, informó de que casi el 40% de los centros de datos de EE. UU. programados para completarse en 2026 podrían sufrir retrasos de más de tres meses debido a energía insuficiente, problemas de permisos, escasez de personal cualificado y limitaciones de equipamiento.
La infraestructura eléctrica resulta ser el mayor cuello de botella: los plazos de entrega de algunos transformadores de alta tensión han pasado de aproximadamente un año antes del auge de la IA a varios años en la actualidad.
El Departamento de Energía (DOE) ha señalado que el rápido aumento de las cargas de los centros de datos exige una expansión significativa de la red; en otras palabras, el cuello de botella se ha desplazado desde las GPU y el capital hacia las plantas energéticas, transformadores, líneas de transmisión y permisos.
El entorno regulatorio se ha deteriorado notablemente en los últimos días
La señal más relevante provino de Texas: el 21 de septiembre, el gobernador Greg Abbott ordenó paralizar la concesión de permisos para centros de datos hasta que se complete una auditoría del proceso de ERCOT sobre su impacto en la fiabilidad de la red, el consumo de agua y las infraestructuras locales.
Esto es crítico dado que Texas ha sido uno de los núcleos del auge de infraestructura de IA en EE. UU., donde ERCOT ya había introducido el proceso Batch Zero para clientes que requieren más de 75 MW.
En Virginia, el condado de Loudoun —corazón del "Data Center Alley"— ha introducido un retraso de aproximadamente 12 meses en la tramitación de nuevas solicitudes, mientras las autoridades estatales incrementan el escrutinio sobre costes eléctricos, ruido e impacto comunitario.
Aparecen las primeras señales de mayor cautela financiera, aunque el auge continúa
SB Energy, respaldada por SoftBank y con planes de construir infraestructura para OpenAI y Nvidia, ha ralentizado la preparación de su OPV (IPO) que aspiraba a una valoración de unos 50.000 millones de dólares.
Según el FT, los inversores se muestran más escépticos sobre la magnitud de la financiación necesaria para construir enormes campus de IA.
SB Energy tiene contratada capacidad futura en gigavatios, pero requiere más de 170.000 millones de dólares en gastos de capital (capex) y aún no ha puesto en marcha ningún centro de datos propio.
El mercado empieza a plantearse las mismas preguntas que con los proyectos de SMR: no "cuánta demanda habrá", sino "cuánto costará, quién lo financiará y cuándo estará realmente operativo".
Paradójicamente, el mayor problema sigue siendo el exceso de demanda: según estimaciones de Morgan Stanley, para 2028 la brecha entre la oferta de energía requerida y la disponible para centros de datos en EE. UU. podría alcanzar el 30-40%.
Se trata de una estimación de banca de inversión y no de un pronóstico oficial del sistema, pero la dirección coincide ampliamente con las advertencias de los operadores de red.
El problema de fondo que justificaba la expansión nuclear —la escasez de energía fiable 24/7— no ha desaparecido, sino que el acceso a la electricidad se ha convertido en una de las principales restricciones del auge de la IA.
Gráficos de cotización de Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US
Fuente: xStation5
Fuente: xStation5
Fuente: xStation5

¿Por qué caen hoy las acciones de Unicaja?

Las acciones de ArcelorMittal suben con fuerza. ¿Qué hay detrás?

Kioxia Holdings sube un 10% en Tokio: ¿estamos ante el nuevo rey de los chips de memoria?


Inicio tranquilo para el Ibex 35 que se tuerce con el avance de la sesión
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.