


El S&P 500 ha registrado varias sesiones más débiles y, con la nueva temporada de resultados prevista para comenzar dentro de aproximadamente un mes, este es un buen momento para repasar el trimestre anterior y analizar las expectativas de los analistas para el próximo. Las estimaciones de consenso para el tercer trimestre de 2026 apuntan a un crecimiento interanual de los beneficios del 28,7% para las compañías del S&P 500. Si esta previsión resulta acertada, será el tercer trimestre consecutivo en el que el crecimiento de los beneficios supere el 25%.
- Tan recientemente como el 30 de junio, el mercado esperaba un crecimiento interanual de los beneficios del 26,6% para el tercer trimestre. Desde entonces, las estimaciones se han revisado al alza y cuatro sectores presentan ahora mejores expectativas de beneficios que a finales de junio.
- En cuanto a las previsiones, las actualizaciones positivas siguen superando a las negativas: 72 compañías del S&P 500 han publicado previsiones positivas de BPA para el tercer trimestre, mientras que 42 compañías han emitido previsiones negativas.
- El ratio PER con beneficios estimados de los próximos 12 meses del S&P 500 se sitúa actualmente en 19,1. Esto está por debajo del promedio de cinco años de 19,8, pero ligeramente por encima del promedio de 10 años de exactamente 19,0.
- La temporada de resultados apenas está comenzando. Hasta ahora, dos compañías del S&P 500 han publicado sus resultados del tercer trimestre, y ambas registraron un BPA superior a las expectativas, así como ingresos por encima del consenso.
La temporada de resultados del tercer trimestre parece más sólida de lo previsto anteriormente
Las últimas semanas del tercer trimestre trajeron una clara mejora de las expectativas sobre los beneficios empresariales de las compañías del S&P 500. Los analistas han elevado sus previsiones de beneficios para el tercer trimestre de 2026, y la magnitud de las revisiones ha sido inusualmente positiva. Desde el 30 de junio, las estimaciones de BPA han aumentado en promedio un 1,4%, mientras que durante los 20 trimestres anteriores normalmente disminuyeron alrededor de un 2,5%. El promedio de 10 años también apunta a una caída del 2,2% de las estimaciones de beneficios durante el trimestre.
Las previsiones de las compañías constituyen otra señal importante. De las 111 compañías del S&P 500 que han publicado previsiones de BPA para el tercer trimestre, 72 proporcionaron previsiones positivas y 42 emitieron previsiones negativas. El número de perspectivas positivas se encuentra por encima tanto del promedio de cinco años de 43 como del promedio de 10 años de 41. La proporción de compañías que emiten previsiones positivas se sitúa en el 63%, frente a un promedio de cinco años del 57% y un promedio de 10 años del 51%.
Como resultado, las estimaciones de consenso apuntan ahora a un crecimiento interanual de los beneficios del S&P 500 del 28,7% en el tercer trimestre, frente al 26,6% esperado el 30 de junio. Si esta previsión se confirma, supondría el tercer trimestre consecutivo con un crecimiento de los beneficios superior al 25% y el octavo trimestre consecutivo con un crecimiento de dos dígitos del BPA. Se espera que los 11 sectores registren un crecimiento interanual de los beneficios, y que cinco de ellos presenten aumentos de dos dígitos. El mayor crecimiento de los beneficios se espera en Energía, Tecnología de la Información, Servicios de Comunicación y Materiales.
Los analistas también han elevado sus previsiones de ingresos. Ahora se espera que las compañías del S&P 500 registren un crecimiento interanual de los ingresos del 11,9% en el tercer trimestre, frente al 10,9% esperado a finales de junio. De alcanzarse, sería el tercer trimestre consecutivo con un crecimiento de los ingresos de dos dígitos. Se espera que los 11 sectores registren un crecimiento interanual de los ingresos, liderados por Tecnología de la Información, Energía y Servicios de Comunicación.
Las expectativas también se mantienen elevadas para los próximos períodos. Los analistas prevén un crecimiento de los beneficios del 26,3% para el cuarto trimestre y del 31,6% interanual para el conjunto de 2026. Al mismo tiempo, el ratio P/E forward del S&P 500 se sitúa en 19,1, por debajo del promedio de cinco años de 19,8 y del nivel de 20,4 registrado al cierre del segundo trimestre, pero ligeramente por encima del promedio de 10 años de 19,0. Dos compañías del S&P 500 tienen previsto publicar sus resultados del tercer trimestre durante la próxima semana.
Energía: los mayores precios del petróleo elevan con fuerza las expectativas de beneficios
El sector Energía ha registrado el mayor aumento de los beneficios estimados en términos de dólares entre los 11 sectores del S&P 500 desde finales de junio. Las previsiones han aumentado un 14,8%, desde 47.000 millones de dólares hasta 54.000 millones de dólares. Uno de los principales impulsores ha sido el aumento del 47% de los precios del petróleo desde el 30 de junio, desde 69,50$ hasta 102,50$ por barril.
- Como resultado, el crecimiento esperado de los beneficios del sector para el tercer trimestre ha aumentado desde el 79,3% hasta el 105,7% interanual. El propio sector Energía ha subido un 22,6% durante el mismo período, el mejor desempeño entre todos los sectores del índice.
- Las estimaciones promedio de BPA se han revisado al alza para 8 de las 21 compañías del sector Energía, lo que representa el 38% del sector. En tres casos, el aumento superó el 10%: la estimación de consenso de Marathon Petroleum subió desde $10,43 hasta $21,16, la de Valero Energy desde $9,66 hasta $17,58 y la de Phillips 66 desde $6,38 hasta $10,32.
- Estas compañías, junto con Exxon Mobil, cuya estimación de BPA aumentó desde $3,36 hasta $3,65, y Chevron, donde subió desde $4,34 hasta $4,65, representaron la mayor parte del aumento de los beneficios esperados del sector.
Tecnología de la Información: las estimaciones de beneficios aumentan en la mayor parte del sector
Tecnología de la Información ocupa el segundo lugar en términos de mejora de los beneficios esperados desde el inicio del trimestre. Las previsiones agregadas han aumentado un 3,9%, desde 246.500 millones de dólares hasta 256.000 millones de dólares, mientras que el crecimiento esperado de los beneficios del tercer trimestre ha aumentado desde el 56,9% hasta el 63,0% interanual. Desde finales de junio, el sector ha subido alrededor de un 2%.
- Las revisiones han sido generalizadas: las estimaciones de BPA se elevaron para 58 de las 73 compañías del sector, es decir, el 79%, mientras que 25 compañías registraron aumentos superiores al 10%. Entre las mayores revisiones se encuentran Super Micro Computer, cuya estimación aumentó desde $0,86 hasta $1,04; Dell Technologies, desde $4,21 hasta $6,56; Intel, desde $0,28 hasta $0,39; Teradyne, desde $1,50 hasta $2,08; y Nvidia, desde $2,35 hasta $2,47.
- Dell, Cisco Systems, cuya estimación de BPA aumentó desde $1,16 hasta $1,32, e Intel realizaron las mayores contribuciones al aumento de los beneficios esperados del sector en términos de dólares.
Finanzas: JPMorgan y Goldman Sachs respaldan las mayores previsiones de beneficios
El sector Financiero registró el tercer mayor aumento de los beneficios proyectados entre los sectores del S&P 500. Desde el 30 de junio, las estimaciones agregadas han aumentado un 2,2%, desde 121.300 millones de dólares hasta 124.000 millones de dólares, mientras que el crecimiento esperado de los beneficios del tercer trimestre aumentó desde el 1,3% hasta el 3,5% interanual. Al mismo tiempo, el sector ha subido un 5,7% desde finales de junio, el segundo mejor desempeño entre los 11 sectores.
- Las estimaciones de BPA se elevaron para 42 de las 76 compañías del sector Financiero, aproximadamente el 55% del sector. En tres casos, la revisión superó el 10%: la estimación de consenso de Goldman Sachs aumentó desde $14,09 hasta $16,42, la de Robinhood Markets desde $0,46 hasta $0,52 y la de Allstate desde $5,84 hasta $6,54.
- JPMorgan Chase, cuya estimación de BPA aumentó desde $5,49 hasta $5,62, y Goldman Sachs realizaron las mayores contribuciones al aumento de los beneficios esperados del sector en términos de dólares.
Materiales: Dow y Newmont son los que más pesan sobre las previsiones
El sector Materiales ha registrado la mayor caída de los beneficios proyectados entre los 11 sectores del S&P 500. Desde finales de junio, las estimaciones agregadas de consenso han disminuido un 8,1%, desde 18.100 millones de dólares hasta $16.600 millones de dólares, mientras que el crecimiento esperado de los beneficios del tercer trimestre ha bajado desde el 42,4% hasta el 30,9% interanual. El propio sector ha caído alrededor de un 1,3% desde el 30 de junio.
Las estimaciones de BPA se redujeron para 19 de las 25 compañías del sector, es decir, el 76%. En cinco casos, la reducción superó el 10%: Mosaic desde $0,56 hasta $0,10, Dow desde $0,72 hasta $0,20, International Paper desde $0,53 hasta $0,32, Coreva desde -$0,28 hasta -$0,39 y Newmont desde $2,50 hasta $2,18. Dow y Newmont tuvieron el mayor impacto negativo sobre los beneficios esperados del sector.
Consumo básico: Walmart pesa sobre las expectativas
Los beneficios proyectados para el sector de Consumo Básico han disminuido un 3,5% desde finales de junio, desde 38.600 millones de dólares hasta 37.200 millones de dólares. Como resultado, el crecimiento esperado de los beneficios del tercer trimestre ha disminuido desde el 6,2% hasta el 2,5% interanual. Durante el mismo período, el sector ha subido alrededor de un 0,6%.
- Las estimaciones de BPA se redujeron para 25 de las 34 compañías del sector, es decir, el 74%. En nueve casos, la reducción superó el 10%, incluidos Dollar Tree desde $1,37 hasta $0,93, Tyson Foods desde $0,83 hasta $0,68, Mondelez International desde $0,72 hasta $0,68 y Walmart desde $0,64 hasta $0,57.
- Walmart realizó la mayor contribución a la caída de los beneficios esperados del sector.
Salud: menores previsiones en gran parte del sector
El sector Salud ha registrado la tercera mayor caída de los beneficios proyectados dentro del S&P 500. Las estimaciones agregadas de consenso han disminuido un 2,5%, desde 80.500 millones de dólares hasta 78.400 millones de dólares, mientras que el crecimiento esperado de los beneficios del tercer trimestre ha bajado desde el 8,7% hasta el 6,0% interanual. A pesar de ello, el propio sector ha subido alrededor de un 4,5% desde finales de junio, el tercer mejor desempeño del índice.
- Las estimaciones de BPA se redujeron para 59 de las 69 compañías del sector, es decir, el 86%. En 38 casos, los recortes superaron el 10%. Las mayores reducciones incluyeron Humana desde $0,94 hasta $0,20, Incyte desde $3,95 hasta $2,83, Biogen desde $1,51 hasta $2,03, Pfizer desde $0,85 hasta $0,76, Cencora desde $9,91 hasta $8,25 y Johnson & Johnson desde $3,02 hasta $2,90.
- Pfizer y Biogen realizaron las mayores contribuciones negativas a los beneficios esperados del sector.
Gráfico del S&P 500 (intervalo D1)
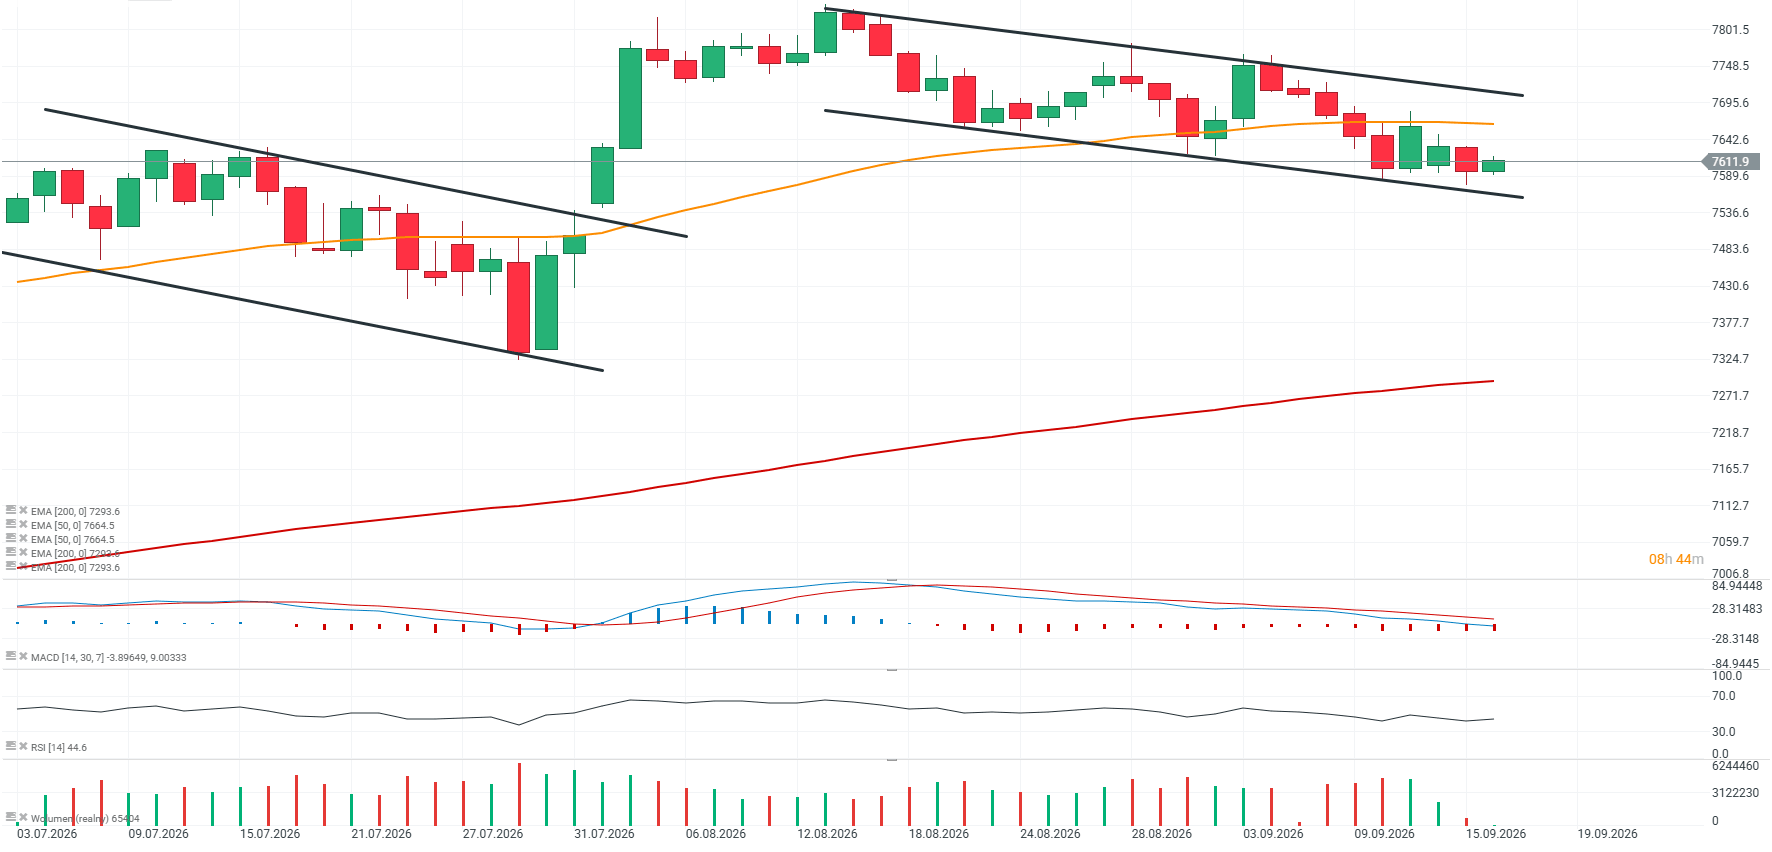
Fuente: xStation5



Wall Street toma aire antes de la decisión de la Fed

Las acciones de Solaria repuntan un 3%. ¿Dónde están los cortos?

¿Que hay detrás de la subida en las acciones de ACS?

📈¿Comienza el rebote de las acciones de Amadeus?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.