

- Las acciones de Tesla retrocedieron un 5,2% y las de SpaceX un 6,3% en la preapertura tras las elecciones en Estados Unidos.
- El Congreso con control demócrata puede aumentar la supervisión sobre los contratos y proyectos de las empresas de Elon Musk.
- Tesla reportó ingresos por 28.046 millones USD en el tercer trimestre, pero su utilidad operativa cayó un 55,8% por mayores gastos.

- Las acciones de Tesla retrocedieron un 5,2% y las de SpaceX un 6,3% en la preapertura tras las elecciones en Estados Unidos.
- El Congreso con control demócrata puede aumentar la supervisión sobre los contratos y proyectos de las empresas de Elon Musk.
- Tesla reportó ingresos por 28.046 millones USD en el tercer trimestre, pero su utilidad operativa cayó un 55,8% por mayores gastos.
Las elecciones de mitad de mandato en Estados Unidos dejaron a los demócratas con el control de ambas cámaras del Congreso, cambiando el escenario político que había acompañado al gobierno de Donald Trump durante los últimos dos años y poniendo bajo una nueva mirada a las empresas de Elon Musk, uno de sus principales aliados. Durante la preapertura de este miércoles 4 de noviembre, con corte a las 08:50 de Nueva York, las acciones de Tesla (TSLA.US) retrocedían un 5,2% y las de SpaceX un 6,3%, mientras el Nasdaq 100, medido a través del ETF QQQ, avanzaba un 0,3%. Esta diferencia resulta llamativa porque, mientras el mercado tecnológico en su conjunto se mantenía relativamente estable, las dos compañías de Musk registraban caídas importantes.
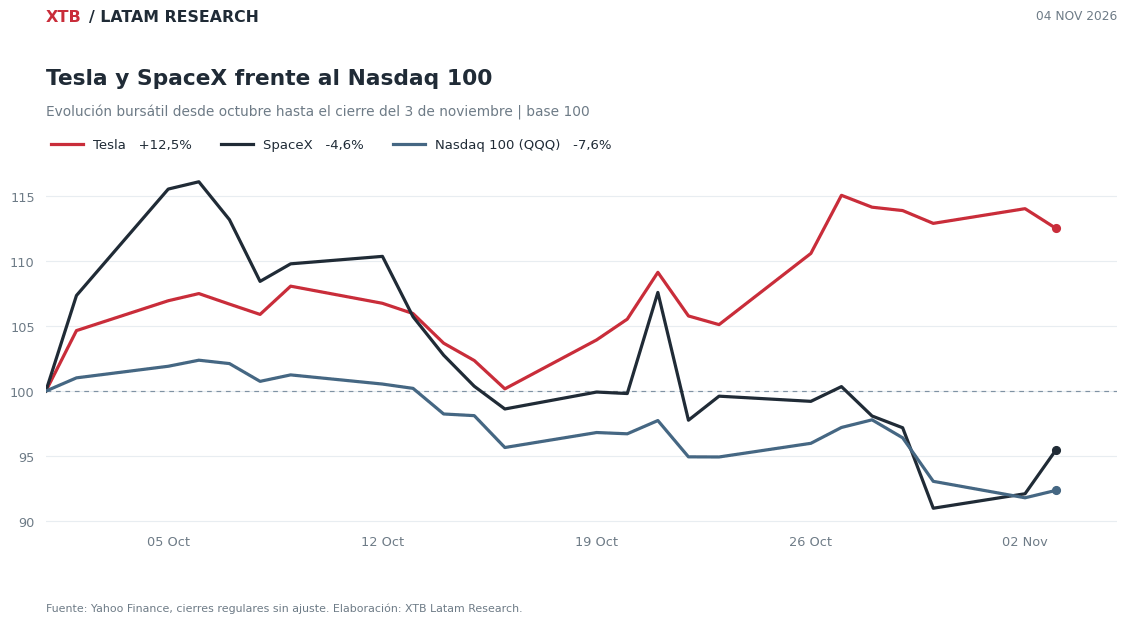
Este retroceso contrasta con el comportamiento que Tesla había mostrado durante las semanas anteriores, ya que desde comienzos de octubre hasta el cierre del 3 de noviembre sus acciones acumularon un avance del 12,5%, mientras el Nasdaq 100 perdió un 7,6% y SpaceX retrocedió un 4,6%. Esto muestra que Tesla había logrado mantener una evolución bastante más favorable que el mercado tecnológico antes de las elecciones, aunque no necesariamente significa que esa fortaleza estuviera relacionada con las expectativas sobre el resultado electoral.
El resultado electoral cambia el panorama para Musk
El nuevo escenario político adquiere especial importancia para Tesla y SpaceX por la estrecha relación que Elon Musk ha mantenido con Donald Trump, a quien no solo apoyó públicamente, sino también mediante aportes de más de US$250 millones a grupos vinculados a los republicanos durante el tercer trimestre de 2026. Con la victoria demócrata, que les permitirá asumir el control de ambas cámaras del Congreso a partir de enero de 2027, sus empresas podrían enfrentar una mayor supervisión, especialmente en los contratos gubernamentales de SpaceX y el desarrollo de la conducción autónoma de Tesla. Esto no significa que vayan a producirse restricciones inmediatas, pero sí introduce nuevas dudas sobre las condiciones en que ambas compañías podrán desarrollar sus negocios.
A esta incertidumbre se suma la posible fusión entre Tesla y SpaceX, una operación que todavía no cuenta con un acuerdo definitivo y cuyo desarrollo podría complicarse ante una mayor supervisión del Congreso. Aunque los legisladores no tienen facultades para bloquearla directamente, las eventuales revisiones podrían retrasar el proceso y añadir incertidumbre a los planes de Musk de acercar ambos negocios y ampliar su presencia en la inteligencia artificial y otras tecnologías que requieren inversiones cada vez mayores.
La presión también alcanza a las empresas de inteligencia artificial
La posibilidad de una mayor supervisión no afecta únicamente a las compañías de Musk, y el comportamiento de otras empresas tecnológicas ayuda a entender mejor lo ocurrido. Durante la misma preapertura, CoreWeave retrocedía un 7,1%, Astera Labs un 6,6% y Applied Digital un 4,9%, registrando caídas similares o incluso mayores que el 5,2% de Tesla. En cambio, Microsoft avanzaba un 2,5%, Alphabet un 1,1% y Meta un 0,9%, mostrando que el mercado no estaba castigando a toda la industria tecnológica por igual.
Esta diferencia se explica, al menos en parte, por las preocupaciones sobre la construcción de centros de datos, instalaciones que requieren grandes cantidades de electricidad y permiten procesar la información utilizada por los sistemas de inteligencia artificial. Las victorias demócratas en estados como Texas y Georgia, donde se concentran importantes proyectos de infraestructura tecnológica, aumentaron las dudas sobre posibles restricciones, mayores exigencias regulatorias y costos adicionales. Para las empresas que están destinando miles de millones de dólares a estas instalaciones, cualquier retraso podría prolongar el tiempo necesario para recuperar sus inversiones, justo cuando el mercado ya venía cuestionando cuánto tardará ese gasto en transformarse en ganancias.
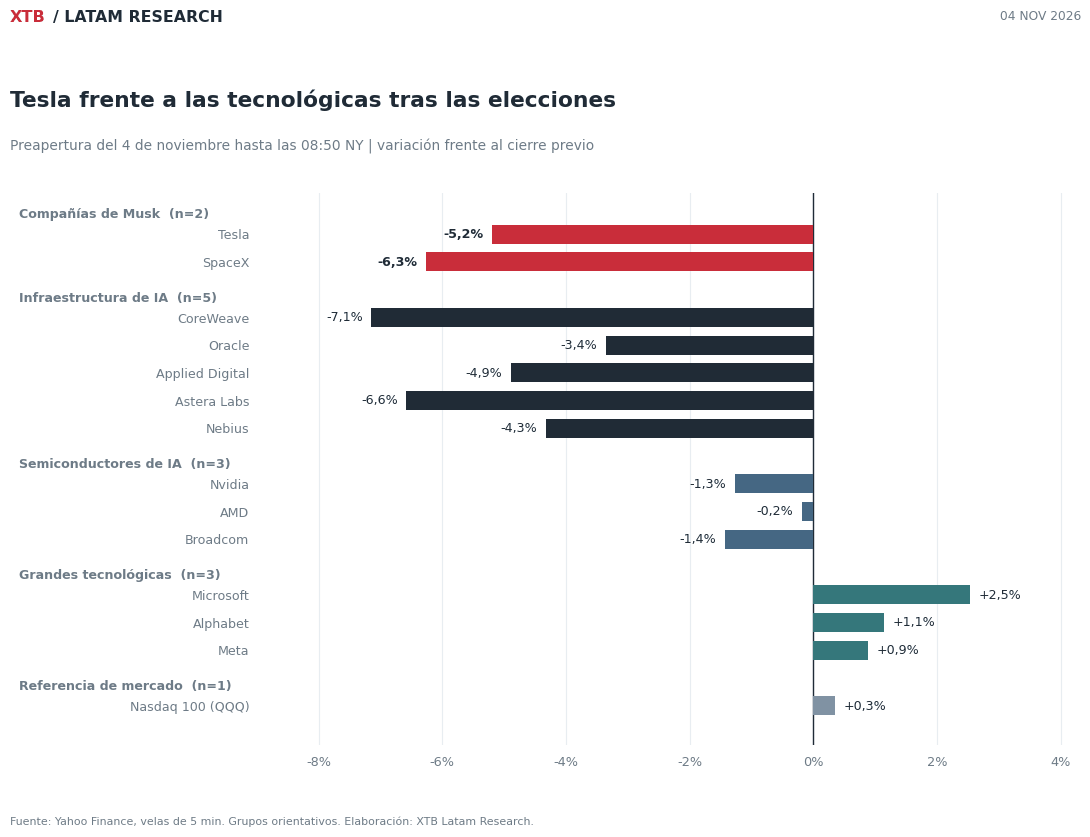
Al comparar estas caídas, Tesla muestra un comportamiento mucho más parecido al de las empresas de infraestructura de inteligencia artificial que al del Nasdaq 100, frente al cual retrocedió 5,5 puntos porcentuales más. Aunque esta similitud no permite determinar cuánto de su caída responde al resultado electoral o a su relación con Trump, sí muestra que las preocupaciones del mercado van más allá de Elon Musk. En el caso de Tesla, además, estas dudas llegan en un momento en que la compañía está aumentando sus inversiones en nuevas tecnologías, mientras sus resultados operativos muestran una rentabilidad considerablemente inferior a la registrada un año atrás.
Los mayores gastos reducen las ganancias de Tesla
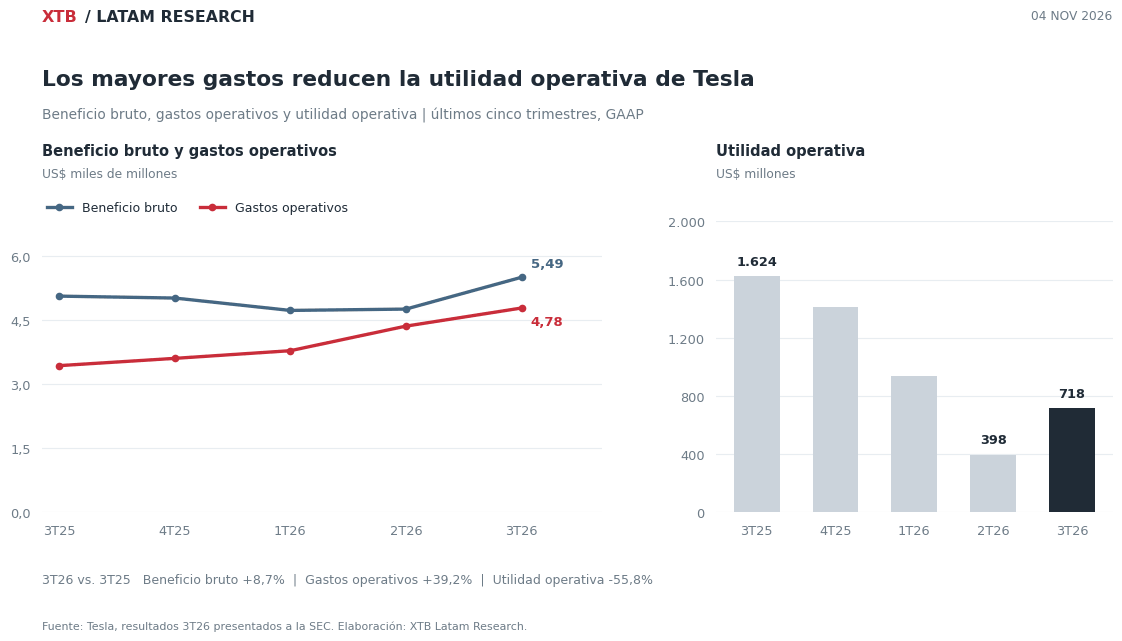
Durante el tercer trimestre de 2026, Tesla registró ingresos por US$28.046 millones, prácticamente sin cambios respecto al año anterior, mientras su beneficio bruto aumentó un 8,7%. Sin embargo, esta mejora no logró trasladarse a las ganancias de la compañía, ya que los gastos operativos crecieron un 39,2%, reduciendo la utilidad operativa desde US$1.624 millones hasta US$718 millones, una caída del 55,8%. En términos simples, por cada US$100 que ingresaban a Tesla, la compañía pasó de generar US$5,80 de beneficio operativo a solo US$2,60 en un año.
Buena parte de este aumento responde a los mayores gastos en investigación y desarrollo, que crecieron un 69% interanual hasta los US$2.761 millones, impulsados por proyectos como el robot Optimus, el desarrollo de chips, nuevas baterías y vehículos. A esto se sumaron mayores compensaciones en acciones y gastos administrativos, mientras que el beneficio bruto también se vio favorecido por devoluciones de aranceles, cuyo efecto neto positivo alcanzó aproximadamente los US$447 millones. Esto significa que Tesla está destinando cada vez más recursos al desarrollo de tecnologías que podrían ampliar su negocio en el futuro, aunque por ahora ese esfuerzo está reduciendo considerablemente sus ganancias operativas.
Pese a esta presión sobre la rentabilidad, Tesla mantiene una posición financiera importante, con US$45.447 millones entre efectivo e inversiones de corto plazo al cierre de septiembre. Por lo tanto, el desafío no parece estar en su capacidad inmediata para financiar las operaciones, sino en cuánto tardarán sus inversiones en generar mayores ingresos y ganancias. En un escenario de mayor incertidumbre política y regulatoria, la capacidad de convertir estos proyectos en negocios rentables será especialmente importante para sostener las expectativas sobre el futuro de la compañía.
Análisis técnico de Tesla (TSLA.US)
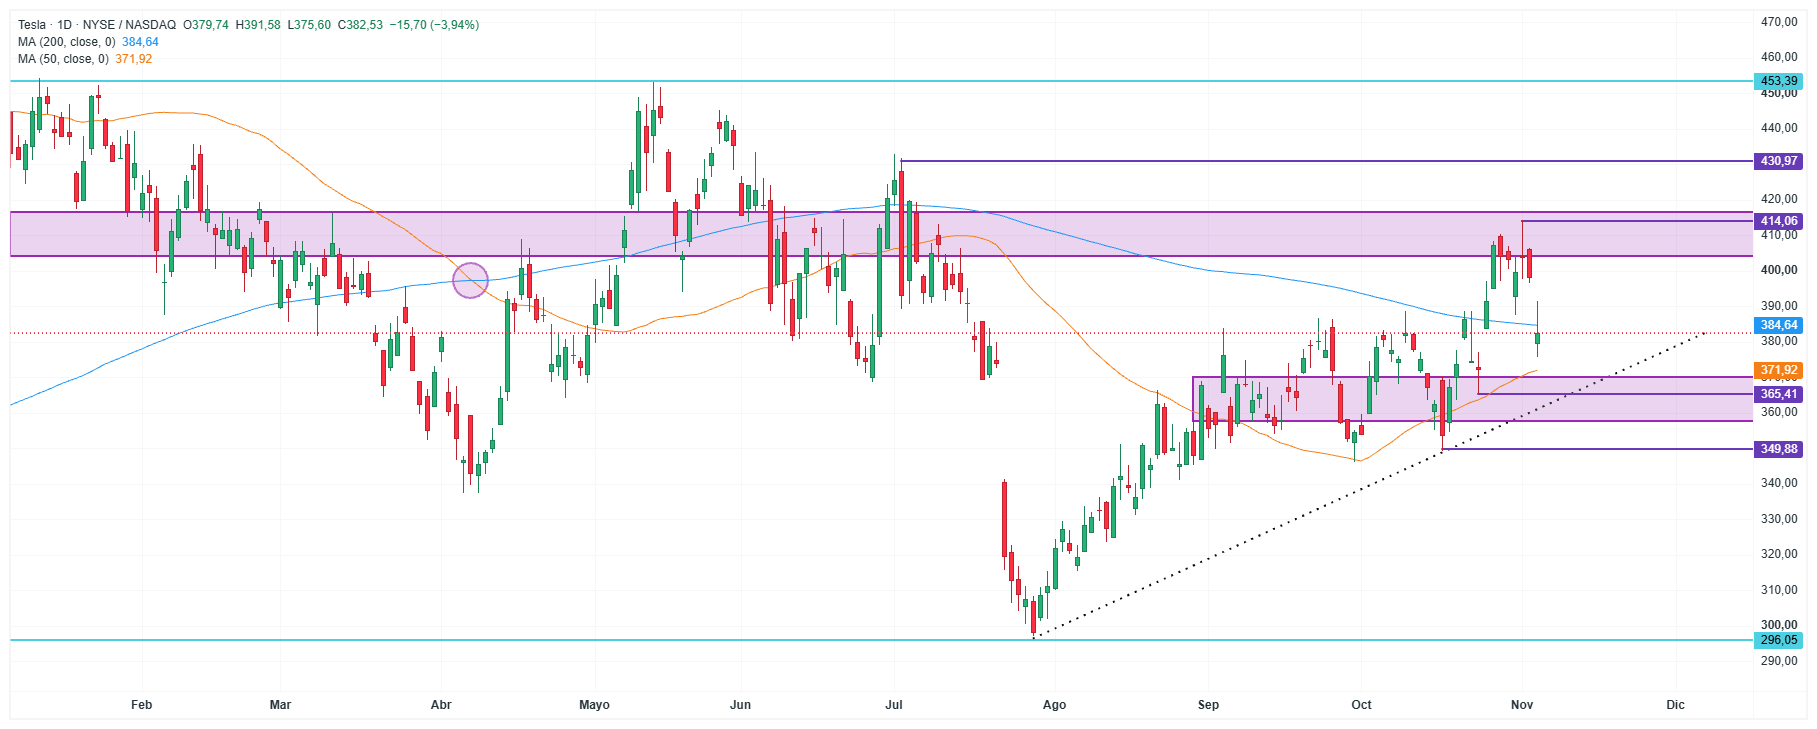
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
Tesla cotiza cerca de los US$382,53 y vuelve a situarse bajo la media móvil de 200 sesiones, ubicada en US$384,64, aunque todavía se mantiene sobre la de 50 sesiones, cercana a los US$371,92. El retroceso se produce después de que el precio no consiguiera superar la zona de resistencia entre los US$400 y US$414. Si continúa la caída, los primeros soportes aparecen en los US$371,92 y US$365,41, cerca de la directriz alcista que se mantiene desde julio, seguidos por los US$349,88. En cambio, una recuperación sobre la media de 200 sesiones permitiría volver a poner a prueba la zona entre los US$400 y US$414, cuya superación dejaría como siguiente resistencia los US$430,97.

AMD sube 116% en 2026: ¿qué puede pasar ahora con la acción?


Resumen de mercado: La ola azul impulsa un fuerte repunte y el Dow Jones sube más de 1.000 puntos


Todo lo que debes saber tras los resultados de McDonald’s y Kraft Heinz 🍟


Las bolsas europeas suben tras las elecciones en EE. UU.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "