


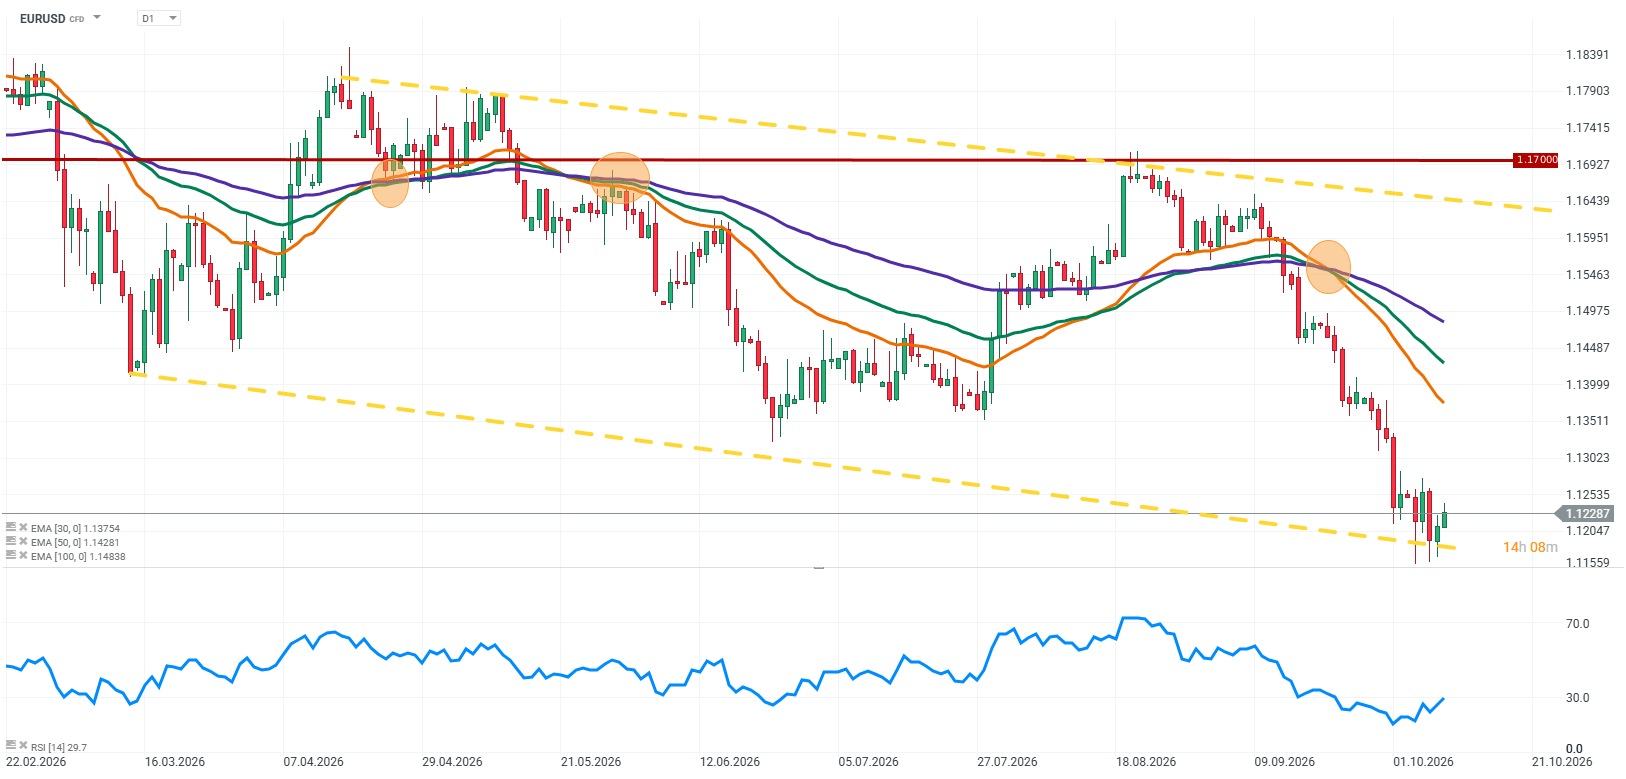
EURUSD recuperează o parte din pierderile recente, revenind peste 1,12 și tranzacționându-se în jurul valorii de 1,1220. Cu toate acestea, revenirea nu a semnalat încă o schimbare semnificativă a tendinței generale de scădere. Perspectivele fiscale în deteriorare ale Franței continuă să afecteze moneda unică, în timp ce perspectiva unei noi majorări a ratei dobânzii de către Rezerva Federală în decembrie reprezintă un obstacol suplimentar.
Perspectivele pentru această pereche rămân într-un echilibru fragil. Un dolar mai slab a oferit perechii EURUSD spațiu de recuperare, dar inflația persistentă din SUA ar putea determina piețele să anticipeze o poziție mai agresivă a Fed. În același timp, creșterea costurilor de împrumut ale Franței sporește îngrijorările privind stabilitatea fiscală și financiară a Zonei Euro.
Factori cheie pentru EURUSD
Perspectivele fiscale ale Franței afectează euro
Finanțele publice ale Franței rămân o sursă cheie de risc de scădere pentru moneda unică. Un deficit bugetar considerabil, nevoile mari de împrumut și incertitudinea politică continuă subminează încrederea că țara își poate stabiliza poziția fiscală pe o bază mai durabilă.
Randamentele obligațiunilor de stat franceze pe 10 ani s-au apropiat de 5%, atingând niveluri nemaiîntâlnite de la începutul anilor 2000. De asemenea, Franța intenționează să emită obligațiuni în valoare de 340 de miliarde de euro în 2027, ceea ce subliniază amploarea nevoilor sale de finanțare. În același timp, unele obligațiuni corporative franceze cu rating de investiții se tranzacționează la randamente mai mici decât datoria suverană franceză comparabilă, evidențiind atenția tot mai mare acordată de investitori riscului de credit al guvernului.
În ceea ce privește perechea EURUSD, principala preocupare o reprezintă posibilitatea unor creșteri suplimentare ale costurilor de împrumut ale Franței și a unei lărgiri a diferenței dintre randamentele obligațiunilor de stat franceze și cele germane. O astfel de evoluție ar putea alimenta îngrijorările privind stabilitatea financiară în Zona Euro și ar putea exercita o presiune suplimentară asupra monedei unice. Deși problemele fiscale ale Franței nu implică în mod automat o slăbire suplimentară a monedei euro, acestea rămân un obstacol semnificativ în calea unei redresări susținute.
Creșterea ratei dobânzii de către Fed în decembrie rămâne un risc real
Perspectivele de politică monetară ale Fed reprezintă un alt factor cheie pentru perechea EURUSD. Dolarul nu are nevoie de o creștere imediată a ratei dobânzii pentru a rămâne susținut; convingerea tot mai puternică că Fed ar putea înăspri din nou politica monetară în decembrie ar putea fi suficientă pentru a susține cererea pentru dolar.
Pe de o parte, semnalele de încetinire a pieței muncii din SUA impun prudență. Pe de altă parte, inflația rămâne peste ținta Fed, iar presiunile persistente asupra prețurilor ar putea obliga factorii de decizie să mențină deschisă posibilitatea unei noi înăspriri a politicii monetare.
Următoarea serie de date privind inflația din SUA și comentariile oficialilor Fed vor fi, prin urmare, cruciale. Dacă datele indică o inflație persistentă, randamentele titlurilor de stat ar putea crește, oferind dolarului un nou sprijin înaintea ședinței din decembrie și limitând redresarea perechii EURUSD.
Divergența de politică dintre Fed și BCE ar putea înclina balanța în favoarea dolarului
Dincolo de orientarea absolută a politicii Fed, perspectivele relative privind ratele dobânzilor din SUA și din Zona Euro rămân importante. Dacă piețele includ în preț din ce în ce mai mult o nouă majorare a ratei dobânzii de către Fed, anticipând în același timp o abordare mai prudentă din partea Băncii Centrale Europene, schimbarea rezultată în așteptările privind ratele dobânzilor ar putea favoriza dolarul.
Tensiunile fiscale din Franța adaugă un alt strat de incertitudine la perspectivele monedei euro. Randamentele mai ridicate ale obligațiunilor suverane ar putea înăspri condițiile financiare în întreaga Zonă Euro și amplifica îngrijorările cu privire la reziliența economică a regiunii. Deși problemele legate de datoria Franței nu implică neapărat o schimbare imediată a politicii BCE, acestea ar putea influența așteptările pieței privind următoarele măsuri ale băncii.
Având în vedere riscurile fiscale care apasă asupra monedei euro și posibilitatea unei noi înăspriri a politicii monetare a Fed, care susține dolarul, balanța riscurilor rămâne în defavoarea unei redresări susținute a perechii EURUSD.
EURUSD se redresează, dar tendința generală de scădere rămâne intactă
Din perspectivă tehnică, perechea EURUSD încearcă să se stabilizeze după ce a scăzut spre 1,1160, cel mai scăzut nivel de anul trecut. Revenirea peste 1,12 sugerează că investitorii care cumpără pe fondul scăderii intră pe piață, dar redresarea nu a confirmat încă o inversare durabilă a tendinței.
O revenire spre 1,1160 ar readuce în prim-plan minimele recente și ar spori riscul unei vânzări masive mai profunde, în special dacă dolarul își recâștigă avântul. Pe partea pozitivă, menținerea peste 1,12 și depășirea rezistenței din apropiere ar putea prelungi revenirea corectivă. O inversare bullish mai convingătoare ar necesita, totuși, și sprijin din partea contextului fundamental.
Ce urmează pentru EURUSD?
Următoarele câteva sesiuni ar trebui să ajute la determinarea dacă euro își poate consolida redresarea sau dacă revenirea va oferi vânzătorilor o altă oportunitate de a reintra pe piață. În ceea ce privește SUA, datele privind inflația și impactul acestora asupra așteptărilor privind rata dobânzii Fed din decembrie vor fi esențiale. În Europa, investitorii vor rămâne concentrați pe perspectivele fiscale ale Franței, pregătirile pentru bugetul din 2027 și diferența dintre randamentele obligațiunilor suverane franceze și germane.
Pe termen scurt, perechea EURUSD și-ar putea extinde revenirea dacă dolarul rămâne în defensivă. Pe termen mai lung, însă, riscurile fiscale ale Franței și posibilitatea unei înăspriri suplimentare a politicii monetare de către Fed vor limita probabil potențialul de creștere al perechii.
Concluzii
- EURUSD a revenit peste 1,12, dar revenirea nu a confirmat încă o inversare susținută a tendinței.
- Perspectivele fiscale ale Franței rămân un obstacol pentru euro, costurile crescânde ale împrumuturilor adăugându-se preocupărilor investitorilor.
- O majorare a ratei dobânzii de către Fed în decembrie rămâne un scenariu plauzibil, ceea ce ar putea susține dolarul înaintea ședinței.
- Inflația persistentă din SUA ar putea determina creșterea randamentelor titlurilor de stat, oferind un alt factor favorabil pentru dolar.
- Zona de 1,1160 rămâne un nivel cheie de referință în cazul unei scăderi, în timp ce menținerea peste 1,12 ar putea contribui la prelungirea revenirii corective.
Deocamdată, euro are nevoie de mai mult decât un dolar mai slab pentru a-și susține redresarea. Având în vedere că riscurile fiscale din Franța rămân în centrul atenției și că o majorare a ratei dobânzii de către Fed în decembrie nu este încă exclusă, ultima revenire a perechii EURUSD s-ar putea dovedi a fi mai degrabă o mișcare corectivă decât începutul unui trend ascendent de durată.
Sursă: XTB Research


Calendarul economic: Raportul privind locurile de muncă din Canada în centrul atenției


Rezumatul dimineții: Îngrijorările legate de veniturile OpenAI afectează Wall Street

Rezumatul zilei: Trump și OpenAI țin piața într-un carusel de emoții💡


SUA suspendă atacurile asupra Iranului 💥
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."