


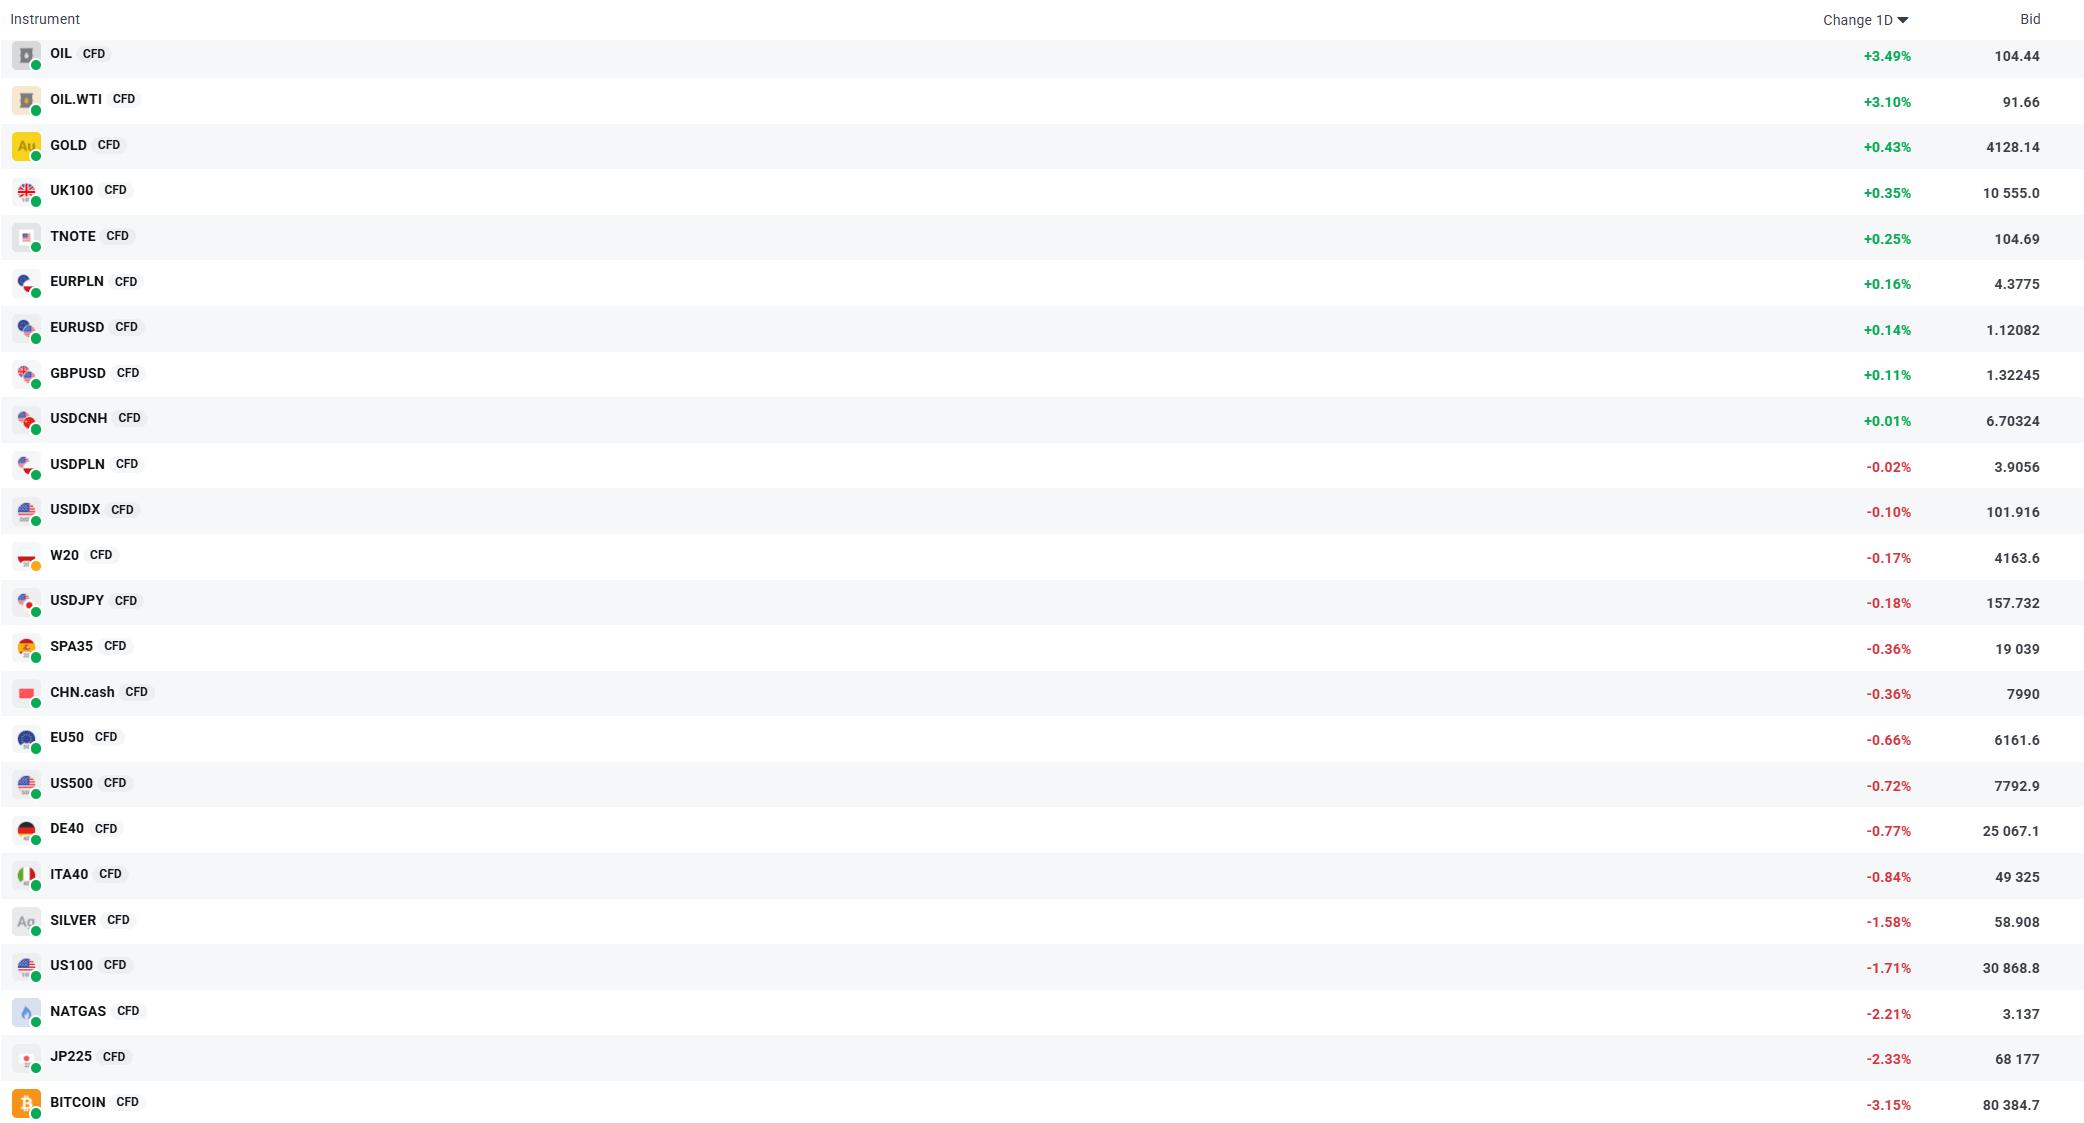
Volatilitatea observată în prezent la anumite instrumente. Sursă: XTB
- Principalul factor al volatilității. Sentimentul pieței a fost afectat de o combinație între creșterea vertiginoasă a prețurilor petrolului și o vânzare masivă a acțiunilor din sectorul tehnologic, ceea ce a determinat scăderea principalilor indici. Randamentele obligațiunilor americane au reprezentat un factor suplimentar de presiune, atingând în această săptămână cele mai ridicate niveluri din ultimii 24 de ani, deși astăzi au înregistrat o ușoară scădere în urma unei licitații reușite de obligațiuni pe 30 de ani. Investitorii se tem că presiunea persistentă asupra prețurilor din sectorul energetic va obliga Fed să implementeze noi majorări ale ratei dobânzii. Ca urmare, piața a intrat într-o fază de corecție după o serie de maxime istorice înregistrate la începutul săptămânii.
- Geopolitica. Semnalele contradictorii privind războiul din Orientul Mijlociu s-au dovedit cruciale, întrucât președintele Trump a sugerat inițial o lipsă de disponibilitate de a ajunge la un acord cu Iranul și pregătiri pentru atacuri, pentru ca apoi să anunțe că SUA nu vor ataca Iranul înainte de alegerile parțiale din noiembrie. Tensiunile au fost alimentate de intensificarea atacurilor asupra petrolierelor din Strâmtoarea Hormuz și de atacurile cu rachete ale grupării Houthi care au vizat Riadul. În largul coastei americane a Golfului Mexic, primul uragan al sezonului, Isaias, câștiga amenințător în intensitate, apropiindu-se de categoria 3. În Europa, au persistat îngrijorările cu privire la finanțele publice ale Franței și la riscul ca tensiunile să se extindă în Italia și Spania.
- Date macroeconomice. Procesul-verbal al ședinței Fed din septembrie a arătat că majoritatea membrilor consideră probabilă o nouă majorare a ratei dobânzii până la sfârșitul anului, inflația fiind percepută ca principalul risc. Cu toate acestea, guvernatorul Fed, Christopher Waller, a lăsat deschisă posibilitatea unei pauze încă de la ședința din octombrie, subliniind flexibilitatea ritmului de înăsprire a politicii monetare. Numărul cererilor săptămânale de ajutor de șomaj a scăzut cu 2.000, ajungând la 197.000, confirmând stabilitatea pieței muncii. În prezent, piețele includ o probabilitate de puțin sub 20% pentru o majorare a ratei dobânzii în octombrie, dar de aproape 88% pentru o astfel de măsură în decembrie.
- Indici. Pe Wall Street, indicele S&P 500 a scăzut cu aproximativ 0,6%, Nasdaq a înregistrat o scădere de 1,2%, iar Dow Jones s-a menținut aproape de nivelul de deschidere. În Europa, indicele STOXX 600, cu acoperire largă, a scăzut cu 0,7%, ajungând la cel mai scăzut nivel din ultimele aproape trei luni, pe fondul îngrijorărilor legate de datoria Franței. În Asia, indicele Nikkei din Japonia a pierdut 1,4%, în timp ce indicele KOSPI din Coreea de Sud a scăzut cu până la 2,6%. Pe piețele CFD, indicii din sectorul tehnologic și cei asiatici au înregistrat cele mai mari pierderi, JP225 scăzând cu 2,28%, iar US100 cu 1,65%, în timp ce UK100 a înregistrat o creștere de 0,41%.
- Acțiuni. Presiunea asupra sectorului tehnologic a fost declanșată de un raport al Financial Times care afirma că veniturile OpenAI sunt cu aproximativ 20 de miliarde de dolari mai mici decât se indicase anterior, ceea ce a determinat scăderea cu peste 5% a acțiunilor Oracle, precum și a producătorilor de cipuri Nvidia și AMD. În plus, administrația a suspendat participarea Microsoft și Adobe la programul de certificare a muncii pentru lucrătorii străini. Chipotle a înregistrat o evoluție spectaculoasă, crescând cu peste 6% în urma zvonurilor privind o posibilă preluare de către Starbucks, în timp ce Haemonetics a înregistrat o creștere de 16%. De asemenea, au contrazis tendința pieței Palantir, în urma unei recomandări din partea Goldman Sachs; GlobalFoundries, în urma unui acord cu TSMC; precum și companiile din sectorul energetic și PepsiCo, în urma unor rezultate solide.
- Valute. Euro s-a menținut aproape de minimul ultimelor 17 luni, scăzând până la aproximativ 1,117, înainte de a-și recupera o parte din pierderi până la aproximativ 1,1216, pe fondul scăderii randamentelor obligațiunilor din Zona Euro. Dolarul a cedat o parte din câștiguri, indicele său scăzând până la aproximativ 102 puncte, rămânând totuși aproape de maximele din ultimii ani. Lira sterlină s-a apreciat în urma comentariilor guvernatorului Băncii Angliei privind necesitatea de a pune ordine în finanțele publice. Piața zlotului a dat semne de stabilizare.
- Mărfuri. A fost o zi dominată de petrol, care a crescut cu peste 5% la maximul său, pe fondul îngrijorărilor legate de aprovizionare, înainte de a renunța la o parte din aceste câștiguri în urma declarației lui Trump conform căreia nu va avea loc niciun atac asupra Iranului înainte de alegeri. Pe piețele CFD, țițeiul Brent a crescut cu 3,40%, iar țițeiul american WTI cu 3%, susținute și de suspendarea a aproximativ un sfert din producția din Golful Mexic din cauza uraganului. Aurul a rămas stabil la aproximativ 4.130 de dolari pe uncie, înregistrând o ușoară creștere în ciuda presiunii exercitate de randamentele ridicate. Argintul, însă, a înregistrat o scădere bruscă de aproape 1,5%, în timp ce gazul natural a pierdut peste 2%.
- Criptomonedele. Piața activelor digitale a fost dominată de un val de vânzări în urma deteriorării sentimentului în sectoarele tehnologiei și inteligenței artificiale. Bitcoin a scăzut cu aproape 2,9%, ajungând la aproximativ 80.600 de dolari. Companiile de minat criptomonede, precum Riot, Hut 8 și Cipher, au fost, de asemenea, puternic vândute, fiecare pierzând aproximativ 10% pe fondul slăbiciunii Bitcoin și al îngrijorărilor legate de investițiile costisitoare în infrastructura de inteligență artificială.


SUA suspendă atacurile asupra Iranului 💥



Sinteza piețelor: Creșterea cu 4% a prețurilor petrolului afectează indicii (08.10.2026)
Cursul EURUSD scade sub 1,12 pe fondul declarațiilor „hawkish” ale lui Waller de la Fed
Calendarul economic: Cererile de șomaj din SUA și procesul-verbal al ședinței BCE în centrul atenției (08.10.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."