

- Banca Japoniei a menținut rata dobânzii la 1,25%, dar semnalează posibilitatea unei înăspriri monetare.
- Prognoza privind inflația de bază a Japoniei pentru anul fiscal 2027 a fost revizuită în creștere la 2,6%.
- Rezerva Federală a menținut ratele între 3,75% - 4,00%, pe fondul unei inflații PCE anuale care a accelerat la 3,6%.
- O majorare a ratei de către Banca Japoniei în luna decembrie devine un scenariu din ce în ce mai realist.
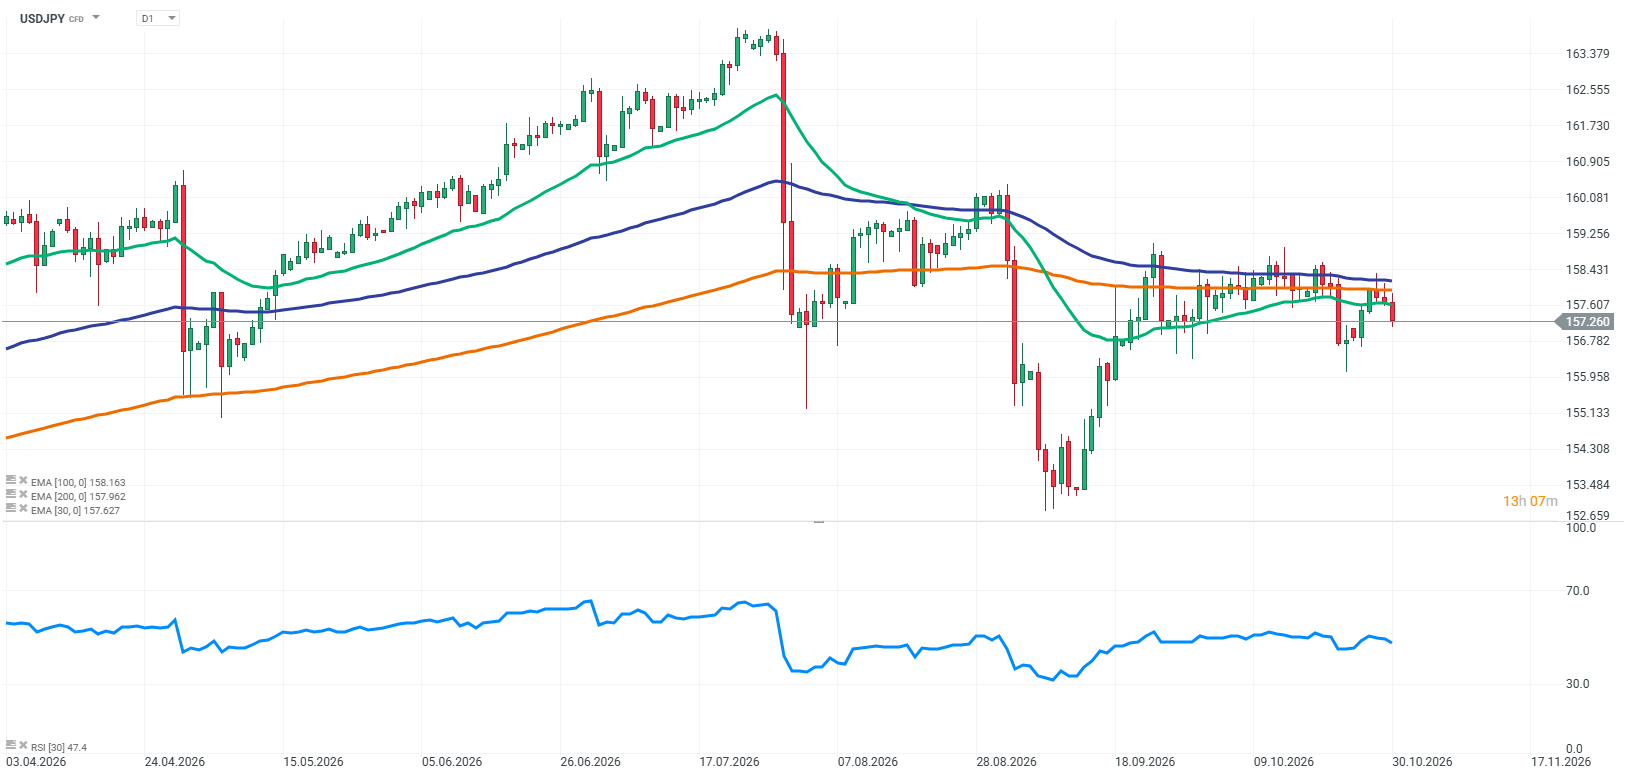
USDJPY a intrat sub presiune în urma încheierii ședințelor din octombrie ale Rezervei Federale și ale Băncii Japoniei. Ambele bănci centrale au decis să mențină ratele dobânzilor neschimbate, însă diferențele în comunicarea lor indică abordări divergente cu privire la următoarele etape ale politicii monetare. Mesajul de la Tokyo a fost deosebit de semnificativ, deoarece factorii de decizie au transmis un semnal mai clar că o înăsprire monetară suplimentară rămâne o opțiune.
Sursă: XTB Research
Factori cheie care influențează în prezent cursul USDJPY
Banca Japoniei menține ratele dobânzilor, dar transmite un mesaj clar de înăsprire monetară
Banca Japoniei a menținut rata dobânzii de referință neschimbată la 1,25%, în conformitate cu așteptările pieței. Cu toate acestea, declarația care a însoțit această decizie s-a dovedit importantă pentru perspectivele viitoare ale politicii monetare. BoJ a indicat că inflația de bază din Japonia este acum, în linii mari, în concordanță cu ținta sa de 2%. Acest lucru marchează o schimbare semnificativă în evaluarea condițiilor economice, întrucât atingerea unei stabilități durabile a prețurilor a fost una dintre principalele condiții prealabile pentru continuarea normalizării politicii monetare.
Banca centrală a majorat, de asemenea, prognoza privind inflația de bază pentru anul fiscal 2027 de la 2,4% la 2,6%, indicând totodată că balanța riscurilor la adresa prețurilor rămâne înclinată spre creștere. Acest lucru sugerează că factorii de decizie consideră posibil ca presiunile inflaționiste să persiste la un nivel mai ridicat decât se anticipase anterior.
Merită menționat și rezultatul votului. Decizia de a menține ratele neschimbate a fost adoptată cu o majoritate de 8 la 1. Membrul consiliului Hajime Takata a votat în favoarea unei majorări imediate a ratei la 1,50%, argumentând că, având în vedere inflația apropiată de țintă, banca centrală ar trebui să avanseze mai rapid către un nivel mai neutru al ratei dobânzii. Acest dezacord evidențiază apelurile din ce în ce mai vizibile din cadrul BoJ pentru un ritm mai rapid de normalizare a politicii monetare.
Majorarea ratei de către BoJ în decembrie devine din ce în ce mai realistă
Ședința din octombrie a întărit așteptările privind o nouă măsură a BoJ înainte de sfârșitul anului. Dacă banca centrală decide să majoreze ratele în decembrie, rata de politică monetară ar crește de la 1,25% la 1,50%. Totuși, acest rezultat este departe de a fi garantat. Factorii de decizie vor trebui să evalueze starea consumului gospodăriilor, condițiile de pe piața muncii și impactul înăspririi monetare anterioare asupra activității economice.
Prețurile energiei și impactul acestora asupra inflației vor rămâne, de asemenea, factori importanți. BoJ va trebui să stabilească dacă presiunile asupra prețurilor sunt suficient de persistente pentru a justifica noi majorări ale ratei dobânzii. Din perspectiva pieței valutare, întrebarea cheie este dacă viitoarele declarații ale oficialilor băncii centrale vor consolida luna decembrie ca dată realistă pentru următoarea ajustare a ratei dobânzii.
Fed menține, de asemenea, ratele dobânzilor neschimbate, dar inflația lasă puțin spațiu pentru o schimbare către o politică monetară mai acomodativă
Rezerva Federală a decis să mențină ratele dobânzilor neschimbate în intervalul 3,75–4,00%. Cu toate acestea, rezultatul votului a relevat o lipsă de consens deplin între membrii FOMC cu privire la direcția viitoare a politicii monetare. Doi oficiali ai Fed, Lisa Cook și Beth Hammack, au votat în favoarea unei majorări a ratei cu 25 de puncte de bază. Acest lucru a indicat faptul că unii responsabili de politică monetară consideră nivelul actual al ratelor dobânzilor insuficient pentru a ține sub control în mod eficient presiunile inflaționiste.
Între timp, președintele Kevin Warsh a subliniat necesitatea obținerii mai multor informații înainte de a lua decizii suplimentare. Fed dorește să evalueze modul în care înăsprirea monetară anterioară afectează economia, în special pe fondul costurilor ridicate ale energiei și al cheltuielilor de investiții în creștere legate de dezvoltarea inteligenței artificiale.
Inflația PCE accelerează din nou. Dolarul rămâne o sursă importantă de sprijin
Un alt factor care complică perspectivele perechii USDJPY îl reprezintă cele mai recente date privind inflația din SUA. Indicele PCE din septembrie, indicatorul preferat al Rezervei Federale pentru măsurarea inflației, a crescut cu 0,5% față de luna precedentă, comparativ cu 0,3% în august. Inflația anuală a accelerat de la 3,4% la 3,6%. Prin urmare, presiunile asupra prețurilor rămân persistente și semnificativ peste ținta de 2% a băncii centrale.
În aceste condiții, Fed dispune de un spațiu limitat pentru relaxarea politicii monetare. Inflația ridicată în mod persistent ar putea chiar justifica o înăsprire monetară suplimentară. În urma ședinței din octombrie, piețele au evaluat probabilitatea unei majorări a ratei dobânzii în decembrie la peste 80%. Acesta este un argument important împotriva ipotezei că diferența de politică monetară dintre cele două bănci centrale se va reduce rapid.
USDJPY după deciziile băncilor centrale: o nouă corecție sau o revenire la creșteri?
Situația actuală indică un risc crescut de apreciere suplimentară a yenului, dar nu confirmă o inversare durabilă a tendinței generale a perechii USDJPY. Într-un scenariu bearish, factorul cheie va fi confirmarea din partea BoJ că este pregătită să majoreze ratele dobânzilor în decembrie. O scădere suplimentară a randamentelor titlurilor de stat americane ar oferi un sprijin suplimentar monedei japoneze.
Scenariul opus presupune că dolarul rămâne puternic datorită inflației persistente din Statele Unite, în timp ce așteptările privind o nouă majorare a ratei dobânzii de către BoJ sunt amânate pentru o perioadă mai îndepărtată. În acest caz, aprecierea actuală a yenului s-ar putea dovedi a fi doar o corecție în cadrul unei tendințe ascendente mai ample a perechii valutare.
Riscul unei intervenții din partea autorităților japoneze ar trebui, de asemenea, să rămână în atenția investitorilor. Nivelul de 160 rămâne un punct de referință important, deși nu este un prag automat care ar declanșa în mod necesar o acțiune din partea Tokyo-ului. Posibilitatea unei intervenții ar putea continua să limiteze potențialul de creștere al perechii, în special în cazul unei deprecieri rapide a yenului.
Concluzie
Ședințele din octombrie ale Fed și ale BoJ s-au soldat cu menținerea ratelor dobânzilor la nivelurile actuale, dar banca centrală japoneză a transmis mesajul mai agresiv. Revizuirea în sens ascendent a prognozei sale privind inflația de bază pentru următorul an fiscal la 2,6%, împreună cu votul în favoarea unei majorări imediate a ratei dobânzii la 1,50%, sporește importanța ședinței din decembrie.
În același timp, inflația persistentă din Statele Unite și vocile „hawkish” din cadrul FOMC înseamnă că dolarul continuă să se bucure de un sprijin fundamental semnificativ. Pe termen scurt, comunicarea mai „hawkish” a BoJ ar putea favoriza yenul și limita potențialul de creștere al perechii USDJPY. Cu toate acestea, direcția finală a perechii va depinde de confirmarea, prin datele economice viitoare, a așteptărilor legate de deciziile din decembrie ale ambelor bănci centrale.
Factori cheie pentru USDJPY:
- BoJ cu o poziție mai agresivă: Ratele rămân la 1,25%, dar banca centrală semnalează că o înăsprire monetară suplimentară rămâne posibilă.
- Inflația japoneză: Inflația de bază este, în linii mari, în concordanță cu ținta de 2%, în timp ce prognoza pentru anul fiscal 2027 a fost majorată la 2,6%.
- Creșterea ratei dobânzii în decembrie: Posibilitatea ca BoJ să majoreze rata dobânzii de la 1,25% la 1,50% rămâne un factor important de susținere a yenului.
- Fed și inflația PCE: Accelerarea inflației la 3,6% față de aceeași perioadă a anului trecut limitează marja de manevră pentru relaxarea politicii monetare.
- Randamentele titlurilor de stat americane: O scădere a randamentelor ar putea exercita o presiune suplimentară asupra dolarului în raport cu yenul.
- Riscul de intervenție: Autoritățile japoneze ar putea să reacționeze în continuare la o slăbire excesivă a monedei naționale, în special în apropierea nivelului de 160.
- Scenariul de bază: Poziția mai agresivă a Băncii Japoniei (BoJ) sporește riscul unei noi corecții descendente a perechii USDJPY, deși inflația persistentă din SUA limitează potențialul de apreciere al yenului.


Petrolul crește. Ce se întâmplă în Orientul Mijlociu?


Sinteza piețelor: Atacul cibernetic asupra Binance zguduie piețele. Acțiunile europene sub presiune


Binance, victimă a celui mai mare atac cibernetic din istoria pieței criptomonedelor. Pierderile ar putea ajunge la 6,3 miliarde USD

Calendarul economic: PIB-ul preliminar al Europei și inflația din Germania în centrul atenției pieței
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."