

- Intel a raportat venituri de 16,5 miliarde de dolari pentru al treilea trimestru, depășind estimările de pe Wall Street.
- Acțiunile Intel au scăzut cu 20% după ce compania a prezentat prognoze slabe pentru profitul din trimestrul al patrulea.
- Capacitatea de producție limitată împiedică Intel să profite pe deplin de cererea puternică pentru procesoare de servere.
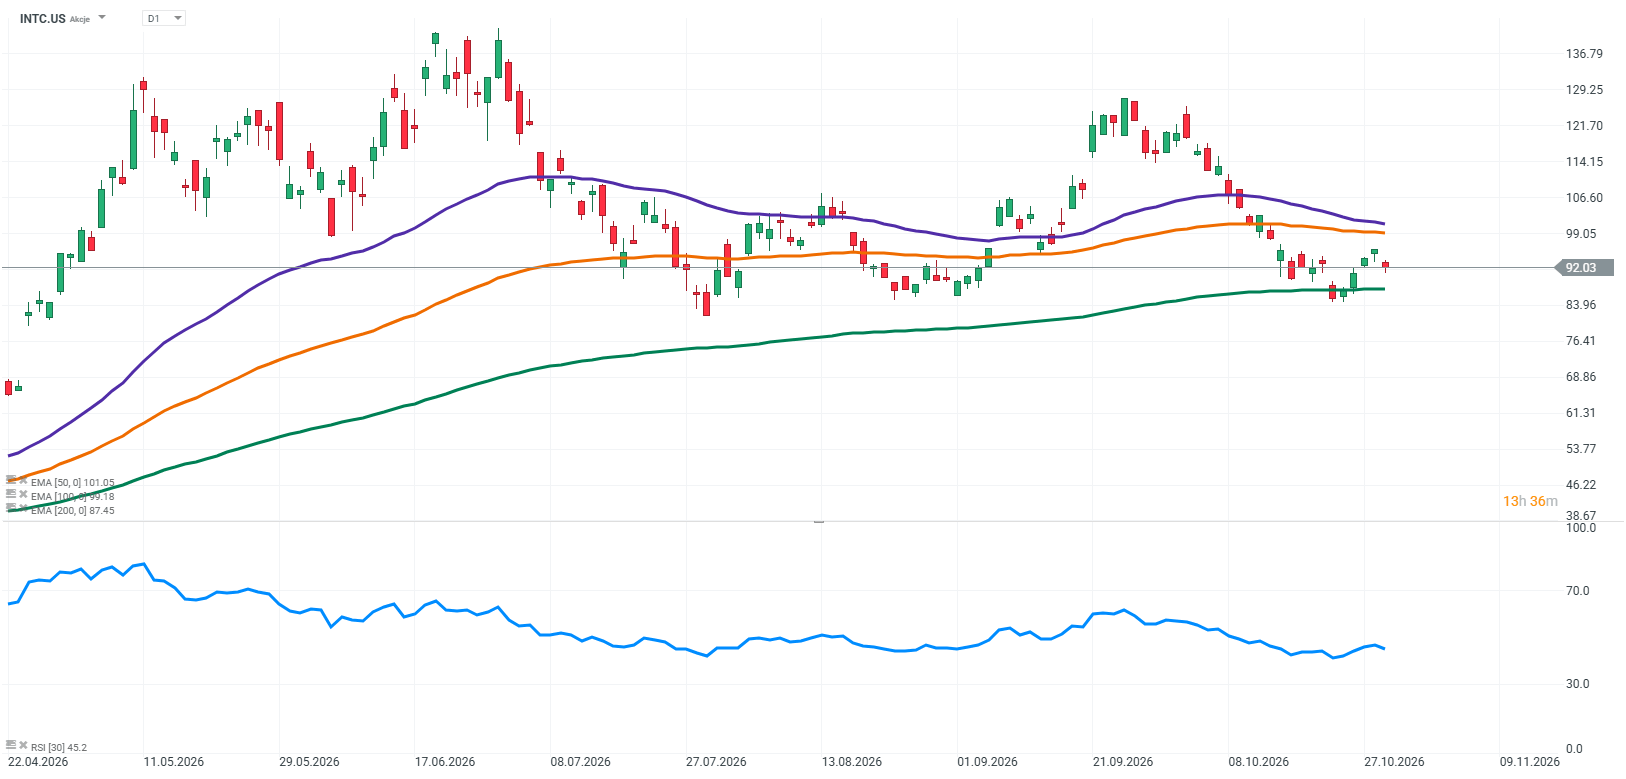
Intel (INTC.US) a raportat rezultate care au depășit cu mult așteptările de pe Wall Street. Veniturile au crescut cu 21% față de aceeași perioadă a anului trecut, ajungând la 16,5 miliarde de dolari, în timp ce profitul ajustat pe acțiune s-a situat la 0,52 dolari, comparativ cu estimările consensuale de aproximativ 0,40 dolari. În ciuda acestor cifre solide, reacția pieței a fost brutală. Acțiunile Intel au scăzut cu aproximativ 20% în tranzacțiile după închiderea bursei, în urma publicării rezultatelor. Investitorii au concluzionat în mod clar că un singur trimestru puternic nu este suficient pentru a restabili încrederea în redresarea Intel, mai ales când perspectivele pentru lunile următoare lasă mult de dorit.
Cea mai mare dezamăgire a fost prognoza companiei pentru al patrulea trimestru. Intel se așteaptă la venituri de 15 - 16 miliarde de dolari, comparativ cu așteptările analiștilor de aproximativ 17 miliarde de dolari. Perspectivele privind profitul au fost și mai sumbre. Compania a prognozat un profit pe acțiune ajustat (EPS) de 0,25 dolari, cu mult sub consensul pieței de aproximativ 0,43 dolari. În plus, se preconizează că marja brută ajustată va scădea de la 44,1% la aproximativ 38%. Acesta este un indiciu clar că îmbunătățirea rezultatelor trimestriale nu înseamnă că Intel și-a rezolvat problemele operaționale de fond. Compania continuă să se confrunte cu dificultăți în atingerea nivelului de profitabilitate necesar pentru a concura cu principalii jucători din industria semiconductorilor.
Intel – Rezultate financiare cheie pentru al treilea trimestru din 2026
- Venituri: 16,51 miliarde de dolari, în creștere cu 21% față de aceeași perioadă a anului trecut (față de 13,7 miliarde de dolari cu un an în urmă).
- Profit net: 3,3 miliarde de dolari, în scădere cu 18% față de aceeași perioadă a anului trecut.
- Profitul pe acțiune ajustat (EPS non-GAAP): 0,52 dolari, comparativ cu 0,23 dolari în aceeași perioadă a anului trecut. Estimarea consensuală era de aproximativ 0,40 dolari.
- Marja brută conform GAAP: 43,0%, comparativ cu 38,2% în aceeași perioadă a anului trecut.
- Marja operațională: 19,6%, comparativ cu 11,2% în aceeași perioadă a anului trecut.
- Fluxul de numerar din exploatare: 5,1 miliarde de dolari.
Performanța pe segmente:
- Centre de date și IA: venituri de 7,3 miliarde de dolari, în creștere cu 78% față de aceeași perioadă a anului trecut.
- Client Computing Group (PC): venituri de 8,1 miliarde de dolari, în scădere cu 5% față de aceeași perioadă a anului trecut.
- Intel Foundry: venituri de 6,7 miliarde de dolari, în creștere cu 58% față de aceeași perioadă a anului trecut.
Defalcarea veniturilor este deosebit de revelatoare. Segmentul Centre de date și IA și-a majorat vânzările cu 78% față de aceeași perioadă a anului trecut, ajungând la 7,3 miliarde de dolari. Acesta ar trebui să fie unul dintre cele mai puternice argumente în favoarea redresării Intel. Totuși, chiar și aici există o limitare semnificativă. În ciuda cererii puternice, Intel nu poate furniza clienților suficiente procesoare Xeon pentru servere. Compania are comenzi, clienți și o piață în creștere, dar nu dispune de capacitatea de producție necesară pentru a profita pe deplin de această oportunitate. Într-o industrie în care capacitatea de a scala rapid oferta reprezintă unul dintre cele mai importante avantaje competitive, acest lucru rămâne o slăbiciune serioasă.
Între timp, activitatea principală a Intel, și anume procesoarele pentru calculatoare personale, continuă să se confrunte cu dificultăți. Veniturile din cadrul Client Computing Group au scăzut cu 5%, ajungând la 8,1 miliarde de dolari. Creșterea prețurilor la memorie și disponibilitatea limitată a componentelor agravează situația, în timp ce conducerea nu se așteaptă la nicio îmbunătățire semnificativă înainte de a doua jumătate a anului 2027. Acest lucru înseamnă că Intel nu poate conta pe o redresare rapidă în cel mai mare segment al său pentru a-și stabiliza rezultatele, în timp ce întreprinde o transformare costisitoare a restului afacerii sale.
Producția reprezintă un alt motiv de îngrijorare. Se preconizează că întreruperile de la fabrica Intel din Kiryat Gat, Israel, vor reduce veniturile cu aproximativ 600 de milioane de dolari în următoarele două trimestre. Această problemă, luată separat, nu determină viitorul companiei, dar se înscrie într-un context mult mai amplu. Intel a petrecut ani de zile încercând să-și reconstruiască capacitățile de producție, însă continuă să se confrunte cu constrângeri care o împiedică să onoreze comenzile și să-și crească vânzările. Acest aspect este deosebit de important, având în vedere ambițiile sale în sectorul de foundry.
Deținerea unei tehnologii avansate de producție nu este suficientă dacă compania nu poate produce la scară largă, la termen și la costuri competitive.
De asemenea, este important să se facă distincția între creșterea veniturilor Intel Foundry și succesul real al strategiei sale de producție. Segmentul a înregistrat o creștere a veniturilor cu 58% față de anul precedent, ajungând la 6,7 miliarde de dolari, dar veniturile mai mari nu înseamnă neapărat că Intel a construit o afacere competitivă în domeniul foundry. Rentabilitatea, gradul de utilizare a capacității, atragerea clienților externi și competitivitatea tehnologică față de TSMC rămân provocările cheie. Până când Intel nu va demonstra progrese tangibile în aceste domenii, anunțurile ulterioare privind extinderea Intel Foundry vor avea o valoare limitată pentru investitori. Piața are nevoie de dovezi că această afacere poate genera în cele din urmă profituri, în loc să consume pur și simplu miliarde de dolari din capital.
Finanțarea întregii transformări reprezintă o altă preocupare majoră. Intel a strâns 23 de miliarde de dolari prin emisiunea de acțiuni în acest an, în timp ce se preconizează că cheltuielile de capital vor crește din nou semnificativ în 2027. Reconstruirea poziției sale tehnologice și de producție necesită sume enorme de capital, iar rezultatele de până acum oferă puține certitudini că aceste investiții vor genera un randament adecvat. Pentru acționari, acest lucru înseamnă nu doar o presiune continuă asupra fluxului de numerar, ci și riscul unei diluări suplimentare. Investitorii ar putea avea dreptate în privința potențialului pe termen lung al Intel, dar totuși nu au nicio garanție că acționarii existenți vor beneficia proporțional.
Întreaga poveste a redresării Intel începe să pară mult mai puțin convingătoare decât ar sugera doar creșterea veniturilor din al treilea trimestru. Compania beneficiază de boom-ul infrastructurii de IA, dar nu poate satisface pe deplin cererea. Își extinde activitatea de foundry, dar încă nu a demonstrat că poate deveni competitivă și profitabilă. Rezultatele sale financiare se îmbunătățesc, însă se preconizează că următorul trimestru va aduce o deteriorare semnificativă a marjelor și a profiturilor. Dacă adăugăm la aceasta o piață slabă a PC-urilor și necesitatea de a continua finanțarea unei transformări extrem de costisitoare, imaginea devine considerabil mai puțin atractivă.
Tocmai de aceea, valul de vânzări care a urmat publicării rezultatelor financiare este atât de important. Investitorii nu mai evaluează Intel doar pe baza promisiunii unei reveniri la poziția sa anterioară. Ei doresc din ce în ce mai mult dovezi că un astfel de scenariu este, în primul rând, realist. Simpla participare la boom-ul IA nu face automat din Intel un beneficiar al acestuia, la fel cum veniturile mai mari din activitatea de foundry nu înseamnă automat că își recâștigă poziția de lider tehnologic. Compania are încă o muncă enormă de făcut, iar concurenții săi cu siguranță nu vor aștepta ca Intel să-și finalizeze transformarea.
Intel a demonstrat că poate înregistra un trimestru puternic. Ceea ce nu a demonstrat însă este că poate menține această îmbunătățire, își poate reface marjele și își poate recâștiga competitivitatea în producția de semiconductori. Aceasta este diferența fundamentală. În acest stadiu, redresarea Intel rămâne o inițiativă costisitoare, al cărei succes nu a fost încă validat de rezultatele financiare. Iar după ultimul raport privind rezultatele financiare, este dificil să se susțină că compania este mai aproape de rezolvarea problemelor sale decât sperau investitorii cu doar câteva luni în urmă.
Sursă: XTB Research


Sinteza piețelor: Atacul cibernetic asupra Binance zguduie piețele. Acțiunile europene sub presiune

Amazon: Marja operațională record, eclipsată de creșterea cheltuielilor de capital


Rezumatul zilei: Zi de joi nefastă pe Wall Street: Nasdaq conduce valul de vânzări
Previziuni privind rezultatele Amazon: După Microsoft și Alphabet, piața nu va ierta o dezamăgire
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."