


Evoluția de astăzi de pe piața de acțiuni poate părea oarecum surprinzătoare. În condiții normale, o creștere a ratelor dobânzilor ar trebui să exercite o presiune negativă asupra pieței de acțiuni, în principal ca urmare a creșterii randamentelor obligațiunilor.
Ședința de ieri a Fed
Randamentele obligațiunilor de stat americane pe 10 ani au crescut într-adevăr ieri, înregistrând o creștere de aproape 1,5%. Principalul factor al acestei evoluții nu a fost majorarea ratei în sine, deoarece aceasta fusese deja aproape în totalitate anticipată de piețe, ceea ce înseamnă că ar fi trebuit să se reflecte deja în prețurile activelor.
Atenția s-a concentrat asupra graficului „Dot Plot”, care prezintă prognozele privind nivelurile ratei dobânzii Fed pentru următorii ani, precum și asupra declarațiilor lui Kevin Warsh. Tonul declarațiilor noului președinte al Fed a fost perceput ca fiind „hawkish”, sugerând noi majorări ale ratei dobânzii în acest context.
Atunci de ce indicii sunt în creștere?
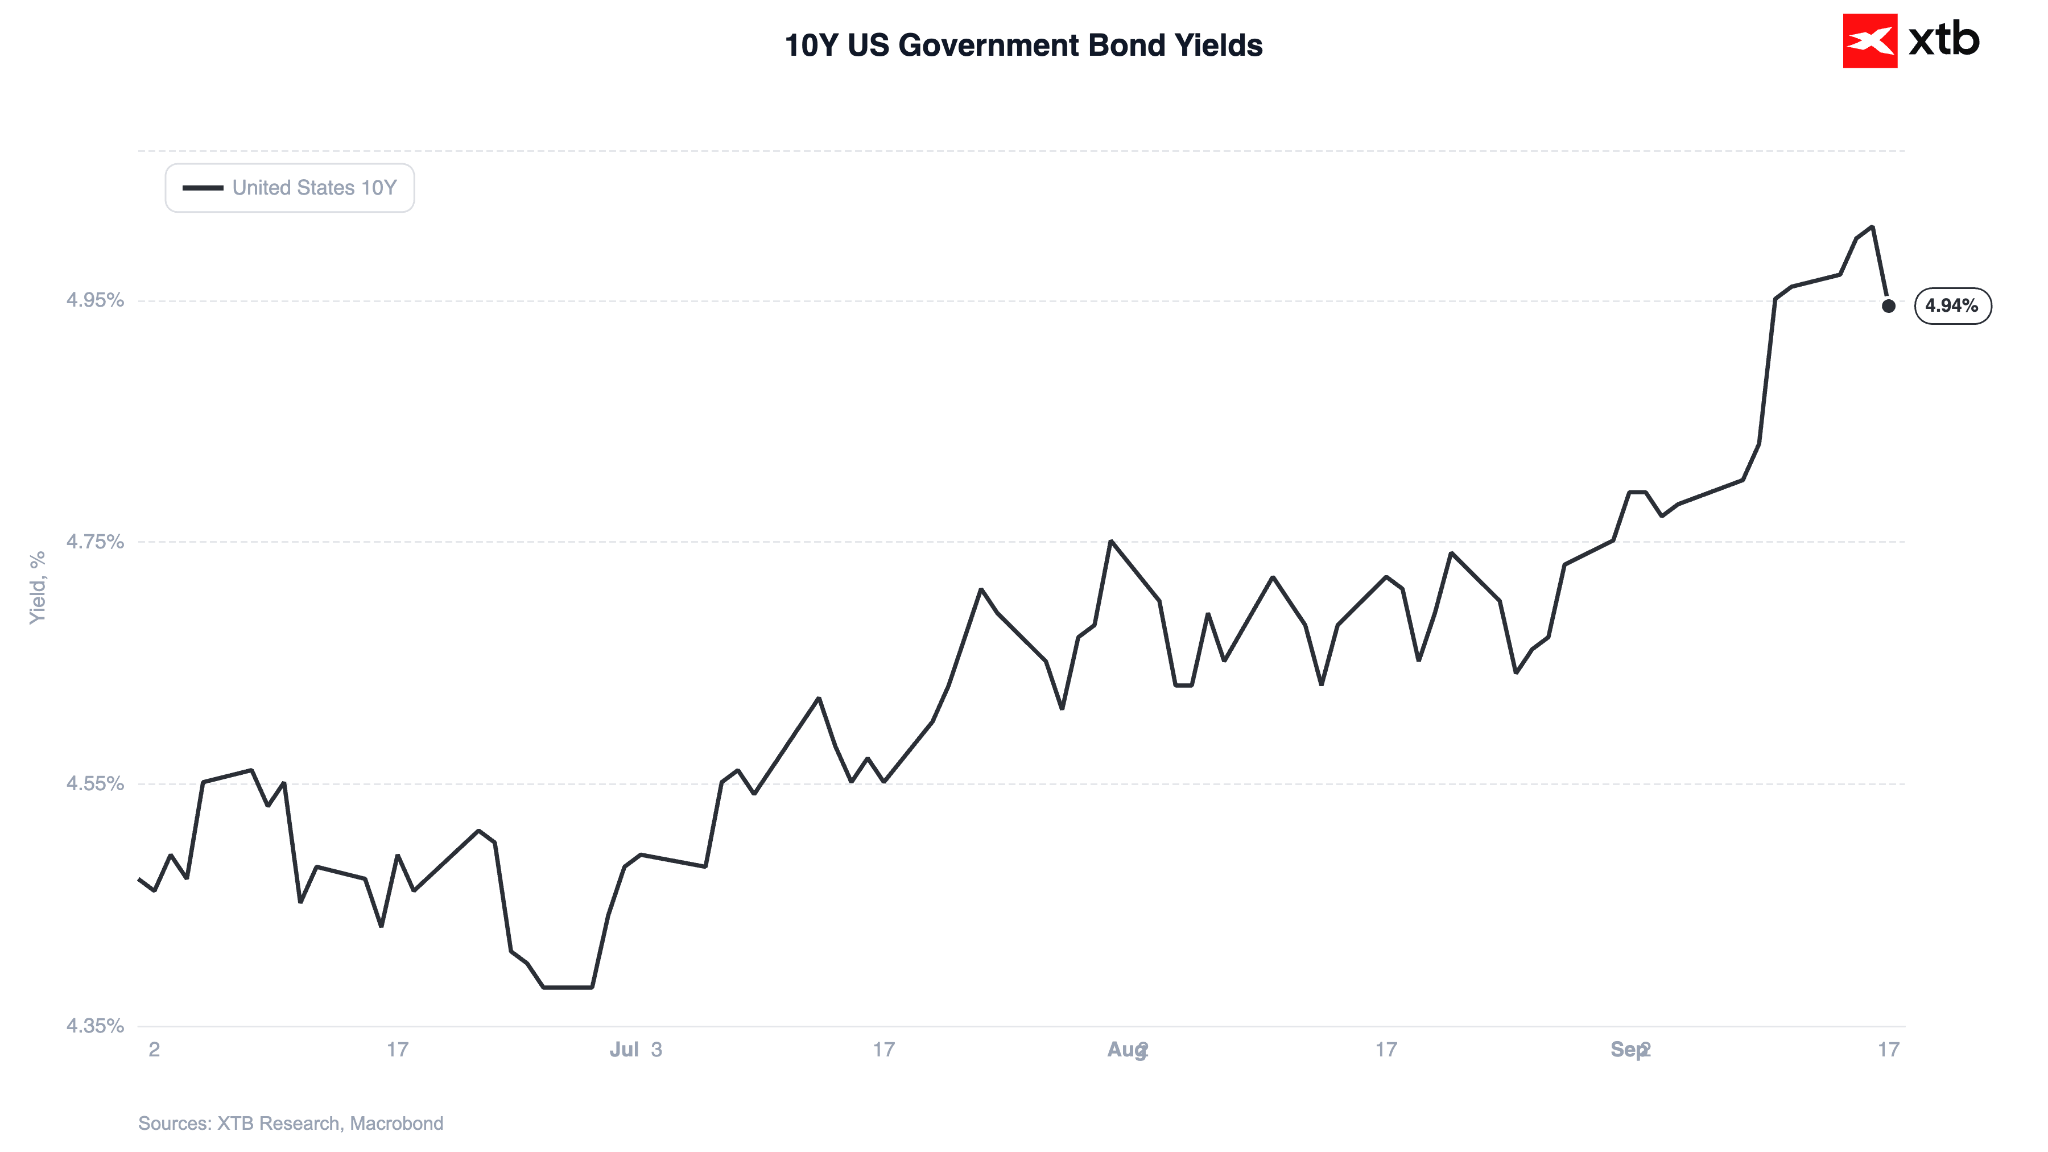
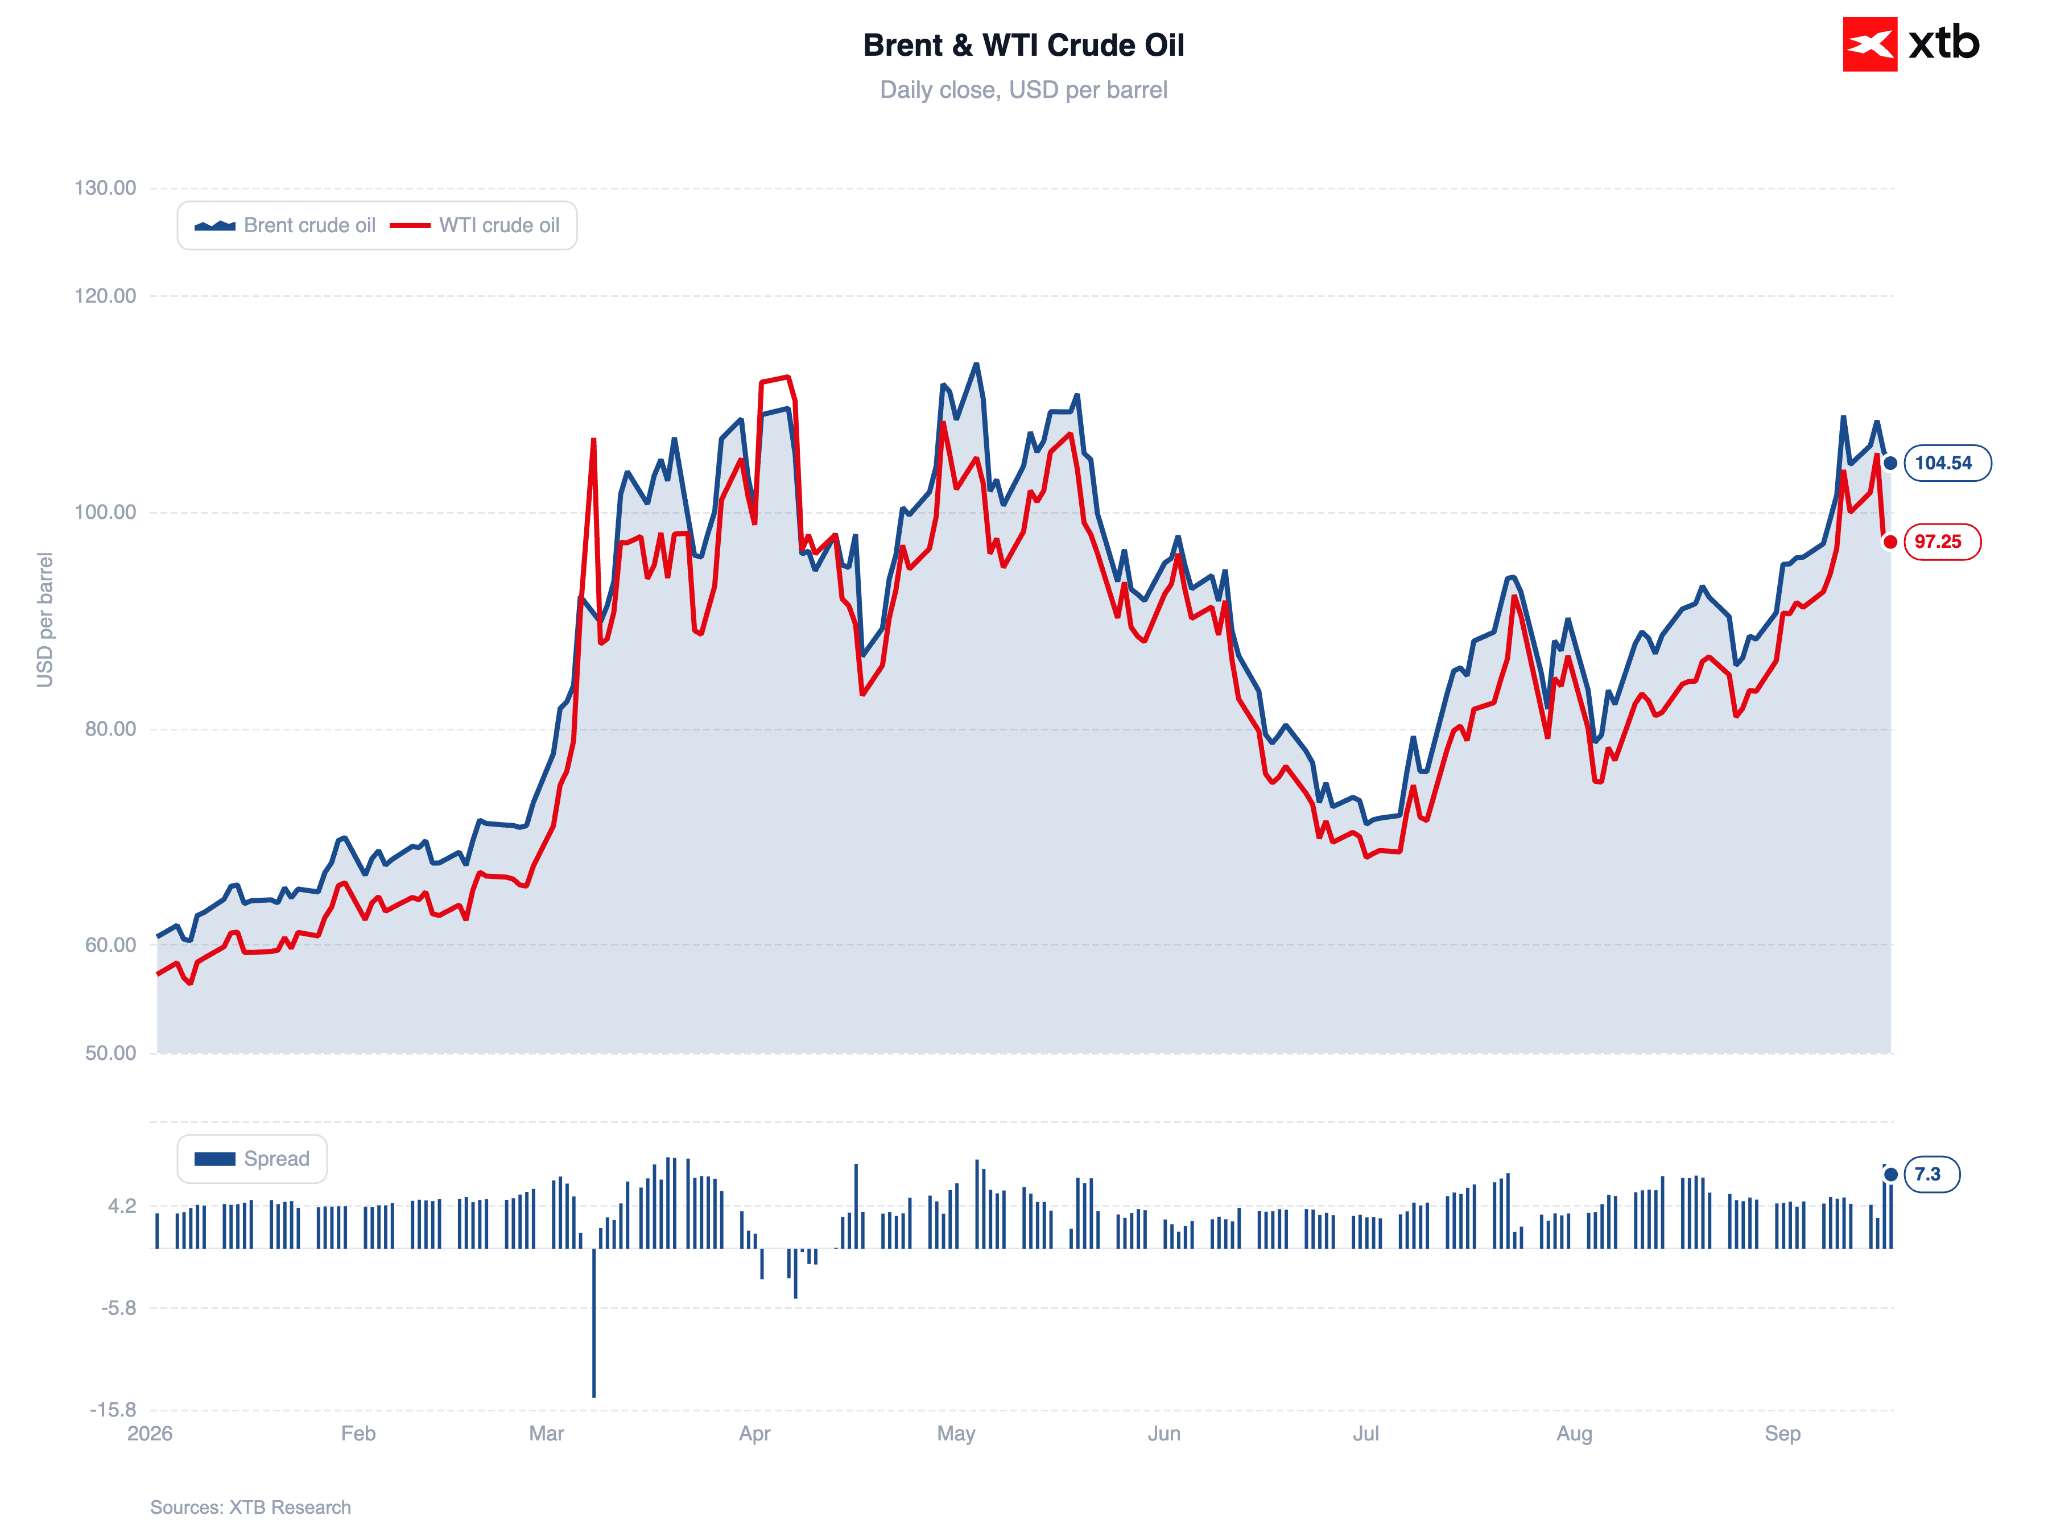
Astăzi, randamentele acestor obligațiuni au început să scadă brusc, revenind la nivelurile de dinaintea deciziei (în jur de 4,95% pentru obligațiunile pe 10 ani). Principalul catalizator al acestei mișcări pare să fie o scădere bruscă a prețurilor petrolului brut. În jurul orei 15:00, țițeiul Brent se tranzacționa sub 102 dolari pe baril.
Figura 1: Randamentele obligațiunilor de stat americane pe 10 ani (06.2026 - 09.2026)
Sursă: XTB Research, 17.09.2026
În prezent, asistăm la o revenire către niveluri mai ridicate, în jurul valorii de 105 dolari. Corecția de pe piața obligațiunilor este vizibil mai slabă. Se pare că, la fel de importantă ca scăderea prețurilor materiilor prime energetice a fost și diminuarea îngrijorărilor pieței cu privire la pierderea independenței Fed, ceea ce ar fi dus la destabilizarea așteptărilor inflaționiste (și ar fi necesitat o înăsprire monetară agresivă în viitor). Din acest punct de vedere, majorarea ratei dobânzii poate fi percepută de investitori ca fiind „răul cel mai mic”.
Figura 2: Țițeiul Brent și WTI (2026)
Sursă: XTB Research, 17.09.2026
Merită menționat faptul că, în ciuda trecutului său de susținător al unei politici monetare restrictive (în perioada în care a făcut parte din FOMC, între 2006 și 2011, el a susținut creșterea ratelor dobânzilor chiar și în contextul Marii Crize Financiare), Warsh a sugerat de multe ori, înainte de a-și prelua funcția, că ar fi de acord cu reducerea ratelor dobânzilor. Cu puțin peste un an în urmă, el l-a susținut deschis pe președinte, declarând la FOX News că frustrarea lui Trump față de modul în care Powell gestiona politica monetară era pe deplin justificată. La acea vreme, el a criticat instituția pentru că reducea ratele prea lent și se baza excesiv pe date economice retrospective.
Creșterea de ieri a ratei dobânzii și retorica care a însoțit-o au redus rândurile scepticilor, oferindu-i lui Warsh un vot de încredere semnificativ. Acesta era ceva de care atât Fed, cât și piața aveau nevoie disperată.
Presiunea din partea lui Trump
Reacția lui Donald Trump la creșterea ratei dobânzii a fost surprinzător de „calmă”, dacă se poate numi „calmă” o postare plină de majuscule în care se cere ca ratele dobânzilor să fie reduse la 1% (sau mai puțin).
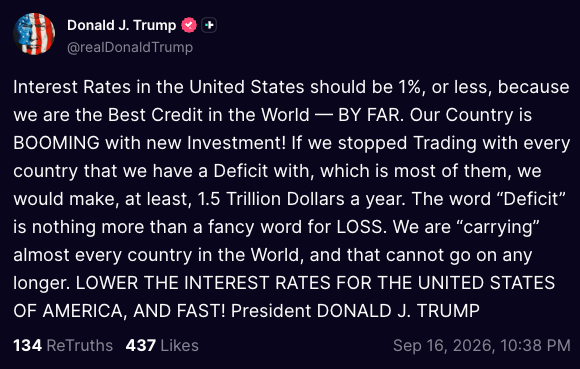
Sursă: Truth Social, 16.09.2026
Punerea sub semnul întrebării de către Donald Trump a independenței Rezervei Federale rămâne, din păcate, o problemă actuală. Piețele își amintesc bine presiunea cu care s-a confruntat, în ultimele luni ale mandatului său, fostul președinte al Fed, Jerome Powell, care, în viziunea lui Trump, a menținut ratele dobânzilor la un nivel insuficient de scăzut. Nici situația în care a fost implicată Lisa Cook nu poate fi trecută cu vederea, aceasta fiind „demisă” de președintele Trump. Ghilimelele sunt intenționate în acest caz: Curtea Supremă a anulat ulterior decizia, iar Cook rămâne membru al FOMC, urmând să participe la ședința de miercuri.
Perspectivele macroeconomice
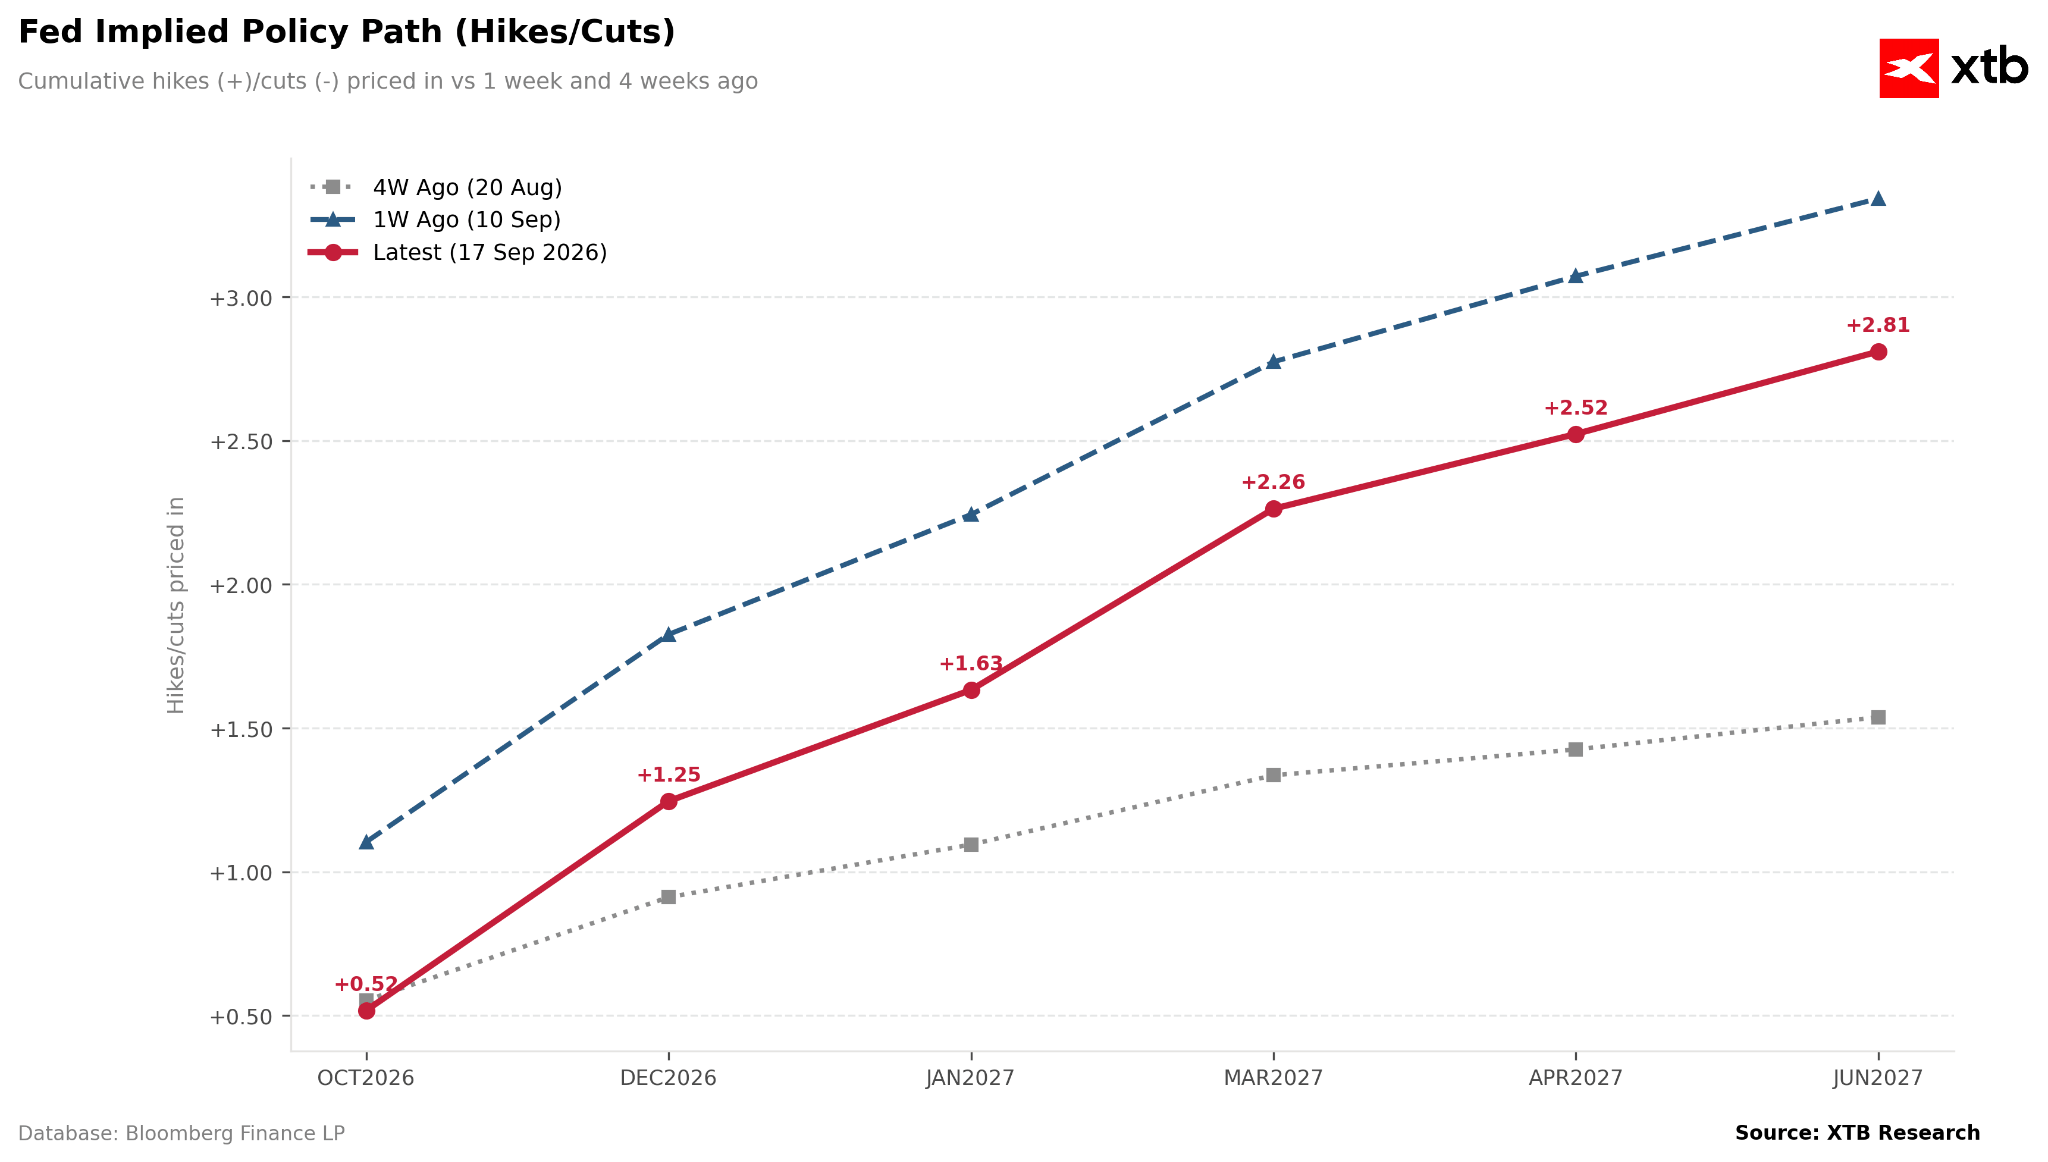
Piețele anticipează în prezent un ciclu de majorare a ratelor relativ dinamic. Scenariul de bază prevede încă trei majorări înainte de sfârșitul primei jumătăți a anului viitor.
Figura 3: Traiectoria implicită a ratei dobânzii Fed (2026–2027
Sursă: XTB Research, 17.09.2026
*NOTĂ: Traiectoria actuală se referă la un nivel de referință mai ridicat (adică nivelul ratei de dobândă de după majorarea de ieri)*
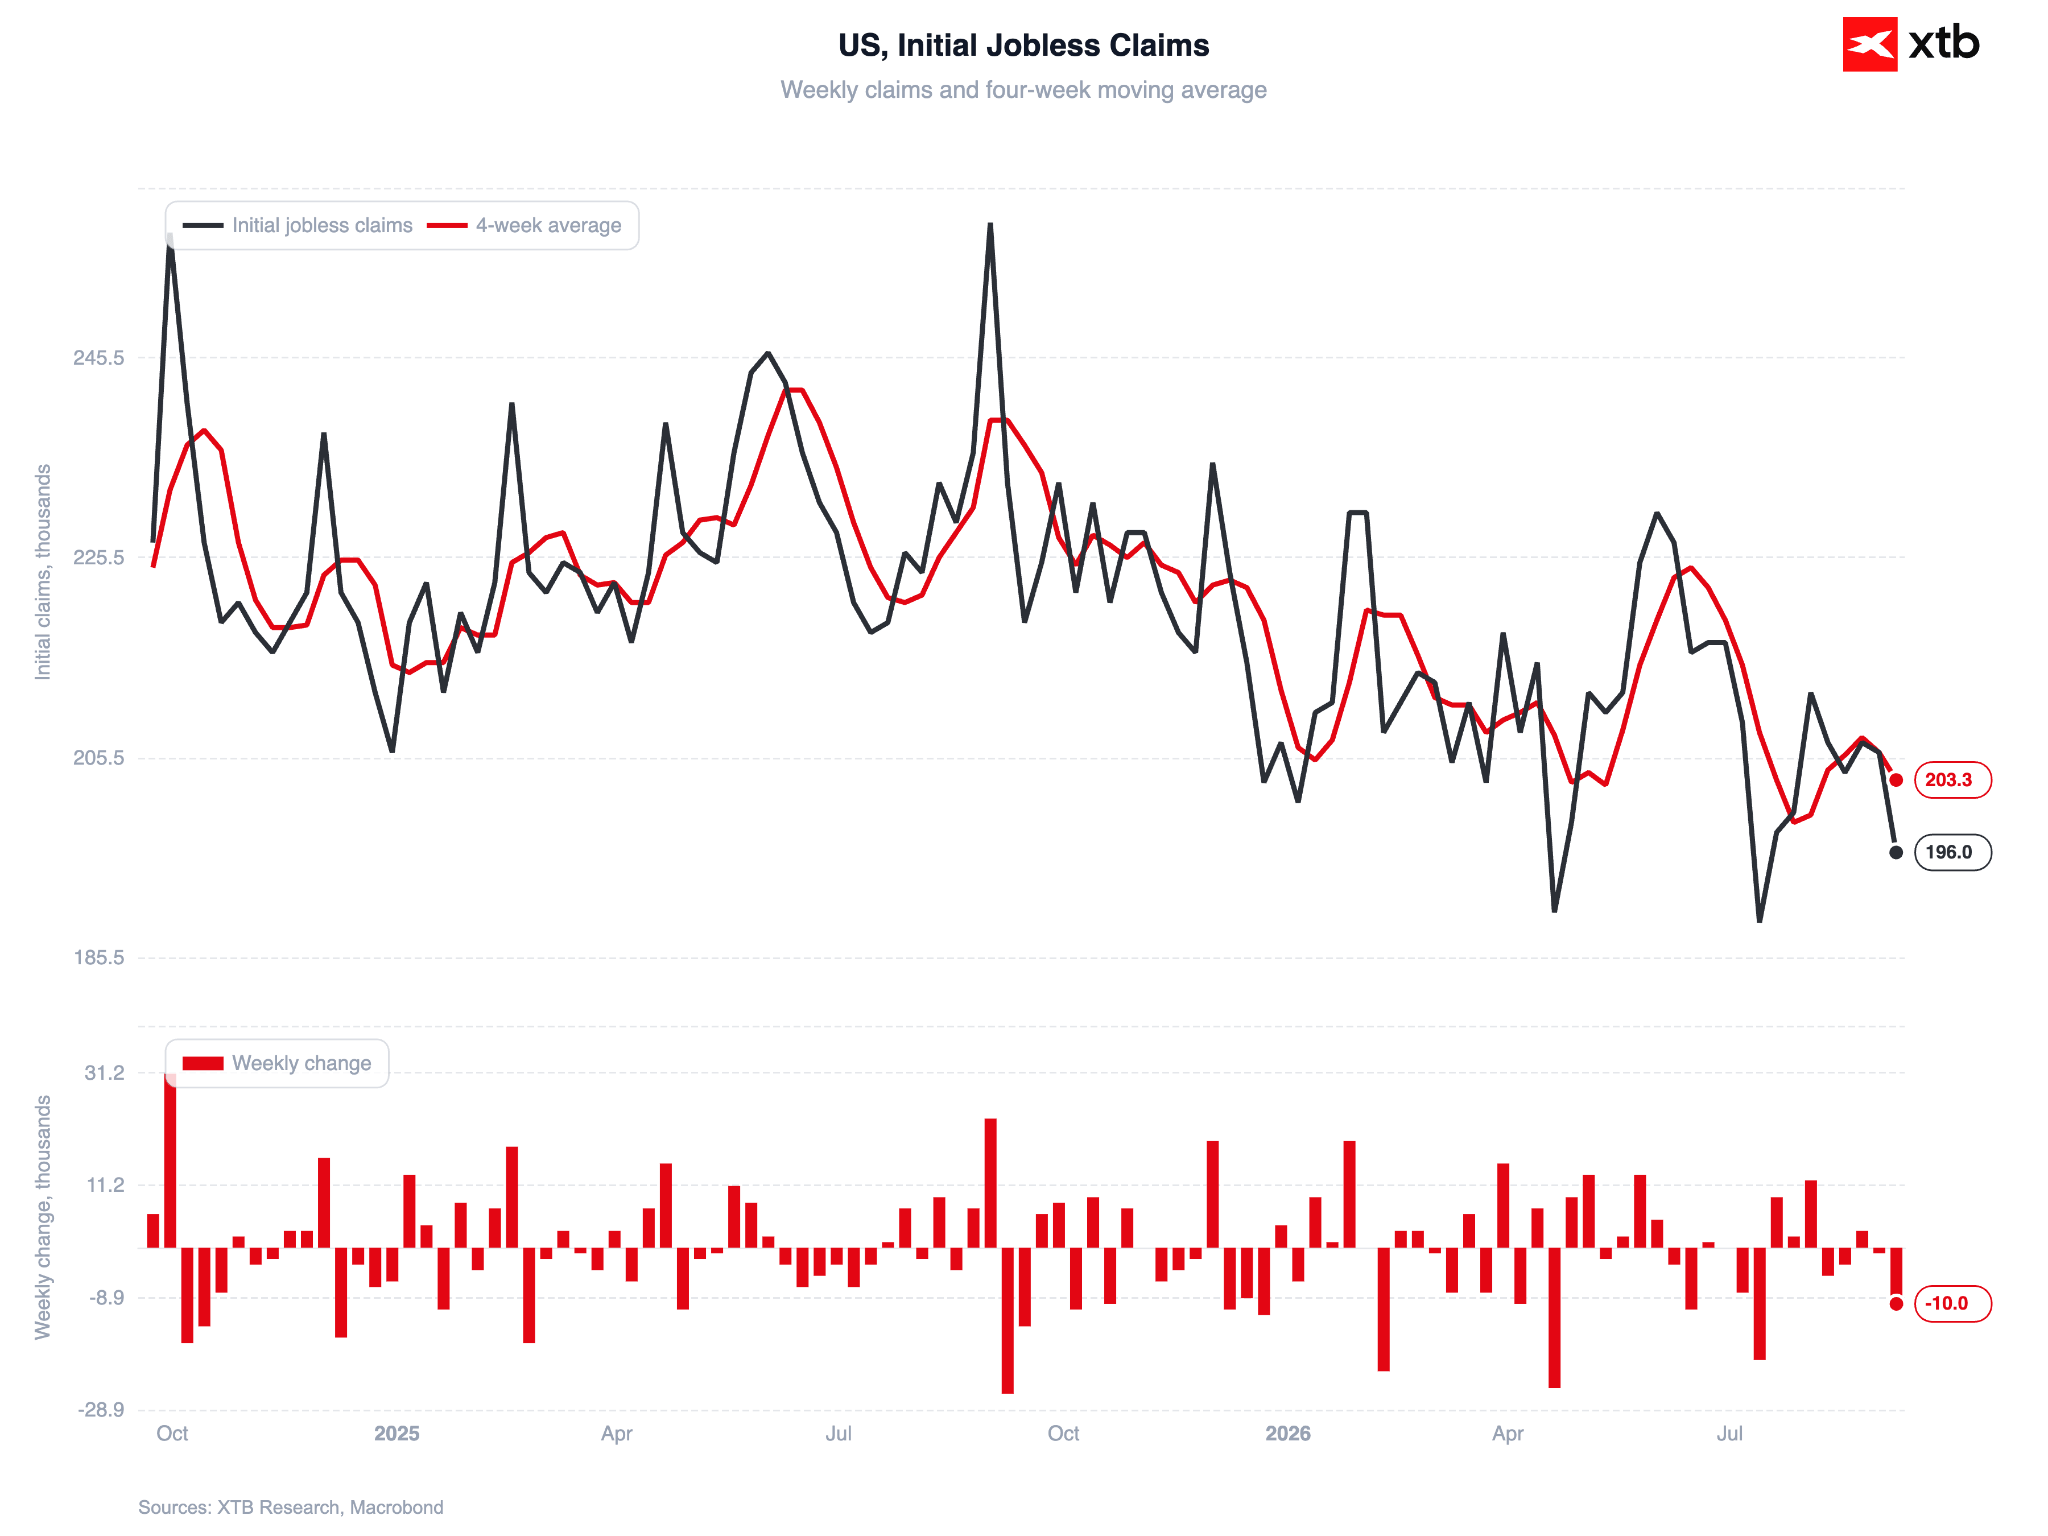
FOMC se bucură de o marjă de manevră considerabilă, întrucât economia rămâne surprinzător de rezilientă, iar piața muncii se menține într-o stare caracterizată de „concedieri reduse și angajări reduse”. Prin urmare, pare probabil un scenariu de „aterizare lină”, în care o înăsprire monetară modestă temperează consumul în creștere și așteptările inflaționiste în creștere, fără a afecta în mod semnificativ dinamica creșterii economice.
Figura 4: Cererile inițiale de șomaj din SUA (2025 - 2027)
Sursă: XTB Research, 17.09.2026
Orientul Mijlociu rămâne în centrul atenției
O eventuală corecție a prețurilor materiilor prime energetice ar putea, desigur, să declanșeze o reevaluare bruscă (adică lichidarea pozițiilor speculative privind noi majorări ale ratei dobânzii), așa cum s-a observat la sfârșitul lunii mai și începutul lunii iunie. Atenția se concentrează nu numai asupra ofertei de țiței și GNL (unde situația din Strâmtoarea Hormuz și, din ce în ce mai mult, din Strâmtoarea Bab-el-Mandeb rămâne critică), ci și asupra capacității de rafinare.
Problema războiului din Iran va reveni în centrul atenției în următoarele săptămâni, având în vedere apropierea rapidă a alegerilor de la jumătatea mandatului din SUA. Din perspectivă politică, reducerea prețurilor la combustibil la pompă are o importanță capitală.



Deschiderea sesiunii din SUA: Nasdaq, aurul și argintul înregistrează creșteri semnificative în urma... unei majorări a ratei dobânzii (17.09.2026)


🇬🇧 Se va redresa lira după decizia BoE?



📊 Rezumatul zilei – Fed adoptă o poziție restrictivă, majorează ratele dobânzilor și semnalează noi creșteri. Dolarul se apreciază, în timp ce aurul scade


Măsură agresivă din partea Fed! Kevin Warsh nu face compromisuri în lupta împotriva inflației. Indicele US500 a atins cel mai scăzut nivel de la 3 august, iar aurul se află deja sub 4.300 de dolari.
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."