

- Petrolul Brent înregistrează o creștere de peste 4%, depășind pragul de 104 USD pe baril, pe fondul intensificării tensiunilor din Orientul Mijlociu.
- Uraganul Isaias blochează aproximativ un sfert din producția de țiței din Golful Mexic.
- Randamentele obligațiunilor de stat americane pe 10 ani cresc cu 5 puncte de bază, ajungând la 5,35%, pe fondul temerilor legate de inflație alimentate de creșterea prețurilor petrolului.
- Acțiunile europene înregistrează o scădere generalizată, indicele Euro Stoxx 50 pierzând 1,1%, iar sectorul bancar fiind sub presiune.
- Acțiunile Samsung scad cu aproape 2,5%, în ciuda raportării unui profit operațional record în trimestrul al treilea, care depășește 100 de trilioane de KRW.
- Aurul urcă la aproximativ 4.120 USD pe uncie, susținut de temerile legate de inflație și de revenirea cererii din China.
Ședința de tranzacționare de joi a fost dominată de o revenire bruscă a prețurilor petrolului brut, declanșând un nou val de vânzări masive atât pe piața acțiunilor, cât și pe cea a obligațiunilor de stat. Investitorii se concentrează din nou asupra riscurilor geopolitice în creștere și asupra repercusiunilor lor inflaționiste.
Mărfuri
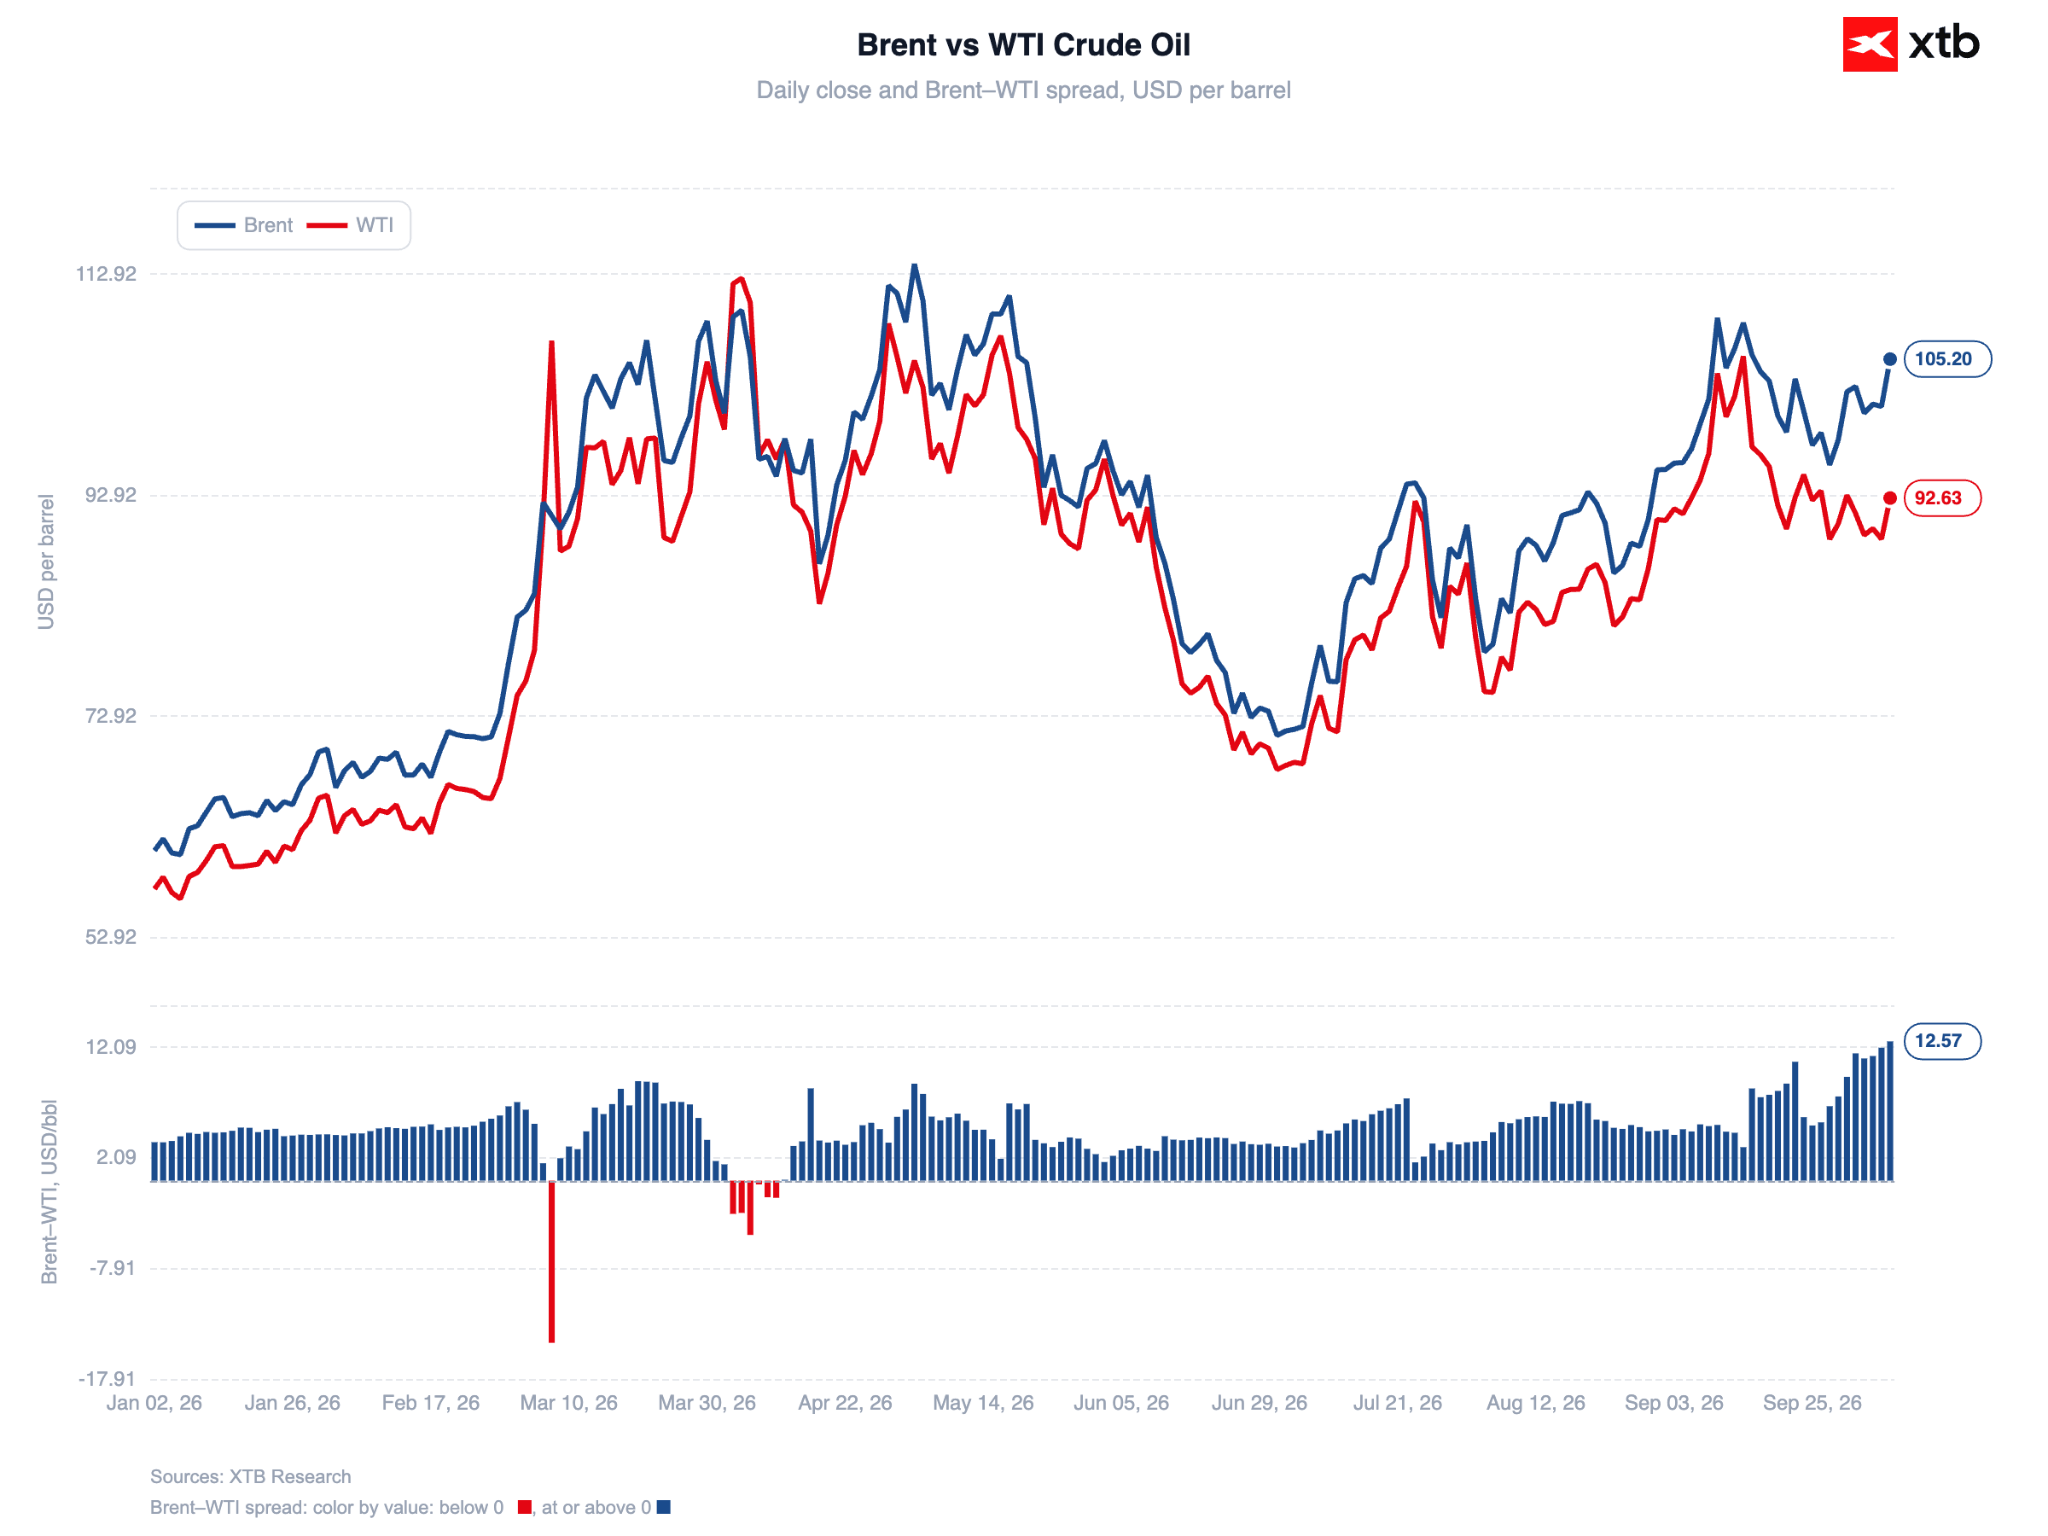
Petrolul Brent înregistrează astăzi o creștere de peste 4%, depășind pragul de 104 USD pe baril. Petrolul WTI înregistrează o creștere de amploare similară, ajungând la aproape 92 USD. Catalizatorul imediat al acestei evoluții provine din rapoarte care contrazic ipoteza anterioară conform căreia administrația lui Donald Trump s-ar abține de la escaladarea conflictului cu Iranul până la alegerile de la jumătatea mandatului din noiembrie.
Figura 1: Petrolul Brent și WTI (2026)
Sursă: XTB Research, 08.10.2026
Tensiunile sunt exacerbate și mai mult de noile atacuri ale grupării Houthi; în ultimele două zile, rebelii au lovit două aeroporturi saudite (din Riad și Abha), ucigând trei persoane și rănind alte zeci. La riscurile legate de ofertă se adaugă uraganul Isaias, primul din sezonul atlantic, care a obligat producătorii din Golful Mexic să oprească aproximativ un sfert din producția de țiței și circa 16% din producția de gaze naturale. Se preconizează că furtuna se va intensifica și mai mult, urmând să lovească coastele statelor Louisiana și Texas între vineri seara și sâmbătă.
Piața datoriilor
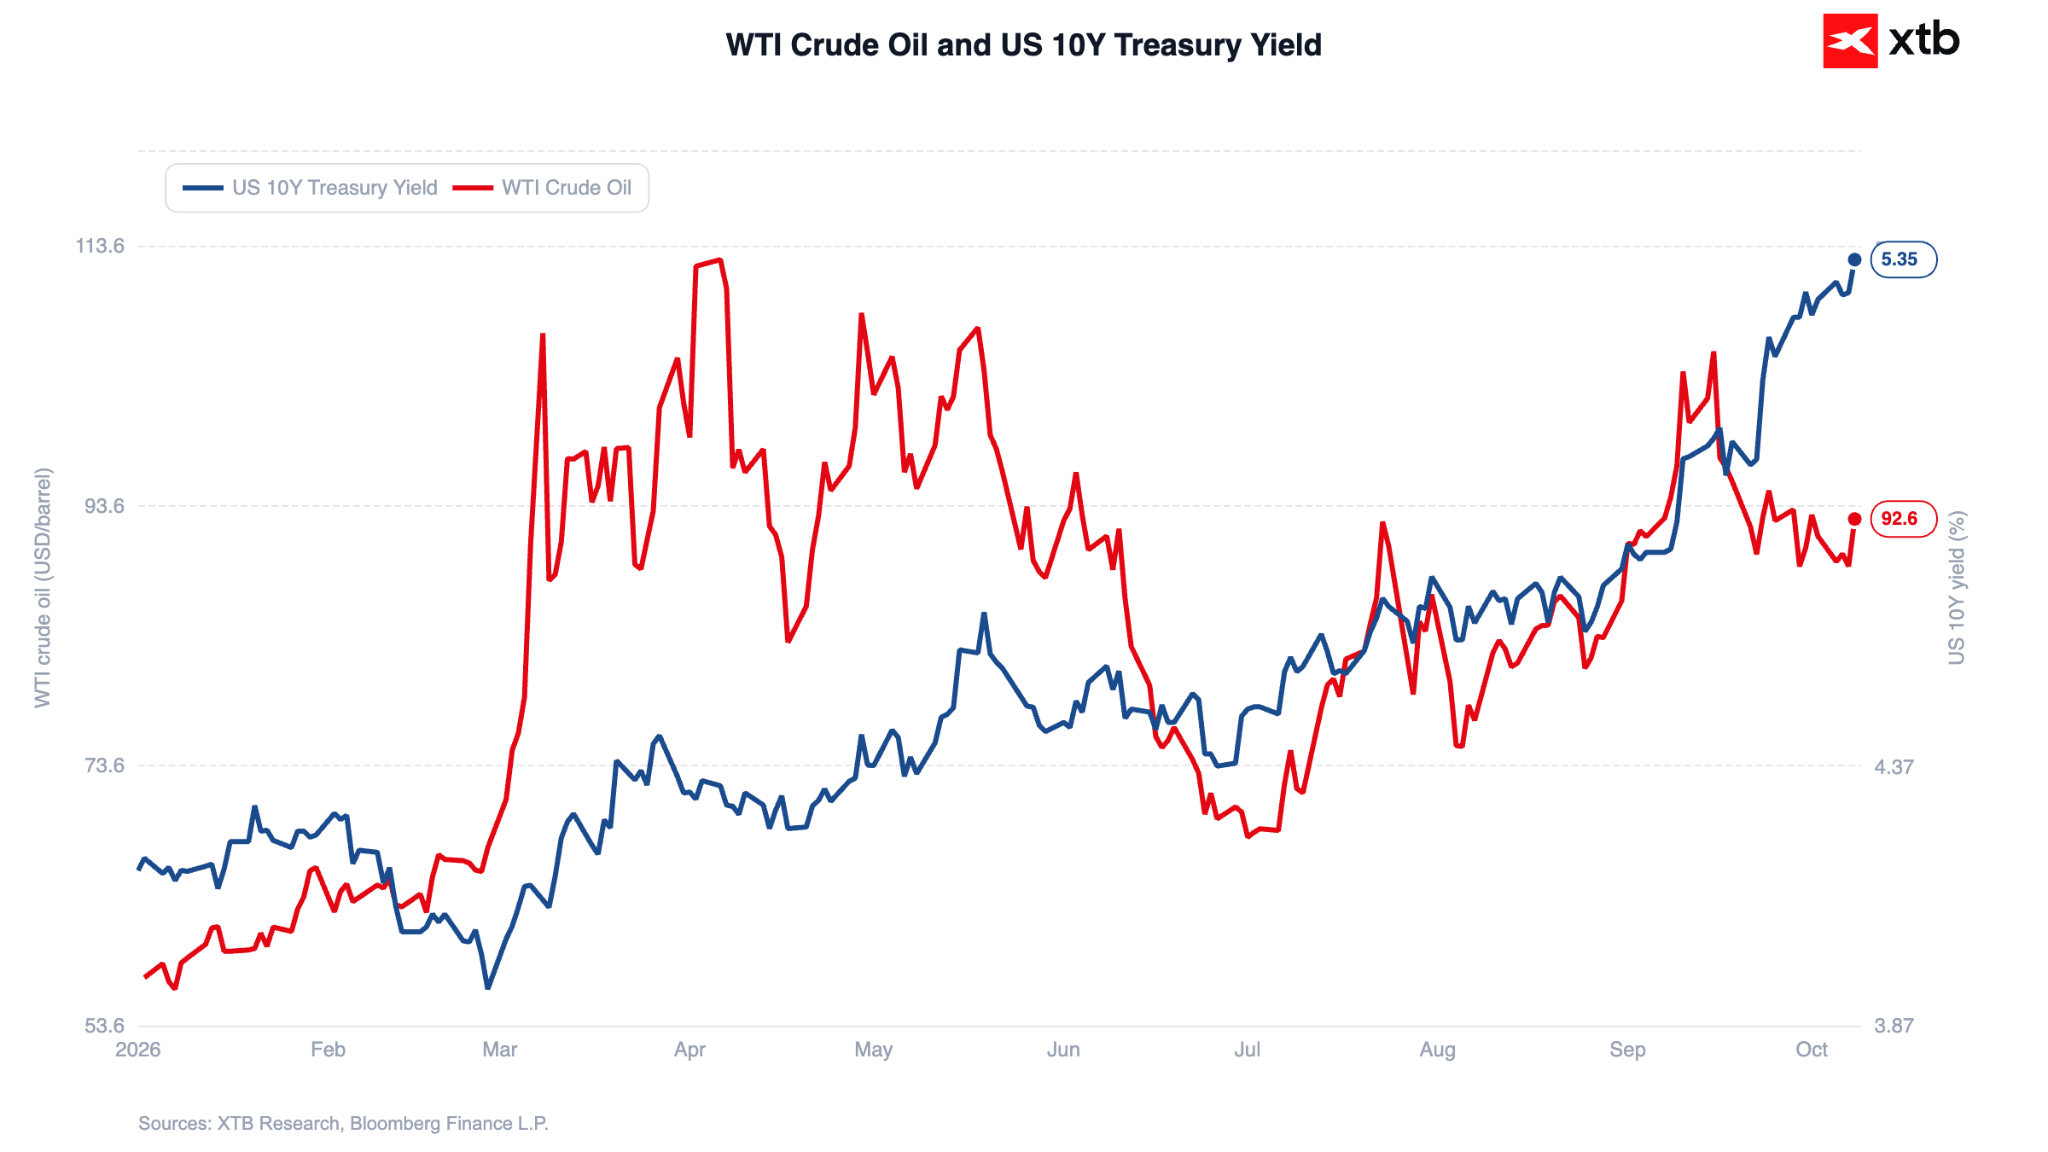
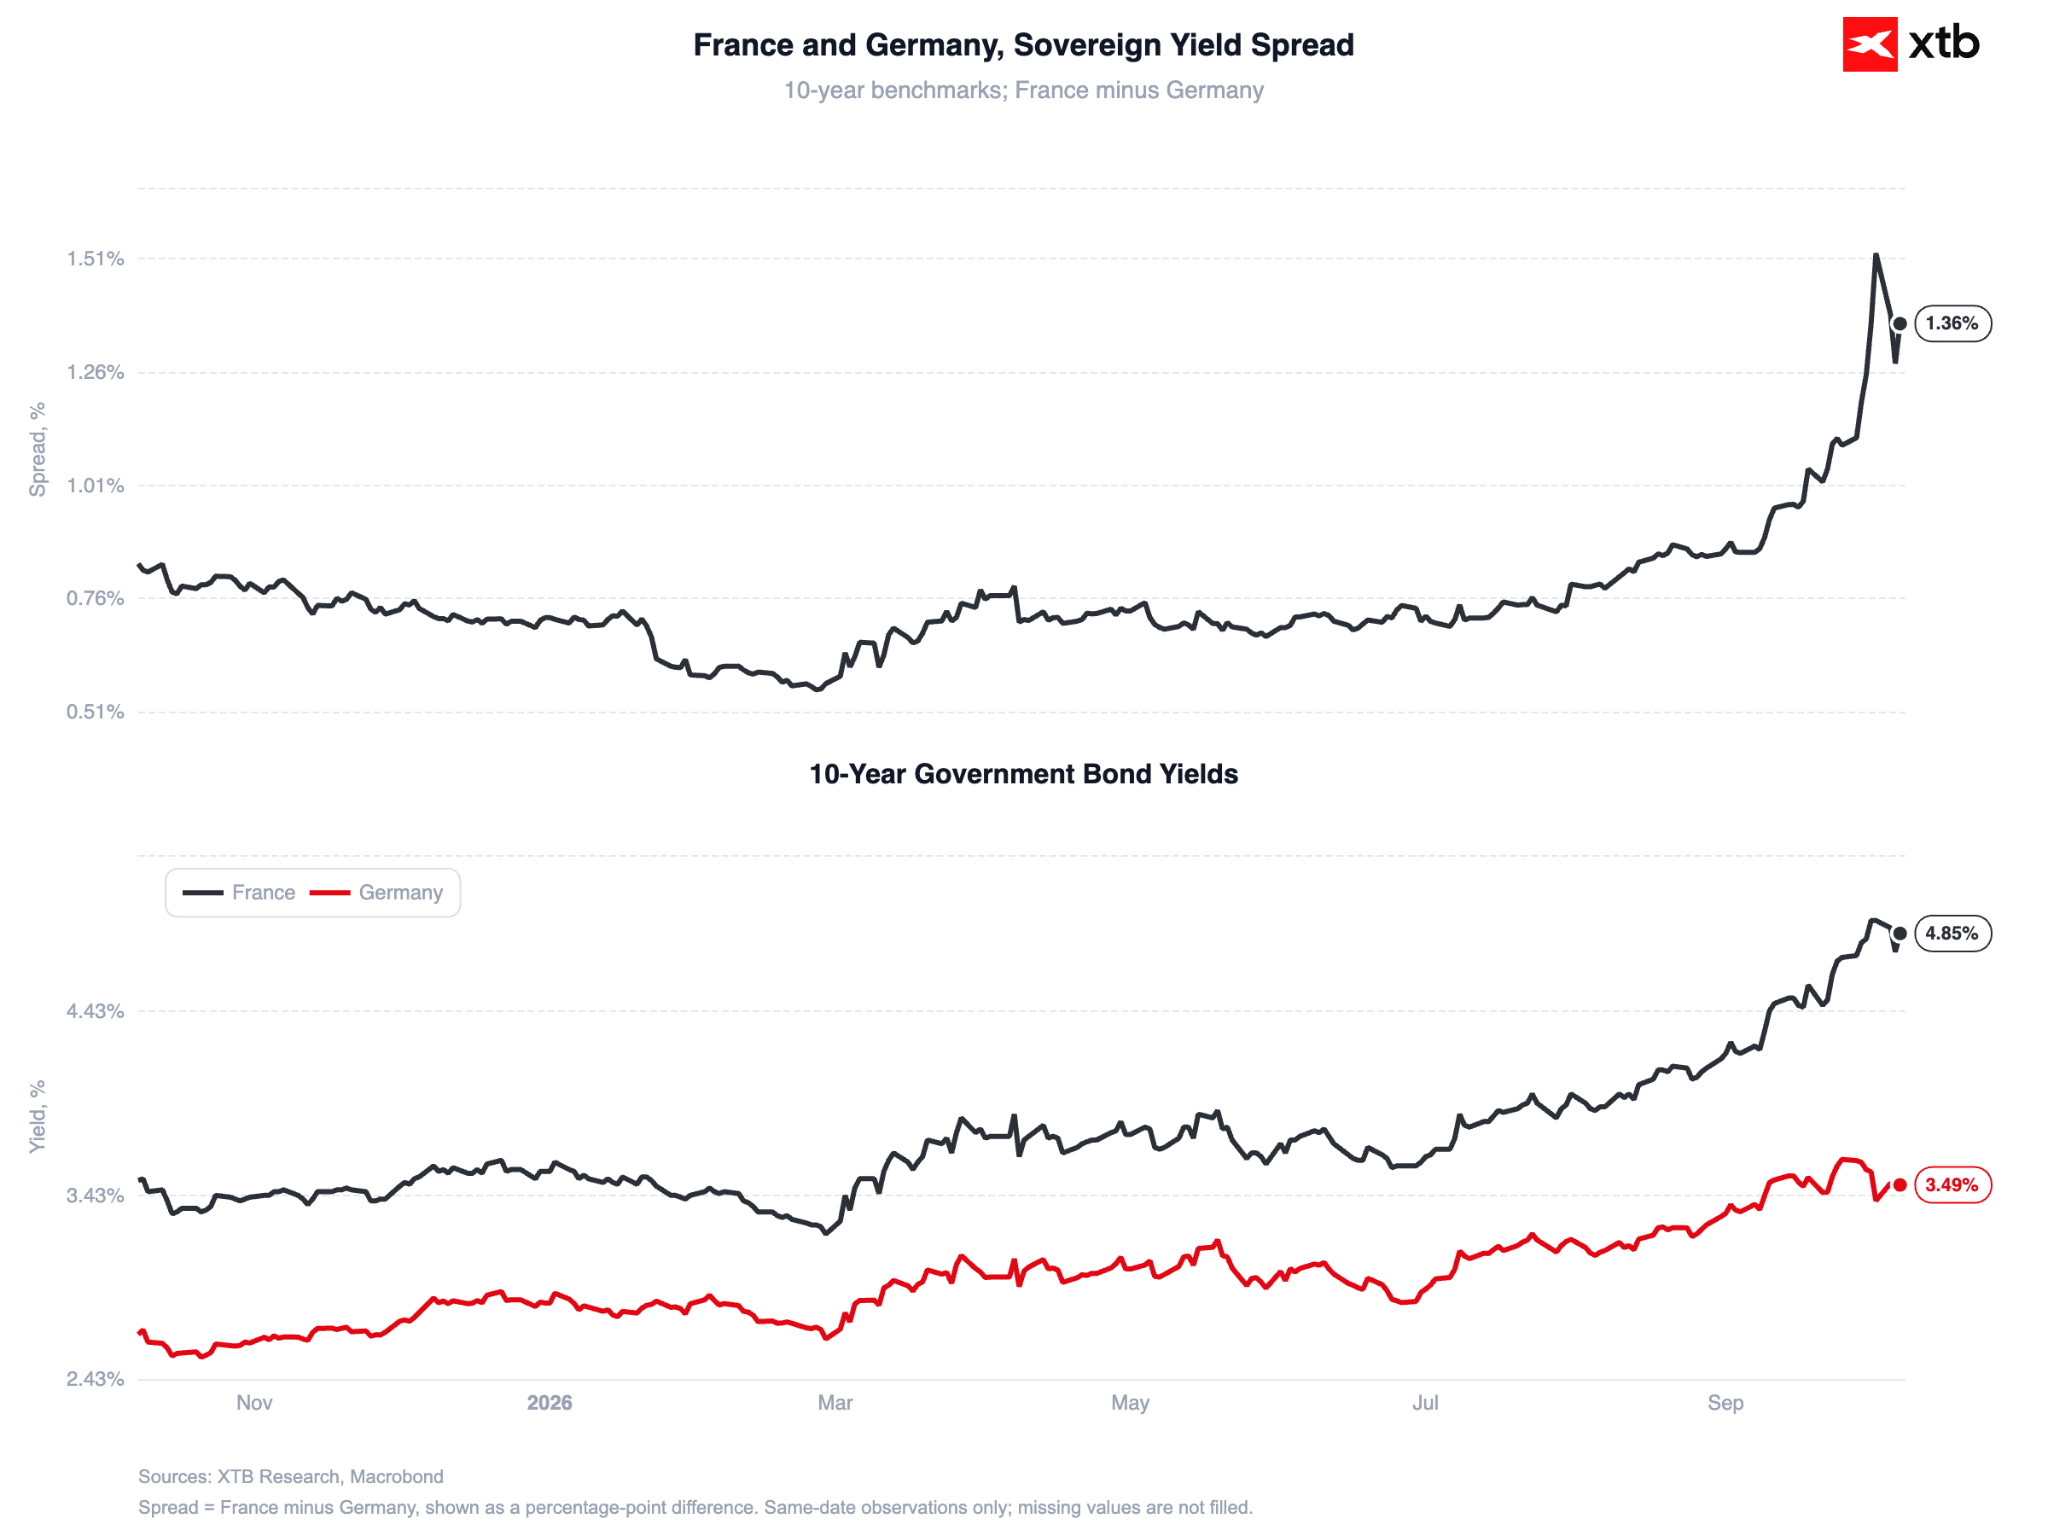
Creșterea prețurilor petrolului alimentează îngrijorările legate de inflația persistentă, determinând o vânzare masivă continuă a obligațiunilor suverane. Randamentul obligațiunilor de stat americane pe 10 ani a crescut cu aproximativ 5 puncte de bază, ajungând la 5,35%. O evoluție și mai dinamică se observă în cazul obligațiunilor de stat franceze (+9 puncte de bază, până la 4,95%), un subiect abordat mai detaliat în comentariul de ieri privind piața de acțiuni.
Figura 2: Țițeiul WTI și randamentele obligațiunilor de stat americane pe 10 ani (2026)
Sursă: XTB Research, 08.10.2026
Este de remarcat faptul că până la 38% din totalul obligațiunilor corporative franceze cu rating ridicat se tranzacționează în prezent la un randament mai mic decât titlurile de stat comparabile (față de doar 12 miliarde de euro la începutul anului 2026). Investitorii consideră companiile cu o expunere solidă la venituri internaționale, precum L'Oréal sau TotalEnergies, ca fiind un refugiu mai sigur decât titlurile de stat franceze.
Figura 3: Diferența de randament al titlurilor de stat pe 10 ani între Franța și Germania (2026)
Sursă: XTB Research, 08.10.2026
Piața de acțiuni
Valul de vânzări de pe piețele petrolului și ale obligațiunilor se extinde și asupra pieței de acțiuni. Contractele futures pe indicele S&P 500 au înregistrat o scădere de 0,4%, semnalând a doua zi consecutivă de retragere de la nivelurile record. Indicii europeni se tranzacționează, de asemenea, cu pierderi semnificative. Indicele paneuropean Euro Stoxx 50 a scăzut cu 1,1%, indicele francez CAC 40 a pierdut 0,9%, indicele italian FTSE MIB a scăzut cu 1,3%, în timp ce indicele german DAX se tranzacționează cu 0,8% mai jos.
Figura 4: Top creșteri și scăderi în Euro Stoxx 50 (08.10.2026)
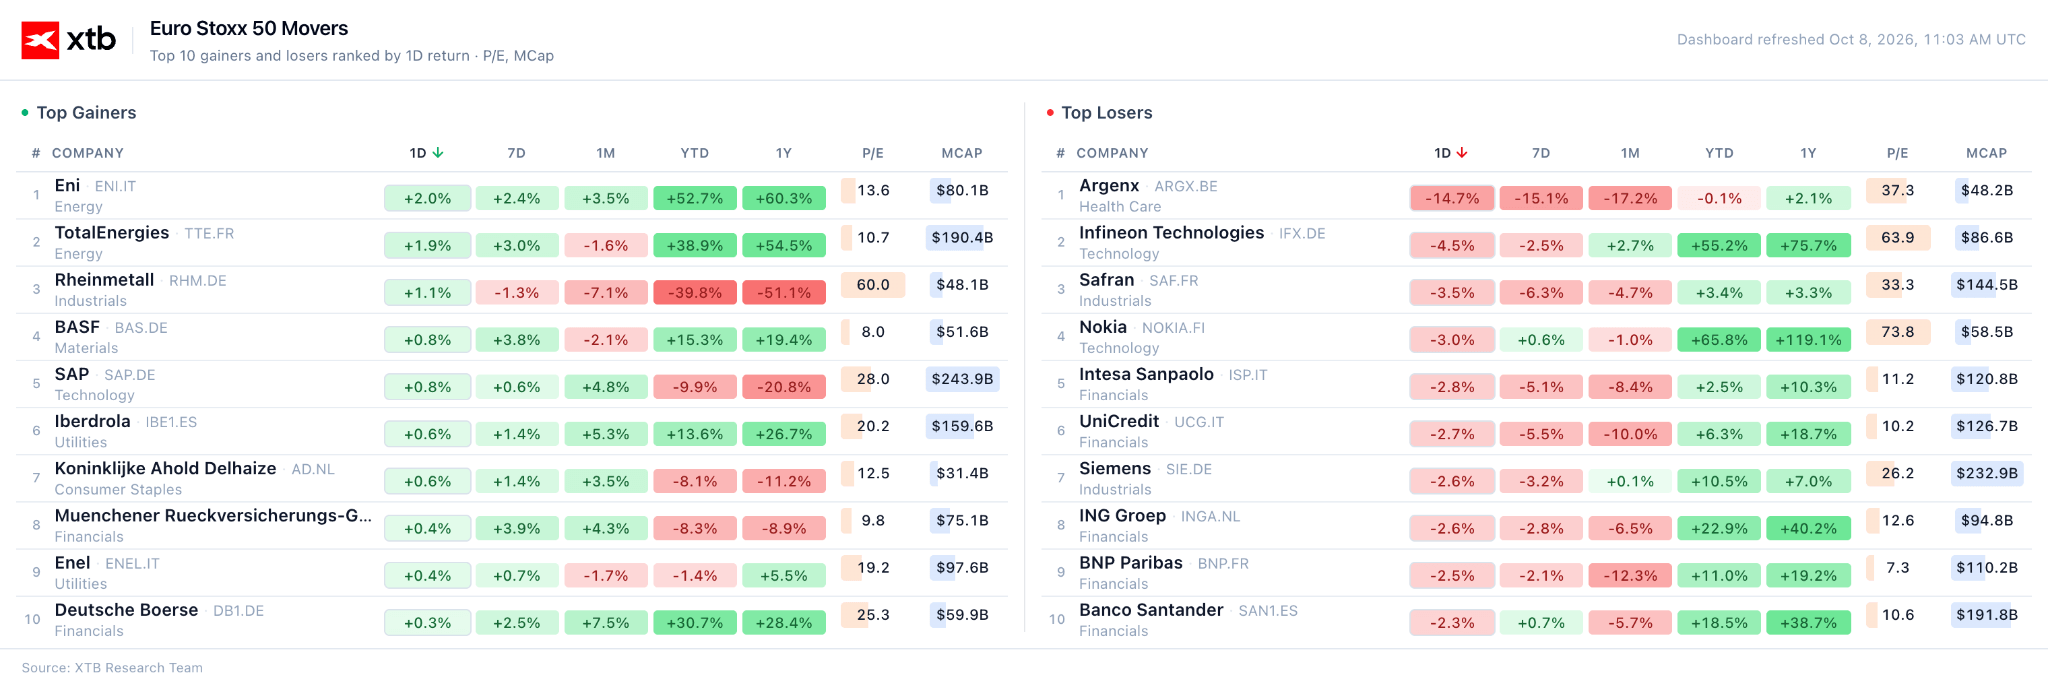
Sursă: XTB Research, 08.10.2026
Sectorul bancar european se află sub o presiune deosebit de intensă, indicele Stoxx 600 Banks înregistrând o scădere de aproape 2%. Îngrijorările legate de situația fiscală a Franței afectează încrederea pieței, ceea ce ar putea descuraja BCE să inițieze un ciclu agresiv de majorare a ratei dobânzii, pe care piețele îl anticipaseră anterior.
Figura 5: Diagrama pentru Euro Stoxx 50 (08.10.2026)
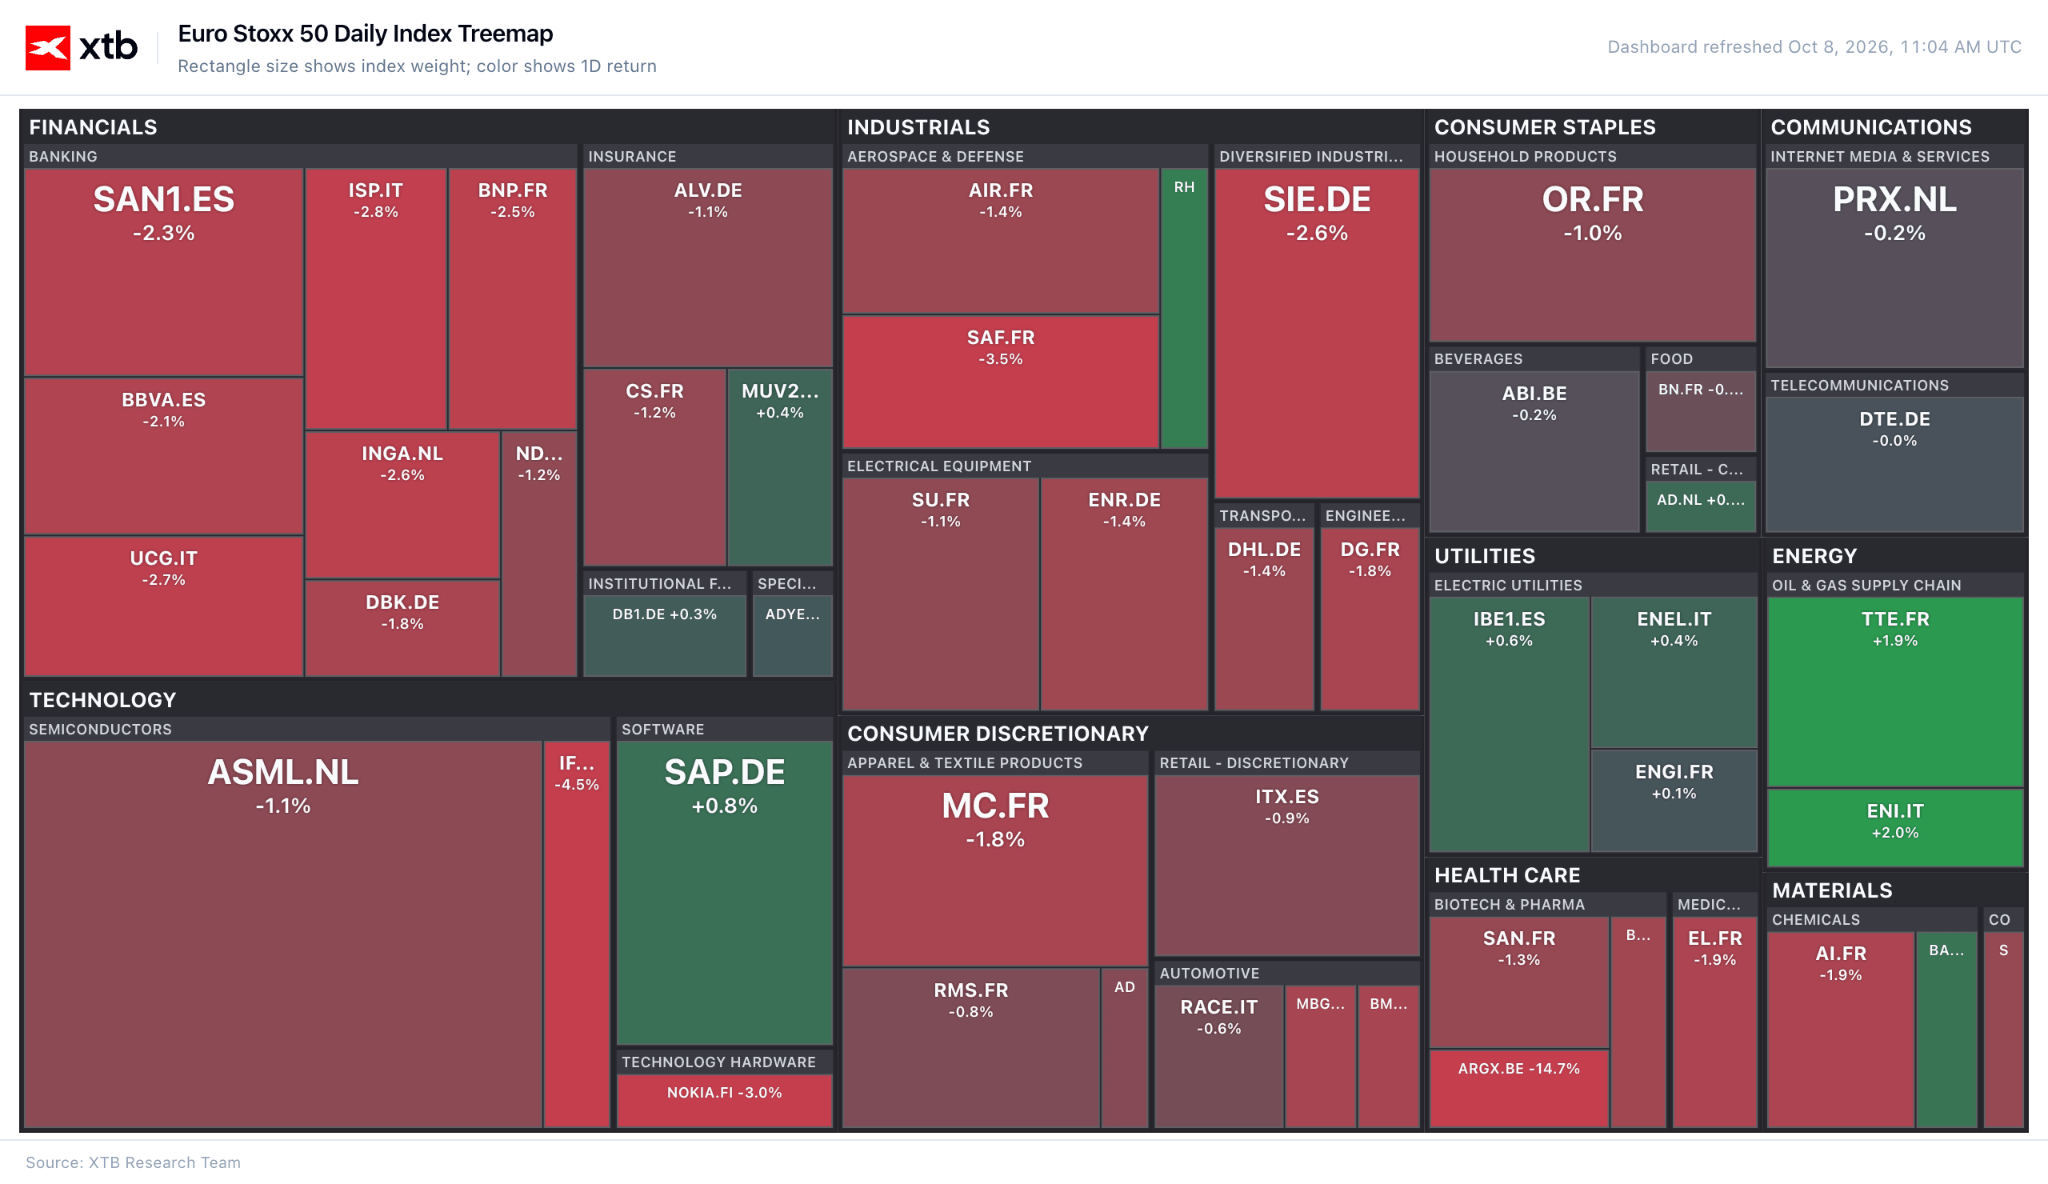
Sursă: XTB Research, 08.10.2026
Acțiunile din sectorul semiconductorilor înregistrează, de asemenea, performanțe slabe, rezultatele trimestriale ale Samsung aflându-se în centrul atenției. Deși compania a raportat o creștere de zece ori a profitului operațional, cifrele nu au reușit să satisfacă așteptările investitorilor, ceea ce a determinat scăderea prețului acțiunilor cu aproape 2,5%. Profitul operațional preliminar al Samsung pentru trimestrul al treilea a depășit pentru prima dată 100 de trilioane de woni sud-coreeni (ajungând la 107,4 trilioane de woni, sau aproximativ 80 de miliarde de dolari). Veniturile au crescut la 195 de trilioane de woni, impulsionate în principal de cererea de cipuri de memorie HBM și DRAM.
Politica monetară
Christopher Waller, unul dintre cei mai vocali membri ai FOMC din ultima perioadă, a remarcat astăzi că vor fi probabil necesare noi majorări ale ratei dobânzii pentru a readuce inflația la nivelul țintă. Cu toate acestea, el a subliniat că banca centrală își păstrează flexibilitatea în ceea ce privește calendarul și nu este nevoie să înăsprească politica monetară într-un ritm agresiv, cu majorări ale ratei dobânzii la fiecare ședință consecutivă. Piețele anticipează pe deplin o majorare a ratei dobânzii în decembrie, atribuind în același timp o probabilitate sub 20% unei astfel de măsuri la următoarea ședință de la sfârșitul lunii octombrie.
Metale prețioase și criptomonede
Aurul înregistrează astăzi o creștere de aproximativ 0,3%, ajungând la circa 4.120 de dolari pe uncie, ușor peste minimul de 9 săptămâni atins ieri. Prețurile sunt susținute de temerile legate de inflație, determinate de creșterea prețurilor petrolului, precum și de revenirea cumpărătorilor chinezi după sărbătoarea „Săptămânii de Aur”. Cu toate acestea, redresarea se confruntă cu dificultăți din cauza unui dolar american mai puternic, indicele dolarului situându-se în apropierea maximelor înregistrate de la începutul anului. Aurul rămâne cu aproximativ o cincime mai ieftin decât înainte de izbucnirea conflictului dintre SUA și Iran. Argintul înregistrează astăzi o scădere de aproximativ 1,4%, în timp ce Bitcoin scade cu aproximativ 0,4%.
Figura 6: Gold (2026)
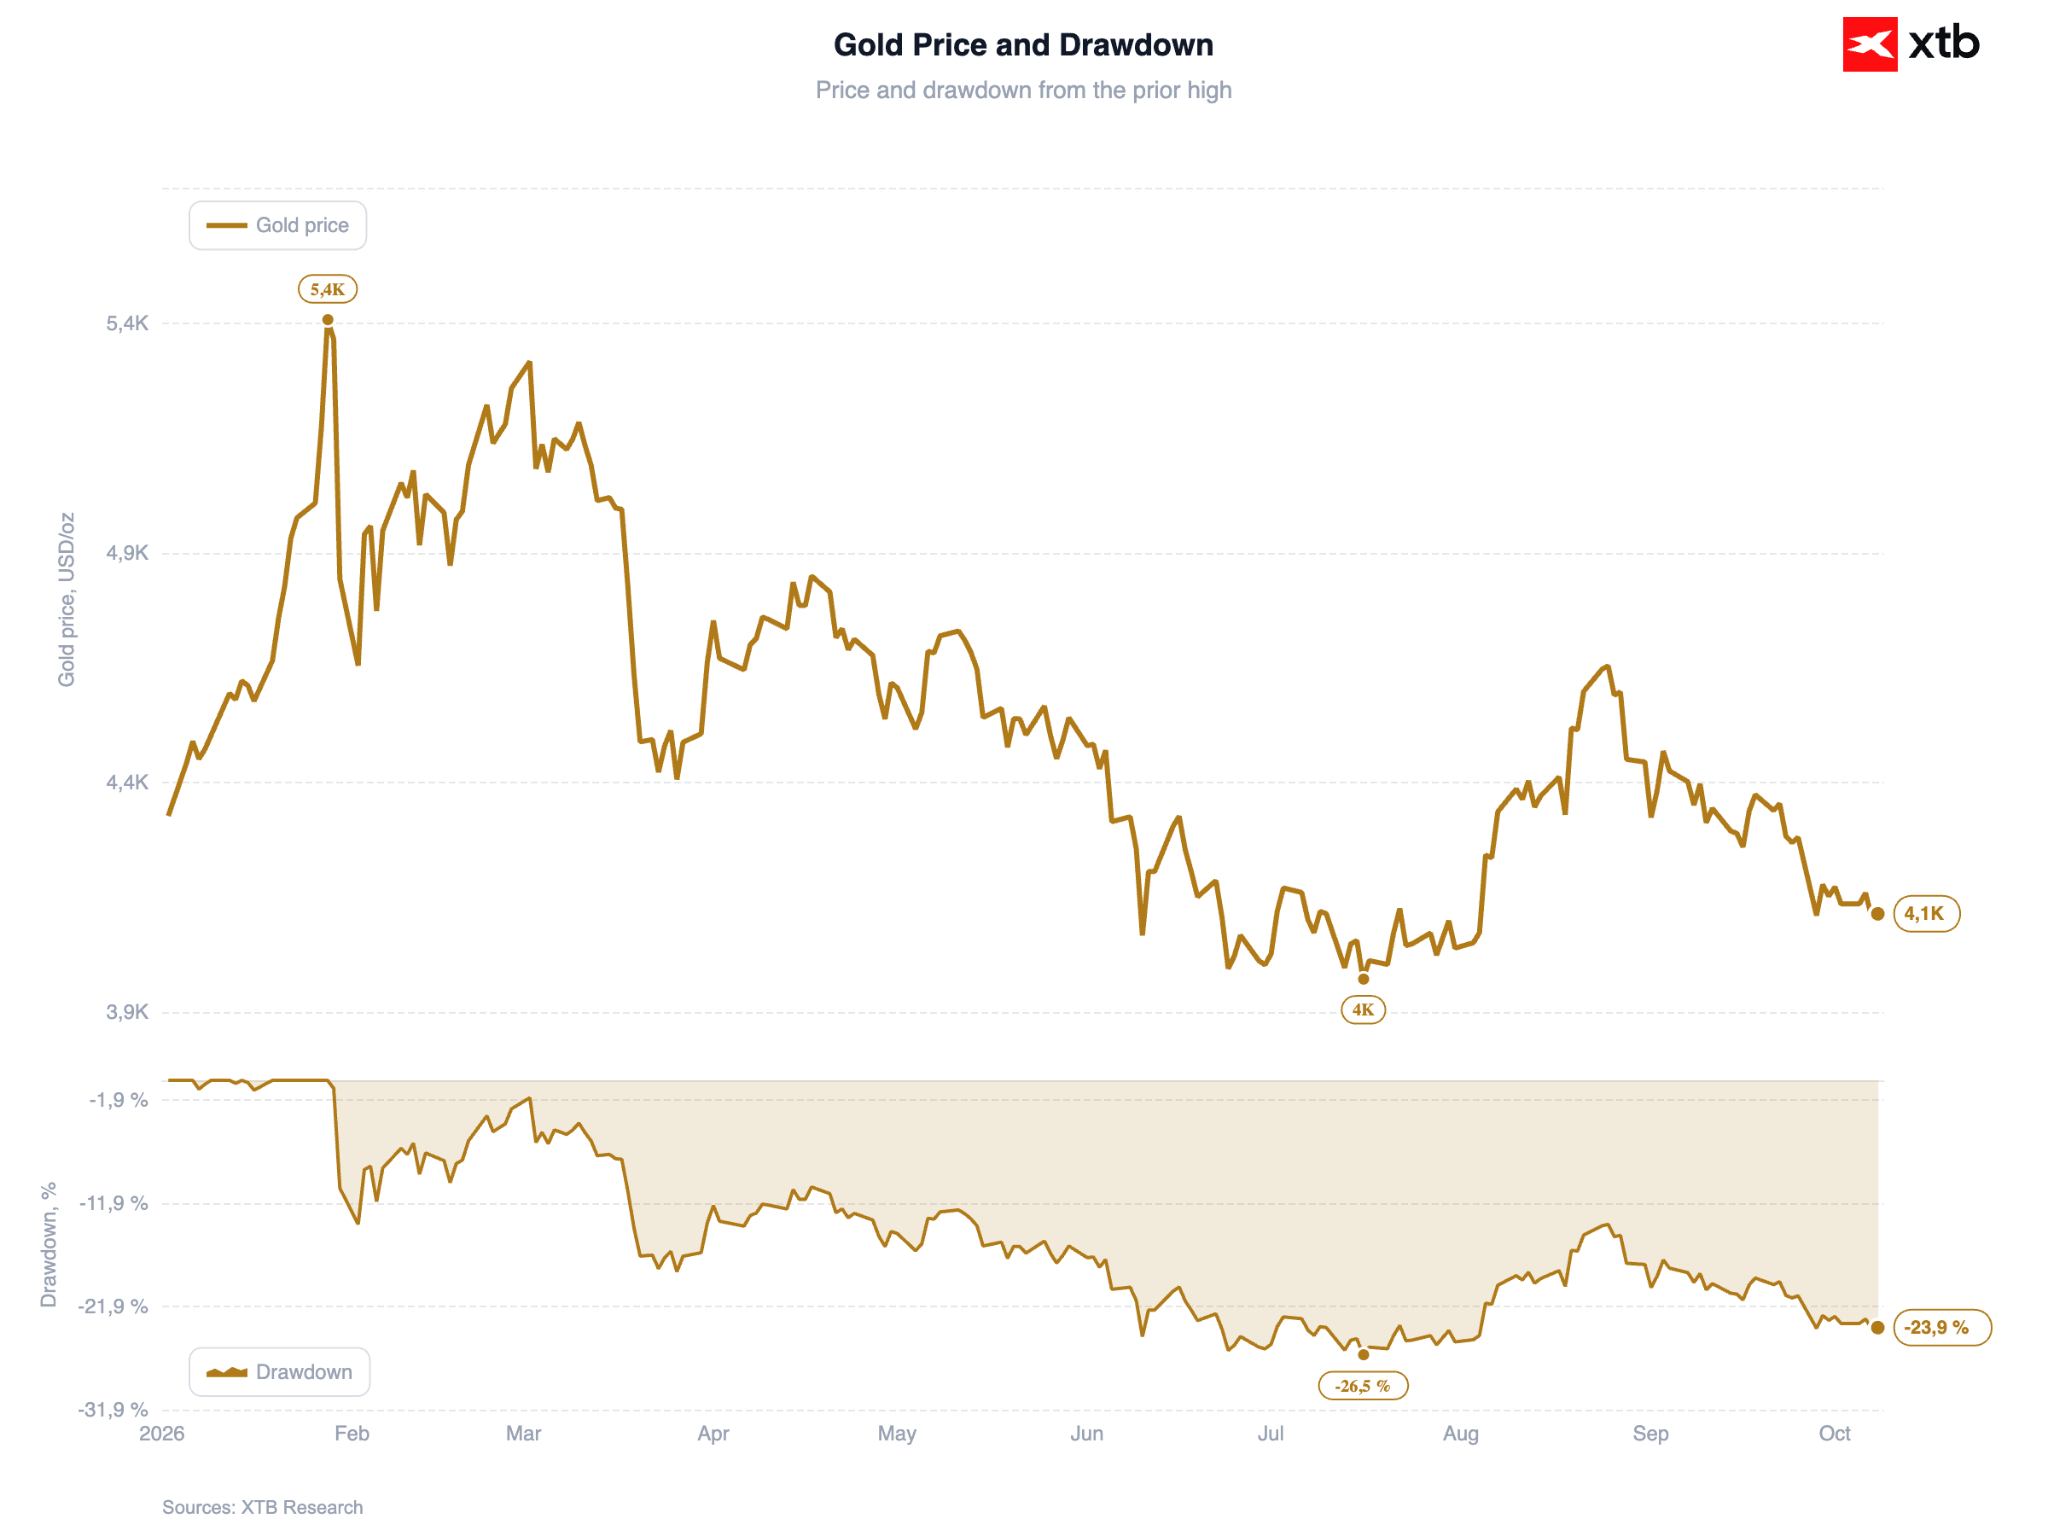
Sursa: XTB Research, 08.10.2026



Sinteza piețelor: Prețul petrolului crește din nou, iar îngrijorările privind situația fiscală a Franței afectează euro (07.10.2026)



Petrolul sub 100 USD🚨
💶Graficul zilei: EURUSD la cel mai scăzut nivel din mai 2025, pe fondul crizei fiscale din Franța
Rezumatul dimineții: Dolarul se apreciază, petrolul scade. Perechea EUR/USD se află la minimele ultimelor luni
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."