

- Platină se tranzacționează la 1 700 USD pe uncie, în urma unei scăderi bruște față de maximul din ianuarie, de aproape 3 000 USD.
- Consiliul Mondial pentru Investiții în Platină prognozează un excedent de 265 000 de uncii în 2026, determinat în mare parte de ieșirile de capital din fondurile ETF.
- Producția minieră din Africa de Sud rămâne limitată de infrastructura învechită și de subinvestițiile structurale.
- Datele mai moderate privind inflația din SUA reduc așteptările privind noi majorări ale ratei dobânzii de către Rezerva Federală și susțin prețurile metalelor prețioase.
- Indicatorii tehnici rămân de tendință descendentă, în timp ce prețul testează zona-cheie de suport de 1700 USD.
Platină se tranzacționează la 1.699 USD pe uncie, deși în timpul raliului din ianuarie s-a apropiat foarte mult de 3.000 USD, depășind maximele istorice anterioare. În prezent, platina înregistrează pierderi de peste 3% față de săptămâna precedentă, 2,5% față de luna precedentă și 20,5% de la începutul anului, deși pe un orizont de douăsprezece luni se menține încă în creștere cu aproximativ 8,5%. Se află la aproximativ 42% distanță de recordul din ianuarie de 2.923,70 USD. Această comparație surprinde bine natura acestei piețe: o creștere bruscă la începutul anului, urmată de o pierdere la fel de bruscă a câștigurilor. Acest lucru arată că mișcările anterioare au fost determinate în principal de speculații și de speranța unei schimbări a factorilor fundamentali, care, în cele din urmă, se întorc împotriva metalului în acest moment.
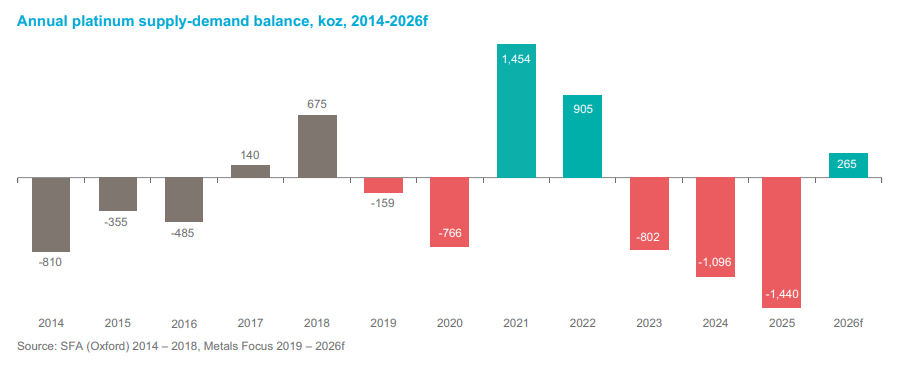
Cea mai importantă schimbare fundamentală o reprezintă revizuirea bilanțului. Consiliul Mondial pentru Investiții în Platină (World Platinum Investment Council) prognozează un excedent de 265 de mii de uncii pentru 2026, comparativ cu un deficit de 297 de mii de uncii estimat cu doar un trimestru în urmă. O schimbare de peste 560 de mii de uncii în trei luni este semnificativă pentru o piață de această dimensiune. Acest lucru ar marca primul excedent anual din 2022, după trei ani de deficite.
Ce s-a schimbat de fapt?
Contrar intuiției, nu este vorba despre ofertă. Se preconizează că producția minieră va rămâne practic neschimbată, la 5.551 mii de uncii, comparativ cu 5.561 mii de uncii în anul precedent. Reciclarea crește cu 8%, ceea ce determină o creștere a ofertei totale cu 2%. Aceasta este o variație minoră.
Întreaga schimbare se regăsește pe partea cererii, care se preconizează că va scădea cu 18%. Aceasta constă din trei componente cu caracteristici foarte distincte.
- Investițiile au înregistrat o inversare completă de 180 de grade. De la un aflux de 1,15 milioane de uncii în 2025 la un deflux de 83 de mii de uncii în 2026. Se estimează că doar fondurile ETF vor înregistra o scădere de 389 de mii de uncii, după ce în anul precedent au înregistrat un aflux de 200 de mii de uncii. Acesta este principalul factor care stă la baza revizuirii și, în același timp, punctul său cel mai slab ca prognoză, așa cum se va discuta mai jos.
- Cererea din sectorul bijuteriilor scade cu 15%, ajungând la 1.883 mii de uncii, China înregistrând o scădere de 32% față de aceeași perioadă a anului trecut în al doilea trimestru. O reacție clasică la prețurile ridicate.
- Sectorul auto înregistrează o scădere de 4%, ajungând la 2.904 mii de uncii. Adoptarea mai lentă decât se aștepta a vehiculelor electrice (EV) contribuie, în mod paradoxal, la creșterea cererii de catalizatori pe termen scurt, dar tendința structurală rămâne neschimbată.
- Singura categorie în creștere este cea industrială: o creștere de 5%, ajungând la 2.385 mii de uncii. Sticla înregistrează o creștere de 23%, sectorul electric de 19%, iar cel al pilelor de combustibil de 8%.
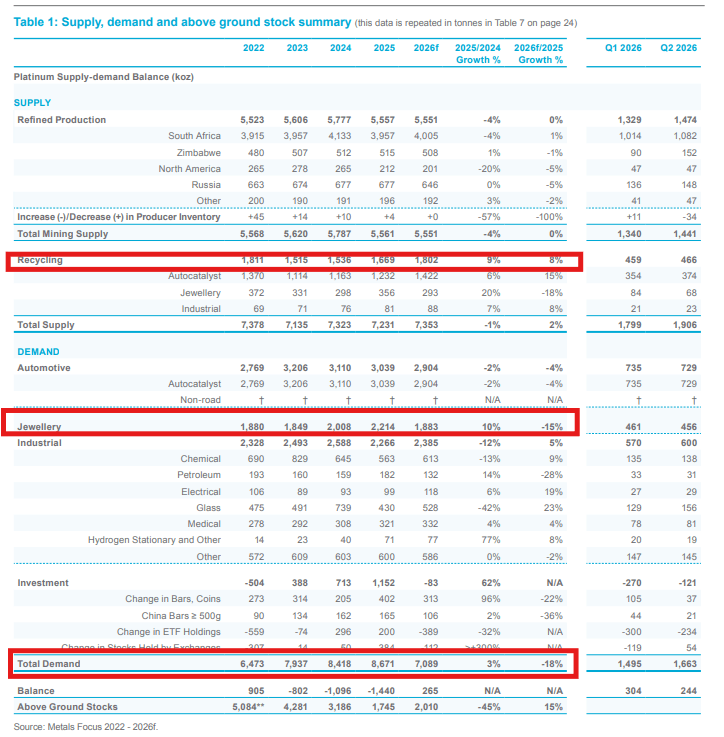
Se preconizează că cererea în 2026 va scădea cu aproape o cincime. Sursă: WPIC
Este acest excedent mai puțin periculos decât pare?
Acest lucru ne conduce la un detaliu ușor de trecut cu vederea în cifrele de ansamblu. Chiar WPIC menționează în ultimul său raport că piața ar putea reveni, de fapt, la un deficit în a doua jumătate a anului, odată ce presiunea de vânzare exercitată de ETF-uri își va fi epuizat efectul. Cu alte cuvinte, întregul surplus s-a înregistrat în prima jumătate a anului și este mai degrabă rezultatul unei lichidări punctuale a pozițiilor pe hârtie decât al unui dezechilibru fizic de durată. Revenirea evidentă a sectorului sticlei este remarcabilă, deși, din punct de vedere istoric, astfel de redresări au fost adesea fenomene izolate.
Un aspect merită subliniat. Metalul vândut de un fond nu dispare; acesta revine pe piață și mărește oferta disponibilă în acel moment. Cu toate acestea, aceeași uncie poate reveni în fond atunci când se schimbă sentimentul pieței. Un surplus generat de ieșirile din ETF-uri este, prin definiție, reversibil, spre deosebire de un surplus provenit dintr-o mină nouă.
Acest lucru este susținut de nivelurile stocurilor de suprafață. După trei ani de deficite, acestea au scăzut la aproximativ 2.010 mii de uncii, ceea ce corespunde la aproximativ paisprezece săptămâni de cerere. Chiar și după luarea în calcul a surplusului din acest an, rezerva rămâne redusă.
Din punct de vedere structural al ofertei, situația nu se îmbunătățește. Africa de Sud reprezintă aproximativ 72% din producția minieră globală, iar producția sa este cu 26% mai mică decât nivelul maxim de 5,3 milioane de uncii atins în 2006. Motivele sunt bine cunoscute și greu de inversat: minele învechite, costurile în creștere și ani de subinvestiții. Există o nouă sursă de aprovizionare, dar aceasta este încă departe. Proiectul Karo din Zimbabwe, pentru care Tharisa a obținut 294 de milioane de dolari, va fi lansat abia în trimestrul IV al anului 2027, cu o producție de 226 de mii de uncii în prima fază.
Adevărata problemă o reprezintă ratele dobânzilor
Echilibrul fizic este important, dar are o importanță secundară în acest moment. Prețul este dictat de costul de oportunitate.
Randamentul obligațiunilor de stat americane pe 10 ani se situează la 5,24%, aproape de cele mai ridicate niveluri înregistrate din 2007. Fed a majorat ratele dobânzilor în septembrie pentru prima dată în trei ani, iar piața anticipa o probabilitate de 68% pentru o nouă majorare în octombrie și de 95% în decembrie. Pentru un activ care nu generează randament, acesta este un context defavorabil.
Cu toate acestea, datele de astăzi privind inflația PCE din luna august s-au situat semnificativ sub așteptări: inflația de bază la 3,0% față de 3,3% cât se preconiza, și 0,2% lunar față de 0,3%. Probabilitatea unei majorări a ratei dobânzii în octombrie a scăzut de la 64% la 34% în decursul unei săptămâni, dolarul american s-a depreciat, randamentele au scăzut cu 4-5 puncte de bază, iar aurul a beneficiat de sprijin. Acest lucru are un impact direct pozitiv asupra platinei și sugerează că evaluarea bazată pe o probabilitate de 95% a unei majorări în decembrie necesită o reevaluare.
În același timp, scăderea prețurilor petrolului, ca urmare a îmbunătățirii fluxurilor prin Strâmtoarea Hormuz, atenuează o parte din presiunea inflaționistă, acționând în aceeași direcție.
Merită reținut faptul că, dacă piața își îndreaptă atenția de la preocupările legate de politica monetară către problemele fiscale din SUA — ceea ce ar putea împinge aurul din nou peste 5.000 de dolari — platina ar putea reacționa pozitiv și la astfel de evoluții.
Evaluări și poziționare
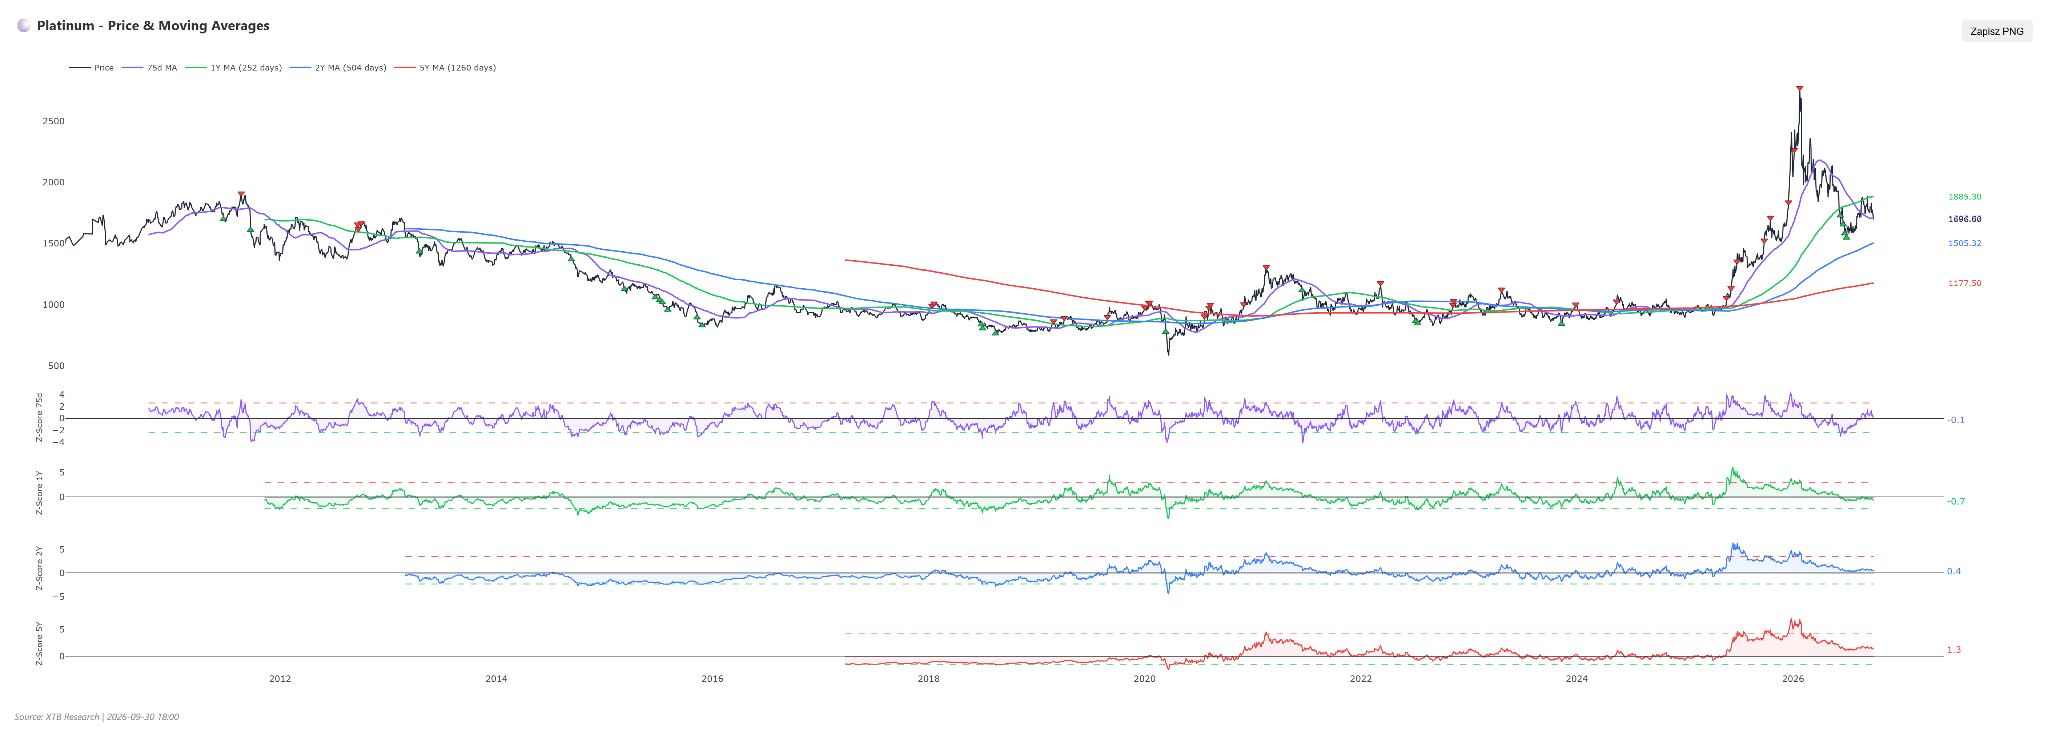
Scorul Z pe 1 an se situează la -0,72, pe 2 ani la +0,42, iar pe 5 ani la +1,32. Pe termen scurt, platina este ieftină în comparație cu istoricul său; pe o perioadă mai lungă, rămâne peste medie. Indicatorul pe 5 ani arată o reducere sistematică a primei: 2,36 acum șase luni, 1,09 acum un trimestru, o revenire la 1,63 acum o lună și, în prezent, 1,32.
Poziționarea speculativă, conform datelor CFTC la data de 22 septembrie, indică o poziție netă long de 15.366 de contracte, un scor Z de -0,37 și se situează la percentila 64,4 a distribuției istorice. Ponderea pozițiilor long în portofoliul speculativ este de 69,9%, cu o variație săptămânală de doar +146 de contracte.
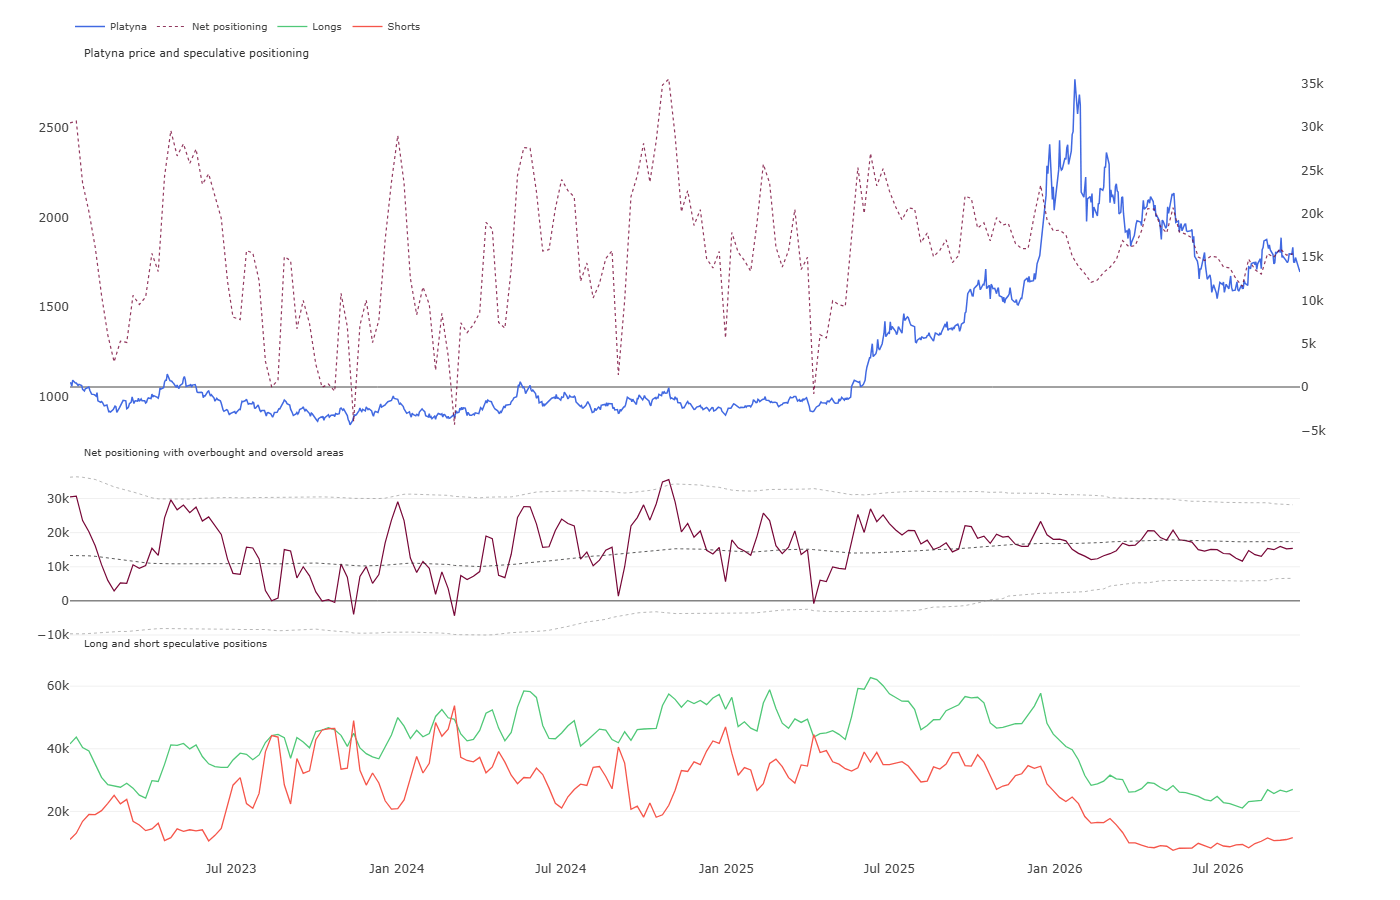
Această combinație relevă un lucru clar. Fondurile nu sunt nici supraaglomerate pe poziții long, nici nu își construiesc agresiv poziții short. Pur și simplu stau pe margine. Pe de o parte, acest lucru limitează riscul unei lichidări în cascadă, întrucât nu există prea multe active de lichidat la scară largă. Pe de altă parte, nu există combustibil pentru un „short squeeze” care să determine o redresare rapidă.
Imaginea tehnică
Indicele RSI, la 37 de puncte, se apropie de zona de supravânzare, dar nu a ajuns încă acolo și nu generează un semnal de inversare. Alinierea indicatorului MACD și a mediilor mobile rămâne bearish. Prețul se situează cu 3,13% sub media mobilă pe 50 de zile.
Graficul zilnic oferă un context esențial. Nivelul actual de 1.700 nu este doar o cifră rotundă; acesta reprezintă o zonă de consolidare din noiembrie și decembrie 2025, înainte de creșterea bruscă către recordul din ianuarie. Prețul a revenit exact la punctul de plecare al acelei mișcări. Astfel de niveluri sunt rareori depășite la prima încercare, dar pierderea lor ar fi semnificativă, întrucât nu există nicio structură de suport din anul trecut sub acest nivel până în zona de 1.550.
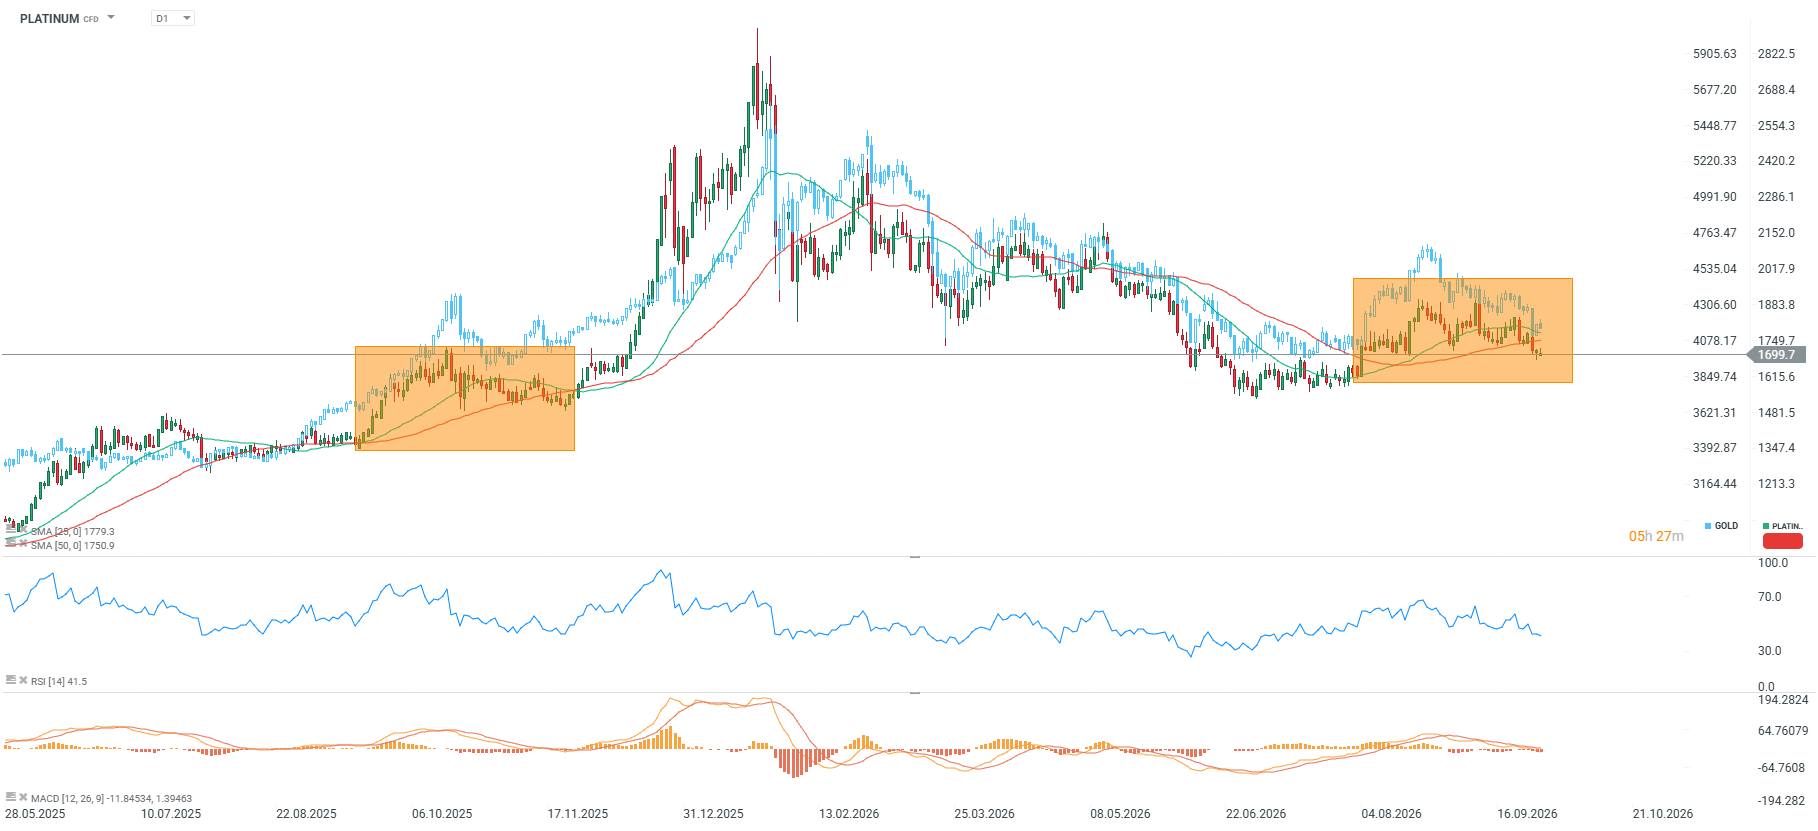
Evoluția pieței de la minimul din iunie se prezintă astfel: piața a atins un minim în jurul valorii de 1.530, a înregistrat o revenire până la 1.930 în august și, ulterior, a format o succesiune de maxime din ce în ce mai scăzute (în jur de 1.930, apoi 1.910), testând în prezent limita inferioară a acestui interval. Acesta este un model de distribuție clasic și, până la o străpungere în sus, avantajul este de partea ofertei.
Scenariul de scădere, favorizat în prezent. Randamentele la 10 ani care rămân în apropierea nivelului de 5,24% sau mai sus, combinate cu materializarea excedentului prognozat, împing prețurile sub 1.660 și mai departe, spre 1.620. Acest scenariu este susținut de MACD, de configurațiile mediilor mobile și de secvența de maxime din ce în ce mai joase înregistrate începând cu luna august.
Scenariul pozitiv. Necesită o depășire susținută a nivelului de 1.700 cu o închidere zilnică, ideal determinată de așteptări privind o politică monetară mai acomodativă a Fed și de scăderea randamentelor sub 5,00%. Recuperarea mediei mobile pe 50 de zile deschide calea către 1.750, în timp ce depășirea nivelului de 1.820 ar invalida secvența de tendință descendentă din august-septembrie.
Concluzii
Platină se află într-o situație neobișnuită: fundamentele fizice sunt vizibil mai bune decât sugerează cifrele oficiale privind surplusul — determinate în mare parte de încetarea ieșirilor de platină pe piața speculativă — alături de constrângerile structurale de ofertă din Africa de Sud și stocurile reduse. Cu toate acestea, ratele dobânzilor și un dolar puternic afectează puternic prețul.
Acest al doilea factor defavorabil începe să se atenueze. Dacă datele privind inflația mai scăzută din SUA se mențin și Fed renunță la o majorare a ratei dobânzii în decembrie, platina dispune de o bază fundamentală solidă pentru o redresare pornind de la un nivel de suport tehnic. Până la confirmarea acestui scenariu, perspectiva tehnică pe termen scurt rămâne negativă.


Știri de ultimă oră: Scăderea stocurilor de distilați stimulează revenirea prețului petrolului



Rezumatul dimineții: IA stimulează creșterea indicelui Nikkei 225, prețurile petrolului scad (30.09.2026)

Prețul pentru cacao scade cu 4% 📉 Stocurile ridicate afectează prețurile?
🚩 Petrolul continuă să scadă
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."