

- Randamentele obligațiunilor americane pe 30 de ani au atins 5,56%, înregistrând cel mai ridicat nivel din 2002.
- Indicele Nikkei 225 din Japonia a înregistrat o creștere de peste 2%, impulsionat de cererea puternică pentru acțiunile din sectorul IA.
- Prețurile petrolului brut au scăzut pe fondul redeschiderii parțiale de către Arabia Saudită a crucialului oleoduct Est-Vest.
- Piețele așteaptă publicarea datelor PCE din august, în timp ce Rezerva Federală analizează posibilitatea unei noi înăspriri a politicii monetare.
Ședința de marți a adus o nouă val de vânzări pe piața obligațiunilor, randamentul obligațiunilor americane pe 30 de ani atingând cel mai ridicat nivel din 2002 (5,56%). Astăzi, în ultima zi a trimestrului, sentimentul pieței se îmbunătățește vizibil.
Piețele bursiere asiatice înregistrează cea mai puternică zi din ultimele trei săptămâni, impulsionate de indicele Nikkei 225 din Japonia, care a crescut cu peste 2% în urma cumpărărilor masive de acțiuni din sectoarele IA și semiconductori. Randamentul obligațiunilor de stat americane pe 10 ani a scăzut ușor la 5,23%, oferind o scurtă pauză atât acțiunilor, cât și aurului. Atenția se îndreaptă acum către publicarea de astăzi a datelor PCE din august, indicatorul preferat al Rezervei Federale pentru măsurarea inflației.
📈 Acțiuni
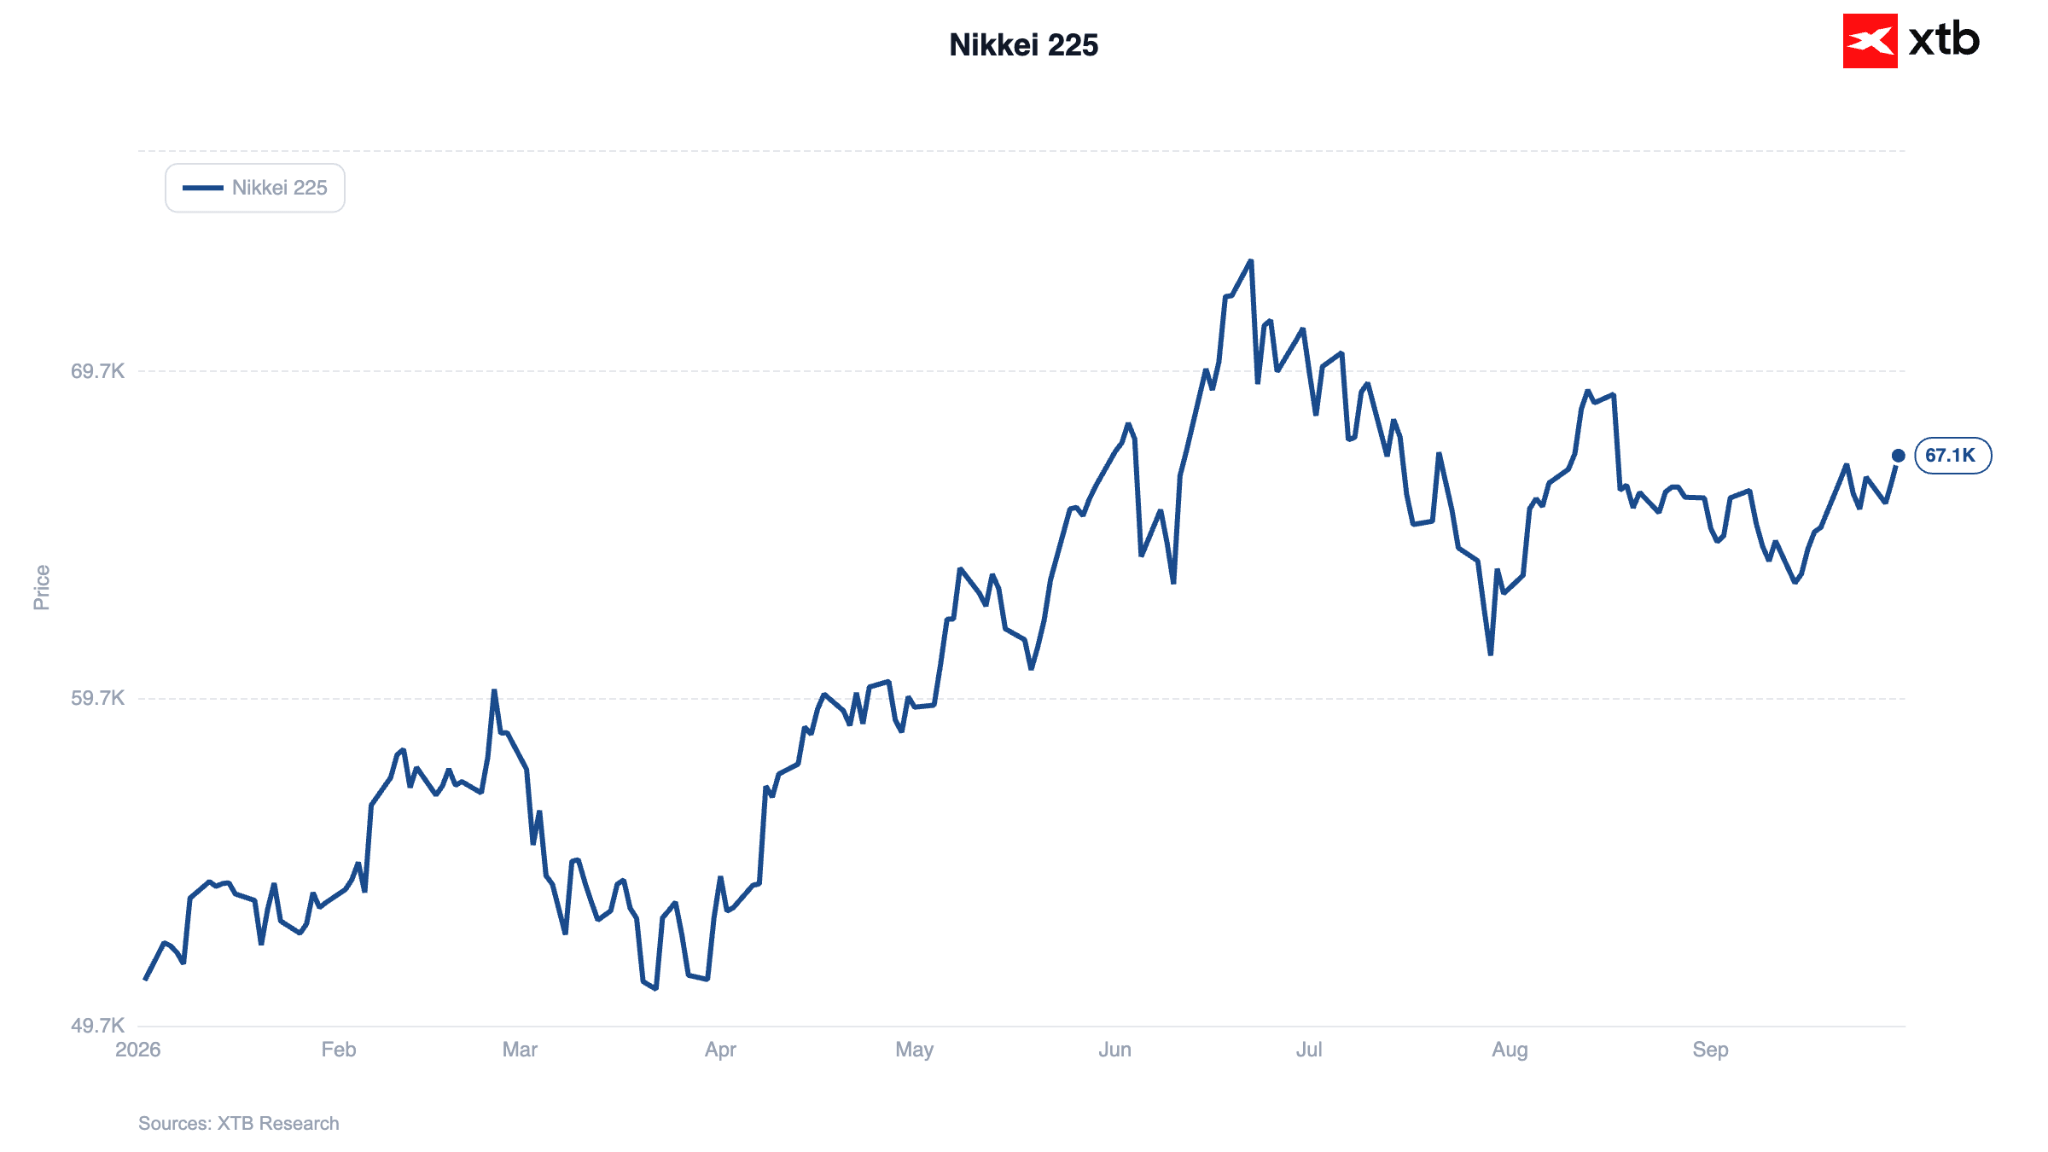
Bursa din Tokyo se bucură astăzi de o sesiune dinamică, indicele Nikkei 225 înregistrând o creștere de peste 2% și apropiindu-se de nivelul de 67.000. Creșterea este condusă de sectoarele IA și al semiconductorilor; câștigurile de marți ale indicelui SOXX s-au extins și la tranzacțiile de la Tokyo, susținând, printre altele, Tokyo Electron (+4,8%). SoftBank Group (+6,4%), un investitor în OpenAI, înregistrează, de asemenea, o creștere puternică. Sentimentul a fost întărit și mai mult de diminuarea îngrijorărilor privind aprovizionarea cu energie, în urma restabilirii fluxurilor prin conducta cheie saudită Est-Vest, ceea ce a dus la o scădere a prețurilor petrolului brut.
Grafic 1: Nikkei 225 (2026)
Sursă: XTB Research, 30.09.2026
Optimismul regional a fost consolidat și mai mult de fluxurile de capital de la sfârșitul trimestrului. În afara Japoniei, s-au înregistrat creșteri și în cazul indicelui Taiex din Taiwan (+1%), al indicelui ASX 200 din Australia (+1,1%) și al indicelui Shanghai SE Composite din China (+0,5%), acesta din urmă fiind susținut de valori solide ale indicelui PMI. Indicele Hang Seng rămâne în mare parte neschimbat, în timp ce indicele Kospi din Coreea de Sud a înregistrat o ușoară scădere (-0,1%).
Contractele futures pe S&P 500 sunt în creștere cu 0,2%, după scăderile de marți declanșate de o creștere continuă a randamentelor obligațiunilor de stat pe termen lung. În ceea ce privește știrile corporative, Anthropic a avertizat în prospectul său de ofertă publică inițială (IPO) că tehnologia sa prezintă „un risc catastrofal sau existențial pentru umanitate”; în ciuda acestui fapt, compania intenționează să cheltuiască sute de miliarde de dolari pentru dezvoltarea în continuare a acesteia.
🛢️ Mărfuri
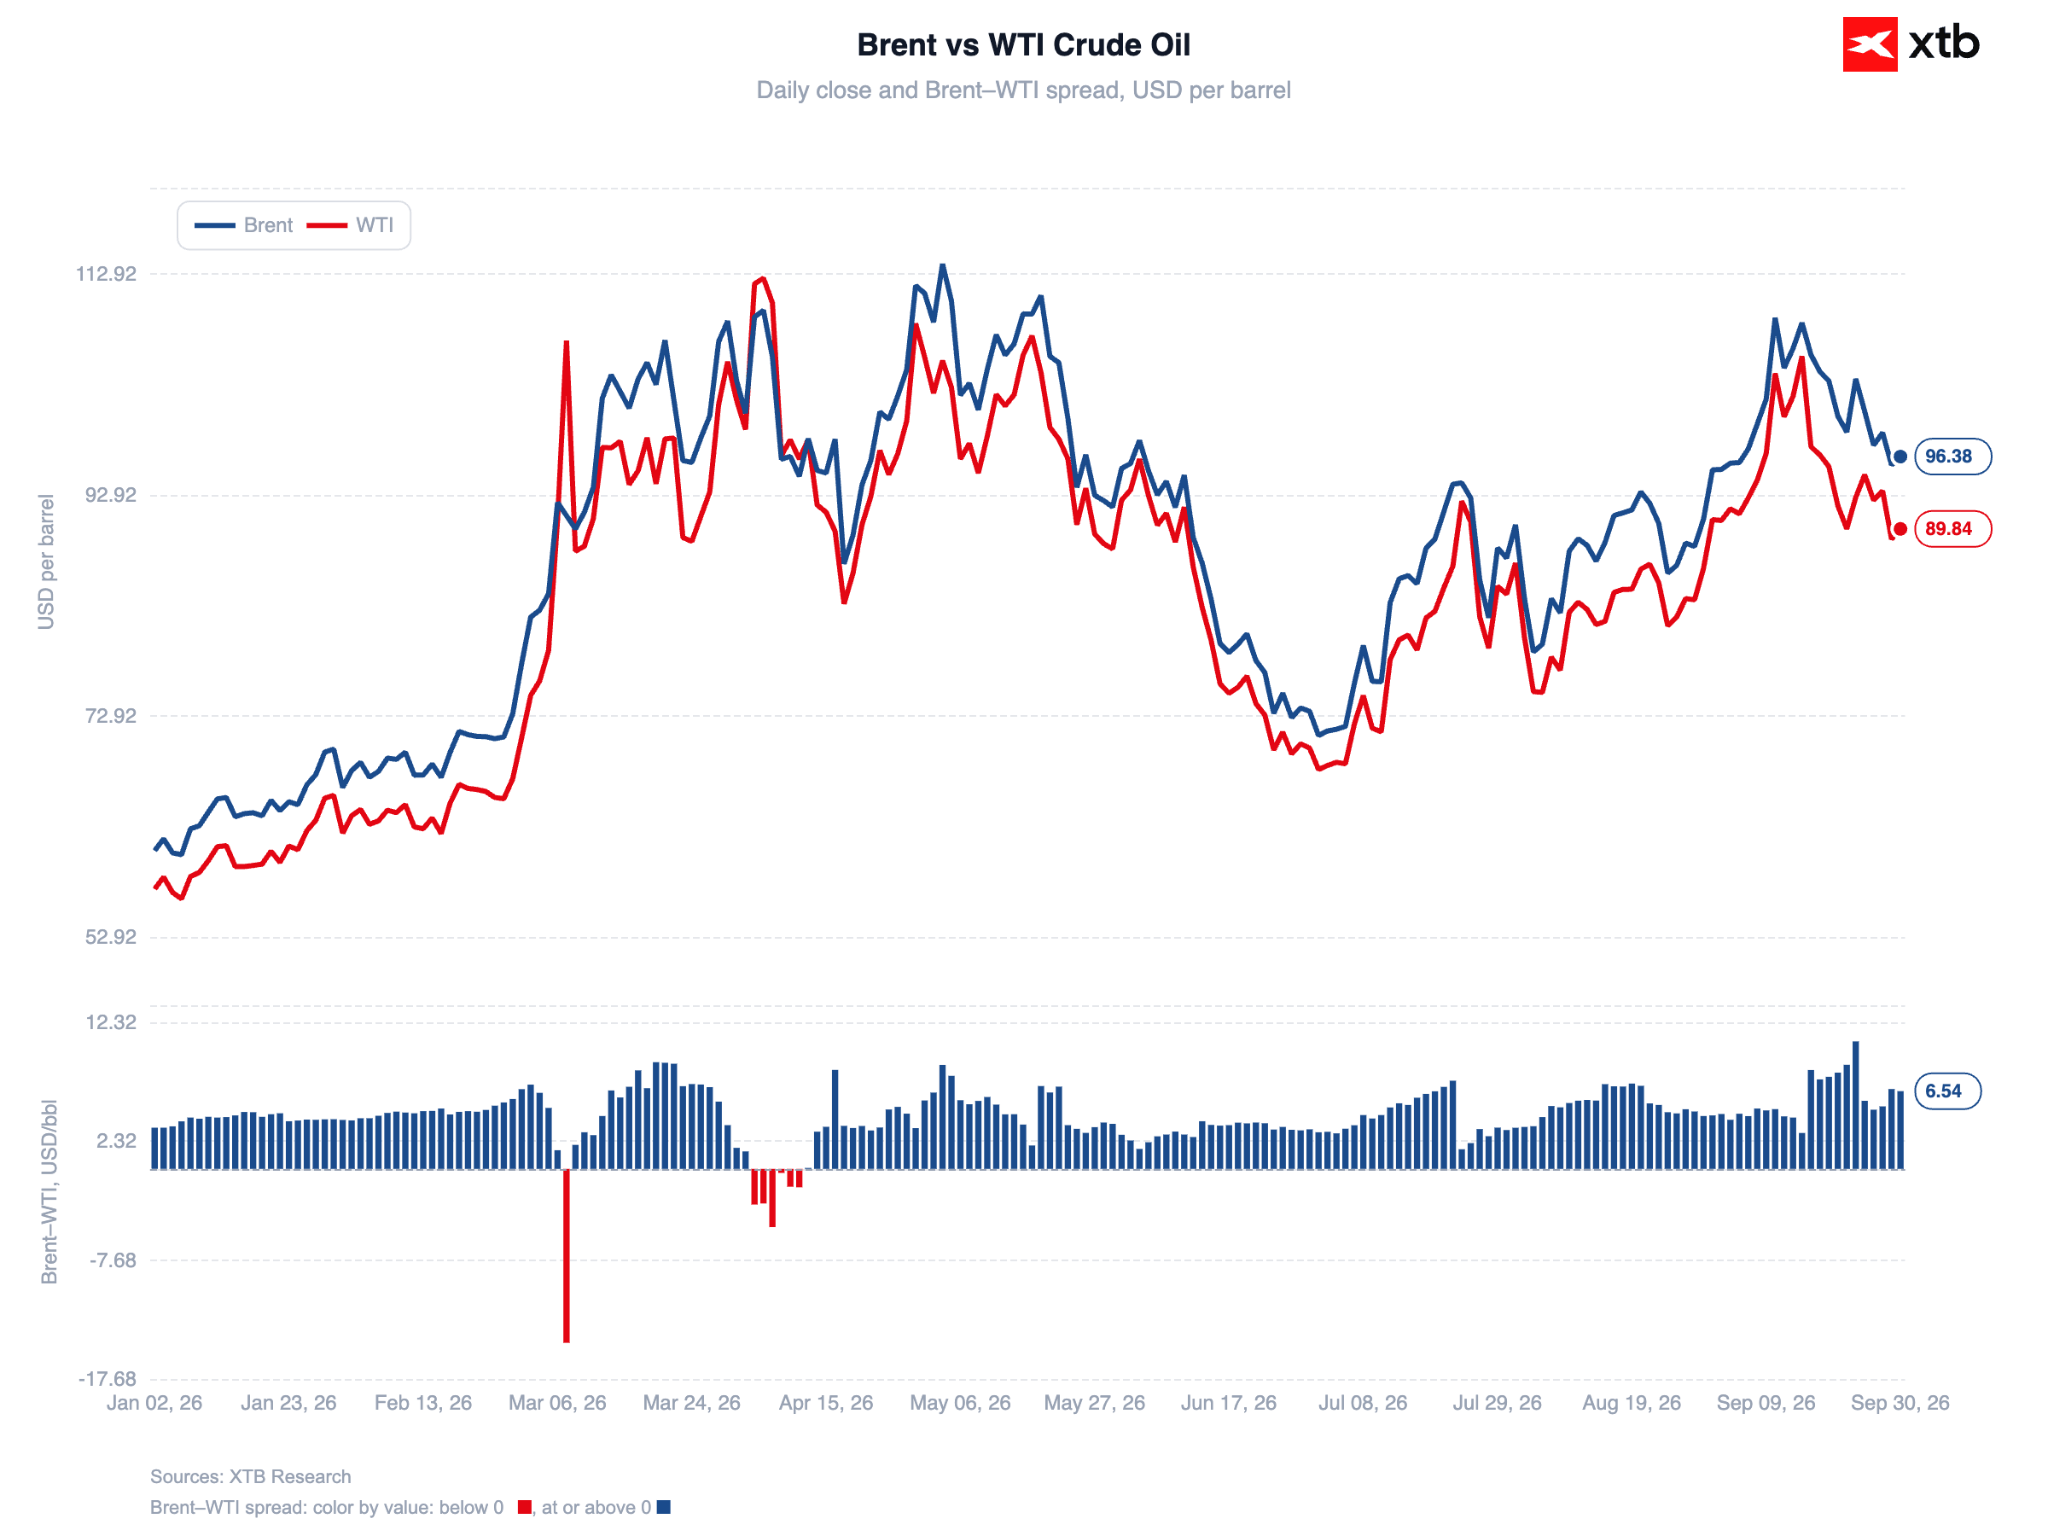
Prețurile petrolului brut se reduc după creșterile recente. Brent se tranzacționează la aproximativ 96 de dolari pe baril, în timp ce WTI se situează la puțin sub 90 de dolari. Presiunea descendentă a urmat redeschiderii parțiale de către Arabia Saudită a crucialului oleoduct Est-Vest (restabilind aproximativ jumătate din capacitatea normală). Estimări separate ale JPMorgan și Goldman Sachs sugerează că exporturile de țiței din Orientul Mijlociu revin la nivelurile de dinaintea conflictului, în ciuda riscurilor persistente legate de transportul maritim în regiune. Cu toate acestea, prețul Brent rămâne cu aproximativ 70% mai ridicat decât înainte de izbucnirea conflictului, care se află acum în a opta lună.
Grafic 2: Țițeiul Brent și WTI (2026)
Sursă: XTB Research, 30.09.2026
Raportul API publicat ieri a indicat o creștere de 1 mil. de barili a stocurilor de țiței din SUA, alături de o creștere a stocurilor de benzină (+3 mil. de barili) și o scădere a stocurilor de distilați (-0,3 mil. de barili).
🪙 Metale prețioase
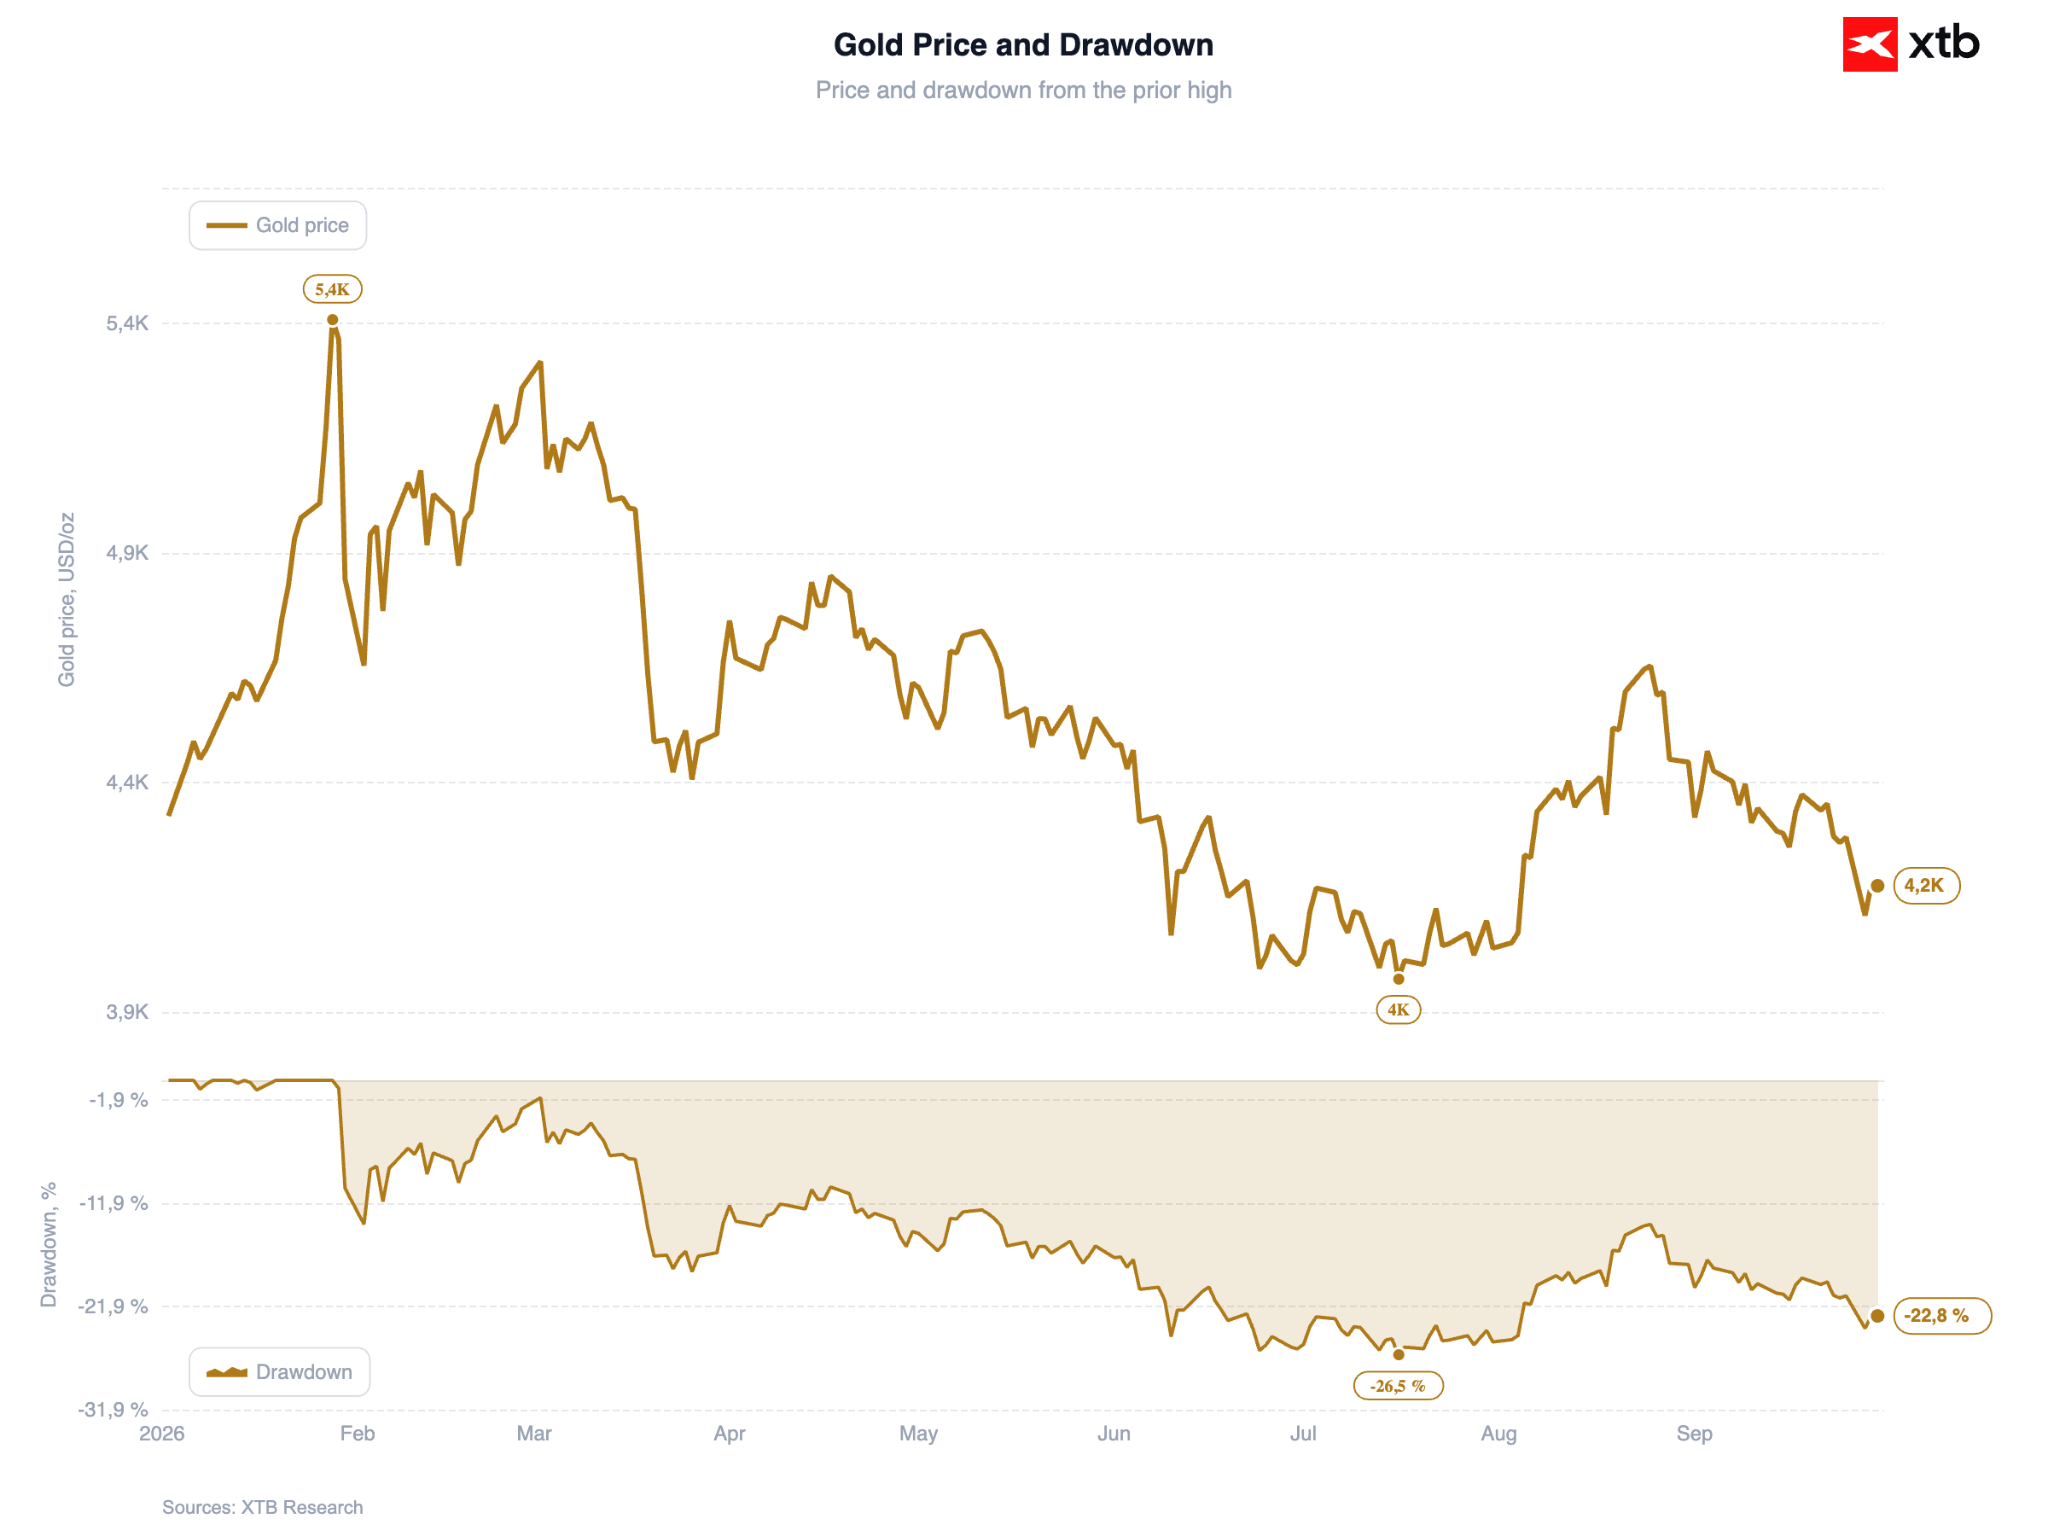
Aurul s-a consolidat în jurul valorii de 4.200 USD pe uncie. Creșterile modeste înregistrate dimineața au fost susținute de scăderea prețurilor petrolului, care a atenuat îngrijorările legate de inflația determinată de sectorul energetic și a determinat scăderea randamentelor obligațiunilor americane (randamentele la 30 de ani au atins ieri un maxim de 5,61%, cel mai ridicat nivel din 2002).
Grafic 3: Aur (2026)
Sursă: XTB Research, 30.09.2026
📈 Date macroeconomice și politică monetară
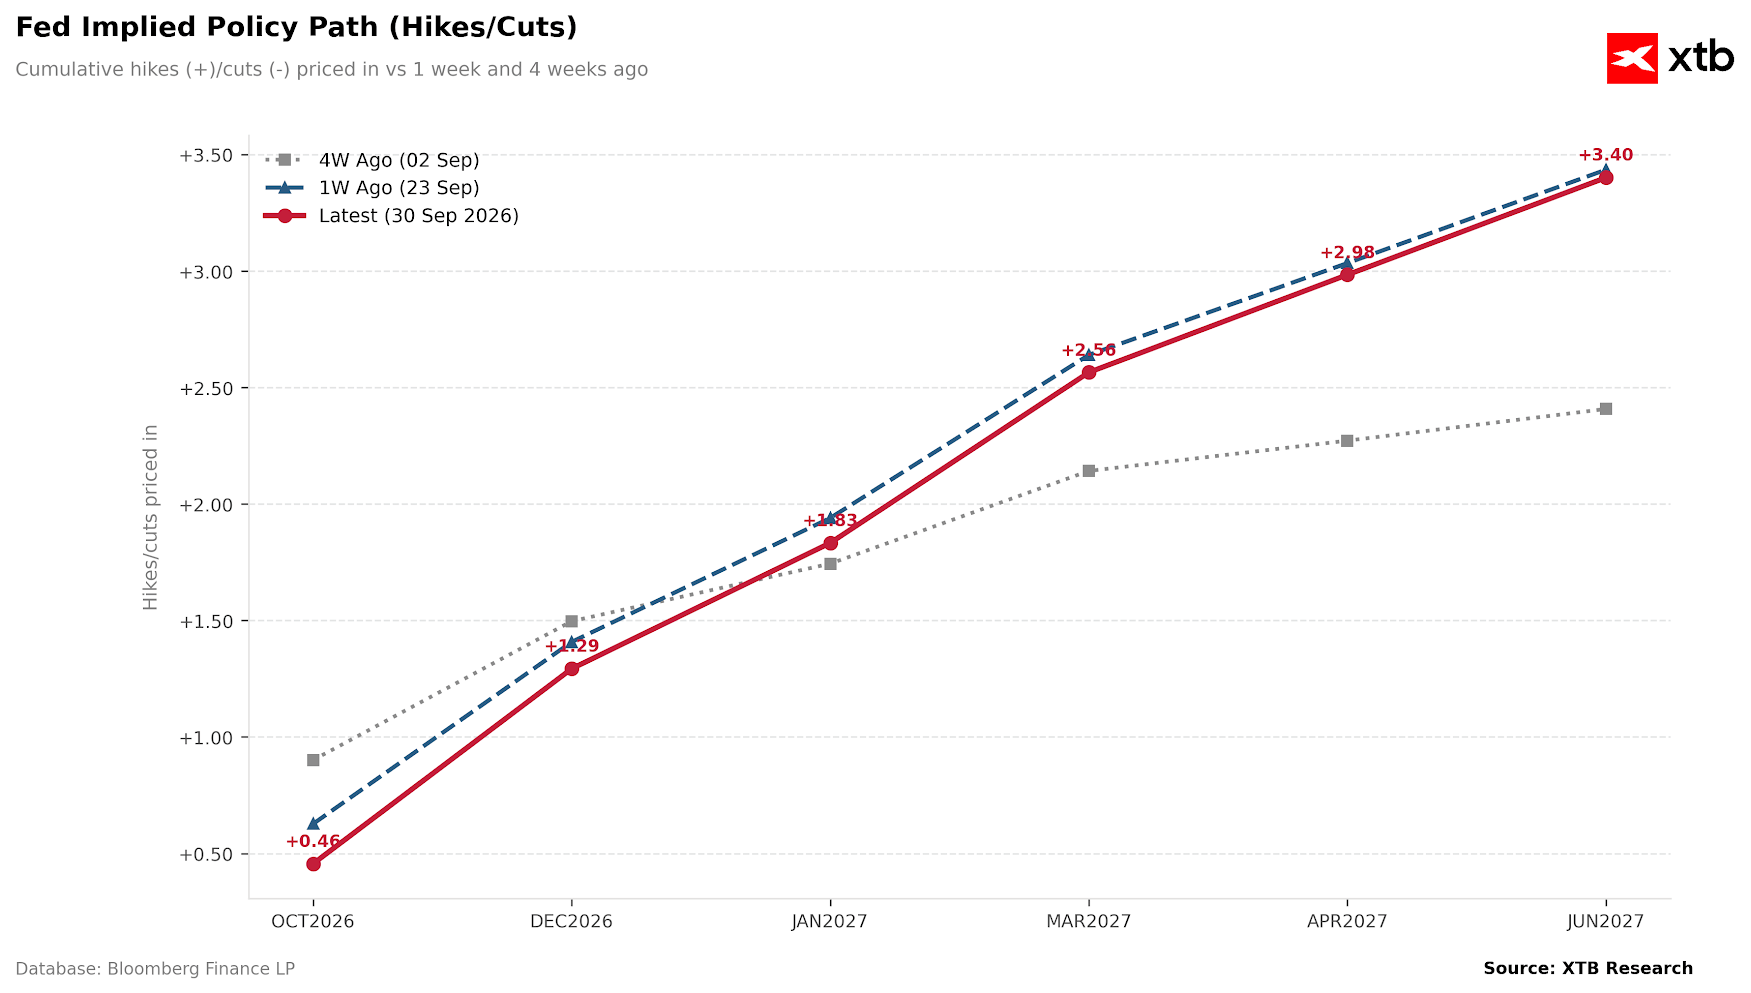
Marți a avut loc o serie de discursuri susținute de oficialii Rezervei Federale a SUA. Cele mai notabile remarci au venit din partea lui John Williams, președintele Fed din New York, care a sugerat că o altă majorare a ratei dobânzii în acest an rămâne probabilă. Cu toate acestea, este important de menționat că el a subliniat că acest lucru s-ar putea întâmpla „mai târziu în acest an”, ceea ce, combinat cu scăderea prețurilor petrolului, a determinat piețele să-și reducă pariurile privind o majorare a ratei dobânzii în octombrie (care, întâmplător, are loc chiar înaintea alegerilor de la jumătatea mandatului din SUA).
Grafic 4: Traiectoria politicii monetare implicită de către piață pentru ratele dobânzilor din SUA (2026 – 2027)
Sursă: XTB Research, 30.09.2026
NOTĂ: Traiectoria de acum patru săptămâni reflectă un nivel de referință mai scăzut, adică nivelul anterior majorării ratei dobânzii din septembrie.
Astăzi, atenția se va concentra în principal pe publicarea datelor PCE din SUA pentru luna august, indicatorul preferat al FOMC pentru măsurarea inflației. Se preconizează că atât rata inflației globale, cât și cea de bază vor înregistra o accelerare pe bază lunară. O surpriză pozitivă ar consolida poziția hawkish a Fed și ar întări argumentele în favoarea unei înăspriri suplimentare a politicii monetare. În schimb, o valoare mai scăzută ar putea submina argumentele în favoarea unei majorări a ratei dobânzii în octombrie. Privind în perspectivă, vineri va fi publicat raportul crucial privind piața muncii din SUA (NFP).
Peste noapte, cifrele solide ale indicelui PMI din China au susținut perspectiva unei redresări economice în urma măsurilor de stimulare adoptate anterior de guvern. Acest lucru contrastează cu situația din Japonia, unde producția industrială a scăzut pentru a doua lună consecutivă, reflectând impactul pagubelor provocate de recentul cutremur și al perturbărilor legate de conflictul în care este implicat Iranul.
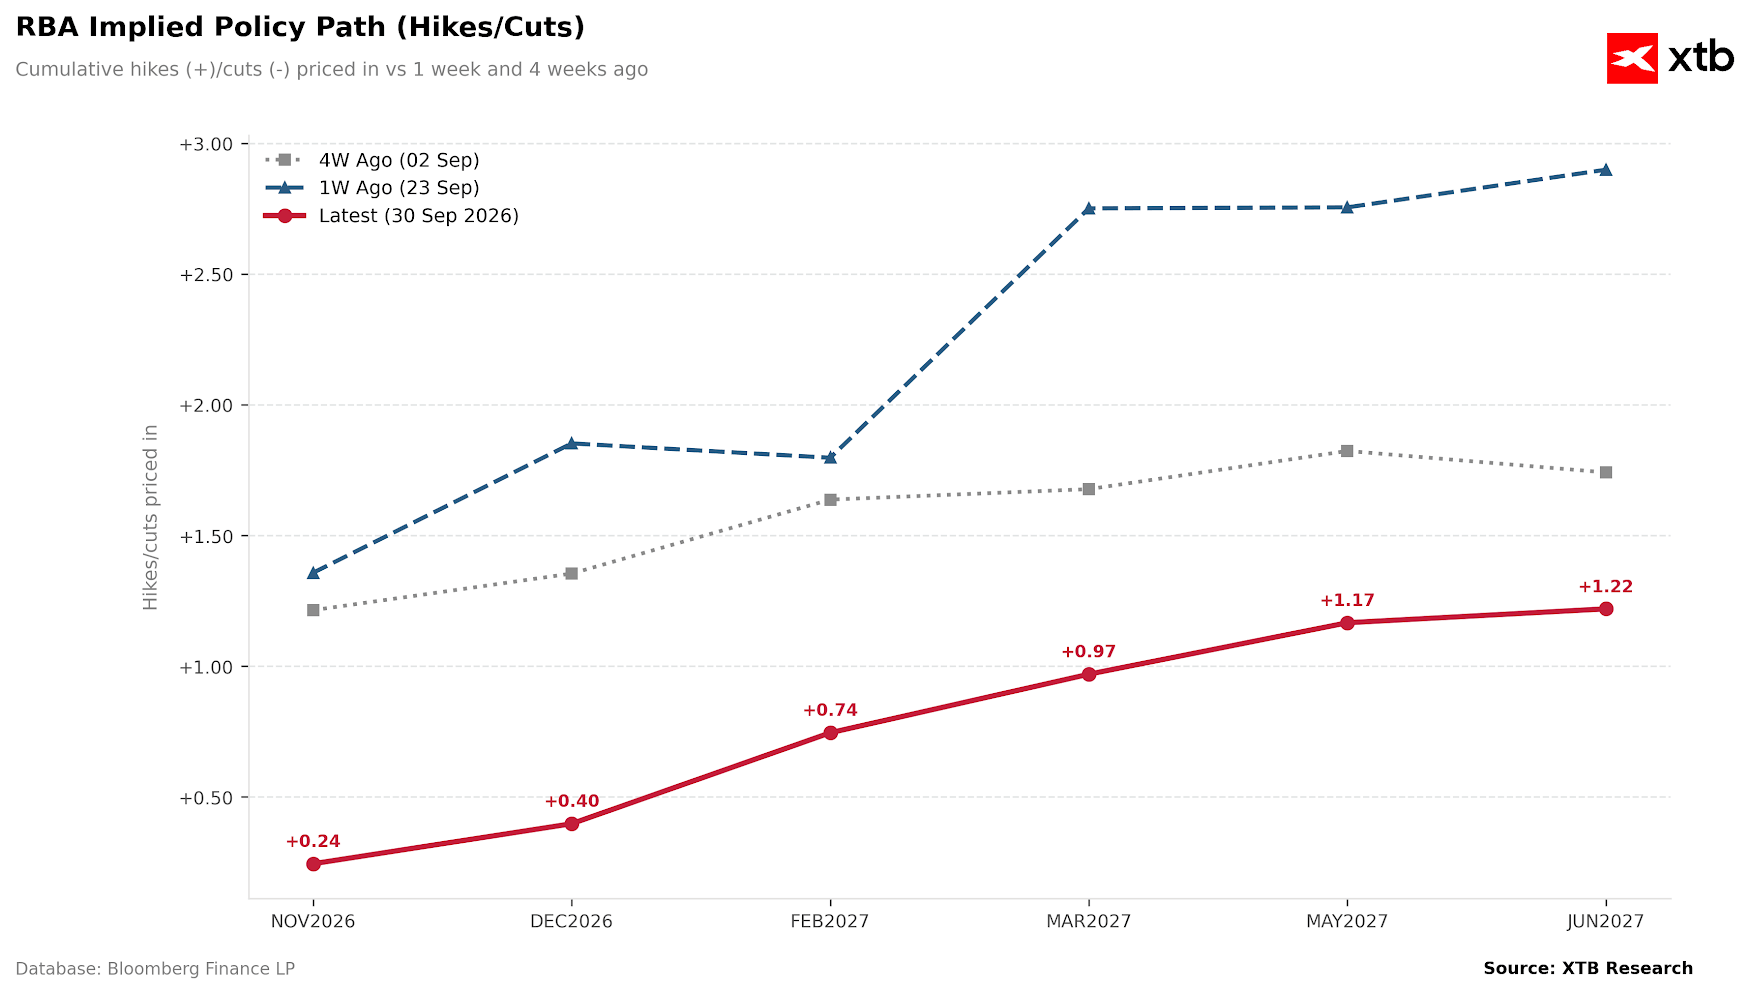
În Australia, cifrele privind inflația din septembrie au surprins în sens negativ: IPC global s-a situat la 0,4% MoM (față de 0,5% cât se aștepta), în timp ce indicatorul cheie al RBA, media trunchiată a inflației de bază, a încetinit la 0,2% MoM de la 0,5% anterior (față de 0,3% cât se aștepta). În consecință, piețele au redus probabilitatea unei majorări a ratei dobânzii de către RBA în noiembrie la aproximativ 25%, în scădere de la aproximativ 40% înainte de publicarea datelor.
Grafic 5: Traiectoria politicii monetare implicită de piață pentru ratele dobânzilor din Australia (2026 - 2027)
Sursă: XTB Research, 30.09.2026
NOTĂ: Traiectoriile de acum o săptămână și patru săptămâni reflectă un nivel de referință mai scăzut, adică nivelul anterior majorării ratei din septembrie.
💱 Valute
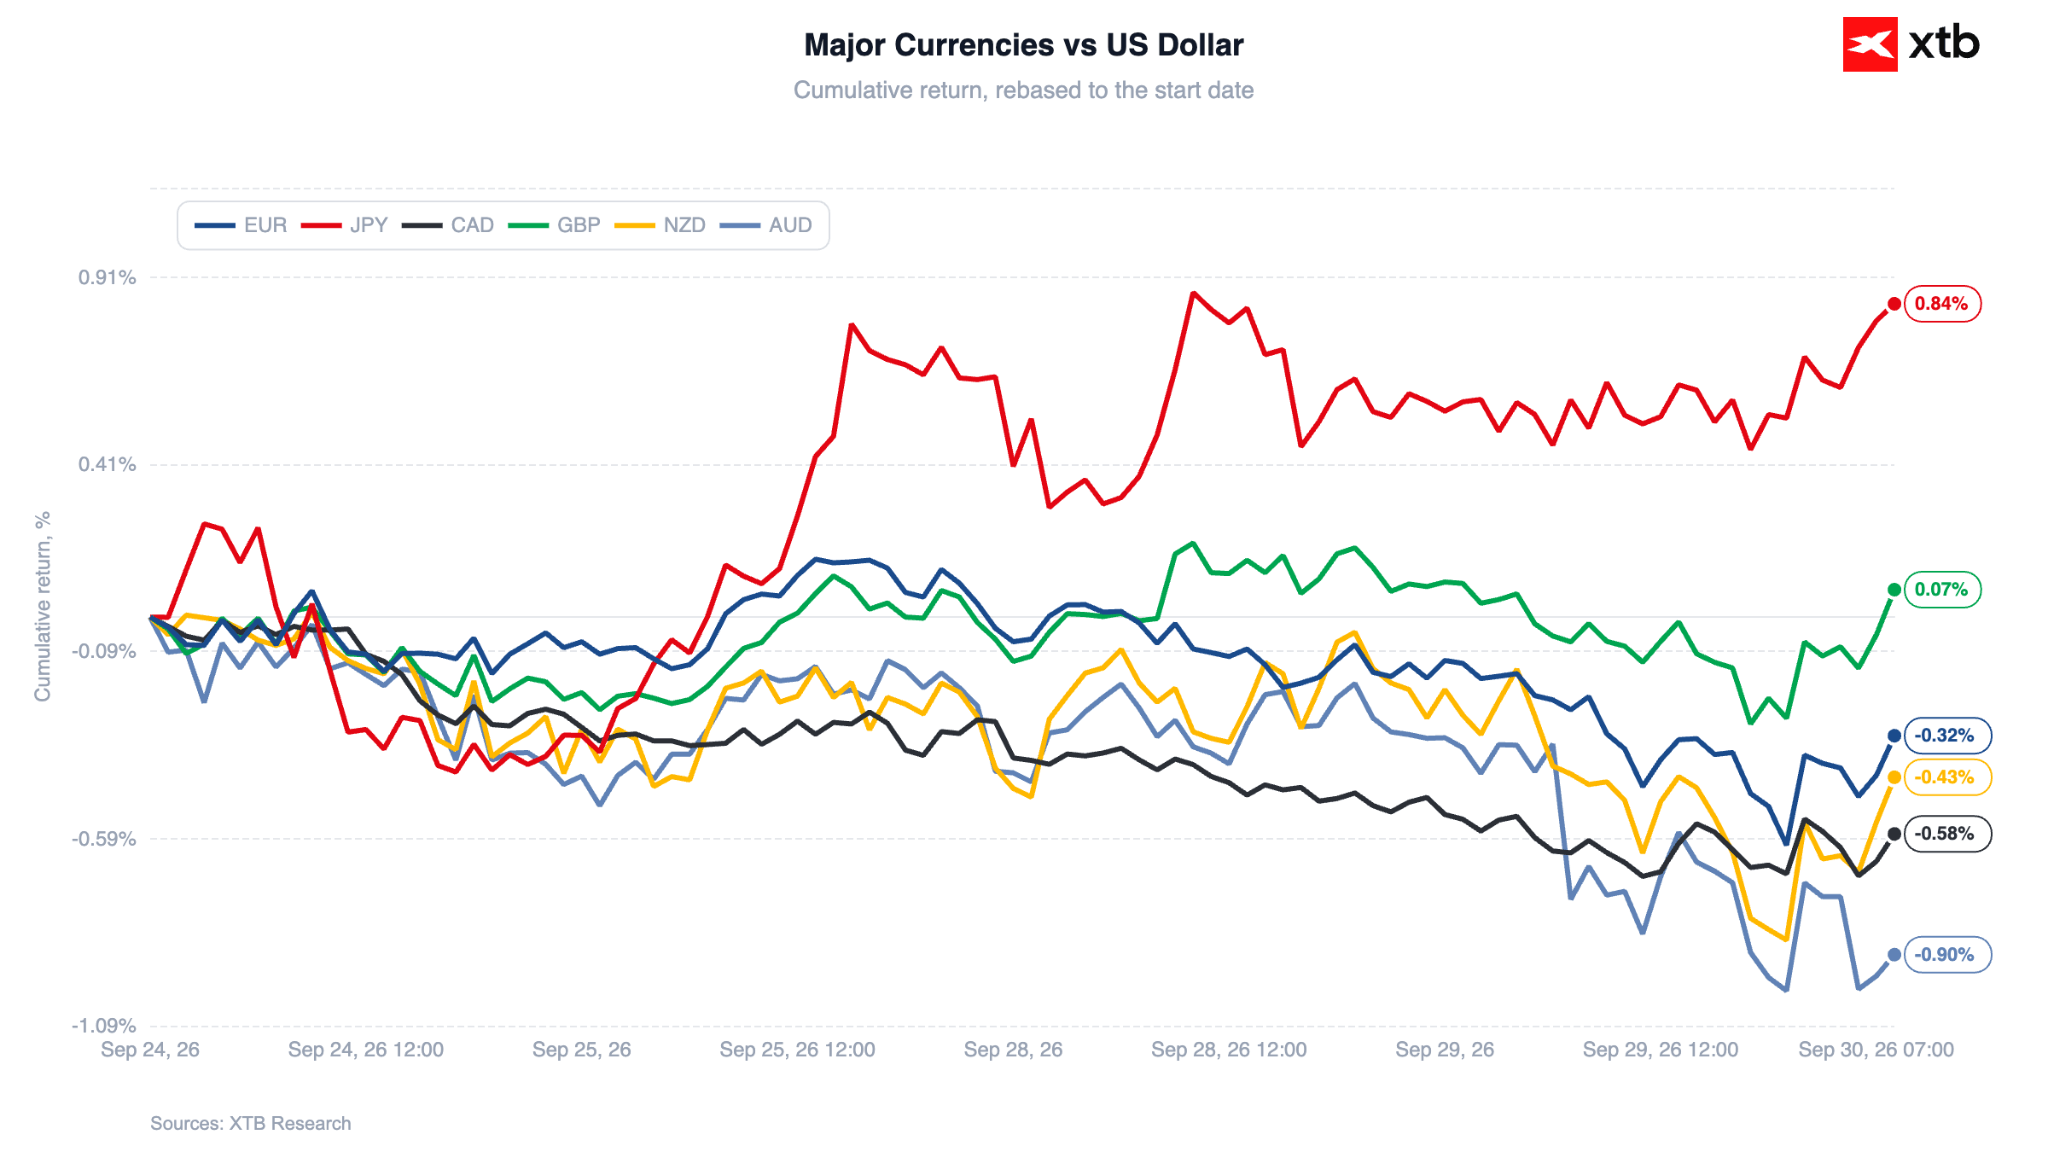
Yenul japonez se apreciază astăzi față de toate monedele din G10, continuându-și creșterea pentru a doua sesiune consecutivă, cu perechea USDJPY în scădere cu 0,3%, la 156,8. Această evoluție este determinată în mare măsură de fluxurile de reechilibrare de la sfârșitul trimestrului (și de la sfârșitul semestrului fiscal japonez), mai degrabă decât de o schimbare a factorilor fundamentali. Dorința de a reconstitui pozițiile short pe yen a fost temperată de recentele declarații ale ministrului japonez al finanțelor, Katayama, în timp ce scăderea randamentelor titlurilor de stat americane, în urma comentariilor lui Williams, a oferit un sprijin suplimentar.
Grafic 6: Evoluția principalelor valute față de dolarul american (24.09.2026 - 30.09.2026)
Sursă: XTB Research, 30.09.2026
Datele privind inflația din Australia, mai slabe decât se aștepta, au alimentat vânzările de dolar australian, prelungind declinul de trei săptămâni al perechii AUDUSD la peste 3%.
EURUSD a scăzut ușor cu 0,1%, ajungând la 1,133, în timp ce GBPUSD rămâne stabil în apropierea nivelului de 1,323. Cu excepția unor inversări bruște de tendință pe parcursul zilei de astăzi, indicele dolarului american ponderat în funcție de comerț este pe cale să încheie luna septembrie cu cea mai mare creștere lunară din iunie (+1,6%).
₿ Criptomonede
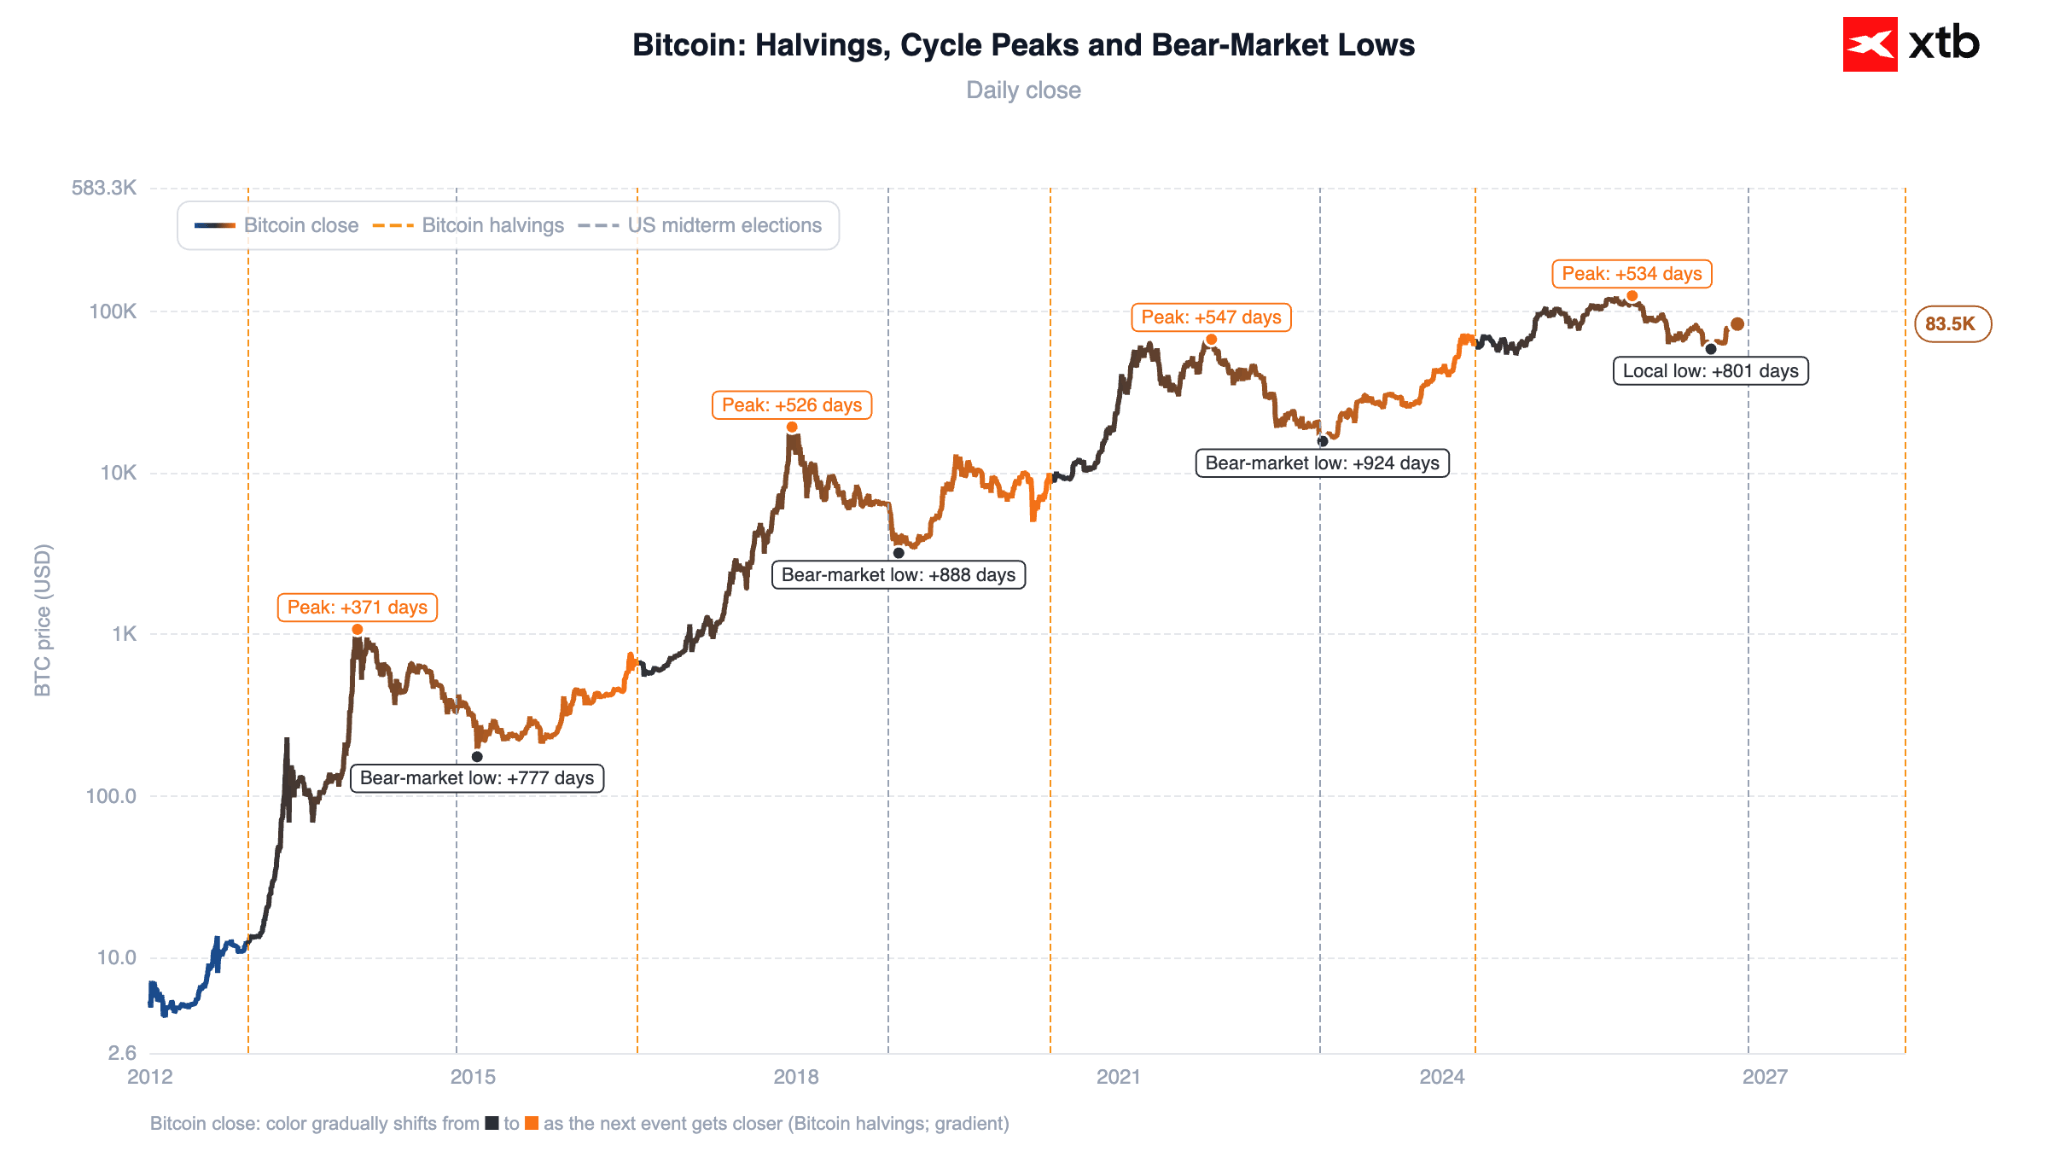
Criptomonedele rămân sub o ușoară presiune. Bitcoin a scăzut astăzi cu 0,5%, ajungând la aproximativ 83.050 USD, iar Ethereum a înregistrat o scădere similară, ajungând la aproximativ 2.665 USD.
Grafic 7: Bitcoin (2012 - 2026)
Sursă: XTB Research, 30.09.2026
Michał Jóźwiak, analist al piețelor financiare la XTB


Calendarul economic – Măsurile restrictive ale RBA și o serie de discursuri ale reprezentanților băncilor centrale



Rezumatul dimineții: Creșterea ratelor dobânzilor în Australia și o nouă majorare a prețurilor petrolului


Rezumatul zilei: Lipsa progreselor în negocieri afectează Wall Street și piețele metalelor prețioase (28.09.2026)


Deschiderea sesiunii din SUA: Wall Street începe săptămâna în teritoriul negativ (28.09.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."