

- Los índices estadounidenses inician la semana sin una dirección clara tras alcanzar máximos históricos el viernes.
- Schneider Electric acuerda adquirir el fabricante de software industrial PTC por 22.600 millones de dólares en efectivo.
- El diferencial de los bonos franceses y alemanes alcanza su nivel más amplio desde 2011 debido a la crisis presupuestaria en Francia.
- España convoca elecciones generales anticipadas para el 29/11/2025 tras el rechazo de un proyecto de ley de vivienda.
- El euro cae a mínimos de 17 meses frente al dólar debido a la creciente inestabilidad política en la eurozona.
- Strategy amplía sus reservas con la compra de 334 bitcoins por 28,7 millones de dólares para alcanzar un total de 848.000 BTC.
Los índices estadounidenses han comenzado la nueva semana sin una dirección clara, haciendo una pausa tras el repunte del viernes, que llevó al Nasdaq y al S&P 500 a máximos históricos. Al inicio de la sesión, el S&P 500 se mantiene cerca de su nivel de cierre —alrededor de 7.728 puntos, +0,1%—, el Nasdaq registra una ligera alza y el Dow Jones cae levemente: el mercado claramente ha perdido impulso y busca nuevos catalizadores. El principal lastre es el sector tecnológico y, más concretamente, los semiconductores, donde Intel está presionando a todo el sector tras las informaciones sobre una posible colaboración entre TSMC y el proyecto Terafab de Elon Musk. Sin embargo, la atención de los inversores se está desplazando al otro lado del Atlántico: son las crecientes tensiones en torno a las finanzas públicas de la eurozona las que están determinando el sentimiento hoy, junto con los persistentemente elevados rendimientos de los bonos estadounidenses —el rendimiento a 10 años se sitúa alrededor del 5,30%— y la volatilidad de los precios del petróleo.
La política vuelve a afectar a los mercados
En el centro del problema se encuentra Francia, donde el estancamiento presupuestario y las preocupaciones sobre la capacidad del Gobierno para reducir el déficit han provocado una ola de ventas histórica en los bonos: el diferencial entre los bonos franceses y alemanes a 10 años alcanzó alrededor de 150 puntos base el viernes, el nivel más amplio desde la crisis de deuda de la eurozona en 2011. La inquietud está comenzando a extenderse a otros países: en España, el presidente del Gobierno, Pedro Sánchez, anunció elecciones generales anticipadas para el 29 de noviembre después de no lograr aprobar un proyecto de ley de vivienda, lo que ha aumentado el riesgo político en la región. El resultado ha sido un descenso del euro, que cayó a mínimos de 17 meses frente al dólar —alrededor de 1,12—, mientras que el índice del dólar estadounidense subió hasta niveles cercanos a sus máximos del "Día de la Liberación", por encima de los 102 puntos. Otro acontecimiento adicional es la sorpresa procedente de Brasil, donde Flávio Bolsonaro superó inesperadamente a Lula en la primera vuelta de las elecciones, provocando un fuerte repunte de los activos brasileños. El mercado del petróleo se mantiene nervioso: el Brent fluctúa entre los 100 y 103 dólares, dividido entre el recorte de precios de Arabia Saudí y el regreso de la oferta, por un lado, y la escalada de los enfrentamientos en Yemen y las informaciones sobre un ataque contra infraestructura petrolera, por otro.
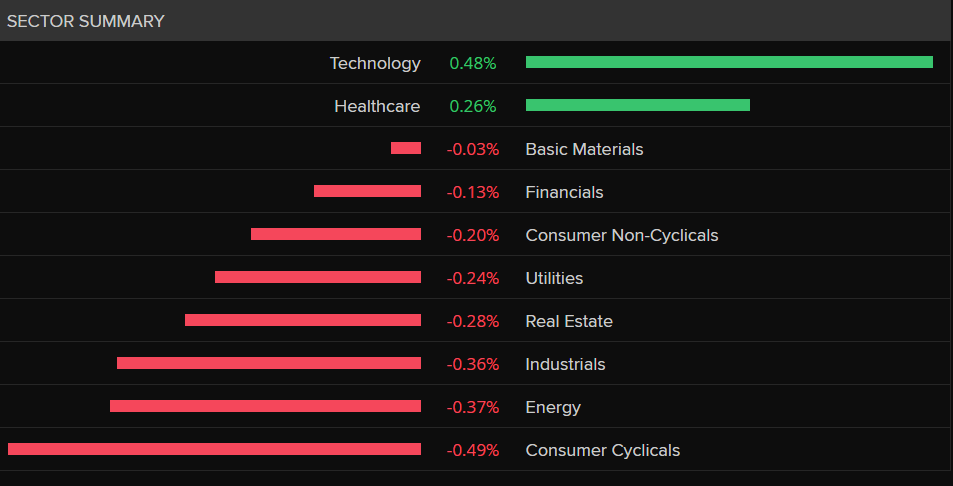
El mercado en general está dominado por el rojo, con solo dos sectores logrando mantenerse en terreno positivo: tecnología (+0,5%) y salud (+0,3%). Los sectores restantes se encuentran en terreno negativo, con consumo cíclico (-0,5%), energía (-0,4%) e industriales (-0,4%). Esto dibuja una sesión de consolidación, en la que el mercado sopesa el optimismo del viernes respecto del aplazamiento de la subida de tasas de la Fed en octubre —alrededor de un 80% de probabilidad de una pausa— frente al riesgo de que las turbulencias en el mercado europeo de bonos se propaguen al apetito global por el riesgo. Cabe destacar que los inversores minoristas están entrando en este período de volatilidad con su mayor exposición a acciones desde 2017 y un nivel mínimo histórico de efectivo, algo que históricamente ha señalado con frecuencia una mayor vulnerabilidad del mercado a las fluctuaciones. Fuente: LSEG
Noticias corporativas
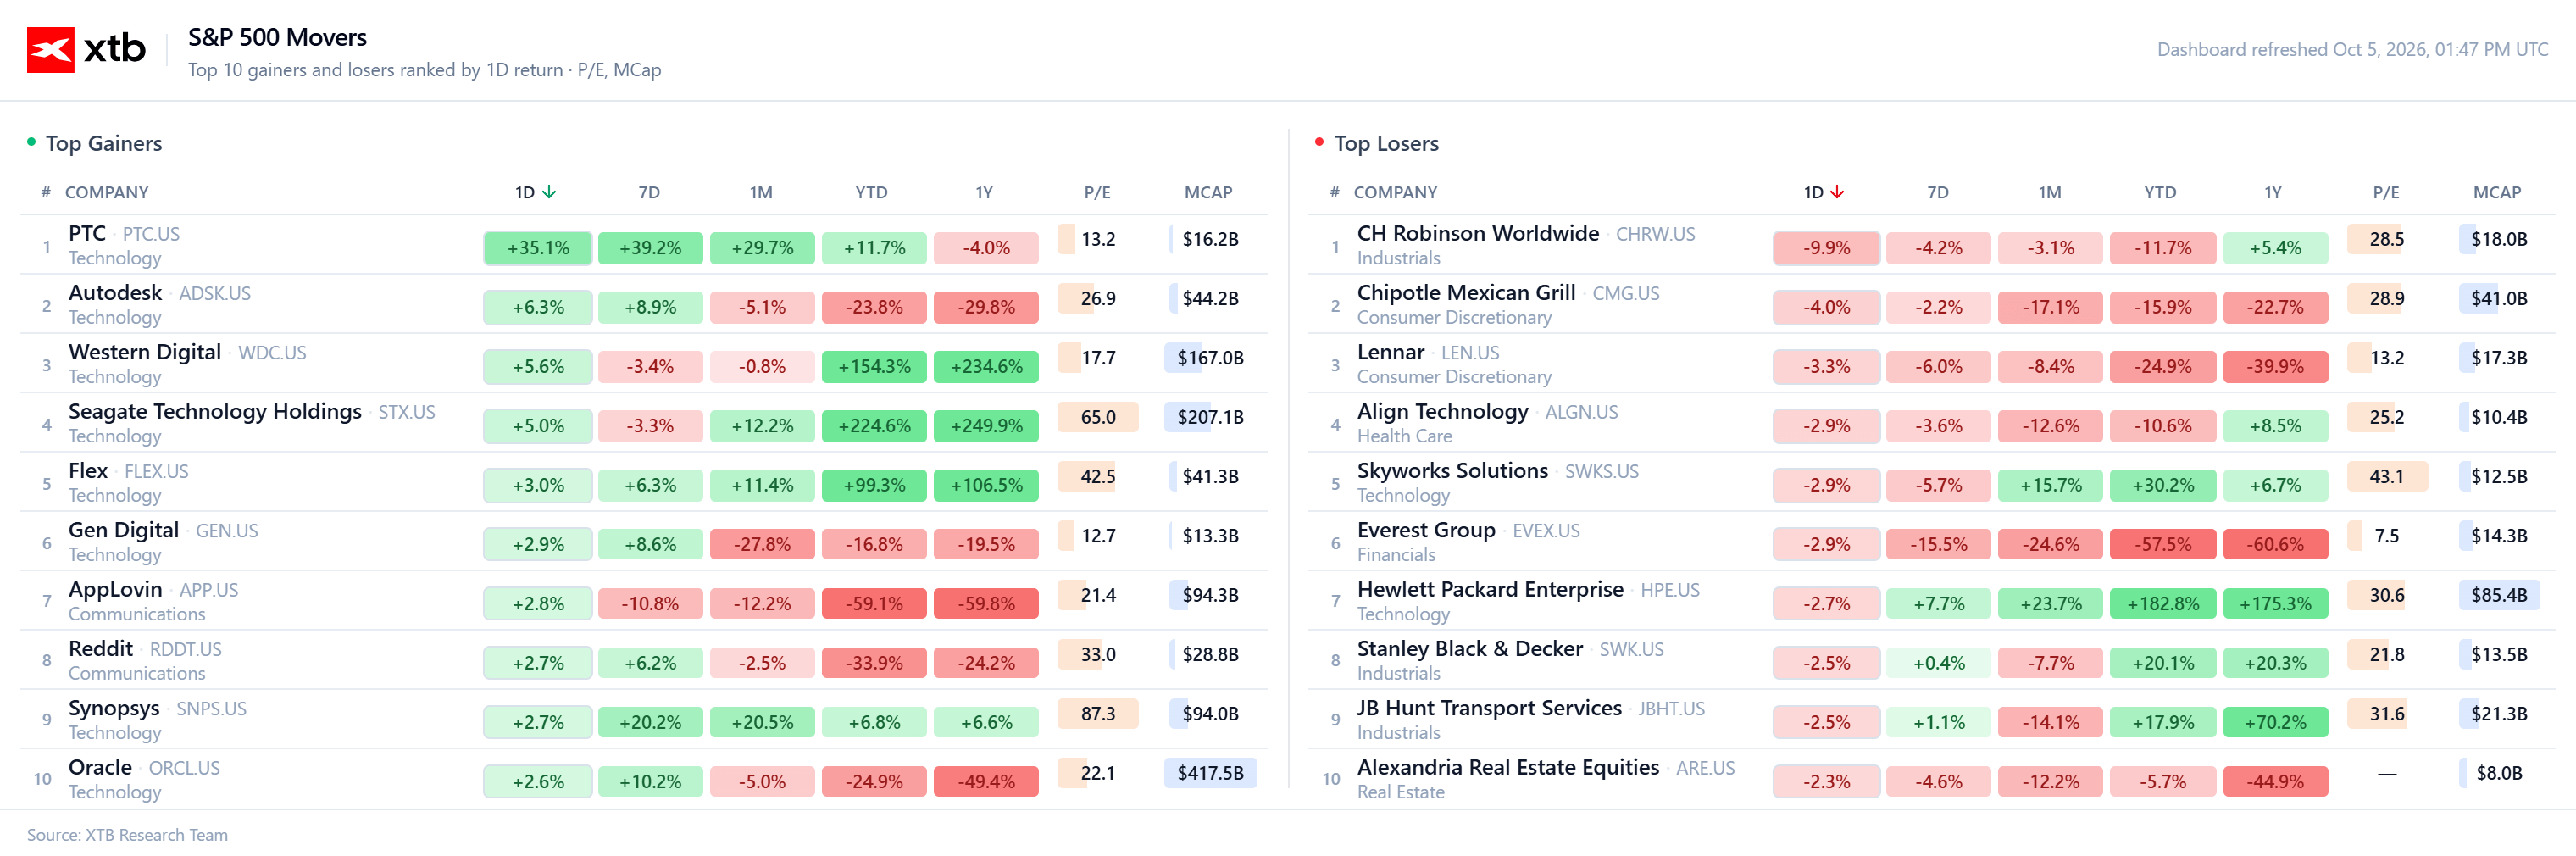
- PTC se dispara alrededor de un 36% después de que la francesa Schneider Electric acordara adquirir al fabricante de software industrial por 205 dólares por acción —alrededor de 22.600 millones de dólares en efectivo—; la propia Schneider cae más de un 7% en París, mientras que los analistas describen la operación como "oportunista".
- Intel cae alrededor de un 4% tras las informaciones de que TSMC está en conversaciones para incorporarse al proyecto Terafab de Musk, en el que Intel participa desde abril. Los inversores esperaban que Intel tuviera el proyecto exclusivamente para sí; TSMC sube alrededor de un 1,6%.
- Nvidia avanza alrededor de un 0,5%-0,6%, respaldada por unos ingresos mejores de lo esperado de su socio Hon Hai (Foxconn), lo que confirma que el gasto en infraestructura de IA continúa siendo elevado.
- Los fabricantes de discos duros están repuntando tras la ola de ventas del viernes: Western Digital (+aprox. 1,6%) y Seagate (+aprox. 2%) suben después de recibir recomendaciones de "comprar" por parte de Bernstein y Citi.
- En el sector logístico, RXO se dispara más de un 20% tras conocerse su adquisición por parte de CH Robinson a 30,25 dólares por acción; la propia compañía compradora cae alrededor de un 7%, convirtiéndose hoy en la empresa con peor desempeño del S&P 500.
- Además, DraftKings (+aprox. 5% tras una mejora de recomendación por parte de BofA) y Harley-Davidson (+aprox. 5,7% tras una mejora de recomendación de Citi), mientras que las compañías brasileñas que cotizan en Estados Unidos —incluidas Itaú, Bradesco y el ETF EWZ— suben más de un 10% tras los resultados electorales. Strategy (MSTR) compró otros 334 bitcoins por 28,7 millones de dólares, aumentando sus tenencias hasta los 848.000 BTC.


Intel cae: ¿En peligro su participación en «Terra Fab»?


Resumen de mitad de sesión: presupuestos de Francia y elecciones en España. La política vuelve a los mercados

Schneider Electric paga un alto precio por acceder al negocio de software


La crisis de deuda en Francia arrastra a su renta variable
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.