


Wall Street inicia la jornada de las elecciones legislativas de mitad de mandato en Estados Unidos con cierto optimismo. El S&P 500 sube aproximadamente un 0,5%, mientras que el Nasdaq 100 avanza alrededor de un 0,9%, recuperando una pequeña parte de las caídas registradas ayer.
El principal catalizador de la mejora del sentimiento del mercado es la moderación de los precios del petróleo. El crudo Brent, que cotizaba cerca de los 107 dólares por barril durante la mañana, retrocedió hacia los 102 dólares por barril durante la sesión. La caída estuvo impulsada por informes sobre un borrador de memorando presentado por mediadores cataríes, lo que generó expectativas de una desescalada del conflicto.
Gráfico n.º 1: Petróleo Brent y WTI (2026)
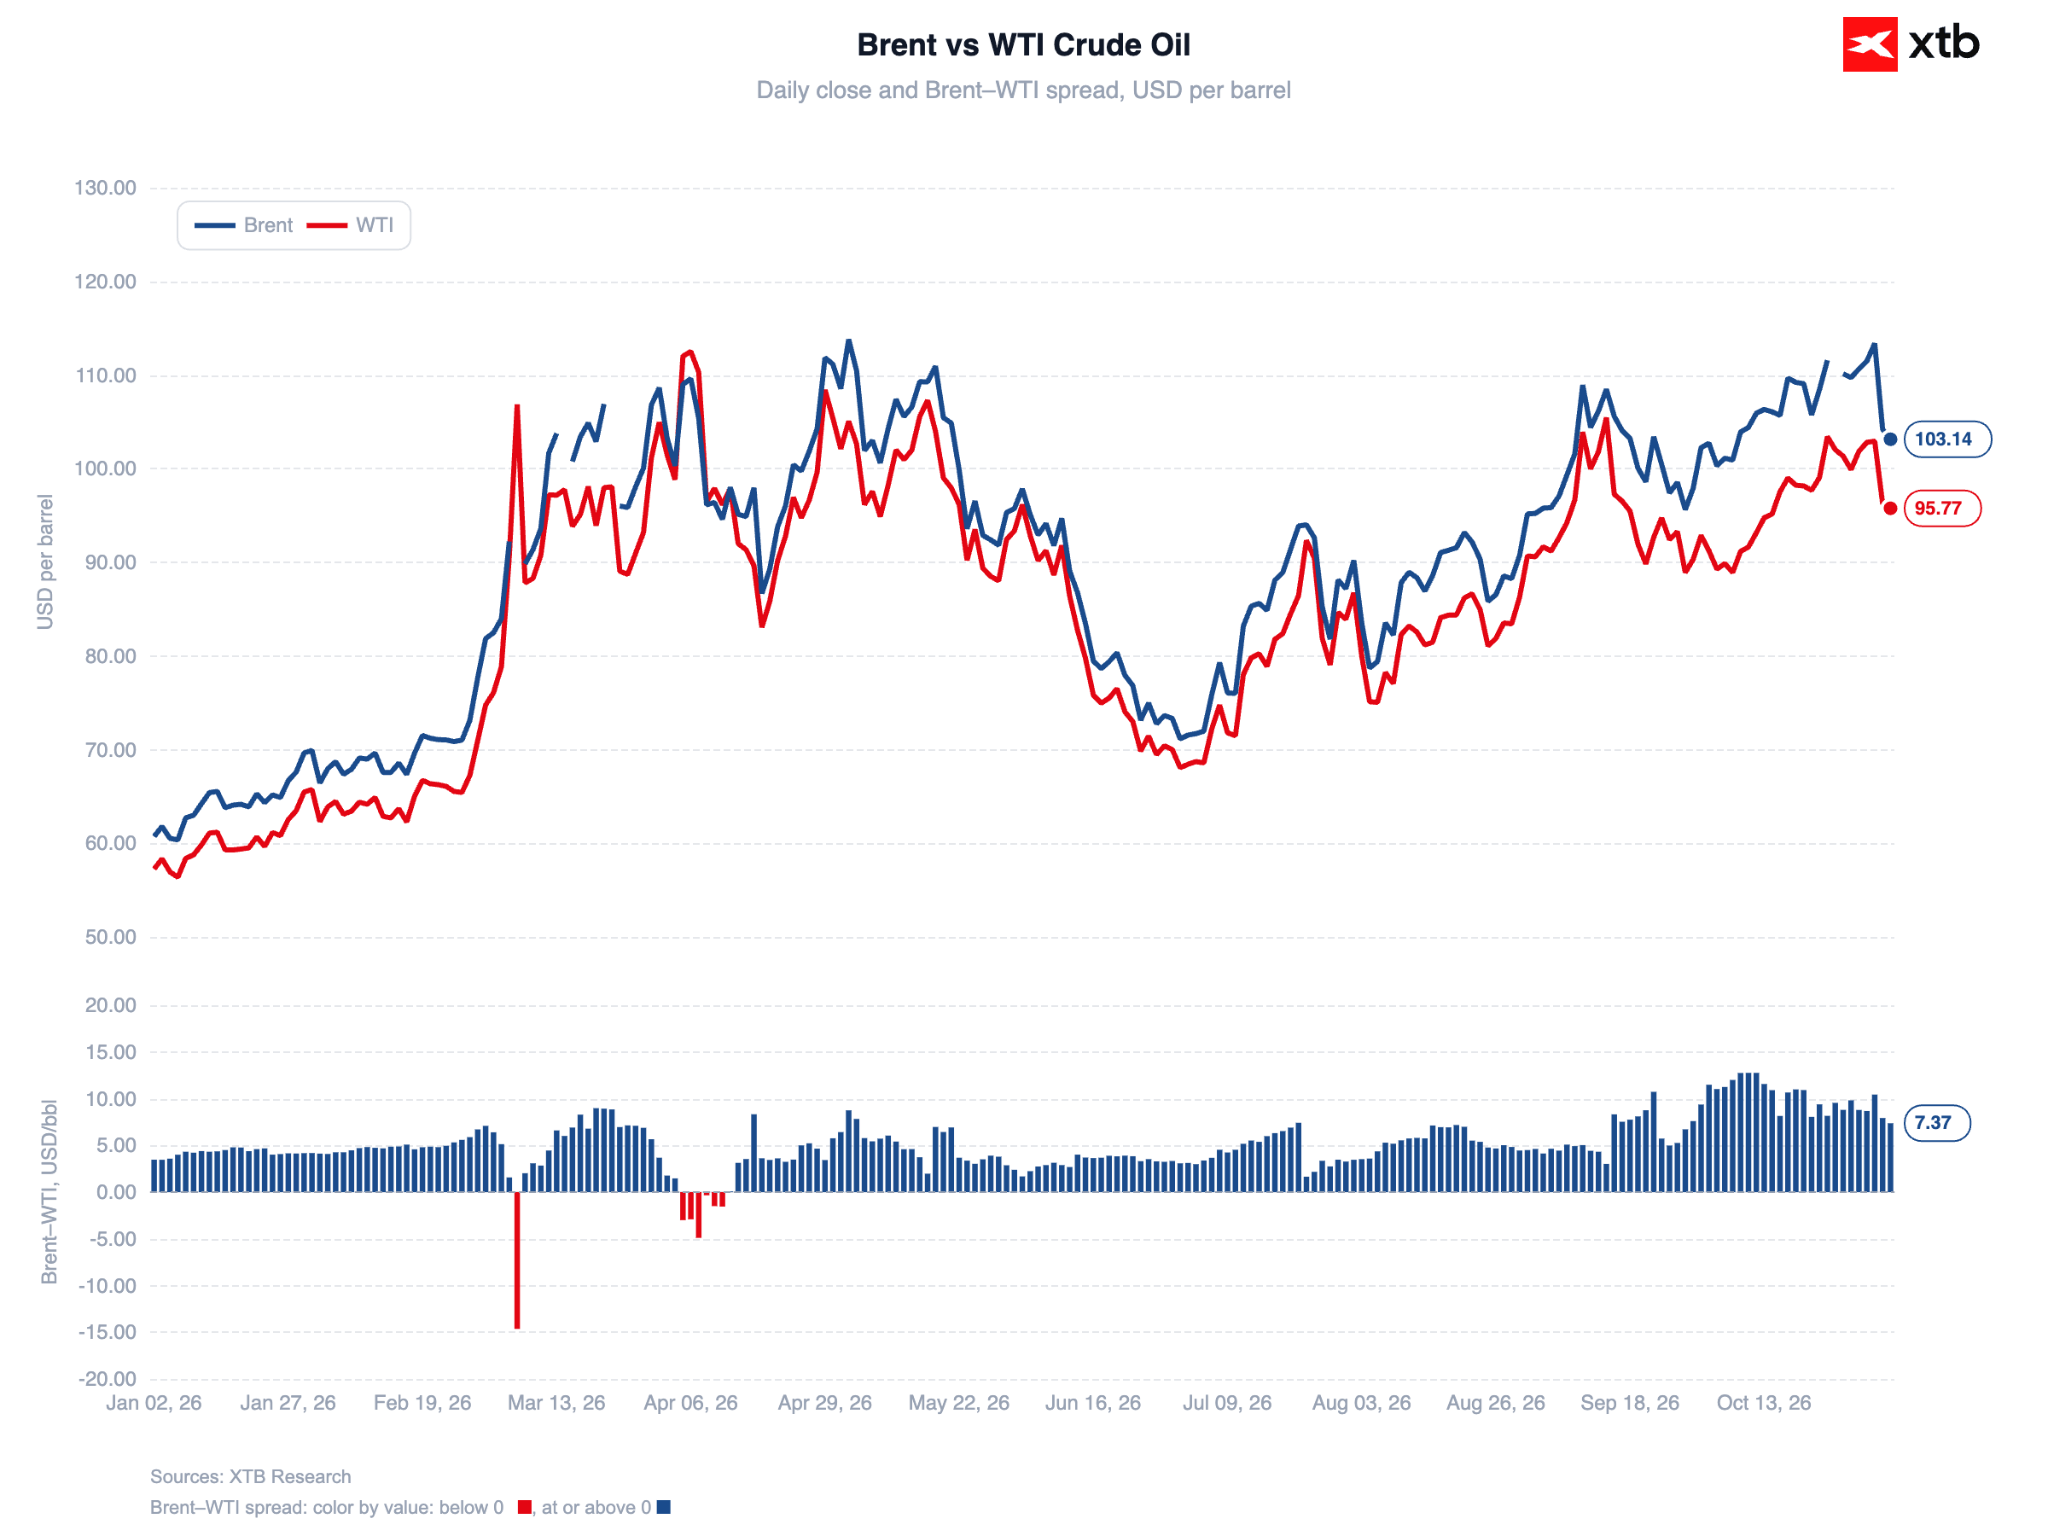
Fuente: XTB Research, 03.11.2026
Los mercados confían cada vez más en una victoria demócrata
Según las probabilidades de los mercados de predicción, la posibilidad de que los demócratas obtengan el control de la Cámara de Representantes se sitúa en aproximadamente un 95%, mientras que la probabilidad de conseguir el Senado ronda el 75%.
La pérdida de ambas cámaras del Congreso por parte de los republicanos representa el escenario menos favorable para el mercado accionario en general, especialmente para las empresas vinculadas a la revolución de la inteligencia artificial.
Gráfico n.º 2: Distribución proyectada de escaños en el Senado (270toWin)
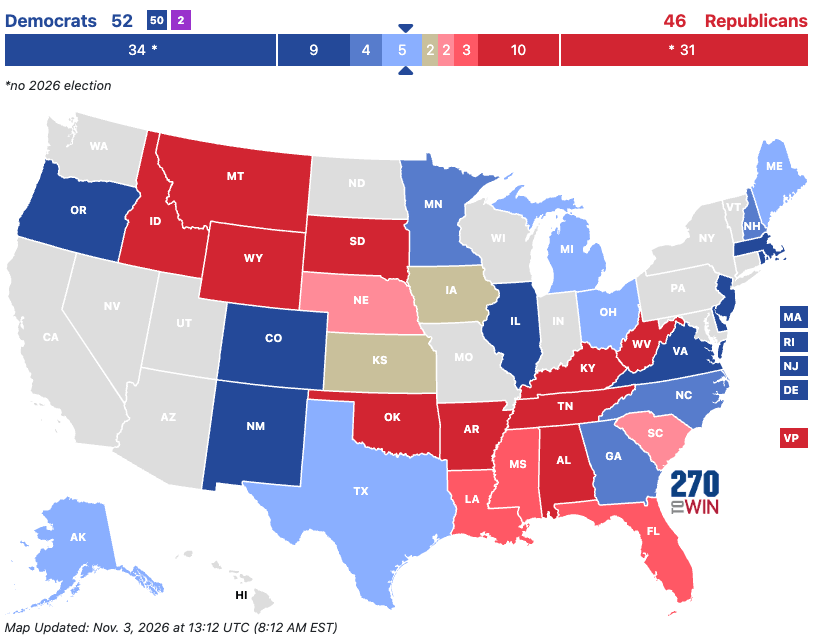
Fuente: 270toWin, 03.11.2026
Sin embargo, cabe destacar que, durante los últimos 19 ciclos electorales, no se ha registrado ningún caso en el que el índice S&P 500 haya presentado un rendimiento negativo 120 sesiones bursátiles después de las elecciones. El rendimiento promedio durante ese período fue del 13%.
Las expectativas de un memorando presionan los precios del petróleo
Los ataques estadounidenses contra la isla iraní de Qeshm, en el estrecho de Ormuz, y los incidentes relacionados con el Cuerpo de la Guardia Revolucionaria Islámica de Irán afectaron temporalmente el sentimiento del mercado durante las primeras operaciones.
Sin embargo, Catar entregó simultáneamente un borrador de memorando a Irán, mientras que el presidente iraní señaló una mayor disposición del Gobierno para entablar negociaciones.
Los precios del petróleo parecen estar preparados para reaccionar con fuerza ante cualquier noticia procedente de Doha o Teherán. Trump sugirió hoy que Estados Unidos no reanudaría las acciones militares después de las elecciones, aunque el mercado mantiene una postura cautelosa frente a esta declaración, recordando que el memorando anterior, presentado en junio, fracasó después de aproximadamente dos semanas.
Las acciones tecnológicas repuntan tras una corrección del 10%
El conocido índice de semiconductores SOXX retrocedió aproximadamente un 10% durante las tres jornadas anteriores. Hoy se observa un repunte bastante dinámico, con un alza del 3,4%.
El Nasdaq 100 también muestra un desempeño relativamente favorable, con un avance cercano al 1%, pese a la importante presión ejercida por Apple (-2,9%), cuyos resultados financieros del tercer trimestre decepcionaron parcialmente al mercado, especialmente en lo relacionado con los ingresos procedentes de China.
Gráfico n.º 3: Panel de indicadores de Apple (2020-2026)
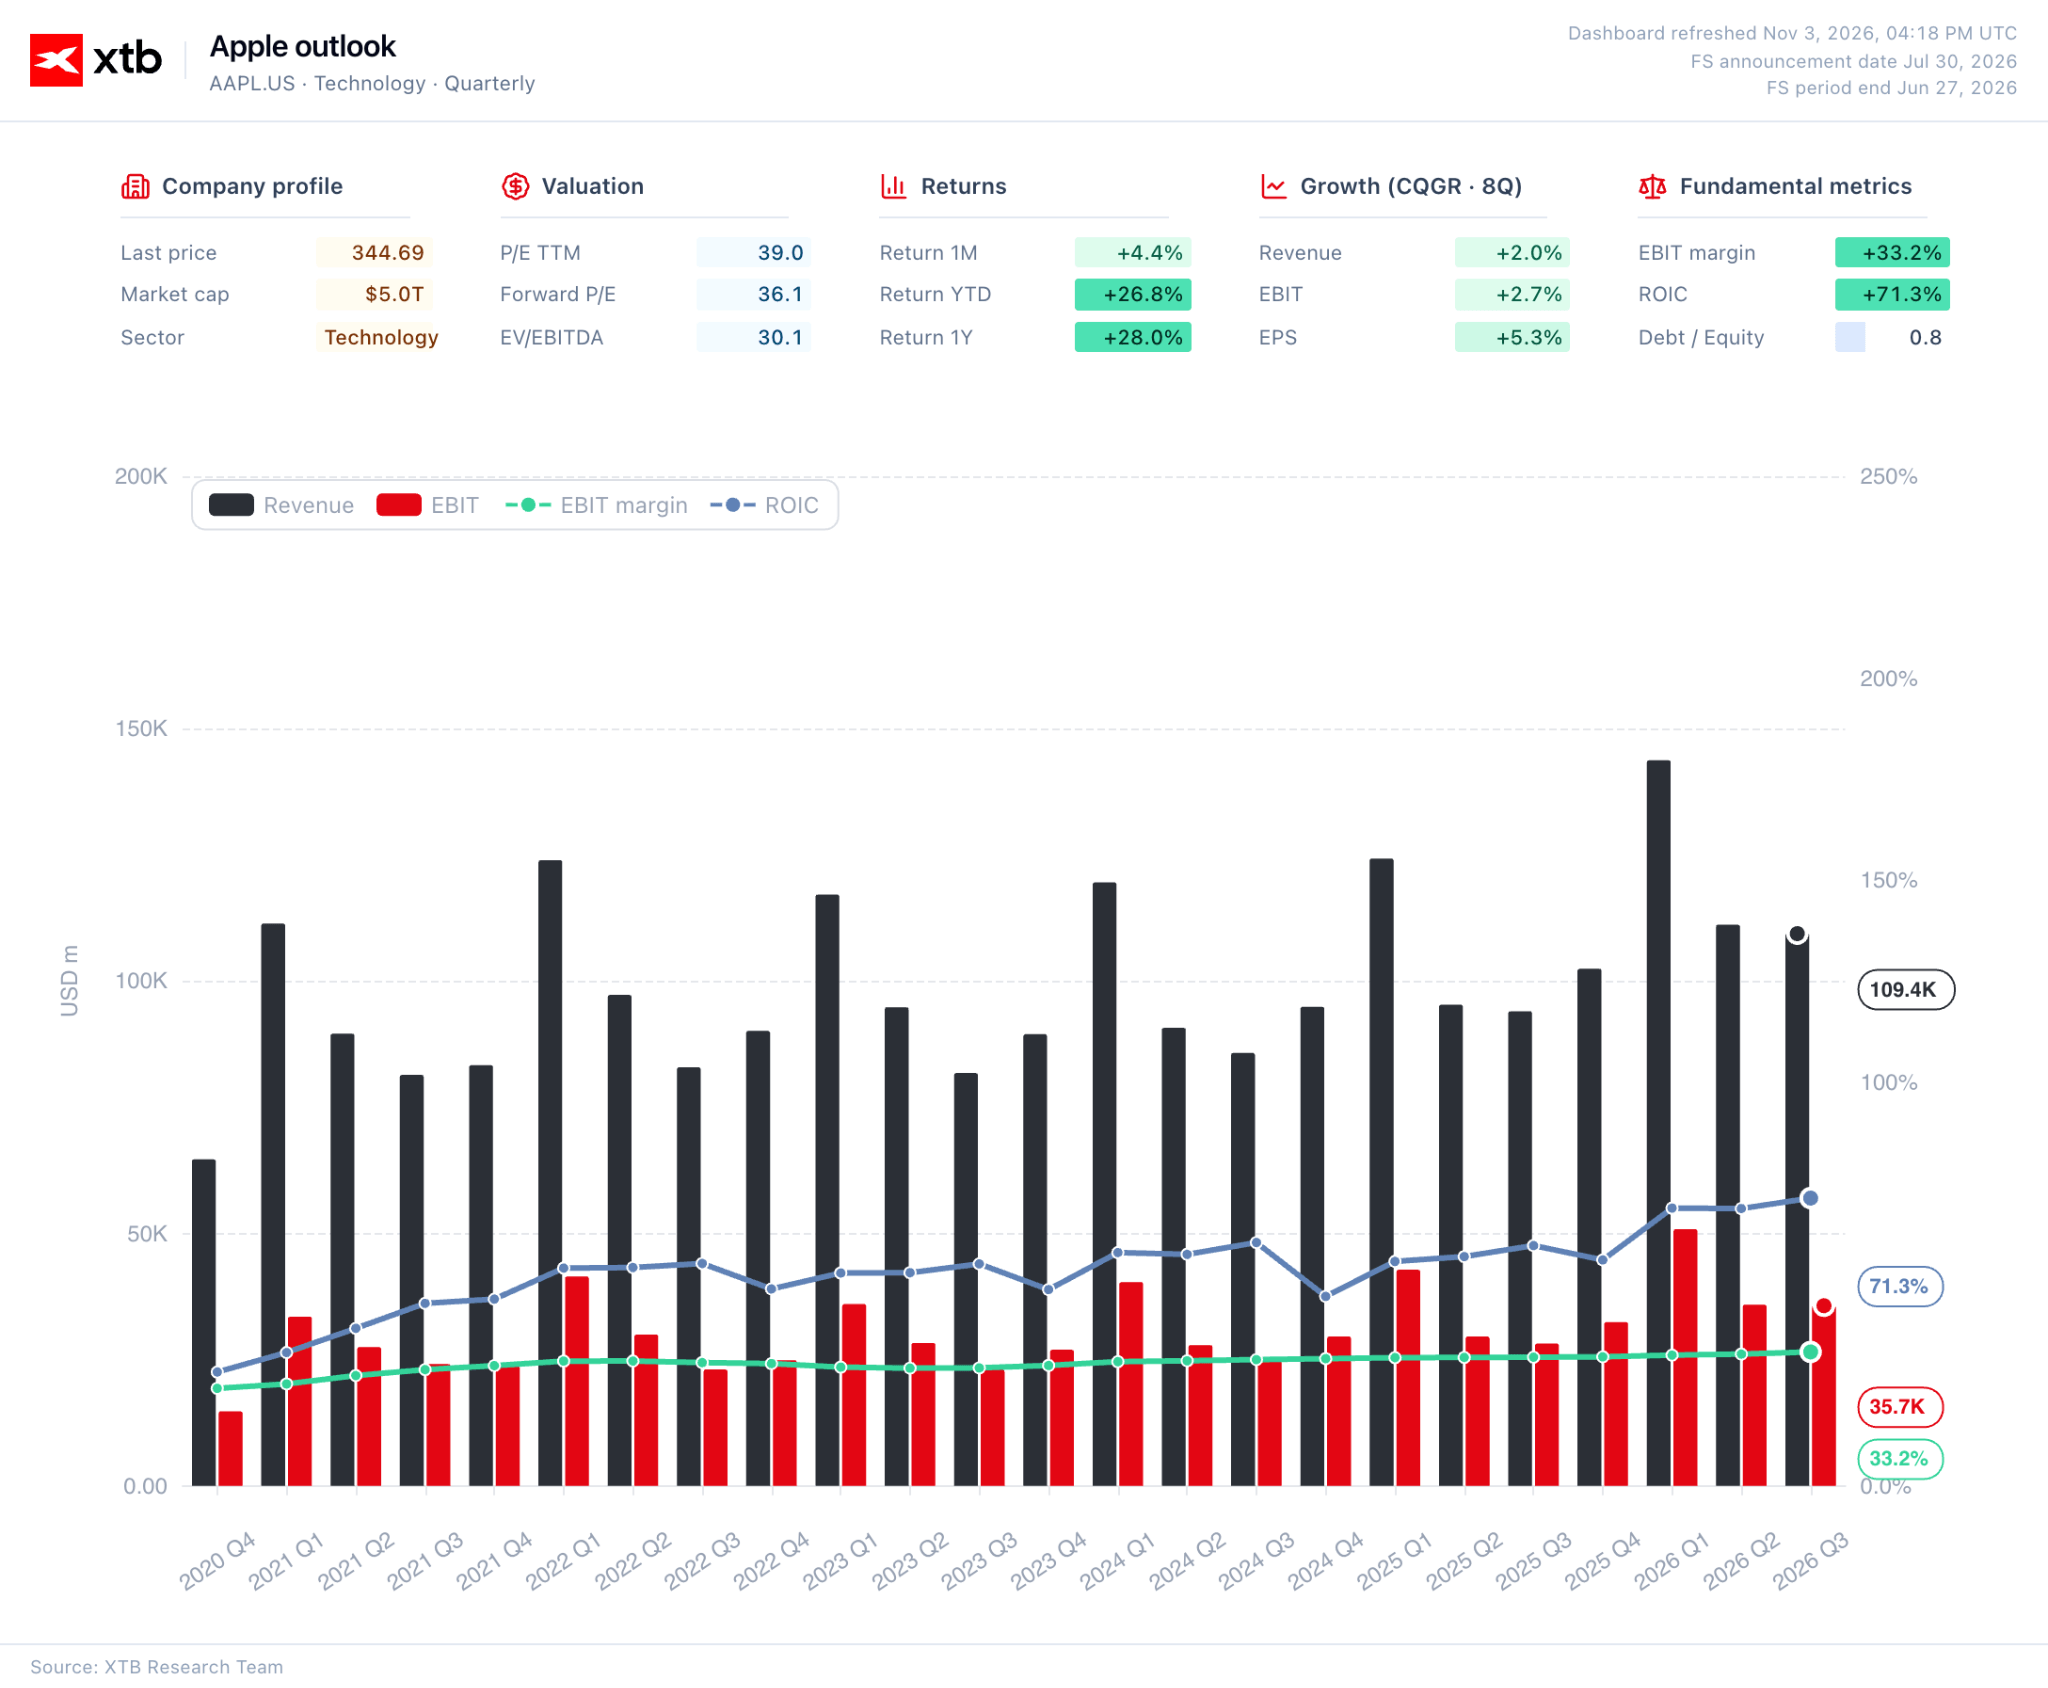
Fuente: XTB Research, 03.11.2026
Palantir (-1,3%) también cotiza a la baja después de señalar en su informe trimestral una posible desaceleración del crecimiento de sus ventas.
Datos macroeconómicos
Antes del inicio de la sesión estadounidense se publicaron las cifras preliminares de octubre de los índices PMI del ISM. El índice manufacturero se situó en 55,5 puntos, mientras que el índice de servicios alcanzó los 54,9 puntos. Ninguno de los indicadores presentó sorpresas importantes y ambos se mantuvieron en línea con el ritmo de crecimiento del PIB señalado por el modelo GDPNow, que apunta a una expansión anualizada de aproximadamente el 3,7% durante el cuarto trimestre.
En otras noticias macroeconómicas, las ofertas de empleo en Estados Unidos, medidas por el informe JOLTS, aumentaron hasta los 7,52 millones en septiembre, superando las expectativas de 7,10 millones. La cifra de agosto fue revisada al alza, desde 7,08 millones hasta 7,19 millones. Las contrataciones totales alcanzaron los 5,40 millones, mientras que la tasa de renuncias voluntarias se situó en el 2,1% y la tasa de despidos en el 1,0%. Los datos fueron más sólidos de lo previsto por el consenso del mercado.
Principales noticias corporativas
-
Apple: -2,9%. Sus resultados del tercer trimestre generaron una ligera decepción en indicadores clave, especialmente en los ingresos procedentes de China. La compañía enfrenta presiones sobre sus márgenes y una desaceleración en el segmento de servicios.
-
Palantir: -1,3%. Las proyecciones trimestrales sugieren una posible desaceleración del crecimiento de las ventas.
-
Shopify: -8,4%. Los ingresos por suscripciones del tercer trimestre quedaron por debajo de las expectativas por primera vez en cuatro años.
-
Walt Disney: -0,2%. Informes apuntan a miles de próximos despidos, mientras que la dirección busca reducir los costos en un 20%.


🗽Informe de materias primas: gas natural, trigo, oro, petróleo (03.11.2026)

Calendario económico: Serie global de indicadores PMI manufactureros y resultados de gigantes tecnológicos

Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.


Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.