

- ASML registró un beneficio neto de 4,96 mil millones de EUR en el tercer trimestre y superó las previsiones del mercado.
- La empresa mejoró sus previsiones anuales de ventas y márgenes gracias al auge de la demanda de inteligencia artificial.
- La demanda de equipos supera la capacidad de producción prevista para los años 2027 y 2028.
El gigante neerlandés del sector de la IA, ASML, registró unos ingresos en el tercer trimestre de 11,66 mil millones de EUR frente a los 11,72 mil millones de EUR previstos, mientras que sus acciones cayeron alrededor de un 4% en la reacción inicial, a pesar de que el beneficio neto superó con claridad el consenso al alcanzar los 4,96 mil millones de EUR frente a los 4,1 mil millones previstos. Sin embargo, con niveles de valoración exigentes, incluso la más mínima debilidad en el ritmo de ventas puede lastrar el sentimiento, y esto parece ser exactamente lo que estamos presenciando.
En general, el informe de ASML fue muy sólido y confirmó además un aumento significativo de la demanda en el sector de la IA desde niveles ya elevados. En este contexto, que los ingresos hayan quedado por debajo de lo previsto por unos pocos millones de euros difícilmente debería ser la mayor preocupación de los accionistas: la cuestión clave es si el informe apunta a alguna otra "señal de alarma". Al examinarlo más de cerca, la respuesta parece ser un claro no, y no observamos nada en los resultados que represente una "amenaza" para la continuidad del mercado alcista en el sector tecnológico. En todo caso, el informe de resultados de ASML parece respaldar la tesis de una mejora del sentimiento en todo el segmento de infraestructura de IA.
En concreto, ASML acotó su previsión de ingresos para todo el año a un rango de 44–45 mil millones de EUR, elevando el extremo inferior desde los 43 mil millones de EUR anteriores. La demanda sigue siendo muy fuerte, en especial por la inversión vinculada a la IA, mientras que algunos clientes ya están mostrando interés en realizar pedidos para 2029–2030.
La compañía considera que la oferta planificada actualmente para 2027 y 2028 no será suficiente para satisfacer la demanda por completo, y la compañía continúa evaluando una mayor ampliación de su capacidad. Para el próximo trimestre, ASML espera unas ventas de 14,2–15,2 mil millones de EUR, con la parte alta del rango superando el consenso de LSEG de 14,2 mil millones de EUR.
Un respaldo adicional para las perspectivas a largo plazo proviene del compromiso de Samsung y TSMC con el uso de sistemas High NA EUV, los cuales se prevé que resulten cruciales para la próxima generación de los semiconductores más avanzados.
La calidad de los resultados de ASML fue mejor de lo que sugiere la cifra principal de ingresos
Los resultados del tercer trimestre de ASML parecieron mixtos solo a primera vista. Las ventas netas se situaron ligeramente por debajo de las previsiones, pero mucho más relevante fue la magnitud de la sorpresa positiva en la rentabilidad. El beneficio neto alcanzó los 4,96 mil millones de EUR frente a los aproximadamente 4,11 mil millones de EUR esperados, mientras que el margen bruto se situó en el 57,5% en comparación con el 56,1% previsto. Esto sugiere que ASML no solo está entregando volúmenes de ventas muy elevados, sino que también mantiene una rentabilidad unitaria excepcionalmente sólida en todo su negocio.
Un factor determinante fueron las ventas de Installed Base Management de 3,3 mil millones de EUR, que superaron las estimaciones previas de la compañía. El creciente gasto de los clientes en actualizaciones y mejoras de eficiencia para los sistemas ya instalados aumenta la proporción de ingresos recurrentes y reduce parcialmente la dependencia de ASML del ciclo de entrega de nuevas máquinas. Al mismo tiempo, la empresa vendió 113 sistemas de litografía nuevos y 8 sistemas usados, frente a los 86 y 5, respectivamente, del trimestre anterior, lo que refleja una clara aceleración en la actividad operativa.
La conclusión principal no es, por tanto, el ligero desvío en los ingresos, sino el hecho de que ASML está generando sustancialmente más beneficios por cada euro de ingresos de lo que esperaba el mercado. Para un negocio con barreras de entrada tan elevadas y una posición tecnológica tan singular, esto significa que la ventaja competitiva de la empresa se está reflejando cada vez más en los márgenes y no solo en el crecimiento nominal de las ventas.
ASML eleva sus previsiones por tercera vez: el auge de la IA ya se traduce en cifras concretas
Un aspecto aún más sólido del informe fueron las perspectivas. ASML mejoró su previsión para 2026 por tercer trimestre consecutivo, acotando su rango de ventas proyectado. Al mismo tiempo, la compañía espera ahora un margen bruto para todo el año de alrededor del 56%, en comparación con su rango previo del 54% al 56%. Elevar el extremo inferior de la previsión, en lugar de limitarse a mejorar el escenario más optimista, resulta especialmente relevante. Sugiere que la directiva tiene una confianza cada vez mayor tanto en la materialización de la demanda como en la rentabilidad de cara al cierre del año.
Para el cuarto trimestre, ASML prevé unas ventas de 14,2–15,2 mil millones de EUR y un margen bruto en torno al 57%. La parte alta del rango de ingresos supera las expectativas previas del mercado, mientras que el margen proyectado sigue siendo excepcionalmente alto para un fabricante de equipos industriales tan complejos. La compañía también prevé que su negocio de EUV crezca más de un 45% este año, mientras que se proyecta una expansión del segmento no EUV de alrededor del 20% interanual.
Esto resulta especialmente relevante desde el punto de vista de la valoración. Durante varios trimestres, el mercado ha estado pagando una prima por el aumento previsto en la inversión en infraestructura de IA, pero este informe muestra que ya no se trata de una narrativa basada solo en expectativas futuras. La demanda ligada a la IA es cada vez más visible en las ventas, los márgenes y las reiteradas revisiones al alza de las previsiones. En la práctica, esto significa que la principal duda para los inversores ya no es si la demanda existe, sino cuánto tiempo podrá ASML mantener su ritmo de crecimiento actual bajo las limitaciones de suministro existentes.
El problema de ASML no es la falta de demanda, sino su capacidad para satisfacerla
La información más relevante a nivel estratégico del informe de resultados de ASML es, no obstante, la ampliación del horizonte de pedidos mucho más allá del ciclo de inversión actual. La dirección indicó que algunos clientes están empezando a mostrar interés en entregas de equipos para horizontes tan lejanos como 2029 y 2030. Para una empresa industrial, esto representa un periodo de visibilidad de la demanda excepcionalmente largo e ilustra la agresividad con la que los mayores fabricantes de semiconductores del mundo están planificando su futura capacidad de producción.
Más relevante todavía es que ASML ha reconocido que la capacidad de producción prevista actualmente para 2027 y 2028 no será suficiente para satisfacer por completo la demanda proyectada de los clientes. La compañía ya había planeado incrementar su capacidad de producción en torno a un 30%, pero ahora evalúa la posibilidad de una mayor ampliación. Esto cambia la naturaleza del riesgo de inversión: al menos en esta fase, el principal freno al crecimiento no parece ser la demanda de los sistemas de ASML, sino la capacidad de la empresa y de su cadena de suministro para escalar la producción con la suficiente rapidez.
Para los accionistas, esto representa tanto una oportunidad como un riesgo. Un exceso persistente de demanda sobre la oferta podría fortalecer el poder de fijación de precios, la utilización de la capacidad y los márgenes, especialmente para los sistemas EUV más avanzados. Por otro lado, una mayor ampliación de la producción exige inversiones, coordinación a lo largo de una cadena de suministro muy compleja y el mantenimiento de una precisión tecnológica extraordinaria. Para ASML, la pregunta clave en los próximos trimestres no es tanto si la IA continuará generando demanda, sino con qué rapidez podrá la compañía transformar su cartera de pedidos multianual y el interés de sus clientes en entregas reales, ingresos y flujo de caja libre.
¿Qué esperar de las acciones de ASML tras el informe?
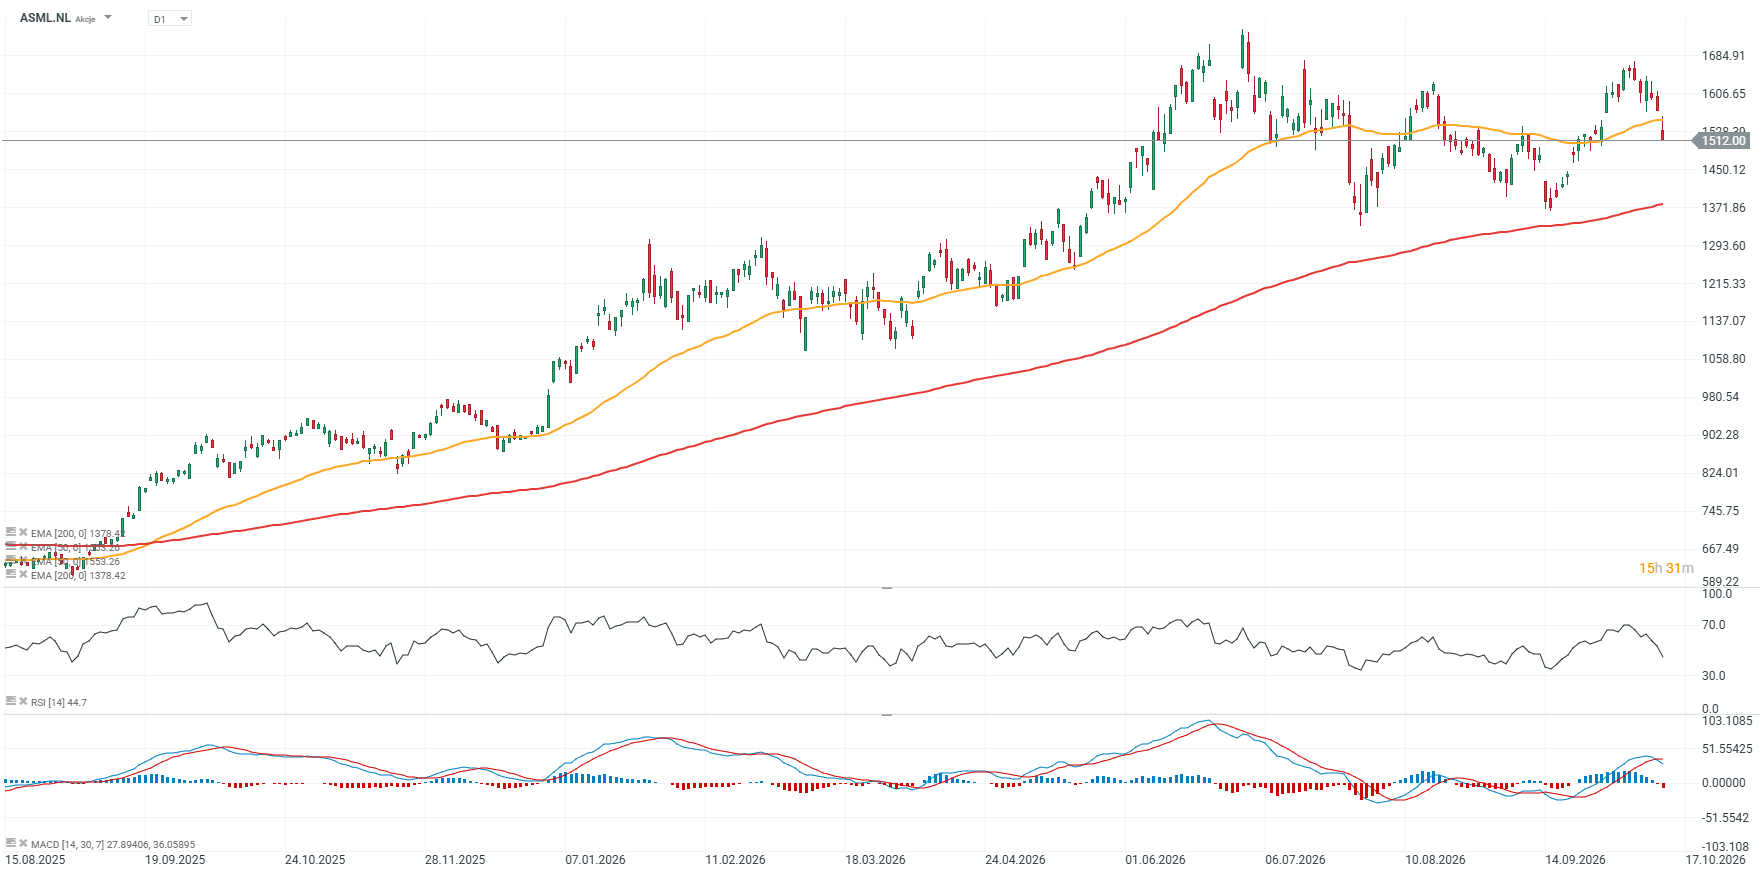
Hoy es probable que las acciones de ASML abran con un hueco a la baja, aunque no se puede descartar actividad compradora a lo largo de la sesión. Desde un punto de vista técnico, se está desarrollando una formación potencialmente bajista de doble techo, y si las acciones cayeran hacia los 1.400 EUR, donde también pondrían a prueba la EMA200 (línea roja), el riesgo de un cambio de tendencia más sostenido se volvería considerablemente más relevante. Para los alcistas, mantenerse por encima de los 1.450 EUR, en torno al gap de precios de septiembre, podría resultar crucial. La zona de resistencia clave parece situarse en estos momentos cerca de los 1.600 EUR.
Fuente: XTB

Las acciones de Johnson & Johnson se desploman tras sus resultados: el litigio por los polvos de talco hunde el beneficio

Resumen Diario: Wall Street inicia temporada de resultados con cautela


SpaceX quiere lanzar Starship casi a diario, el imperio empresarial de Musk apuesta por ello

¡Micron amplía su programa de recompra de acciones a 35.000 millones de dólares!
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.